
الفرق بين المعفى من الضريبة والخاضع بنسبة صفر
المعفى والصفري كلاهما بلا ضريبة على الفاتورة، لكن الأثر مختلف تماماً في خصم المدخلات وحد التسجيل والإقرار. الفرق ومعالجته في الدفاتر.
الكاتب:سامي الحيدري
على الفاتورة يبدو البندان متطابقين: لا ضريبة مضافة. لهذا يخلط كثيرون بين التوريد المعفى والتوريد الخاضع بنسبة صفر، ويظنون أن التسمية شكلية. الفرق بين المعفى والخاضع بنسبة صفر ليس شكلياً بل مالي ومباشر: أحدهما يحفظ لك حق خصم ضريبة المدخلات والآخر يُسقطه. منشأة تصنّف توريدها خطأً تخسر خصماً كان من حقها، أو تخصم ما ليس لها.
أين يأتي التصنيف من النظام
المادة العاشرة من نظام ضريبة القيمة المضافة واضحة في أن التفصيل ليس في النظام نفسه: «تحدد اللائحة التوريدات المعفاة من الضريبة، والتوريدات الخاضعة للضريبة بنسبة الصفر في المائة». والمادة الثانية تضع النسبة الأساسية 15% وتجعلها الأصل «ما لم يرد نص للإعفاء» أو نص بفرض نسبة الصفر.
المعنى العملي لهذا مهم: الأصل هو الخضوع بالنسبة الأساسية، والإعفاء والنسبة الصفرية استثناءان بنص. فلا يصح أن تعتبر توريدك معفى لأنه «لم يُذكر»، ولا أن تقيس على نشاط مشابه. التصنيف يحتاج نص اللائحة أو الدليل الإرشادي القطاعي للنشاط، وهما المرجع عند الاختلاف.
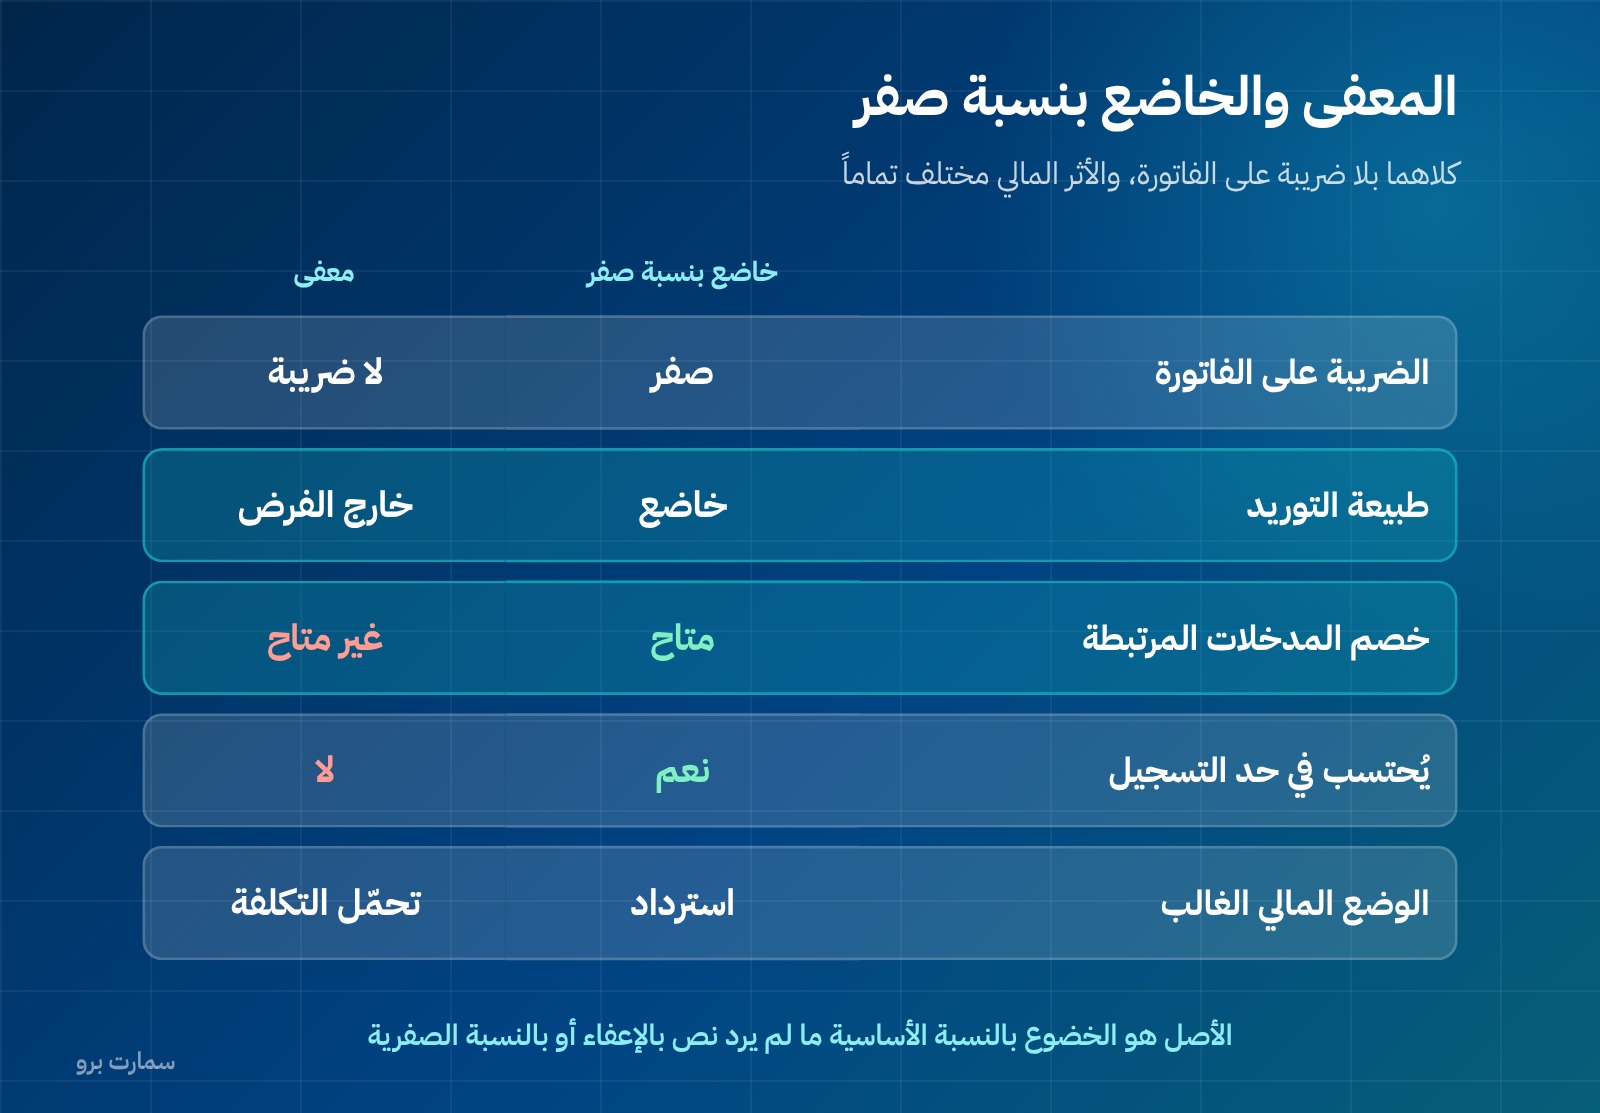
الفرق بين المعفى والخاضع بنسبة صفر في جدول
| الوجه | خاضع بنسبة صفر | معفى |
|---|---|---|
| الضريبة على الفاتورة | صفر | لا ضريبة |
| طبيعته | توريد خاضع بنسبة صفر | توريد خارج نطاق الفرض |
| خصم ضريبة المدخلات المرتبطة | متاح | غير متاح |
| يُدرج في الإقرار | نعم، بخانة مستقلة | نعم، بخانة مستقلة |
| يُحتسب في حد التسجيل | نعم | لا |
البند الثالث هو جوهر الموضوع. التوريد الصفري يبقى توريداً خاضعاً، ولذلك تبقى المدخلات المرتبطة به قابلة للخصم. أما المعفى فلا يُنتج ضريبة مخرجات يُخصم منها، فالضريبة التي سدّدتها على مدخلاته تصبح جزءاً من تكلفتك. شروط الخصم كاملة في خصم ضريبة المدخلات.
الأثر على حد التسجيل
البند الأخير في الجدول يُغفَل كثيراً. حد التسجيل الإلزامي البالغ 375,000 ريال يُقاس على التوريدات الخاضعة للضريبة، والتوريد الصفري توريد خاضع. أي أن المنشأة التي كل توريداتها صفرية قد تتجاوز الحد وتُلزم بالتسجيل، أما التي توريداتها معفاة فلا تدخل في الحساب.
النتيجة المالية مختلفة في الحالتين:
- منشأة توريداتها صفرية: تسجّل، لا تحصّل ضريبة من عملائها، وتخصم مدخلاتها — فتكون في موقع استرداد غالباً.
- منشأة توريداتها معفاة: لا تدخل الحد، ولا تخصم شيئاً، وتتحمّل ضريبة مدخلاتها كتكلفة.
تفصيل الحد ومراقبته في التسجيل في ضريبة القيمة المضافة.
النشاط المختلط: الحالة الأكثر خطأً
المنشأة التي تجمع توريدات خاضعة ومعفاة لا تخصم كل مدخلاتها. الحالات ثلاث:
- مدخل يخدم الخاضع (بالنسبة الأساسية أو الصفرية) وحده: يُخصم كاملاً.
- مدخل يخدم المعفى وحده: لا يُخصم.
- مدخل مشترك: يُخصم بنسبة محسوبة على أساس عادل يعكس الاستخدام في النشاط الخاضع.
الخطأ الذي يتكرّر ليس في اختيار النسبة بل في عدم وجود تفرقة في الدفاتر أصلاً. دليل حسابات لا يفصل الإيراد الخاضع من الصفري من المعفى يجعل أي نسبة تقديراً لا سند له، وبالتالي يجعل الإقرار نفسه غير قابل للدفاع. الفصل يبدأ من بناء دليل الحسابات.
كيف تبني دفاترك على التفرقة
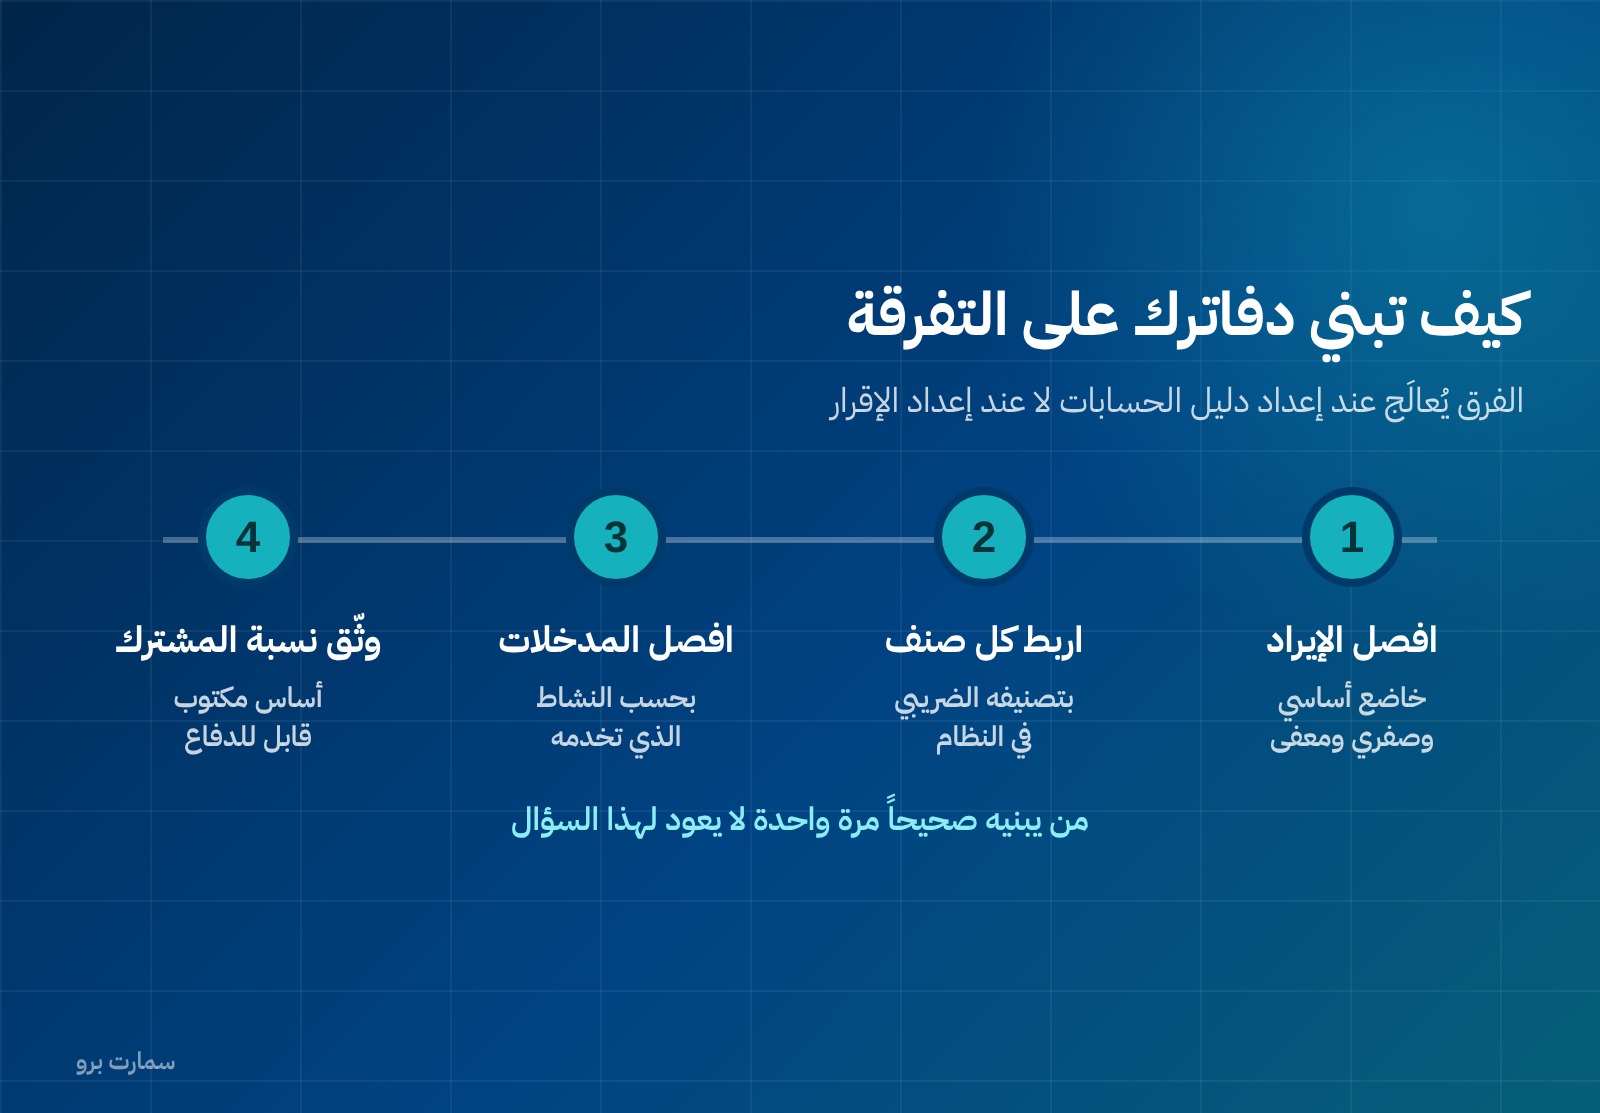
ثلاث خطوات تُغلق هذا الباب نهائياً:
افصل الإيراد إلى ثلاثة مستويات في دليل الحسابات: خاضع بالنسبة الأساسية، خاضع بنسبة صفر، معفى. لا حساب إيراد واحد يُفرَز سنوياً.
اربط كل صنف أو خدمة بتصنيفه الضريبي في النظام، فيُطبَّق تلقائياً عند إصدار الفاتورة ولا يعتمد على اجتهاد من يُصدرها. وهذا شرط عملي أساسي في اختيار نظام مطابق للفوترة الإلكترونية.
افصل المدخلات بحسب ما تخدمه: حساب لمدخلات الخاضع، وآخر لمدخلات المعفى، وثالث للمشترك مع نسبة موثّقة. عندها يعطيك ميزان المراجعة أرقام الإقرار جاهزة.
خطأ ثالث شائع: «خارج النطاق»
هناك تصنيف ثالث يُخلط بالاثنين: التوريد الذي لا يخضع للنظام من أصله، مثل ما يقع خارج المملكة. هذا ليس معفى ولا صفرياً، وإدراجه في الخانة الخطأ في الإقرار يُنتج فرقاً. القاعدة: إذا كان التوريد داخل نطاق النظام فهو إما خاضع بالنسبة الأساسية، أو خاضع بنسبة صفر، أو معفى بنص. وإذا كان خارج النطاق فله معالجته المستقلة.
قائمة مراجعة
- كل صنف وخدمة له تصنيف ضريبي محدّد في النظام لا يُدخَل يدوياً عند البيع.
- الإيراد مفصول في الدفاتر إلى خاضع أساسي وصفري ومعفى.
- المدخلات مفصولة بحسب النشاط الذي تخدمه.
- نسبة الخصم في المدخلات المشتركة محسوبة وموثّقة بأساس مكتوب.
- التصنيف مستند إلى نص اللائحة أو الدليل القطاعي، لا إلى قياس على نشاط مشابه.
- حد التسجيل محسوب على التوريدات الخاضعة بما فيها الصفرية.
- خانات الإقرار مُعبَّأة من أرصدة مستقلة لا من تفريز سنوي.
الفرق بين المعفى والصفري لا يُعالَج عند إعداد الإقرار، بل عند إعداد دليل الحسابات. من يبنيه صحيحاً مرة واحدة لا يعود لهذا السؤال.
المرجع الرسمي
نظام ضريبة القيمة المضافة ولائحته التنفيذية والأدلة الإرشادية القطاعية تُنشرها هيئة الزكاة والضريبة والجمارك على موقعها: zatca.gov.sa. المادة العاشرة تُحيل تحديد التوريدات المعفاة والخاضعة بنسبة الصفر إلى اللائحة، فاللائحة والدليل الخاص بالقطاع هما المرجع في تصنيف أي توريد بعينه.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الفرق بين المعفى والخاضع بنسبة صفر؟
كلاهما بلا ضريبة على الفاتورة، لكن الصفري توريد خاضع بنسبة صفر فتبقى ضريبة المدخلات المرتبطة به قابلة للخصم، أما المعفى فخارج نطاق الفرض فلا يُنتج ضريبة مخرجات يُخصم منها وتصبح ضريبة مدخلاته جزءاً من تكلفتك. الفرق مالي ومباشر لا شكلي.
هل يُحتسب التوريد الصفري في حد التسجيل؟
نعم. حد التسجيل الإلزامي البالغ 375,000 ريال يُقاس على التوريدات الخاضعة للضريبة، والصفري توريد خاضع. فمنشأة كل توريداتها صفرية قد تُلزم بالتسجيل، أما التوريدات المعفاة فلا تدخل في حساب الحد.
كيف أعرف إن كان توريدي معفى أم صفرياً؟
المادة العاشرة من نظام ضريبة القيمة المضافة تُحيل تحديد التوريدات المعفاة والخاضعة بنسبة الصفر إلى اللائحة التنفيذية. والأصل هو الخضوع بالنسبة الأساسية 15% ما لم يرد نص بالإعفاء أو بالنسبة الصفرية، فلا يصح القياس على نشاط مشابه ولا اعتبار التوريد معفى لأنه لم يُذكر.
كيف تُعالج المدخلات في منشأة لها نشاط خاضع وآخر معفى؟
المدخل الذي يخدم النشاط الخاضع وحده يُخصم كاملاً، والذي يخدم المعفى وحده لا يُخصم، والمشترك يُخصم بنسبة محسوبة على أساس عادل موثّق. والشرط العملي أن يكون الإيراد مفصولاً في دليل الحسابات إلى خاضع أساسي وصفري ومعفى، وإلا فأي نسبة تبقى تقديراً بلا سند.