
التسجيل في ضريبة القيمة المضافة: متى يصبح إلزامياً وما يترتب عليه
الحد النظامي الذي يجعل التسجيل في ضريبة القيمة المضافة إلزامياً، كيف يُحسَب على 12 شهراً، والالتزامات التي تبدأ من تاريخ التسجيل وغرامة التخلّف عنه.
الكاتب:سامي الحيدري
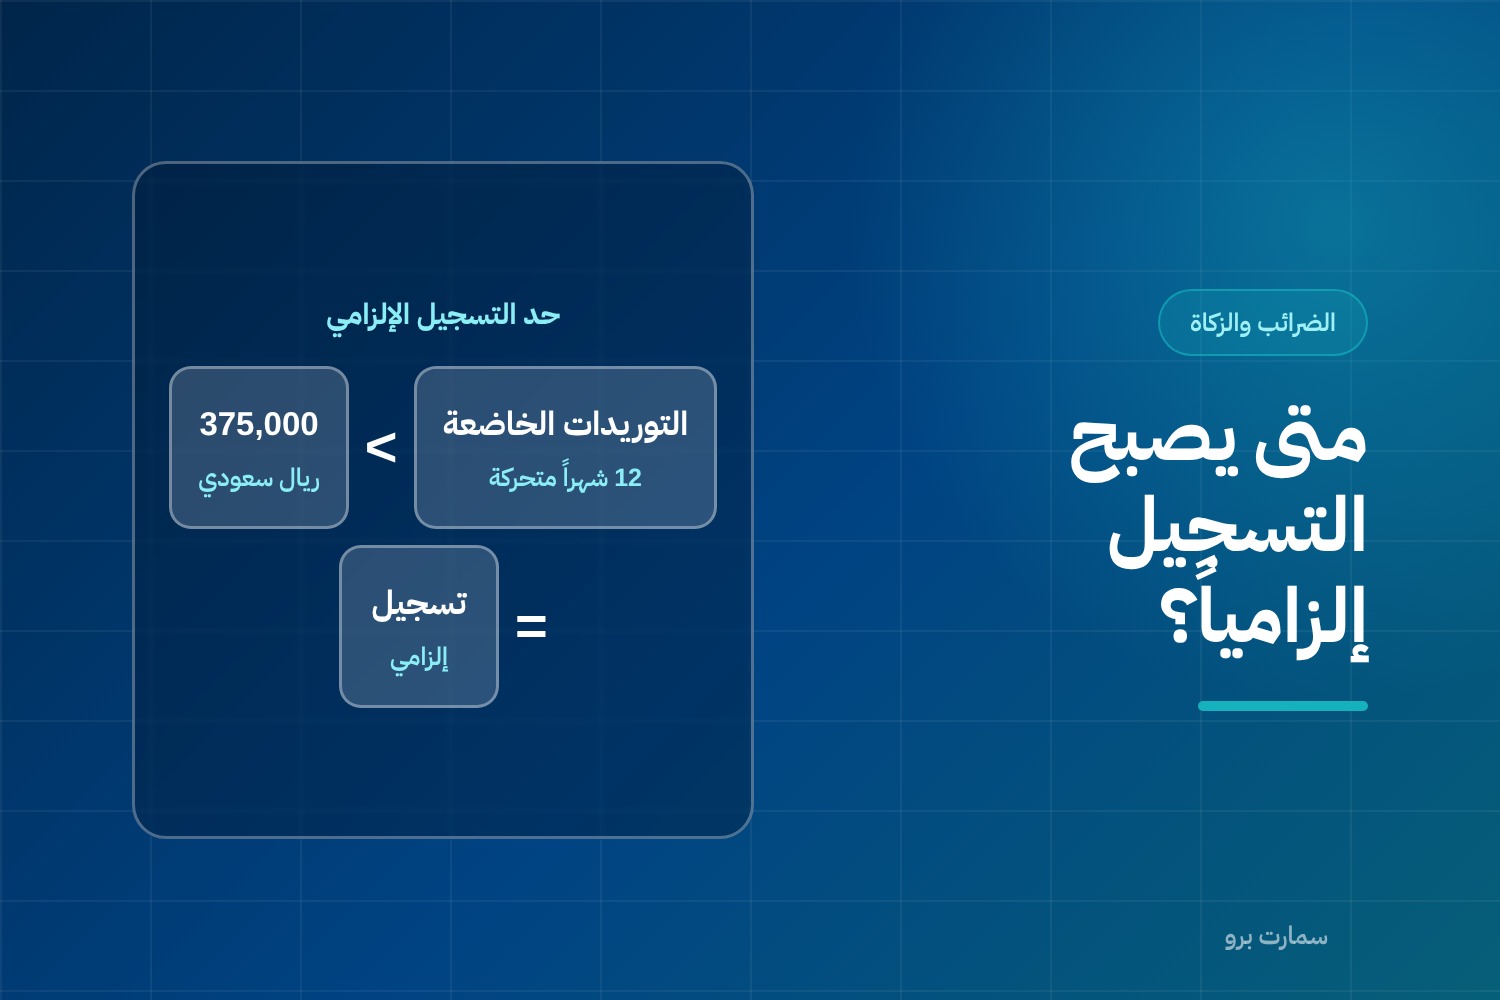
التسجيل في ضريبة القيمة المضافة ليس قراراً إدارياً تؤجّله حتى تستقرّ أعمالك، بل التزام يبدأ بمجرد تجاوز حد نظامي محدد. كثير من المنشآت الصغيرة تكتشف ذلك متأخرة: تبيع بأسعار لا تحتوي ضريبة، ثم تُطالب بضريبة عن فترة سابقة لم تُحصّلها من عملائها، فتتحمّلها من ربحها. هذا الدليل يوضّح الحد، وكيف يُحسب، وما يتغيّر في منشأتك في اليوم الأول بعد التسجيل.
ما هو حد التسجيل في ضريبة القيمة المضافة
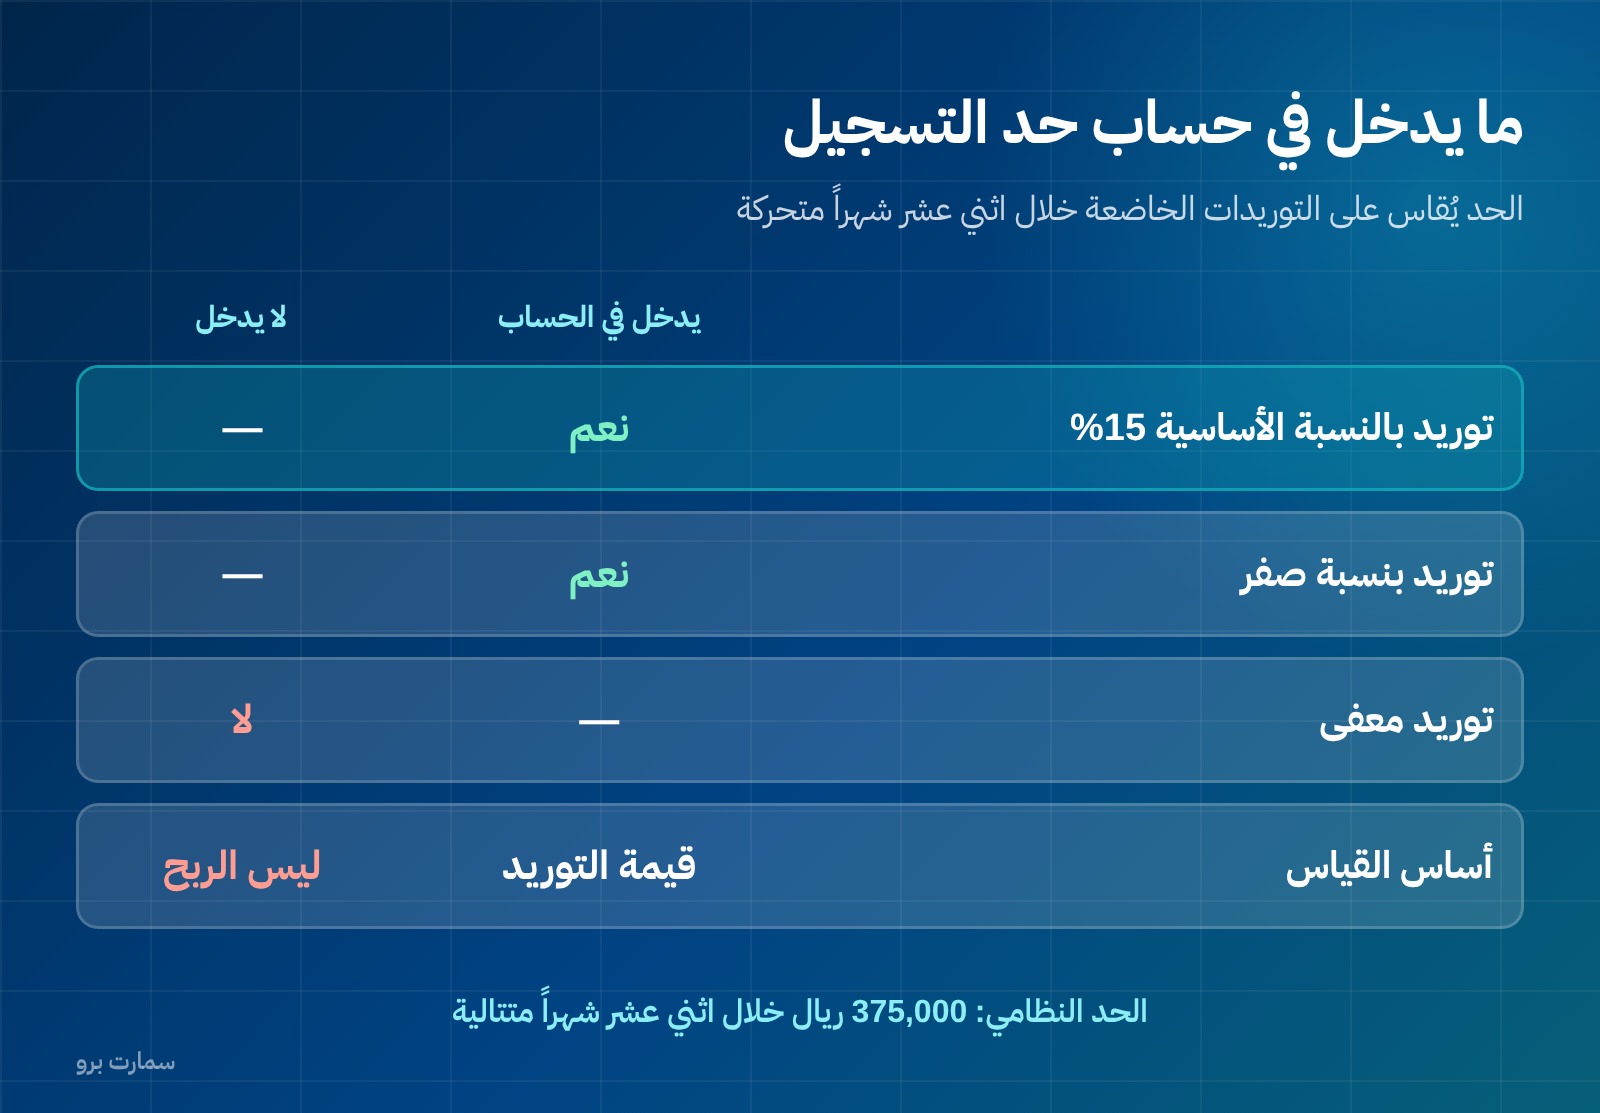
القاعدة النظامية: يجب على المورّد المقيم التسجيل إذا تجاوز مجموع توريداته الخاضعة للضريبة خلال اثني عشر شهراً مبلغ 375,000 ريال سعودي. النص مستقر في المادة الخمسين من الاتفاقية الموحدة لضريبة القيمة المضافة، وهو الحد المُعتمد في المملكة.
ثلاث نقاط تُقرأ بدقة في هذه الجملة:
«التوريدات الخاضعة للضريبة» وليست الإيرادات الكلية. التوريدات الخاضعة بالنسبة الأساسية والخاضعة بالنسبة الصفرية تدخل في الحساب، أما التوريدات المعفاة فلا. فمنشأة إيراداتها 500 ألف ريال نصفها معفى قد لا تتجاوز الحد، ومنشأة إيراداتها 400 ألف كلها خاضعة تتجاوزه.
«خلال اثني عشر شهراً» وليست السنة المالية. الحساب متحرّك: في كل شهر تنظر إلى الأشهر الاثني عشر المنتهية. منشأة تبيع 35 ألفاً شهرياً تتجاوز الحد في شهرها الحادي عشر، لا في نهاية سنتها المالية.
«مجموع» أي مجمل قيمة التوريد قبل الضريبة، لا الربح. هذا الخلط شائع: صاحب منشأة هامشها 10% يظن أن الحد يُقاس على ما يبقى في جيبه.
كيف تراقب الحد قبل أن تتجاوزه
المنشأة التي تنتظر حتى تتجاوز الحد لتبدأ التسجيل تدخل في فترة انتقالية مؤلمة: أسعارها لا تحتوي ضريبة وعملاؤها لا يتوقعونها. الطريقة الصحيحة أن يكون عندك تقرير شهري بمجموع التوريدات الخاضعة للأشهر الاثني عشر المنتهية. هذا تقرير بسيط في أي نظام محاسبي، وصعب جداً في ملفات إكسل متفرقة.
- احسب المجموع المتحرك لاثني عشر شهراً، لا مجموع السنة المالية.
- افصل التوريدات الخاضعة من المعفاة في دليل الحسابات من البداية، لا عند الحاجة.
- راقب الاتجاه: إذا كان المجموع يقترب من 300 ألف ريال فابدأ التحضير الفعلي.
- جهّز قائمة أسعارك على سيناريو «السعر شامل الضريبة» قبل التسجيل لا بعده.
البناء المحاسبي الذي يجعل هذا ممكناً موضّح في دليل الحسابات، والفرق في توقيت الاعتراف بالإيراد — وهو ما يحدّد في أي شهر يُحتسب التوريد — موضّح في الأساس النقدي وأساس الاستحقاق.
ما يتغيّر في منشأتك بعد التسجيل
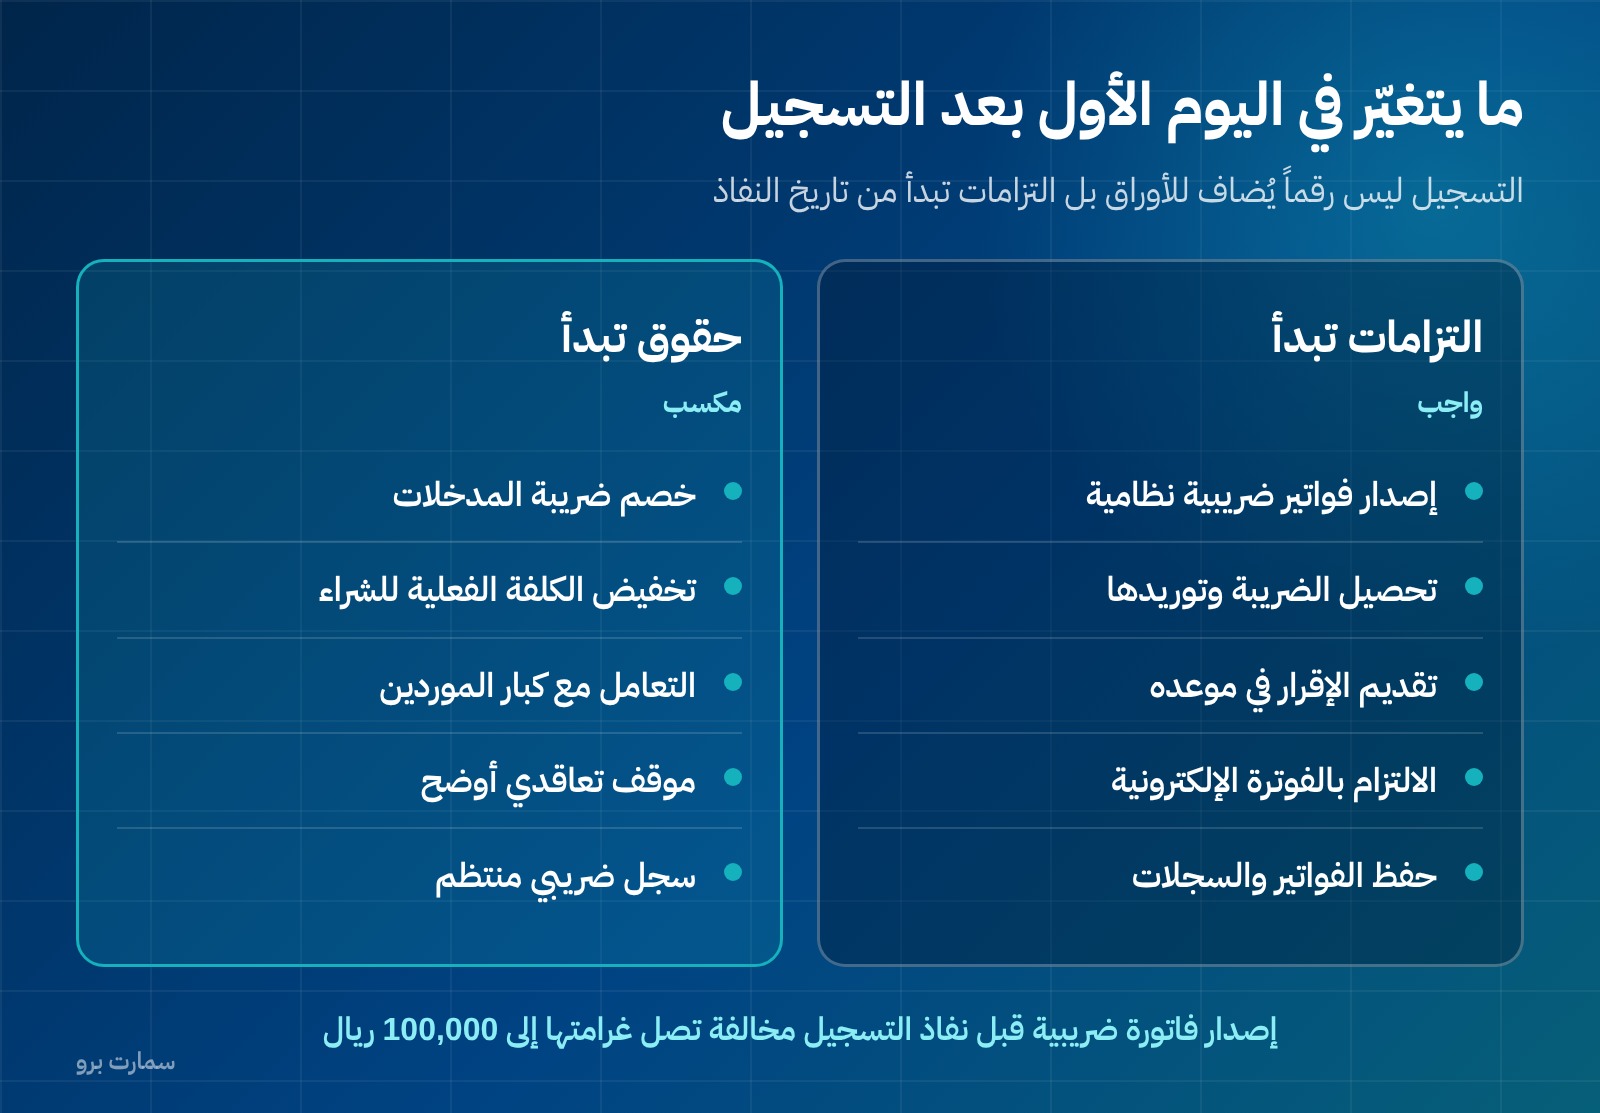
التسجيل ليس رقماً يُضاف إلى الأوراق الرسمية، بل مجموعة التزامات تبدأ من تاريخ نفاذه:
إصدار فواتير ضريبية نظامية. كل بيع يحتاج فاتورة تحمل البيانات المطلوبة نظاماً، ومنها الرقم الضريبي وتفصيل الضريبة. التفصيل في متطلبات الفاتورة الضريبية والفرق بين الفاتورة الضريبية والمبسّطة.
تحصيل الضريبة من العملاء وتوريدها. الضريبة التي تحصّلها ليست إيراداً لك، بل مبلغ تحتفظ به مؤقتاً نيابة عن الهيئة. المنشآت التي تخلط التحصيل بالإيراد تجد نفسها عند موعد السداد بلا سيولة.
تقديم الإقرار في مواعيده. راجع الإقرار الضريبي: المواعيد والحقول.
الالتزام بالفوترة الإلكترونية. المسجَّل يدخل في نطاق الفوترة الإلكترونية ومراحلها، ويُستدعى للمرحلة الثانية في موجة تُحدّدها الهيئة بحسب إيراداته. التفصيل في المرحلة الثانية للفوترة الإلكترونية وجدول الموجات.
حق خصم ضريبة المدخلات. هذا هو الجانب الذي يُنسى: بعد التسجيل تستطيع خصم الضريبة التي سدّدتها على مشترياتك من الضريبة المستحقة على مبيعاتك. منشأة مشترياتها كبيرة قد تجد أن التسجيل يخفّض كلفتها الفعلية.
الاحتفاظ بالسجلات. الفواتير والدفاتر والسجلات المحاسبية يجب حفظها بشكل منظّم يسمح باستخراج أي فاتورة بتاريخها ورقمها عند الطلب، وعدم الاحتفاظ بها مخالفة مستقلة لها غرامة تصل إلى 50,000 ريال بحسب جدول العقوبات الرسمي.
غرامة عدم التسجيل وما يترتب عليها
غرامة عدم التقدم بطلب التسجيل في الموعد النظامي هي 10,000 ريال وفق جدول العقوبات الرسمي. لكن الغرامة ليست أثقل ما في الأمر. الأثقل هو أن الضريبة تبقى مستحقة عن الفترة التي كان يجب أن تكون فيها مسجَّلاً — عن مبيعات حصّلتها بأسعار لا تحتوي ضريبة. عملياً تدفع 15% من قيمة تلك المبيعات من ربحك، إضافةً إلى غرامة عدم السداد البالغة 5% عن كل شهر أو جزء منه.
وهناك مخالفة معاكسة يقع فيها البعض: إصدار فاتورة ضريبية وأنت غير مسجَّل. غرامتها تصل إلى 100,000 ريال. فلا تُدرج ضريبة على فواتيرك قبل أن يصبح تسجيلك نافذاً فعلاً.
قائمة مراجعة قبل التسجيل
- احسب مجموع توريداتك الخاضعة لآخر اثني عشر شهراً، مفصولة عن المعفاة.
- راجع قائمة أسعارك: هل ستُعلن الأسعار شاملة الضريبة أم مضافة إليها؟
- تأكد أن نظامك يُصدر فاتورة ضريبية بالبيانات النظامية كاملة.
- افتح حسابي ضريبة المخرجات وضريبة المدخلات في دليل الحسابات.
- درّب من يُصدر الفواتير على التفرقة بين الخاضع والمعفى والصفري.
- احفظ تاريخ نفاذ التسجيل: هو الفاصل بين فاتورة بضريبة وأخرى بلا ضريبة.
- جهّز إجراءً لحفظ الفواتير والسجلات بشكل يمكن استخراجه عند الفحص.
المرجع الرسمي
حد التسجيل وجدول العقوبات والالتزامات تُنشرها هيئة الزكاة والضريبة والجمارك على موقعها: zatca.gov.sa. الحد البالغ 375,000 ريال مستند إلى المادة الخمسين من الاتفاقية الموحدة كما ورد في الأدلة الإرشادية للهيئة.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما حد التسجيل الإلزامي في ضريبة القيمة المضافة؟
375,000 ريال سعودي: يجب على المورّد المقيم التسجيل إذا تجاوز مجموع توريداته الخاضعة للضريبة خلال اثني عشر شهراً هذا المبلغ، استناداً إلى المادة الخمسين من الاتفاقية الموحدة. والحساب يكون على التوريدات الخاضعة بالنسبة الأساسية والصفرية، ولا تدخل فيه التوريدات المعفاة.
هل الحد يُحسب على السنة المالية أم على أي اثني عشر شهراً؟
على أي اثني عشر شهراً متتالية، أي بمجموع متحرك يُراجَع شهرياً. منشأة تبيع 35 ألف ريال شهرياً تتجاوز الحد في شهرها الحادي عشر وليس في نهاية سنتها المالية، ولهذا يلزم تقرير شهري بمجموع التوريدات الخاضعة للأشهر الاثني عشر المنتهية.
ما غرامة عدم التسجيل في الموعد؟
غرامة عدم التقدم بطلب التسجيل 10,000 ريال وفق جدول العقوبات الرسمي. لكن الأثر الأكبر هو أن الضريبة تبقى مستحقة عن مبيعات الفترة التي كان يجب أن تكون فيها مسجَّلاً ولم تحصّلها من عملائك، مع غرامة عدم السداد البالغة 5% عن كل شهر أو جزء منه.
هل أستطيع إصدار فاتورة ضريبية قبل اكتمال تسجيلي؟
لا. إصدار فاتورة ضريبية من غير مسجَّل مخالفة تصل غرامتها إلى 100,000 ريال. لا تُدرج ضريبة على فواتيرك قبل أن يصبح تسجيلك نافذاً، واعتمد تاريخ نفاذ التسجيل فاصلاً بين فواتير بلا ضريبة وفواتير بضريبة.