
غرامات ضريبة القيمة المضافة: الجدول الكامل وكيف تتجنّب كل بند
الجدول الرسمي لغرامات ضريبة القيمة المضافة بكل بنوده ومبالغه، وما يسبّب كل مخالفة فعلياً في العمل اليومي، وكيف تُغلق الثغرة قبل الفحص.
الكاتب:سامي الحيدري
غرامات ضريبة القيمة المضافة لا تأتي من نيّة سيئة في معظم الحالات، بل من ثغرات تشغيلية صغيرة: فاتورة صُدرت بلا بيانات، إشعار دائن لم يُسجَّل، إقرار قُدّم بأرقام تقريبية ثم عُدّل. المشكلة أن الجدول الرسمي يفرض غرامة على كل واحدة من هذه المخالفات بشكل مستقل، فتتراكم. هذا الدليل يستعرض الجدول كما هو، ثم يشرح ما يسبّب كل بند فعلياً وكيف تُغلقه.
الجدول الرسمي لغرامات ضريبة القيمة المضافة
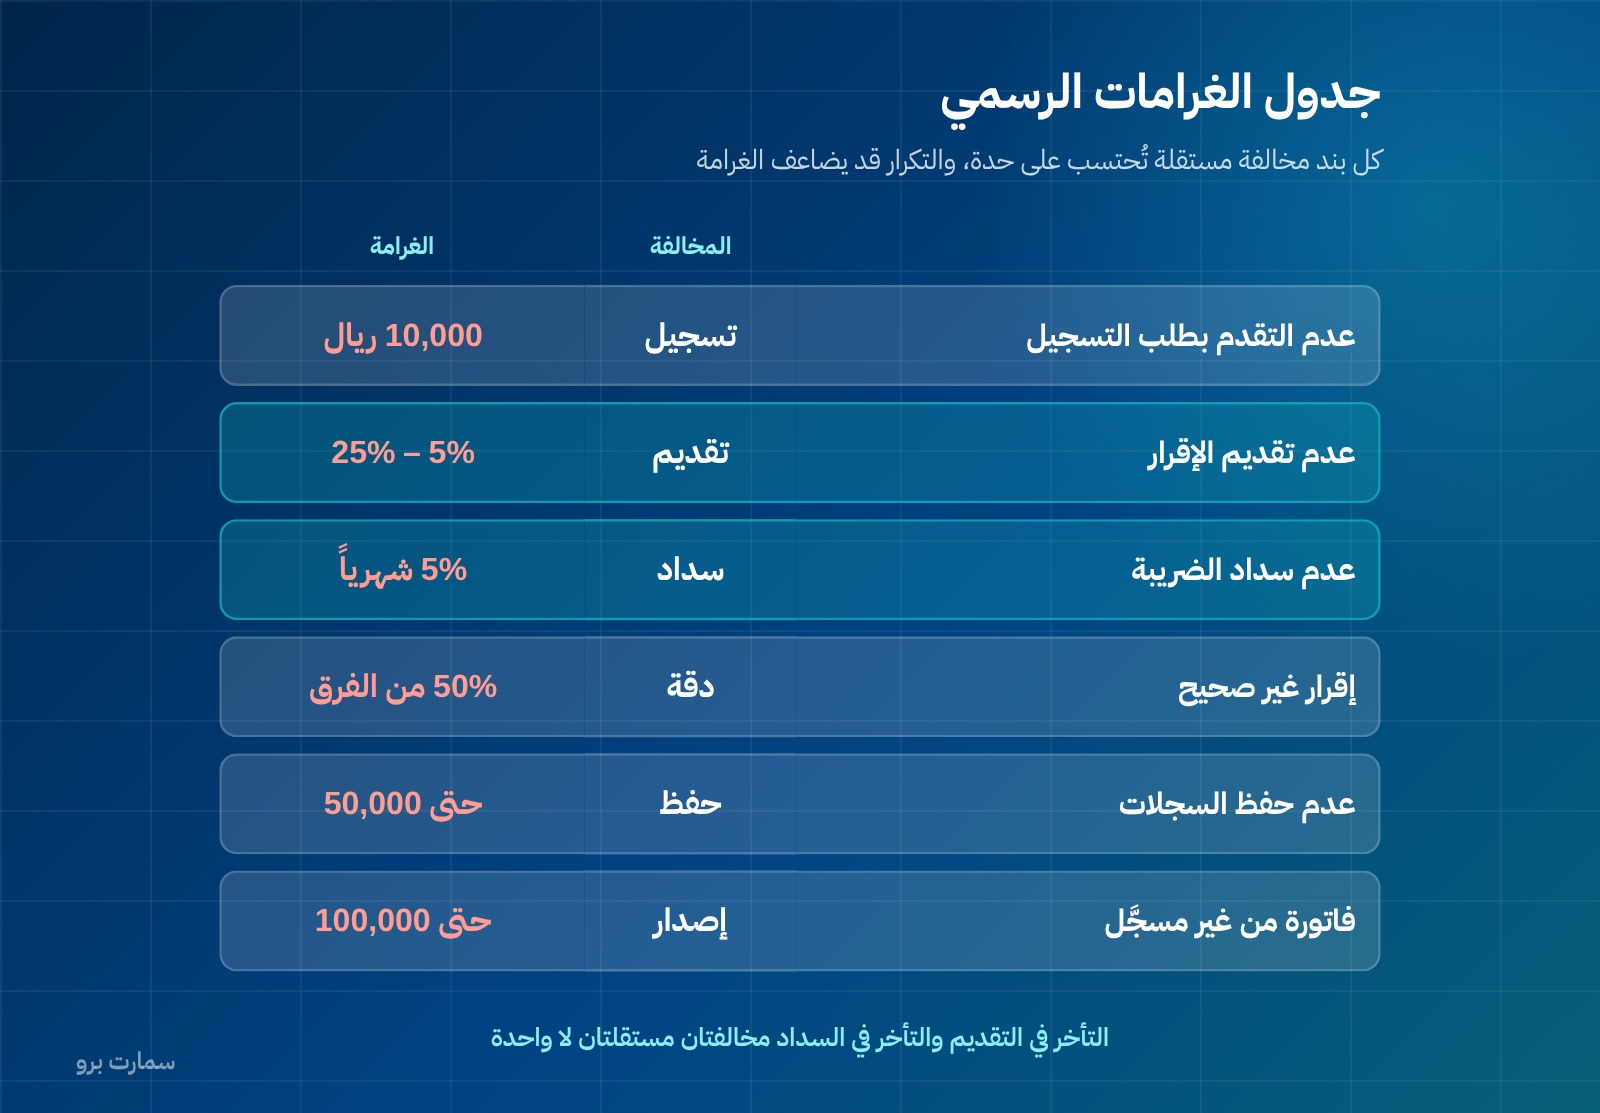
| المخالفة | الغرامة |
|---|---|
| عدم التقدم بطلب التسجيل في الموعد | 10,000 ريال |
| عدم تقديم الإقرار | من 5% إلى 25% من الضريبة التي كان يجب الإقرار عنها |
| عدم سداد الضريبة المستحقة | 5% من الضريبة غير المسددة عن كل شهر أو جزء من شهر |
| إصدار فاتورة ضريبية من غير مسجَّل | حتى 100,000 ريال |
| عدم الاحتفاظ بالفواتير والدفاتر والسجلات المحاسبية | حتى 50,000 ريال |
| منع أو إعاقة موظفي الهيئة عن أداء مهامهم | حتى 50,000 ريال |
| مخالفة أي حكم آخر في النظام أو اللائحة | حتى 50,000 ريال |
| إقرار غير صحيح أو تعديل يقلّل المبلغ المستحق | 50% من الفرق بين الضريبة المحسوبة والمستحقة |
| تقديم مستندات مزيفة للتهرب أو للحصول على استرداد غير مستحق | لا تقل عن الضريبة المستحقة وتصل إلى ثلاثة أضعاف قيمة السلع أو الخدمات |
| نقل سلع إلى المملكة أو منها بلا سداد الضريبة المستحقة | لا تقل عن الضريبة المستحقة وتصل إلى ثلاثة أضعاف قيمة السلع أو الخدمات |
وهناك قاعدة تشديد مهمة: إذا تكرّرت المخالفة نفسها خلال ثلاث سنوات من تاريخ القرار النهائي للهيئة فقد تُضاعف الغرامة المفروضة بموجب ذلك القرار.
التفرقة التي تُكلّف كثيراً: التقديم والسداد مخالفتان
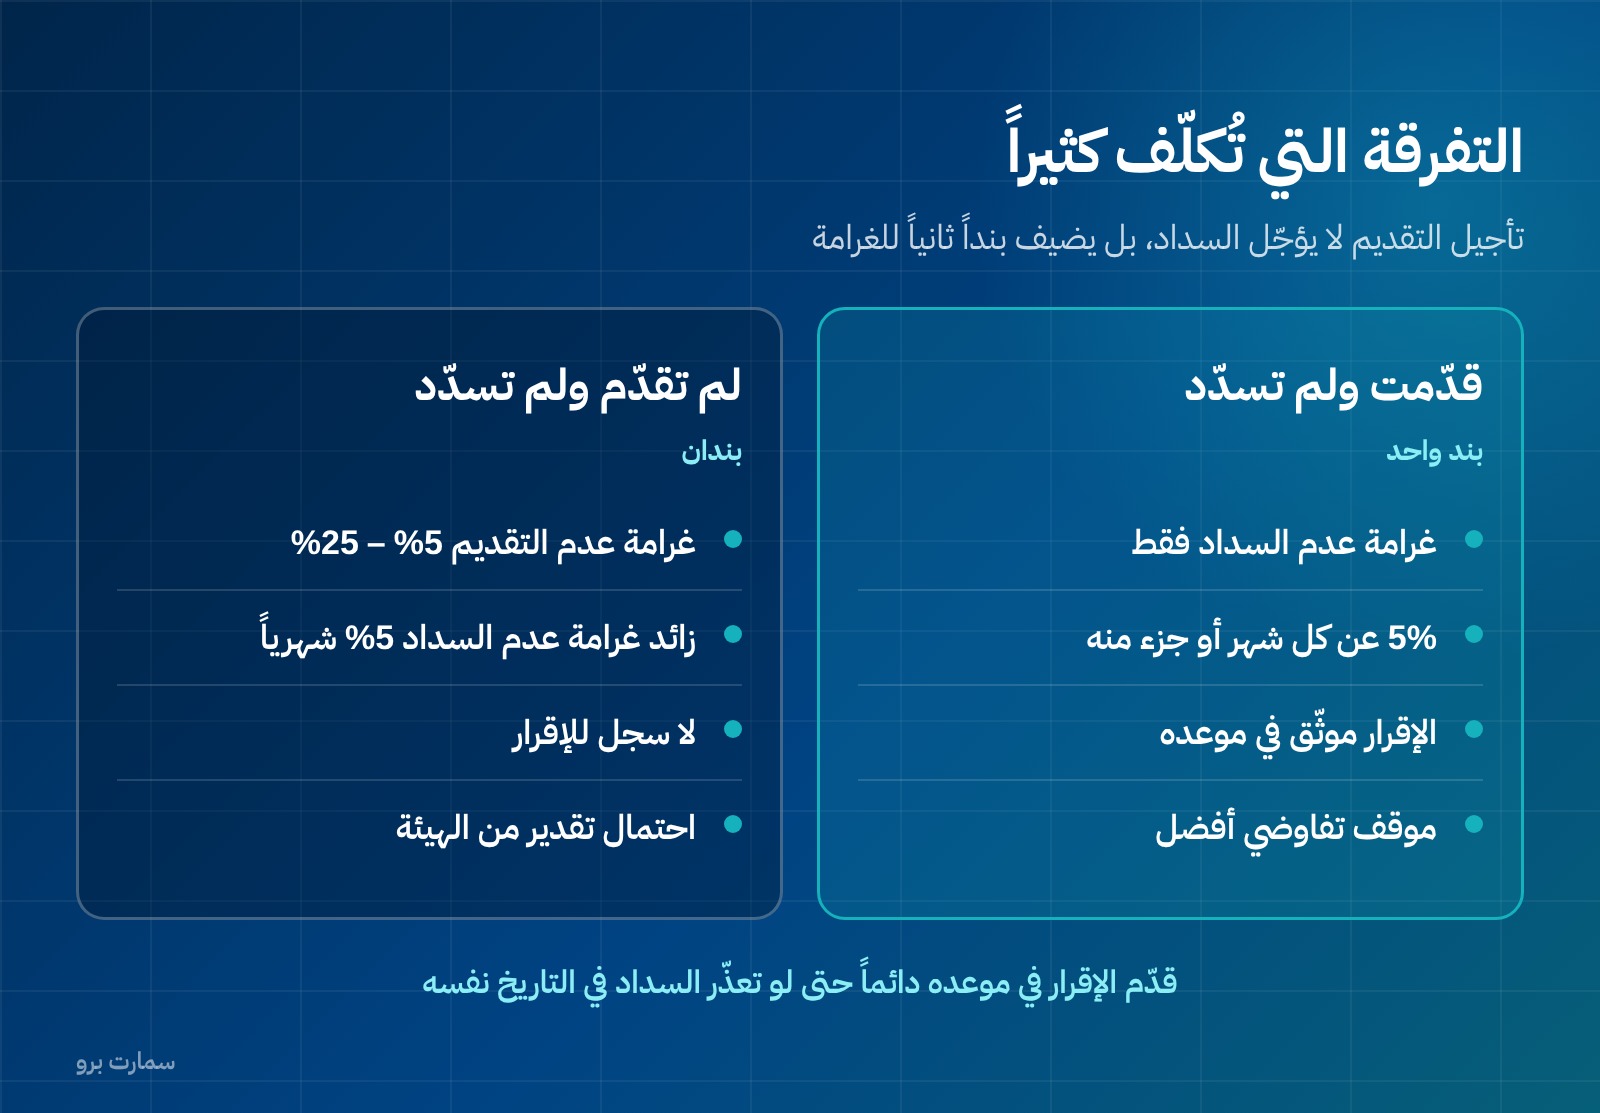
أكثر خطأ في الفهم أن المنشأة تظن أن تأخرها يُحسب مرة واحدة. الجدول يفصل:
- عدم التقديم: 5% إلى 25% من الضريبة التي كان يجب الإقرار عنها.
- عدم السداد: 5% عن كل شهر أو جزء من شهر.
أي أن تأخراً واحداً قد يُنتج غرامتين مستقلتين. والنتيجة العملية: إذا كانت سيولتك لا تسمح بالسداد في الموعد، فتقديم الإقرار في موعده يبقى ضرورياً — تأجيل التقديم لا يؤجّل شيئاً، بل يضيف بنداً. المواعيد مفصّلة في الإقرار الضريبي: المواعيد والحقول.
بند الـ50%: لماذا الإقرار التقريبي أغلى من الدقيق
البند الذي يفوت كثيرين هو «إقرار غير صحيح أو تعديل يقلّل المستحق»، وغرامته 50% من الفرق. معناه العملي أن الطريقة المتبعة في بعض المنشآت — قدّم رقماً تقريبياً الآن وصحّحه لاحقاً — تحمل غرامة تساوي نصف الفرق إذا كان التصحيح في اتجاه التخفيض.
السبب التشغيلي لهذا الخطأ معروف: الدفاتر لا تعطي الأرقام جاهزة عند إغلاق الفترة، فيُجمع تقدير. والعلاج ليس في الحرص عند التقديم بل في البناء المحاسبي: حسابان منفصلان لضريبة المخرجات والمدخلات، كل فاتورة تُنشئ قيدها تلقائياً، وميزان مراجعة يعطيك الرصيدين بضغطة واحدة.
ما يسبّب كل مخالفة في العمل اليومي
عدم التسجيل: عدم مراقبة حد الـ375,000 ريال على اثني عشر شهراً متحركة. التفصيل في التسجيل في ضريبة القيمة المضافة.
فاتورة من غير مسجَّل: إدراج ضريبة على الفواتير قبل نفاذ التسجيل، أو استمرار الإصدار بعد إلغاء التسجيل.
عدم الاحتفاظ بالسجلات: الاعتماد على ملفات متفرقة وأجهزة شخصية. عند الطلب لا يمكن استخراج فاتورة بتاريخها ورقمها.
الإقرار غير الصحيح: خصم ضريبة مدخلات غير قابلة للخصم. الحالات المستثناة في خصم ضريبة المدخلات.
فروق تظهر عند الفحص: إشعارات دائنة ومدينة غير مُسجَّلة، وفواتير سُجّلت في فترة غير فترة استحقاقها. الفاتورة تُدرج في الفترة التي وقع فيها الاستحقاق لا الفترة التي أُدخلت فيها للنظام، وتسجيل فاتورة متأخرة يعني أنك أقررت عنها في الفترة الخطأ ولو كان المجموع السنوي صحيحاً.
منع أو إعاقة موظفي الهيئة: لا يُقصد بها المواجهة المباشرة فقط. التأخر في تسليم مستندات مطلوبة أو تعذّر الوصول إلى السجلات في موعد الفحص يُقرأ ضمن هذا البند عملياً، وغرامته تصل إلى 50,000 ريال.
كيف تُغلق الثغرات قبل الفحص
- راقب حد التسجيل بتقرير شهري لمجموع اثني عشر شهراً متحرك.
- قدّم الإقرار في موعده دائماً، حتى إذا تعذّر السداد في الموعد نفسه.
- اجعل كل فاتورة بيع وشراء تُنشئ قيدها تلقائياً بلا إدخال يدوي للضريبة.
- افصل المصاريف غير القابلة للخصم في حسابات لا تمسّ ضريبة المدخلات.
- سجّل كل إشعار دائن ومدين مربوطاً بفاتورته الأصلية.
- أغلق الفترة في النظام فعلياً فلا تُسجَّل فيها فواتير بعد التقديم.
- احفظ نسخة من كل إقرار مع أرصدة الحسابات التي استُخرج منها.
- اختبر استخراج فاتورة واحدة بتاريخها ورقمها: إن لم تستطع في دقيقة فالسجلات ليست جاهزة.
- راجع بنود الجدول سنوياً مع من يُعدّ الإقرار، فقاعدة التكرار خلال ثلاث سنوات تُضاعف الغرامة.
معظم بنود الجدول تُغلق بإعداد صحيح مرة واحدة، لا بجهد شهري. والمنشآت التي تدفع غرامات متكررة تدفعها عادةً على البند نفسه، وهنا تحديداً تعمل قاعدة المضاعفة.
المرجع الرسمي
جدول العقوبات والغرامات تُنشره هيئة الزكاة والضريبة والجمارك على موقعها: zatca.gov.sa، والمبالغ والنِّسب أعلاه مأخوذة منه كما هي. أي تعديل لاحق يُعتمد من الصفحة الرسمية نفسها، ولا تُقاس العقوبات بالتجربة أو بما يُروى من حالات.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
هل التأخر في التقديم والتأخر في السداد غرامة واحدة؟
لا، مخالفتان مستقلتان في الجدول الرسمي. عدم تقديم الإقرار غرامته من 5% إلى 25% من الضريبة التي كان يجب الإقرار عنها، وعدم سداد الضريبة المستحقة غرامته 5% عن كل شهر أو جزء من شهر. لذلك يبقى تقديم الإقرار في موعده ضرورياً حتى إذا تعذّر السداد.
ما غرامة الإقرار غير الصحيح؟
50% من الفرق بين الضريبة المحسوبة والضريبة المستحقة، وتنطبق كذلك على تعديل إقرار بطريقة تقلّل المبلغ المستحق. وهذا يجعل الإقرار الدقيق من المرة الأولى أقل تكلفة من تقديم رقم تقريبي ثم تصحيحه لاحقاً.
هل تُضاعف الغرامة عند التكرار؟
نعم. إذا تكرّرت المخالفة نفسها خلال ثلاث سنوات من تاريخ القرار النهائي للهيئة فقد تُضاعف الغرامة المفروضة بموجب ذلك القرار. والمنشآت التي تتكرر عليها الغرامات تتكرر عادةً على البند نفسه، وهنا تعمل هذه القاعدة.
ما غرامة عدم الاحتفاظ بالفواتير والسجلات؟
تصل إلى 50,000 ريال، وهي مخالفة مستقلة عن رفض خصم ضريبة المدخلات. الاختبار العملي بسيط: اطلب من فريقك استخراج فاتورة واحدة بتاريخها ورقمها؛ إذا لم يتم ذلك في دقيقة فالسجلات ليست جاهزة للفحص.