
مخصص نهاية الخدمة: لماذا تحتاجه وكيف تحتسبه شهرياً
مخصص نهاية الخدمة يمنع ظهور أرباح وهمية ثم خسارة مفاجئة. كيف يُحتسب شهرياً، القيود بالأرقام، وكيف يُعالَج عند الانفصال.
سامي الحيدري
مخصص نهاية الخدمة هو الفرق بين منشأة تعرف التزاماتها ومنشأة تكتشفها فجأة. فمكافأة نهاية الخدمة ليست حدثاً يقع يوم الانفصال، بل التزام يتكوّن شهراً بعد شهر طوال خدمة الموظف.
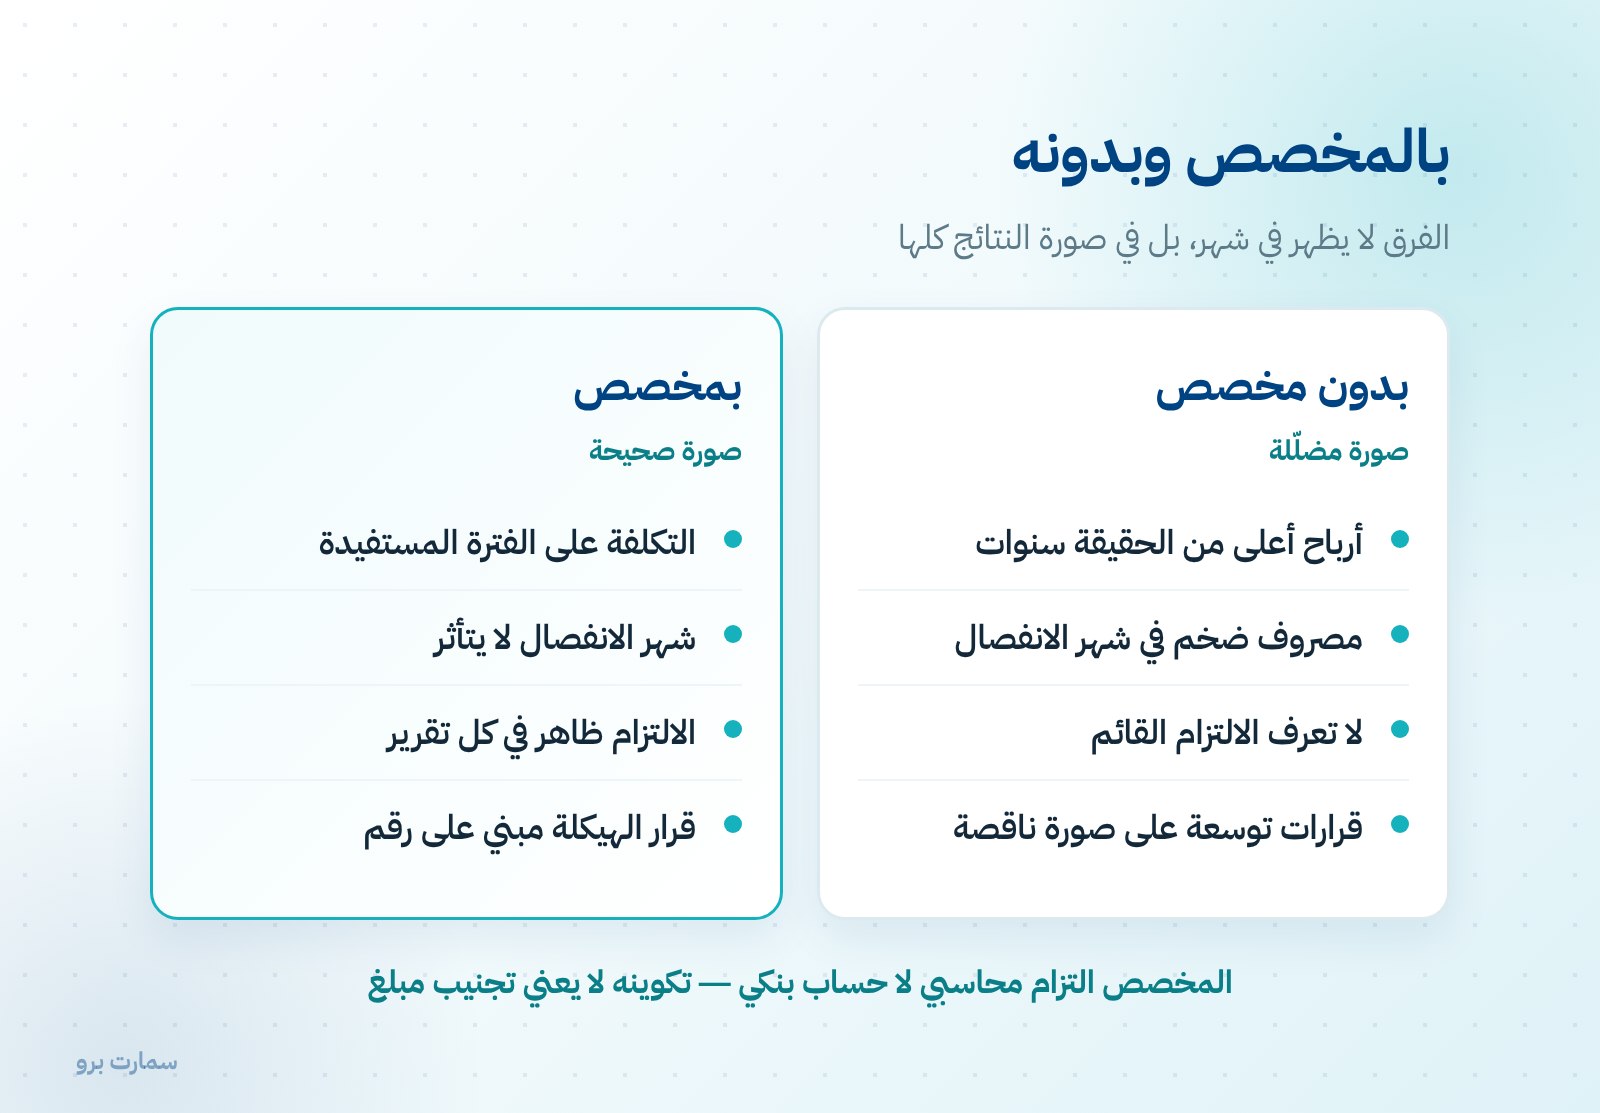
ومن لا يكوّن المخصص يُظهر أرباحاً أعلى من الحقيقة طوال سنوات، ثم يسجّل مصروفاً ضخماً في شهر واحد لا علاقة له بأداء ذلك الشهر.
مخصص نهاية الخدمة: لماذا هو ضروري؟
تخيّل منشأة فيها عشرون موظفاً بمتوسط خدمة ست سنوات ومتوسط أجر 9,000 ريال. التزام المكافأة القائم عليها يقارب:
- لكل موظف: (5 × 0.5 × 9,000) + (1 × 1 × 9,000) = 31,500 ريال
- للعشرين: 630,000 ريال
هذا مبلغ قائم على المنشأة اليوم، وإن لم يظهر في دفاترها. وقرار كتوسعة أو توزيع أرباح يُتخذ دون معرفته قرار مبني على صورة ناقصة.
كيف يُحتسب شهرياً؟
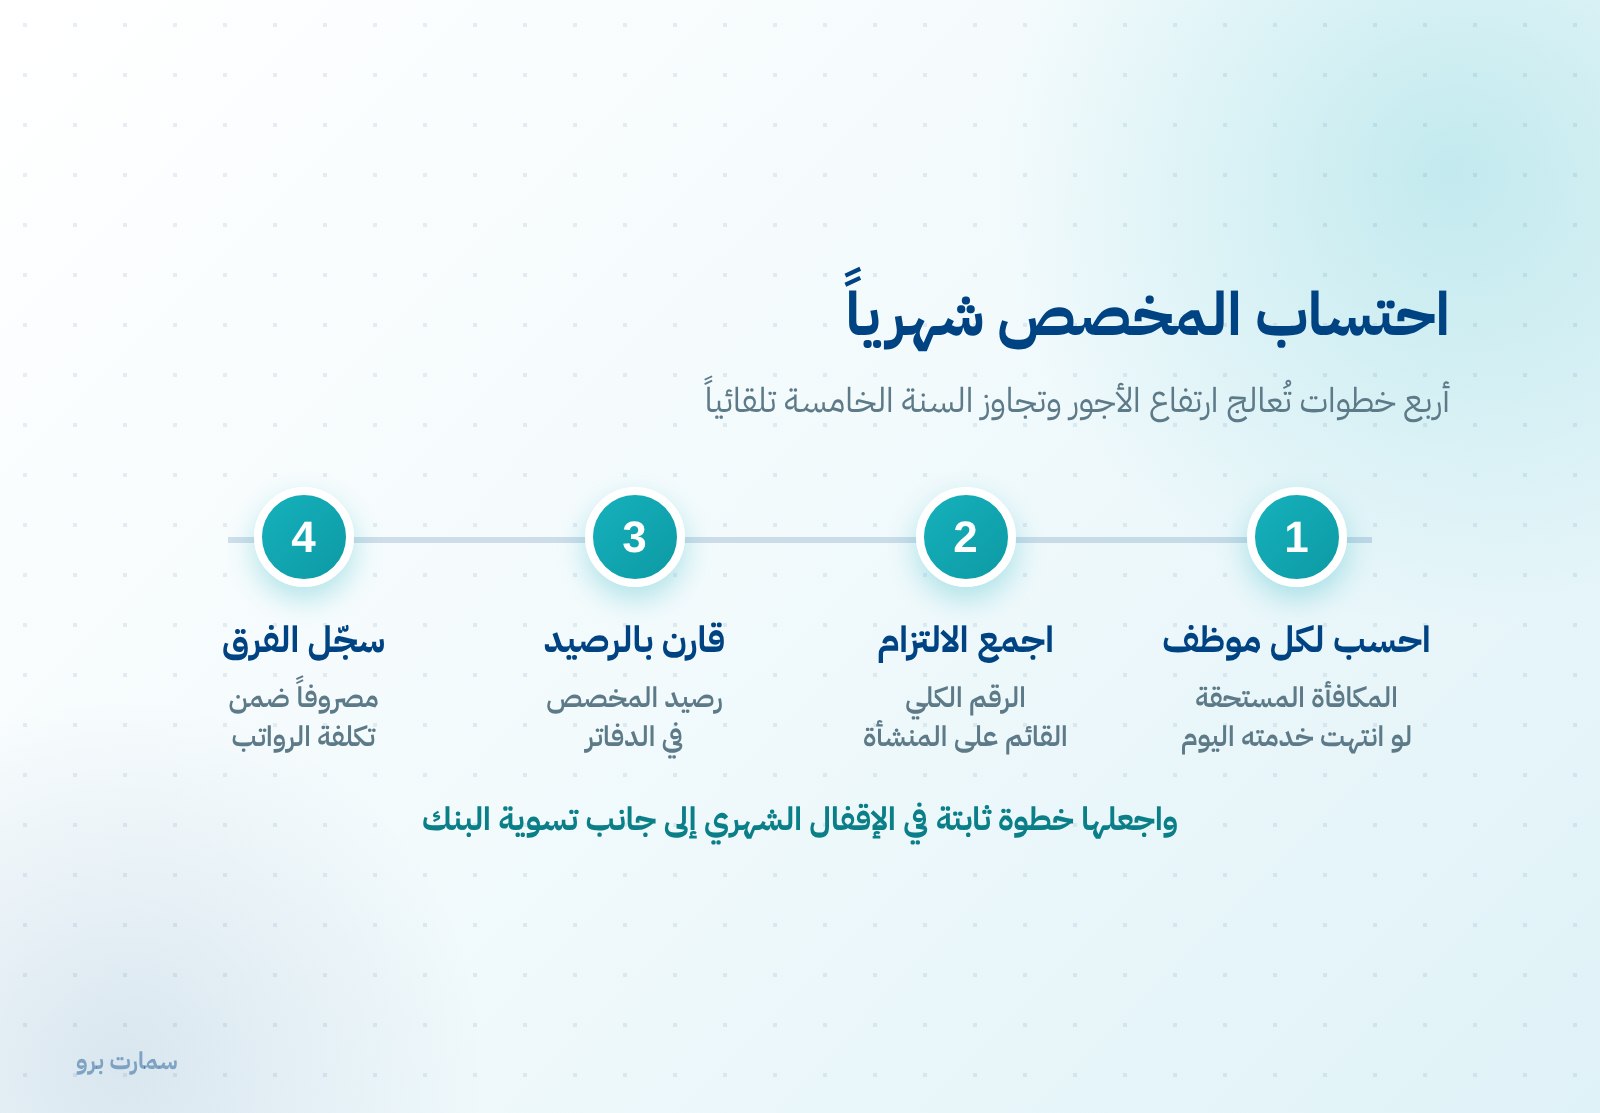
الطريقة السليمة أن تُعيد حساب الالتزام الكلي في نهاية كل شهر، ثم تسجّل الفرق بينه وبين رصيد المخصص الحالي.
| الخطوة | المضمون |
|---|---|
| 1 | احسب المكافأة المستحقة لكل موظف لو انتهت خدمته اليوم |
| 2 | اجمعها لتحصل على الالتزام الكلي |
| 3 | قارنها برصيد المخصص في الدفاتر |
| 4 | سجّل الفرق مصروفاً ضمن تكلفة الرواتب |
وهذه الطريقة تعالج أمرين تلقائياً: ارتفاع الأجور، الذي يرفع الالتزام عن سنوات سابقة، وتجاوز السنة الخامسة، الذي يضاعف معامل الاستحقاق.
مثال بالأرقام
منشأة رصيد مخصصها في بداية الشهر 400,000 ريال. وعند إعادة الحساب في نهاية الشهر بلغ الالتزام 412,000:
| الحساب | مدين | دائن |
|---|---|---|
| مصروف مكافأة نهاية الخدمة | 12,000 | |
| مخصص مكافأة نهاية الخدمة | 12,000 |
والرقم 12,000 ليس اعتباطياً: هو استحقاق الشهر الواحد لكل الموظفين، مضافاً إليه أثر أي زيادة في الرواتب وأي موظف تجاوز السنة الخامسة.
القيد عند الانفصال
حين تنتهي خدمة موظف وتُصرف مكافأته، لا يُسجَّل مصروف جديد، بل يُخفَّض المخصص:
| الحساب | مدين | دائن |
|---|---|---|
| مخصص مكافأة نهاية الخدمة | المبلغ المصروف | |
| البنك أو الرواتب مستحقة الدفع | المبلغ المصروف |
وهذا هو جوهر الفائدة: شهر الانفصال لا يتأثر، لأن التكلفة حُمِّلت على الأشهر التي استفادت من العمل فعلاً.
وإذا اختلف المصروف عن المخصص — كأن يستقيل الموظف فيستحق جزءاً فقط — تُسوَّى الفروق بتعديل المخصص صعوداً أو هبوطاً. راجع مكافأة نهاية الخدمة عند الاستقالة.
هل يُحتسب المخصص على الكامل أم على المتوقع؟
هذا سؤال تقدير. أسلوبان شائعان:
- الأسلوب المتحفظ: احتساب الالتزام كاملاً كما لو انتهت خدمة الجميع اليوم بإنهاء من صاحب العمل.
- الأسلوب المعدَّل: احتساب الالتزام مع مراعاة احتمالات الاستقالة ونسبها المتدرّجة.
الأول أبسط وأكثر تحفظاً، والثاني أقرب للواقع لكنه يحتاج افتراضات موثّقة. والمهم ثبات الأسلوب لا تغييره من سنة لأخرى، لأن تغييره يجعل المقارنة بين الفترات بلا معنى.
وفي المنشآت الكبيرة أو الخاضعة لمراجعة، تُستخدم طرق تقدير أكثر تفصيلاً تأخذ في الحسبان معدلات دوران العمالة وافتراضات أخرى، وهذه مسألة تُحسم مع المراجع لا داخل قسم الرواتب.
أين يظهر المخصص في القوائم؟
في قائمة المركز المالي ضمن الالتزامات، وغالباً في الالتزامات غير المتداولة إلا ما يُتوقّع سداده خلال سنة.
وفي قائمة الدخل يظهر أثره ضمن مصروف الرواتب أو في بند مستقل، بحسب ما تعرضه المنشأة.
هل يجب تمويل المخصص نقداً؟
المخصص التزام محاسبي لا حساب بنكي. تكوينه لا يعني تجنيب مبلغ.
لكن منشأة فيها التزام كبير ولا سيولة مقابله تواجه مشكلة حقيقية عند موجة انفصالات. ولهذا تختار بعض المنشآت تجنيب جزء من المبلغ فعلاً، وهو قرار إداري لا متطلب محاسبي.
خمس علامات أن معالجتك غير سليمة
- مصروف المكافأة يظهر فقط في الأشهر التي فيها انفصالات.
- رصيد المخصص لم يتغيّر منذ أشهر رغم استمرار الموظفين.
- لا تعرف الالتزام القائم إلا بحساب يدوي يستغرق يوماً.
- زيادات الرواتب لا تنعكس على المخصص.
- لا يوجد تقرير يعرض الالتزام لكل موظف.
كيف تجعلها عملية شهرية؟
اجعل إعادة احتساب الالتزام خطوة ثابتة في الإقفال الشهري، إلى جانب تسوية البنك ومطابقة الذمم. والنظام الذي يحتسب المكافأة لكل موظف من تاريخ مباشرته وأجره الحالي يحوّل هذه الخطوة إلى تقرير يُستخرج في دقيقة.
والفائدة تتجاوز الدفاتر: معرفة الالتزام القائم قبل أي قرار بإعادة هيكلة أو تقليص تغيّر القرار نفسه أحياناً. راجع خطوات الدورة المحاسبية وقيد الرواتب.
الفرق بين المخصص والاحتياطي
الخلط بين المصطلحين شائع. المخصص تقدير لالتزام قائم ومعلوم السبب مجهول المبلغ الدقيق، وتكوينه إلزامي لأن الالتزام موجود فعلاً. أما الاحتياطي فتجنيب من الأرباح لغرض مستقبلي، وتكوينه قرار من الملاك.
ومكافأة نهاية الخدمة من النوع الأول بلا جدال: الموظف يعمل اليوم، والحق ينشأ اليوم، والمبلغ وحده هو ما يُقدَّر. ولهذا لا يصح تأجيل تكوينه بحجة أن الأرباح لا تسمح.
ماذا لو كانت المنشأة لم تكوّنه أصلاً؟
منشأة قائمة منذ سنوات بلا مخصص تواجه سؤالاً عملياً: هل تُحمّل الالتزام كله على سنة واحدة؟
التصحيح يكون بالاعتراف بالالتزام القائم كاملاً، ومعالجة أثر السنوات السابقة بحسب المعايير المطبّقة لدى المنشأة وبالتنسيق مع مراجعها. والمهم ألا يُؤجَّل التصحيح أكثر، لأن الفجوة تتسع كل شهر.
المرجع الرسمي
قواعد استحقاق مكافأة نهاية الخدمة التي يُبنى عليها المخصص منصوص عليها في نظام العمل المنشور لدى وزارة الموارد البشرية والتنمية الاجتماعية. أما أسلوب القياس والعرض في القوائم المالية فيُحسم وفق المعايير المحاسبية المطبّقة لدى المنشأة ومع مراجعها.
اقرأ أيضاً
الأسئلة الشائعة
ما هو مخصص نهاية الخدمة؟
التزام محاسبي يُكوَّن شهرياً ليعكس مكافأة نهاية الخدمة المستحقة للموظفين عن المدة التي عملوها فعلاً. غرضه تحميل التكلفة على الفترات التي استفادت من عملهم بدل ظهورها دفعة واحدة في شهر الانفصال.
كيف يُحتسب مخصص نهاية الخدمة شهرياً؟
بإعادة حساب المكافأة المستحقة لكل موظف لو انتهت خدمته اليوم، وجمعها للحصول على الالتزام الكلي، ثم مقارنتها برصيد المخصص وتسجيل الفرق مصروفاً. وهذه الطريقة تعالج ارتفاع الأجور وتجاوز السنة الخامسة تلقائياً.
ما القيد عند صرف المكافأة؟
لا يُسجَّل مصروف جديد، بل يُخفَّض المخصص: مخصص مكافأة نهاية الخدمة مديناً والبنك دائناً. فشهر الانفصال لا يتأثر لأن التكلفة حُمِّلت سابقاً. وإذا اختلف المصروف عن المخصص تُسوَّى الفروق بتعديله.
هل يجب تجنيب مبلغ نقدي للمخصص؟
لا. المخصص التزام محاسبي لا حساب بنكي، وتكوينه لا يعني تجنيب مبلغ. لكن منشأة بالتزام كبير بلا سيولة مقابلة تواجه مشكلة حقيقية عند موجة انفصالات، ولهذا تختار بعض المنشآت التجنيب الفعلي كقرار إداري.