
حساب مكافأة نهاية الخدمة في السعودية: المعادلة والأمثلة
حساب مكافأة نهاية الخدمة يقوم على معادلتين لا واحدة. الشرح بالأمثلة بالأرقام، وعلى أي أجر تُحسب، ومتى تسقط، ومتى تُصرف.
سامي الحيدري
حساب مكافأة نهاية الخدمة يقوم على معادلتين لا معادلة واحدة، وهذا أصل أغلب الخلافات بين المنشأة والموظف عند الانفصال. نظام العمل يفرّق بين السنوات الخمس الأولى وما بعدها، ويعطي كل فترة معاملاً مختلفاً.
والقاعدة باختصار: نصف شهر عن كل سنة من السنوات الخمس الأولى، وشهر كامل عن كل سنة بعدها، وتُحسب على الأجر الأخير، ويُدفع عن أجزاء السنة بنسبة ما قضاه الموظف منها.
حساب مكافأة نهاية الخدمة: المعادلة
| مدة الخدمة | المعامل | الناتج |
|---|---|---|
| أول خمس سنوات | نصف شهر عن كل سنة | حتى 2.5 شهر |
| ما بعد الخمس | شهر كامل عن كل سنة | شهر لكل سنة |
| أجزاء السنة | بالتناسب | بنسبة الأيام |
والخطأ الشائع تطبيق معامل واحد على كل سنوات الخدمة. من خدم ثماني سنوات لا يستحق أربعة أشهر (ثمانية × نصف)، ولا ثمانية أشهر (ثمانية × شهر)، بل خمسة ونصف.
ثلاثة أمثلة بالأرقام
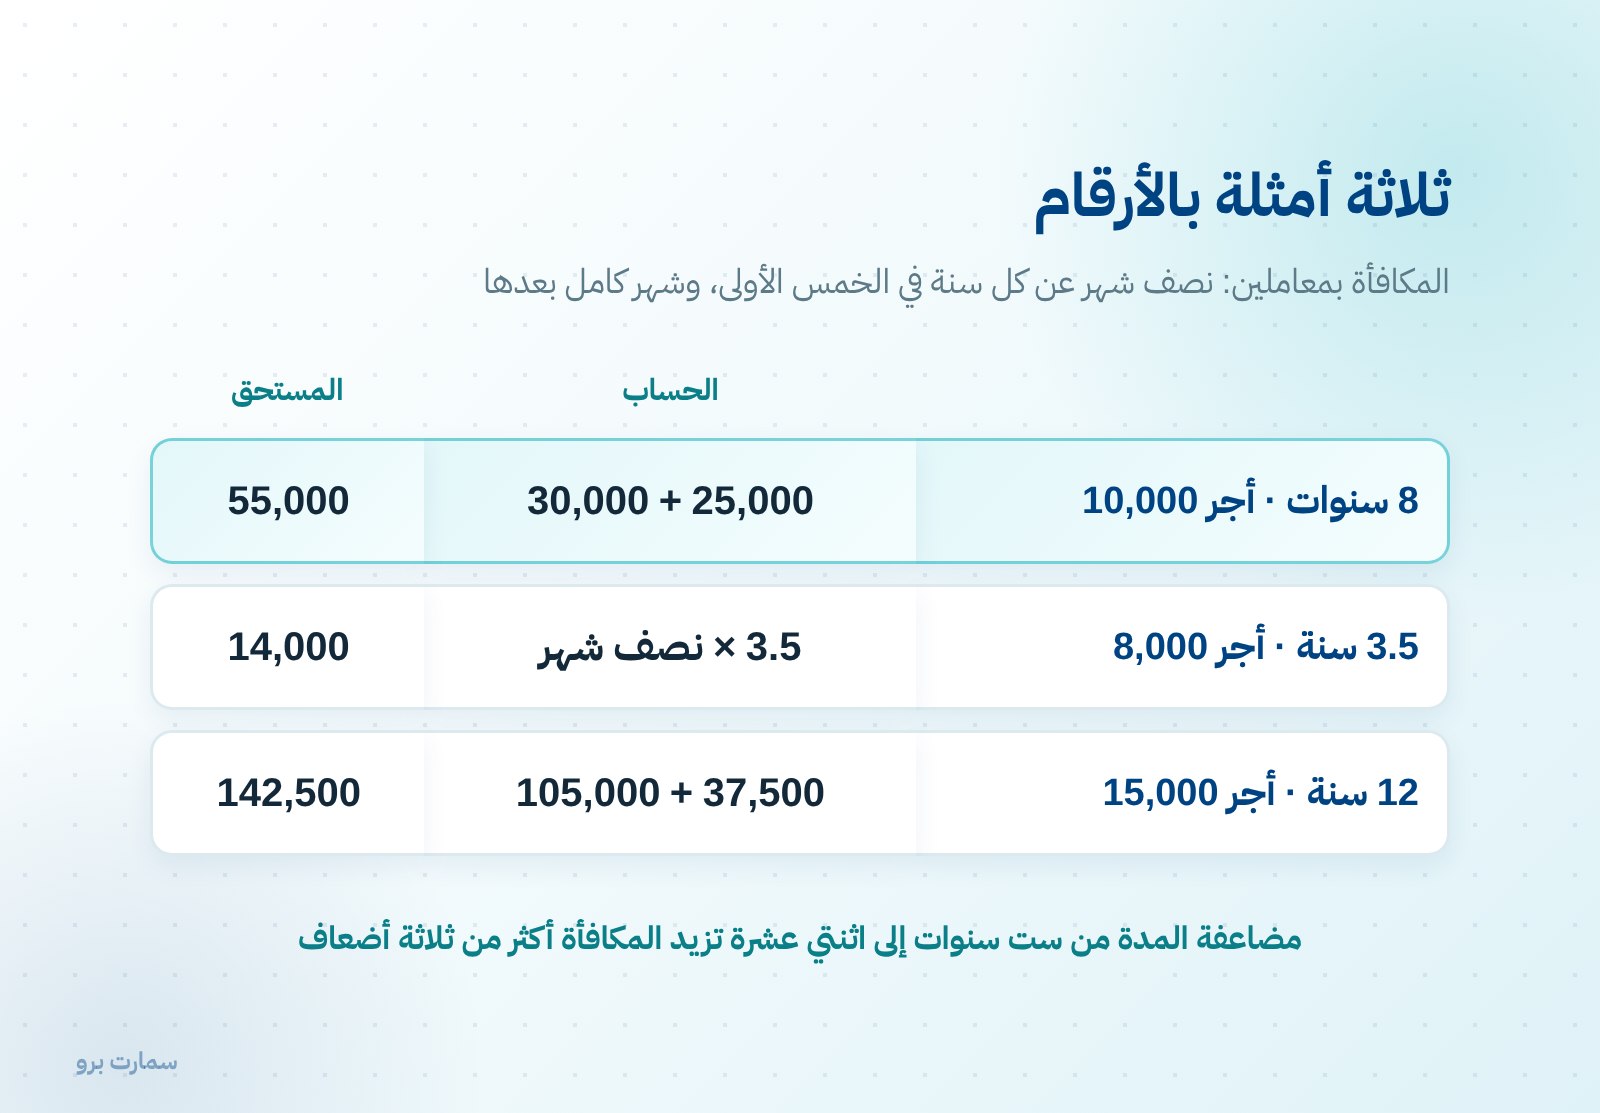
المثال الأول — ثماني سنوات بأجر أخير 10,000 ريال:
- الخمس الأولى: 5 × 0.5 × 10,000 = 25,000
- الثلاث التالية: 3 × 1 × 10,000 = 30,000
- المجموع: 55,000 ريال
المثال الثاني — ثلاث سنوات وستة أشهر بأجر أخير 8,000 ريال:
- 3.5 × 0.5 × 8,000 = 14,000 ريال
كل المدة داخل الخمس الأولى، والنصف سنة يُحسب بالتناسب لا يُهمل ولا يُقرَّب إلى سنة.
المثال الثالث — اثنتا عشرة سنة بأجر أخير 15,000 ريال:
- الخمس الأولى: 5 × 0.5 × 15,000 = 37,500
- السبع التالية: 7 × 1 × 15,000 = 105,000
- المجموع: 142,500 ريال
لاحظ كيف تتسارع المكافأة بعد السنة الخامسة. مضاعفة مدة الخدمة من ست سنوات إلى اثنتي عشرة لا تضاعف المكافأة بل تزيدها أكثر من ثلاثة أضعاف.
على أي أجر تُحسب؟
تُحسب على الأجر الأخير، والمقصود به الأجر بمفهومه النظامي: الأساس مضافاً إليه ما يُدفع بصفة دورية من بدلات وزيادات، لا الأجر الأساس وحده.
وهنا استثناء مهم يغفل عنه كثيرون: يجوز الاتفاق كتابةً على استبعاد العمولات ونسب المبيعات وما شابهها من وعاء المكافأة. وبدون اتفاق مكتوب تدخل في الحساب.
وأثر ذلك كبير في المنشآت التجارية. مندوب مبيعات أجره الثابت 6,000 ريال وعمولاته الشهرية تقارب 9,000 — الفرق في وعاء المكافأة بين وجود الاتفاق وغيابه قد يبلغ أضعاف الراتب الثابت. فالبند يُكتب في العقد عند التوقيع، لا يُناقَش عند الانفصال.
متى لا تُستحق المكافأة؟
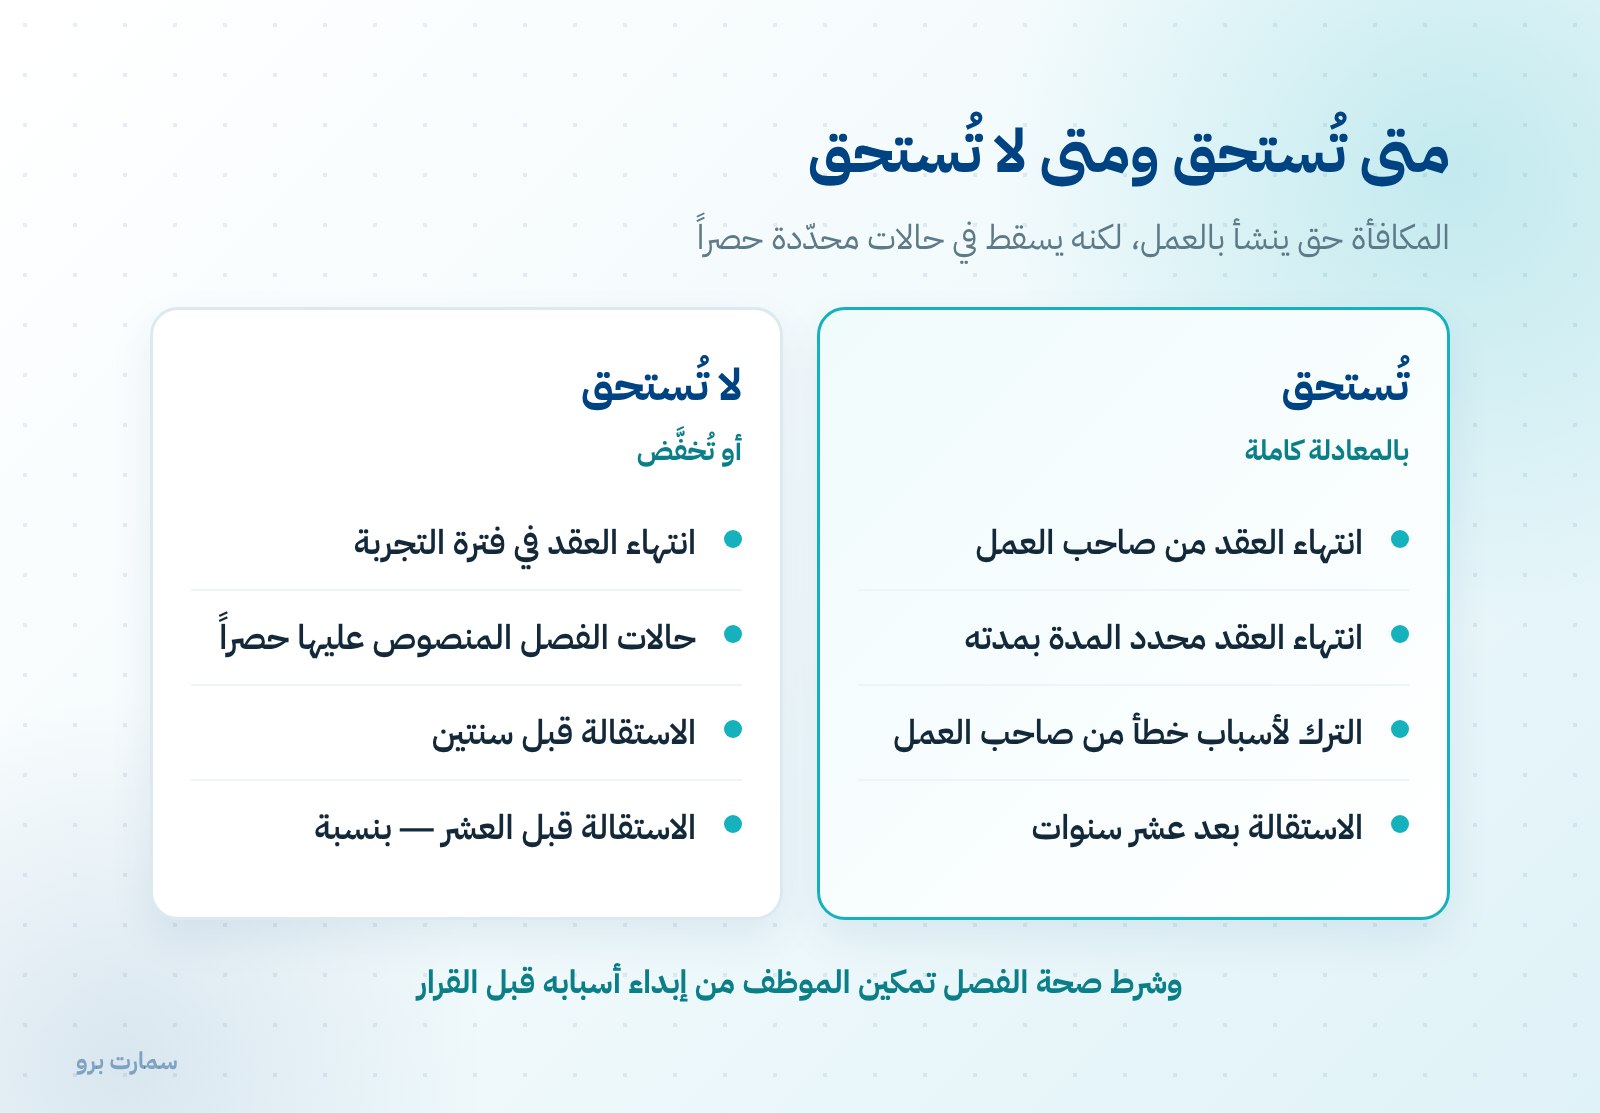
- خلال فترة التجربة: انتهاء العقد في أثنائها لا يُنشئ مكافأة.
- في حالات الفصل المنصوص عليها: يسمح النظام بإنهاء العقد دون مكافأة ولا إشعار في حالات محددة على سبيل الحصر، منها الاعتداء، والتزوير للحصول على العمل، والغياب المتجاوز للحدود بعد إنذار كتابي، وإفشاء الأسرار.
- الاستقالة قبل سنتين: لا مكافأة. وما بعدها يستحق الموظف نسبة متدرّجة، التفصيل في مكافأة نهاية الخدمة عند الاستقالة.
وشرط صحة الفصل في الحالات المنصوص عليها أن يُمكَّن الموظف من إبداء أسبابه قبل القرار. إغفال هذه الخطوة يُضعف موقف المنشأة مهما كانت المخالفة ثابتة.
متى تُصرف؟
يلتزم صاحب العمل بدفع الأجور وجميع المستحقات خلال أسبوع من انتهاء العلاقة إذا كان هو من أنهى العقد، وخلال أسبوعين إذا كان الموظف هو من أنهاه. وله أن يحسم ما على الموظف من ديون متعلقة بالعمل.
وهذه المهلة قصيرة عملياً. منشأة تحتسب المكافأة بعد انتهاء الخدمة تجد نفسها أمام أسبوع واحد لجمع البيانات والمراجعة والصرف، ولهذا يُفترض أن يكون الرقم جاهزاً في الدفاتر قبل الحدث لا بعده.
المكافأة ليست مصروفاً مفاجئاً
الخطأ المحاسبي الأكثر كلفة هو معاملة المكافأة كمصروف يظهر في شهر الانفصال. فالاستحقاق يتكوّن عبر سنوات الخدمة، ومعالجته الصحيحة تكوين مخصص يُحمَّل شهرياً على نتائج الفترة التي استفادت من عمل الموظف.
وبدون المخصص تظهر أرباح مضخّمة طوال سنوات، ثم خسارة مفاجئة في شهر واحد. التفصيل في مخصص نهاية الخدمة.
ماذا عن بقية المستحقات؟
المكافأة بند واحد في تسوية نهاية الخدمة، ومعها:
- رصيد الإجازة السنوية غير المستخدم، يُدفع نقداً بنسبة ما استحقه الموظف.
- أجر مهلة الإشعار إن لم تُراعَ.
- أجر الأيام المشتغلة في الشهر الأخير.
- تذكرة العودة لغير السعودي بحسب العقد.
وتخصم منها السلف القائمة والعهد غير المسلَّمة. التفصيل الكامل في تسوية نهاية الخدمة.
أربعة أخطاء متكرّرة
- تقريب مدة الخدمة إلى سنة كاملة صعوداً أو هبوطاً، بينما النظام يوجب التناسب.
- الحساب على الأجر الأساس وحده مع وجود بدلات دورية تدخل في مفهوم الأجر.
- تطبيق معامل واحد على كل السنوات بدل التفريق بين الخمس الأولى وما بعدها.
- إغفال الاتفاق المكتوب على استبعاد العمولات، ثم المفاجأة بحجم الوعاء عند الانفصال.
كيف تجعل الرقم جاهزاً دائماً؟
احتسب المكافأة المستحقة لكل موظف شهرياً لا عند الانفصال، واعرضها في تقرير واحد يُراجع مع الإقفال الشهري. والنظام الذي يحتسب الاستحقاق آلياً من تاريخ المباشرة والأجر الحالي يحوّل هذه العملية من مشروع إلى رقم يظهر مع بقية التقارير.
والفائدة ليست محاسبية فقط: معرفة الالتزام القائم قبل أي قرار بإعادة الهيكلة أو تقليص الفريق تغيّر القرار نفسه أحياناً.
المرجع الرسمي
أحكام مكافأة نهاية الخدمة وحالات سقوطها ومواعيد صرفها منصوص عليها في نظام العمل المنشور لدى وزارة الموارد البشرية والتنمية الاجتماعية، وهو المرجع عند أي اختلاف في التفسير.
اقرأ أيضاً
الأسئلة الشائعة
كيف أحسب مكافأة نهاية الخدمة؟
نصف شهر عن كل سنة من السنوات الخمس الأولى، وشهر كامل عن كل سنة بعدها، على الأجر الأخير، مع احتساب أجزاء السنة بالتناسب. فمن خدم ثماني سنوات بأجر أخير عشرة آلاف يستحق 25,000 عن الخمس الأولى و30,000 عن الثلاث التالية، أي 55,000 ريال.
هل تُحسب المكافأة على الأجر الأساس أم الإجمالي؟
على الأجر الأخير بمفهومه النظامي، أي الأساس مضافاً إليه ما يُدفع بصفة دورية من بدلات، لا الأساس وحده. ويجوز الاتفاق كتابةً على استبعاد العمولات ونسب المبيعات من وعاء المكافأة، وبدون اتفاق مكتوب تدخل في الحساب.
متى تسقط مكافأة نهاية الخدمة؟
لا تُستحق عن فترة التجربة إذا انتهى العقد خلالها، وتسقط في حالات الفصل المنصوص عليها حصراً مثل الاعتداء والتزوير والغياب المتجاوز للحدود بعد إنذار، بشرط تمكين الموظف من إبداء أسبابه. وفي الاستقالة قبل سنتين لا مكافأة.
متى يجب صرف المكافأة؟
خلال أسبوع من انتهاء العلاقة إذا أنهى صاحب العمل العقد، وخلال أسبوعين إذا أنهاه الموظف. ولصاحب العمل حسم ما على الموظف من ديون متعلقة بالعمل. والمهلة قصيرة، ولهذا يُفترض أن يكون الرقم محتسباً في الدفاتر قبل الانفصال.