
أخطاء مسير الرواتب الشائعة: اثنا عشر خطأً وحلّ كل واحد
أخطاء مسير الرواتب تتكرّر كل شهر وتتراكم بصمت. اثنا عشر خطأً بالأسباب والحلول، من وعاء التأمينات إلى المخصصات والمطابقة.
سامي الحيدري
أخطاء مسير الرواتب ليست أخطاء عابرة. أغلبها يتكرّر كل شهر بالطريقة نفسها، فيتراكم أثره حتى يظهر دفعةً واحدة: مطالبة بفروق، أو مخالفة في حماية الأجور، أو نزاع عند تسوية نهاية خدمة.
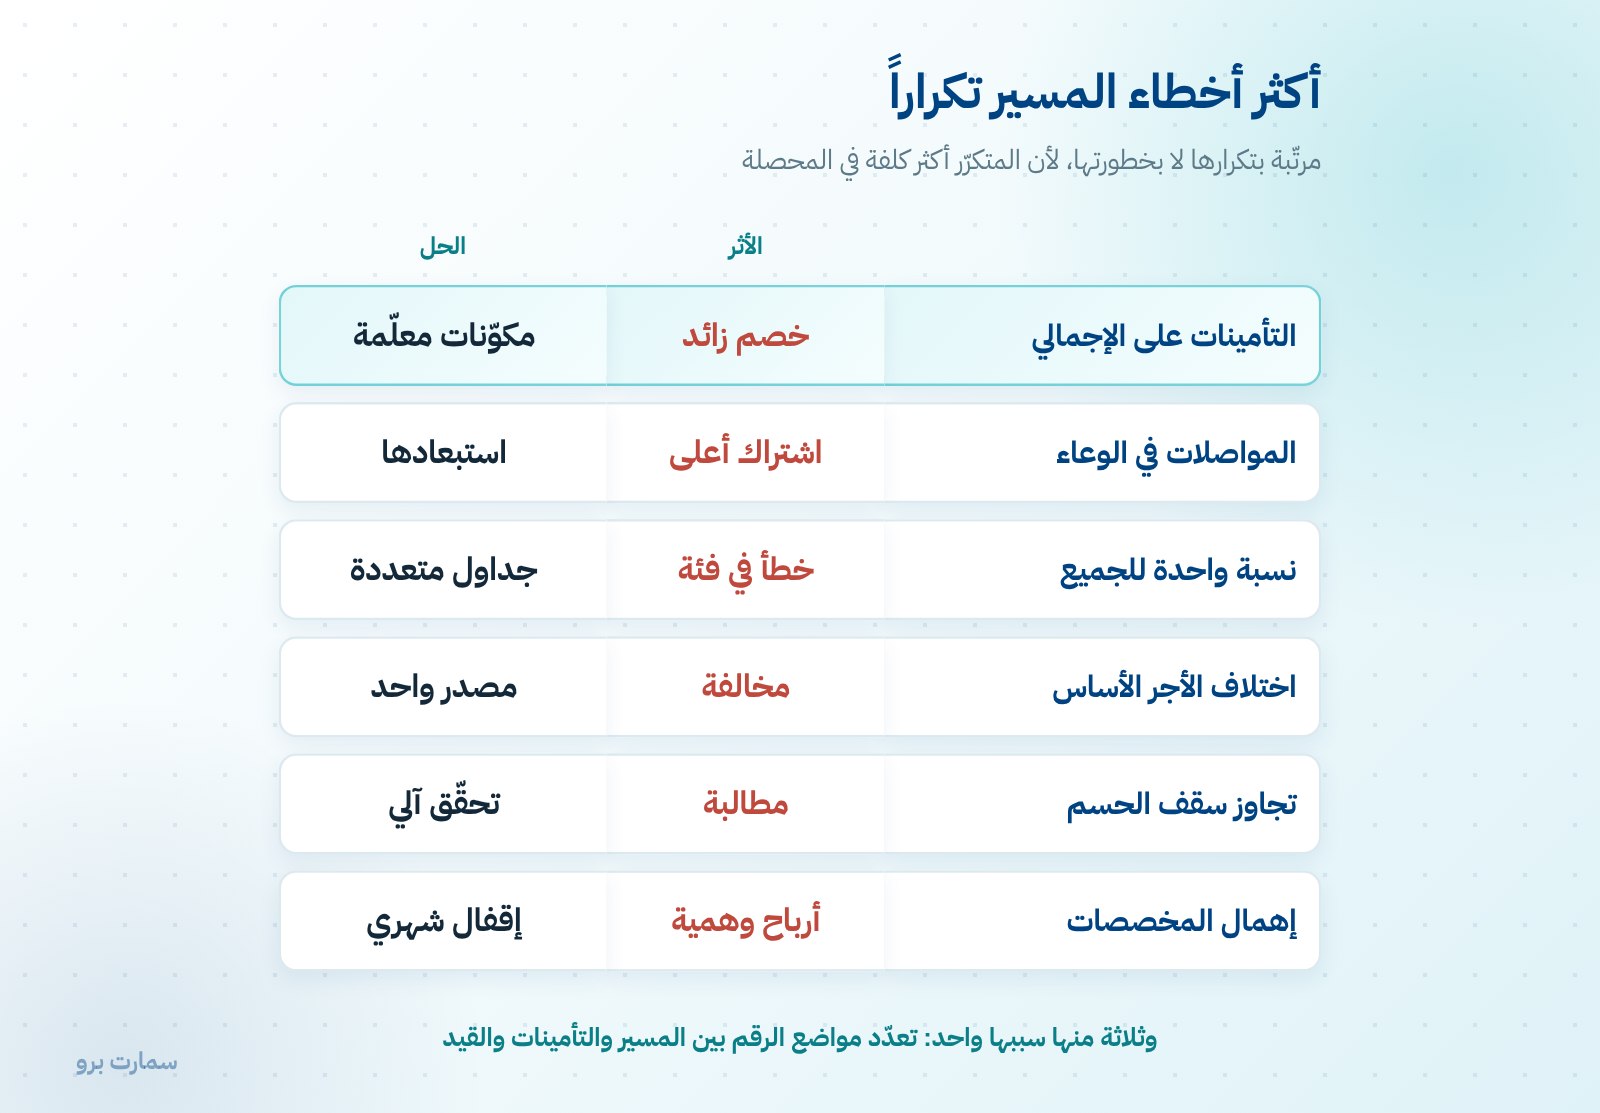
والقائمة التالية مرتّبة بحسب تكرارها لا بحسب خطورتها، لأن المتكرّر هو الأكثر كلفة في المحصلة.
أخطاء مسير الرواتب: القائمة الكاملة
| # | الخطأ | الأثر |
|---|---|---|
| 1 | حساب التأمينات على إجمالي الراتب | خصم زائد من الموظف |
| 2 | إدخال بدل المواصلات في وعاء الاشتراك | اشتراك أعلى من المستحق |
| 3 | نسبة تأمينات واحدة لكل الموظفين | خطأ في فئة كاملة |
| 4 | خصم تأمينات من غير السعودي | خصم بلا سند |
| 5 | اختلاف الأجر الأساس عن المسجّل | مخالفة حماية أجور |
| 6 | تجاوز سقف الحسم الكلي | مخالفة ومطالبة |
| 7 | تسجيل السلفة مصروفاً | تضخّم تكلفة شهر |
| 8 | إهمال مخصص نهاية الخدمة | أرباح وهمية |
| 9 | إهمال التزام الإجازات | التزام مخفي |
| 10 | صرف الإضافي على البصمة بلا اعتماد | بند مفتوح |
| 11 | احتساب الزيادة الإضافية على الأجر الكامل | مبلغ خاطئ |
| 12 | عدم مطابقة المسير بالدفاتر | فروق تُكتشف متأخرة |
أولاً: أخطاء وعاء التأمينات
1 و2 — الوعاء الخاطئ
التأمينات تُحسب على الأجر الخاضع للاشتراك: الأساس، والعمولات ونسب المبيعات، وبدل السكن النقدي. وبدل المواصلات لا يدخل، والحد الأعلى خمسة وأربعون ألف ريال.
والحساب على الإجمالي يخصم من الموظف أكثر مما عليه كل شهر. الحل: علّم كل مكوّن أجر في النظام بما إذا كان خاضعاً، ليُحتسب الوعاء آلياً. راجع الأجر الخاضع للاشتراك.
3 و4 — نسبة واحدة للجميع
في السعودية اليوم ثلاث فئات على الأقل: سعودي على النظام القديم، وسعودي على الجديد بنسبة أعلى تتدرّج سنوياً، وغير سعودي لا يُخصم منه شيء.
وجدول نسب واحد في النظام يُنتج خطأً في فئة كاملة. الحل: اجعل الجنسية وحالة الاشتراك حقلين يقودان الحساب لا حقلين وصفيين. راجع نسبة التأمينات الاجتماعية.
ثانياً: أخطاء الالتزام النظامي
5 — الأجر الأساس المختلف
أشهر سبب لمخالفة حماية الأجور. يحدث حين يُرفع الراتب داخلياً ولا يُحدَّث لدى التأمينات، أو حين يختلف تعريف «الأساس» بين النظامين.
الحل بنيوي: مصدر واحد للراتب، وأي تغيير يمرّ من بوابة واحدة تُحدِّث المسير والتأمينات معاً. راجع نظام حماية الأجور.
6 — تجاوز سقف الحسم
السقف الكلي لكل الحسميات نصف الأجر المستحق، وضمنه سقوف فرعية: قسط السلفة لا يتجاوز عُشر الأجر، والدين المحكوم به لا يتجاوز ربعه.
والتجاوز يحدث بتراكم بنود كل واحد منها صحيح وحده. الحل: تحقّق آلي يرفض المسير عند التجاوز، ويوزّع الفائض على أشهر تالية. راجع الحسم من الراتب.
ثالثاً: أخطاء محاسبية
7 — السلفة مصروفاً
السلفة ذمة مدينة على الموظف لا مصروف. تسجيلها مصروفاً يضخّم تكلفة شهر الصرف ويخفيها في أشهر السداد.
8 و9 — المخصصات الغائبة
مكافأة نهاية الخدمة والتزام الإجازات يتكوّنان شهرياً مع عمل الموظف. وإهمالهما يُظهر أرباحاً أعلى من الحقيقة سنوات، ثم مصروفاً ضخماً في شهر واحد.
الحل: إعادة احتساب الالتزامين ضمن الإقفال الشهري. راجع مخصص نهاية الخدمة.
12 — غياب المطابقة
أربع مطابقات شهرية تكشف أغلب الأخطاء قبل أن تتراكم:
- مصروف الرواتب في الدفاتر = إجمالي استحقاقات المسير.
- رصيد التأمينات المستحقة = الاشتراك المحتسب لدى التأمينات.
- رصيد الرواتب المستحقة = صفر بعد التحويلات.
- رصيد سلف الموظفين = مجموع كشوف الموظفين.
راجع قيد الرواتب.
رابعاً: أخطاء العمل الإضافي
10 — الصرف على البصمة
الساعات المسجّلة ليست الساعات المعتمدة. والصرف المباشر على تقرير البصمة يحوّل الإضافي إلى بند مفتوح يتضخّم بلا سقف.
11 — الزيادة على الأجر الكامل
أجر الساعة الإضافية = أجر الساعة + خمسون بالمئة من الأجر الأساس، لا من الأجر الكامل. والخلط بينهما ينتج مبلغاً خاطئاً في كل ساعة. راجع حساب العمل الإضافي.
لماذا تتكرّر هذه الأخطاء تحديداً؟
لأن ثلاثة منها تشترك في سبب واحد: تعدّد مواضع الرقم. الراتب موجود في المسير، وفي ملف التأمينات، وفي القيد المحاسبي. وثلاثة مواضع تعني ثلاثة احتمالات للخطأ واحتمالاً رابعاً أن يُحدَّث أحدها دون البقية.
وباقي الأخطاء سببها قاعدة غير مبرمجة: سقف الحسم، ووعاء الاشتراك، ومعامل الإضافي — كلها قواعد ثابتة يمكن أن يفرضها النظام، لكنها تُركت للمراجعة البشرية.
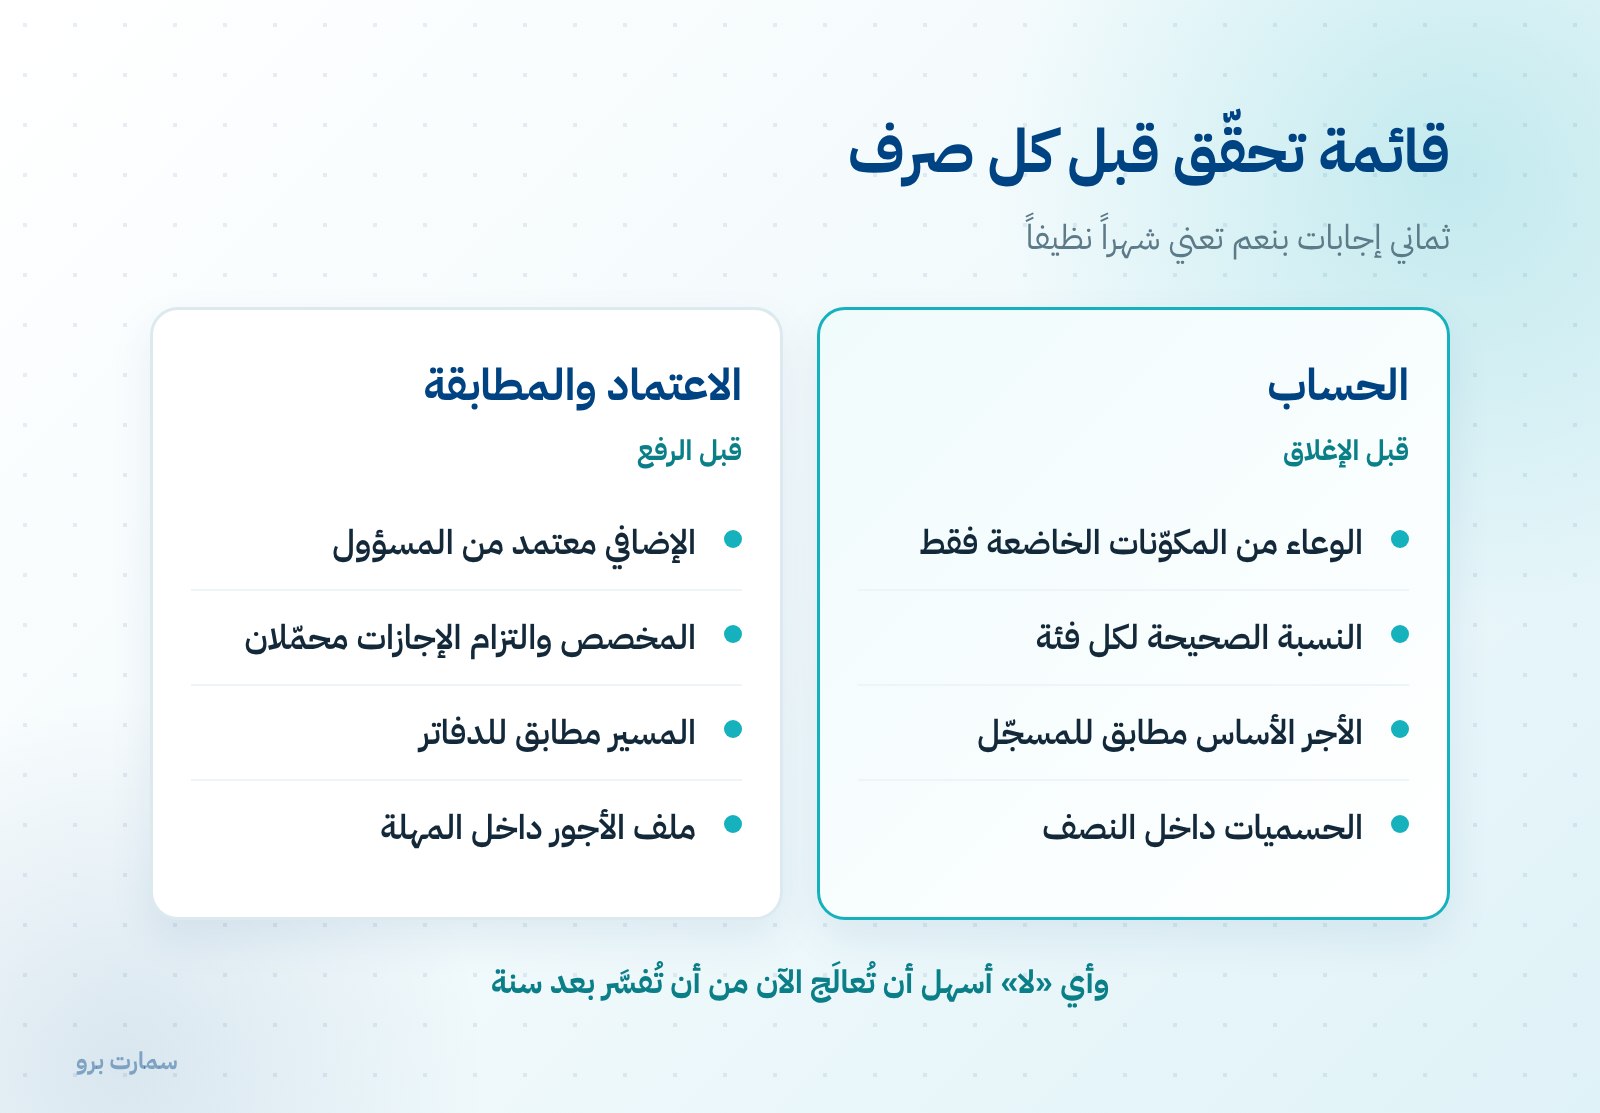
قائمة تحقّق قبل كل صرف
- هل وعاء الاشتراك محتسب من المكوّنات الخاضعة فقط؟
- هل طُبّقت النسبة الصحيحة لكل فئة؟
- هل الأجر الأساس في المسير يساوي المسجّل لدى التأمينات؟
- هل مجموع الحسميات لأي موظف تجاوز النصف؟
- هل الساعات الإضافية معتمدة من المسؤول؟
- هل حُمِّل المخصص والتزام الإجازات هذا الشهر؟
- هل طابقت المسير مع الدفاتر؟
- هل ملف الأجور جاهز للرفع داخل المهلة؟
ثماني إجابات بنعم تعني شهراً نظيفاً. وأي «لا» أسهل أن تُعالَج الآن من أن تُفسَّر بعد سنة.
المرجع الرسمي
نسب الاشتراك وحدود الأجر الخاضع له منشورة لدى المؤسسة العامة للتأمينات الاجتماعية، وأحكام الأجور والحسميات والعمل الإضافي في نظام العمل لدى وزارة الموارد البشرية والتنمية الاجتماعية.
اقرأ أيضاً
الأسئلة الشائعة
ما أكثر خطأ شائع في مسير الرواتب؟
حساب التأمينات على إجمالي الراتب بدل الأجر الخاضع للاشتراك. فالوعاء يشمل الأساس والعمولات وبدل السكن النقدي ولا يشمل بدل المواصلات، وحده الأعلى خمسة وأربعون ألف ريال. والحساب على الإجمالي يخصم من الموظف أكثر مما عليه كل شهر.
لماذا تتكرّر أخطاء الرواتب كل شهر؟
لسببين: تعدّد مواضع الرقم بين المسير وملف التأمينات والقيد المحاسبي، فيُحدَّث أحدها دون البقية؛ ووجود قواعد ثابتة غير مبرمجة مثل سقف الحسم ووعاء الاشتراك ومعامل العمل الإضافي، تُركت للمراجعة البشرية بدل أن يفرضها النظام.
كيف أكتشف أخطاء المسير قبل أن تتراكم؟
بأربع مطابقات شهرية: مصروف الرواتب في الدفاتر مقابل إجمالي استحقاقات المسير، ورصيد التأمينات المستحقة مقابل الاشتراك المحتسب، ورصيد الرواتب المستحقة الذي يجب أن يكون صفراً بعد التحويلات، ورصيد السلف مقابل كشوف الموظفين.
ما الخطأ الأكثر كلفة محاسبياً؟
إهمال مخصص مكافأة نهاية الخدمة والتزام الإجازات المستحقة. فكلاهما يتكوّن شهرياً مع عمل الموظف، وإهمالهما يُظهر أرباحاً أعلى من الحقيقة سنوات، ثم مصروفاً ضخماً في شهر واحد لا علاقة له بأداء ذلك الشهر.