
قيد الرواتب: كيف تسجّل المسير في الدفاتر بشكل صحيح
قيد الرواتب ليس قيداً واحداً بل ثلاثة. القيد الكامل بالأرقام، لماذا تُسجَّل حصة المنشأة مصروفاً، وكيف تُعالج السلف والمخصصات.
سامي الحيدري
قيد الرواتب هو الجسر بين مسير الرواتب والدفاتر، وأكثر ما يُختصر خطأً في المنشآت الصغيرة. فالمسير يُحوَّل إلى قيد واحد بسيط: مصروف رواتب مديناً والبنك دائناً — وهذا تسجيل ناقص يخفي التزامين ويضخّم رقماً ويُخفي آخر.
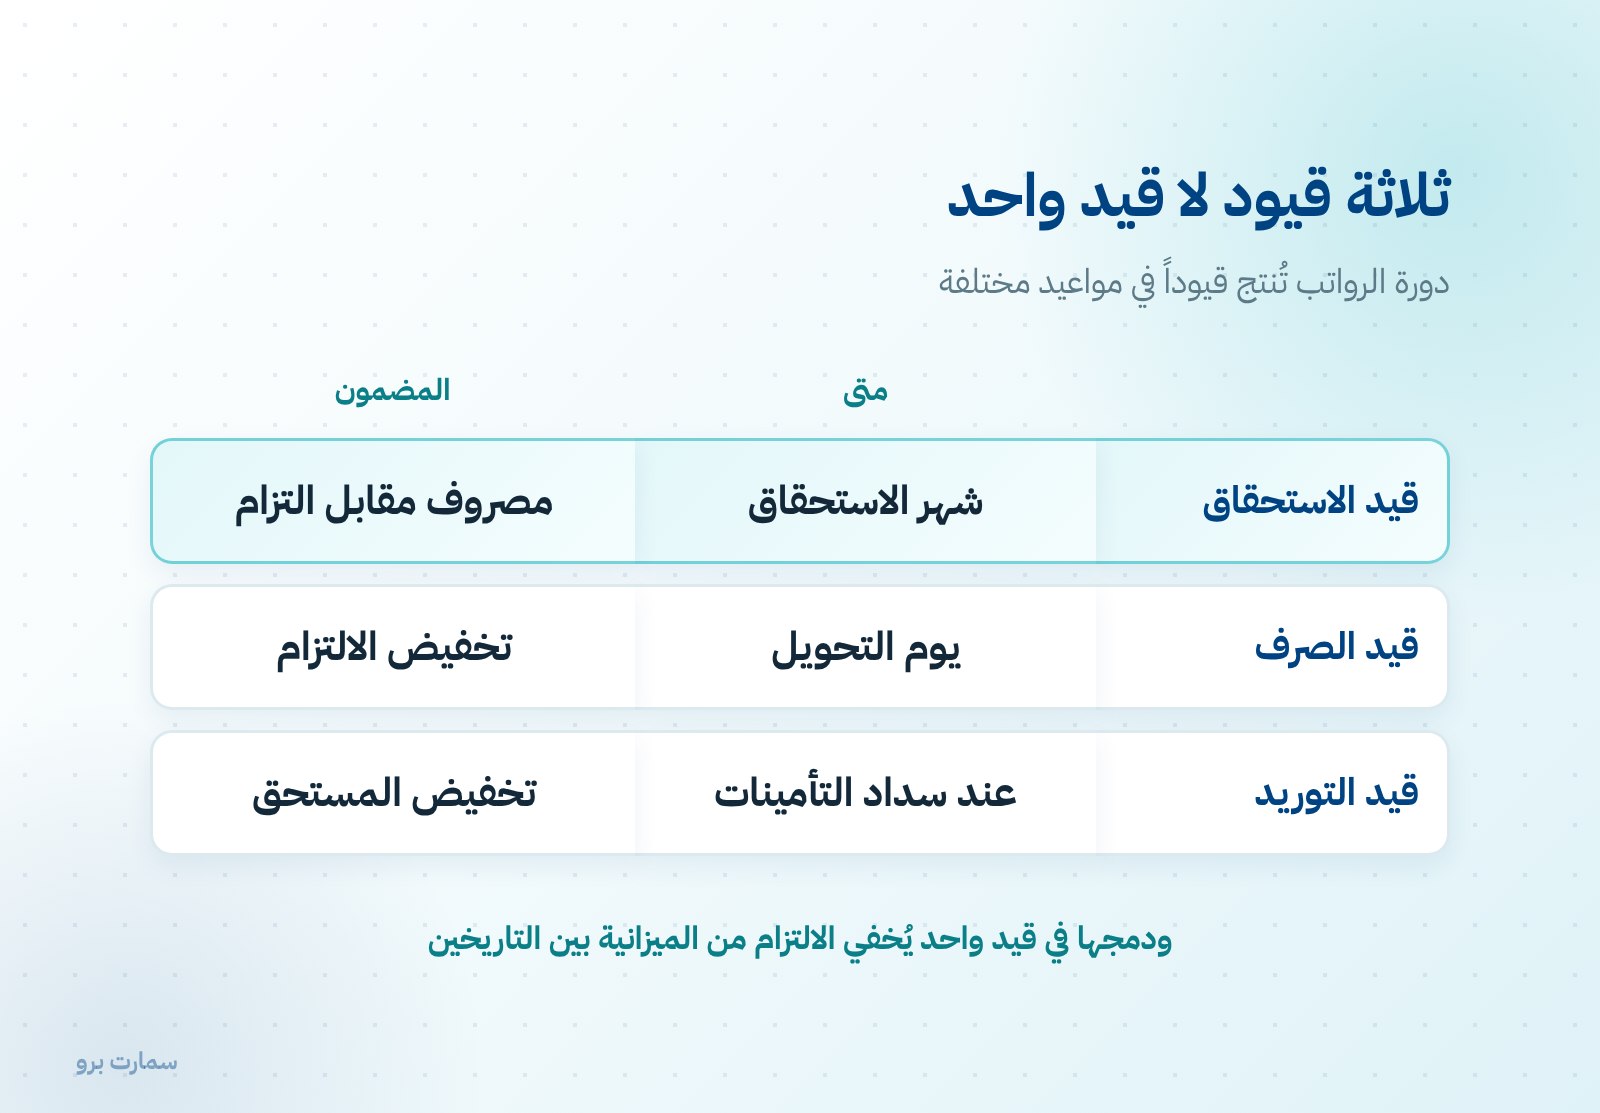
والصحيح أن دورة الرواتب تُنتج ثلاثة قيود في مواعيد مختلفة: قيد الاستحقاق، وقيد الصرف، وقيد توريد الاشتراكات.
قيد الرواتب: البنود التي يجب أن تظهر
| الطرف | الحساب | المضمون |
|---|---|---|
| مدين | مصروف الرواتب | إجمالي استحقاق الموظفين |
| مدين | مصروف التأمينات | حصة المنشأة وحدها |
| دائن | التأمينات مستحقة الدفع | الحصتان معاً |
| دائن | سلف الموظفين | أقساط السلف المستردّة |
| دائن | الرواتب مستحقة الدفع | الصافي الواجب تحويله |
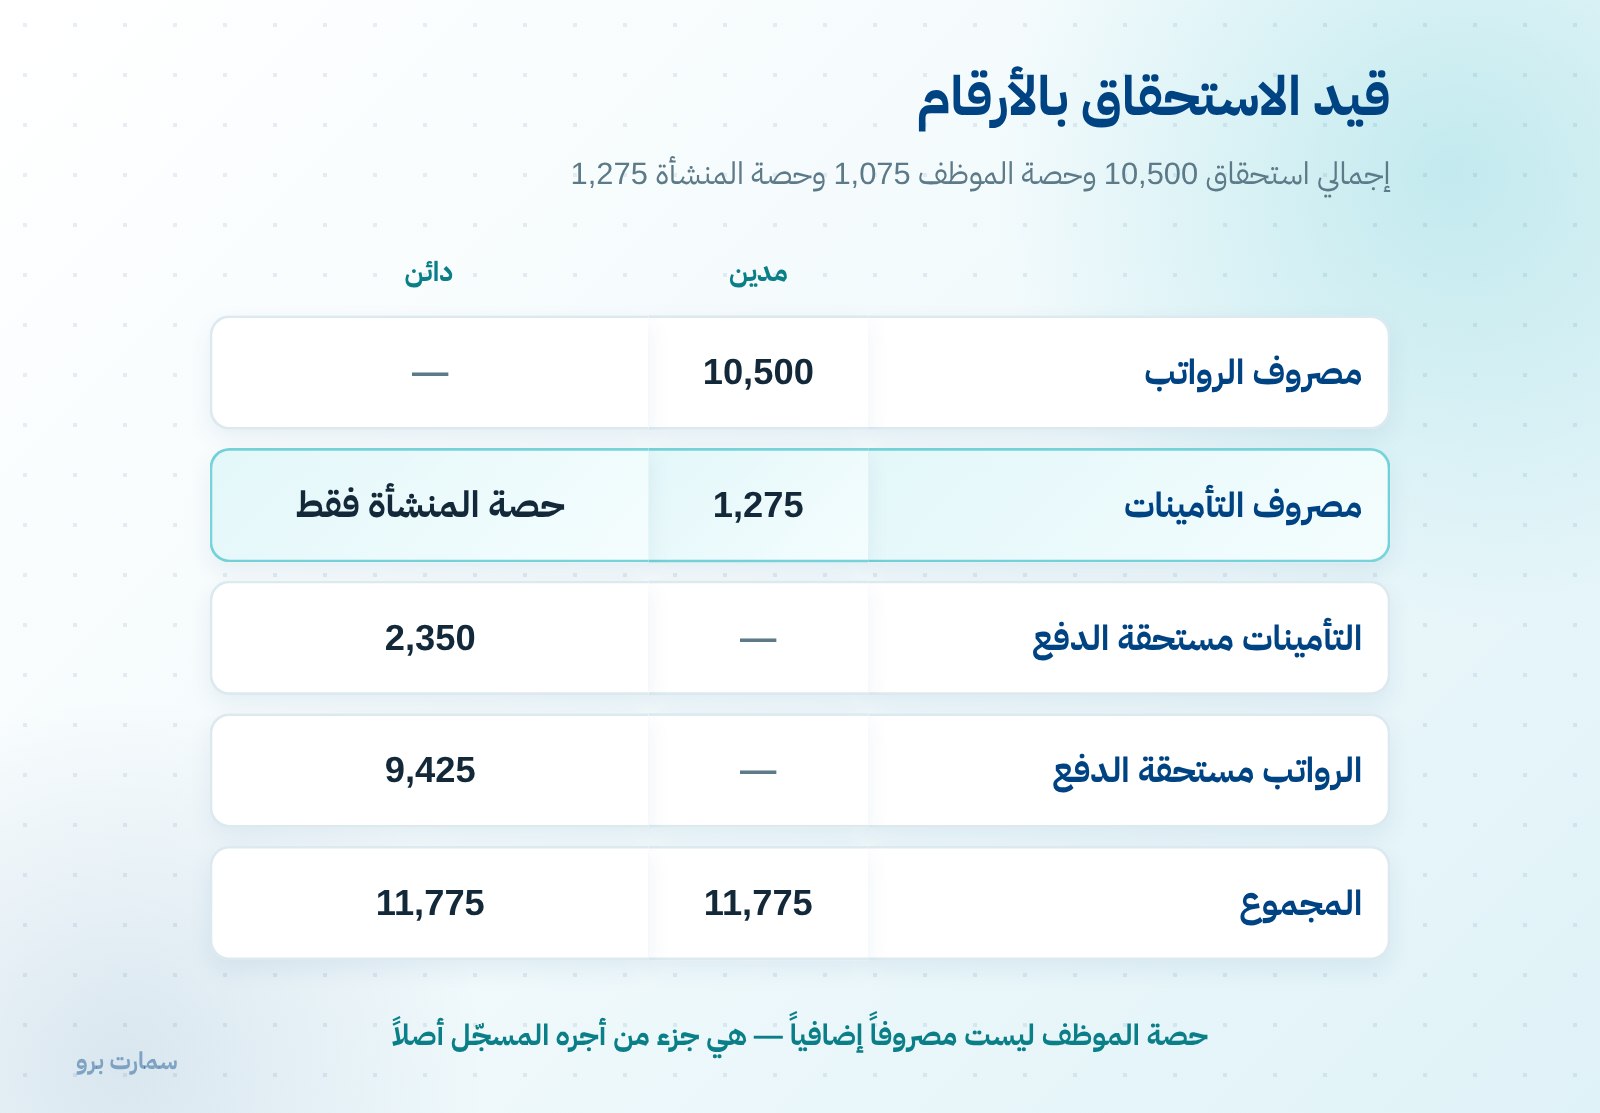
لاحظ التمييز في آخر عمودين: حصة الموظف من التأمينات ليست مصروفاً على المنشأة، لأنها جزء من أجره الذي سُجِّل بالفعل ضمن مصروف الرواتب. أما حصة المنشأة فمصروف إضافي عليها.
وتسجيل الحصتين معاً مصروفاً خطأ شائع يضخّم تكلفة الرواتب بمقدار حصة الموظف.
القيد الأول: الاستحقاق
بالأرقام، لموظف إجمالي استحقاقه 10,500 ريال، وحصته من التأمينات 1,075، وحصة المنشأة 1,275:
| الحساب | مدين | دائن |
|---|---|---|
| مصروف الرواتب | 10,500 | |
| مصروف التأمينات — حصة المنشأة | 1,275 | |
| التأمينات مستحقة الدفع | 2,350 | |
| الرواتب مستحقة الدفع | 9,425 | |
| المجموع | 11,775 | 11,775 |
هذا القيد يُسجَّل في الشهر الذي استُحقّ عنه الأجر، لا في شهر الصرف. فإذا كان راتب سبتمبر يُصرف في أكتوبر، فالمصروف يخصّ سبتمبر. وهذا تطبيق مباشر لأساس الاستحقاق — راجع الأساس النقدي وأساس الاستحقاق.
القيد الثاني: الصرف
| الحساب | مدين | دائن |
|---|---|---|
| الرواتب مستحقة الدفع | 9,425 | |
| البنك | 9,425 |
بسيط، لكنه ضروري. فصل الاستحقاق عن الصرف هو ما يجعل الالتزام ظاهراً في الميزانية بين التاريخين.
القيد الثالث: توريد الاشتراكات
| الحساب | مدين | دائن |
|---|---|---|
| التأمينات مستحقة الدفع | 2,350 | |
| البنك | 2,350 |
ويُسجَّل عند السداد الفعلي، الذي يكون خلال الخمسة عشر يوماً الأولى من الشهر التالي.
وإذا تأخر السداد ونشأت غرامة، فالغرامة مصروف مستقل لا يُضاف إلى مصروف التأمينات، لأنها ليست تكلفة عمل بل تكلفة تأخير. وإظهارها منفصلة يجعل كلفة الإهمال مرئية في التقارير.
السلف: ذمة لا مصروف
حين تصرف المنشأة سلفة لموظف، القيد:
| الحساب | مدين | دائن |
|---|---|---|
| سلف الموظفين | المبلغ | |
| البنك | المبلغ |
وعند الاستقطاع الشهري يُخفَّض الرصيد ضمن قيد الرواتب. وتسجيل السلفة مصروفاً عند الصرف يضخّم تكلفة شهر ويخفيها في أشهر لاحقة. راجع الحسم من الراتب.
المخصصات: البند الذي ينساه الجميع
قيد الرواتب الشهري ليس كاملاً بدون تحميل المخصصات:
- مخصص مكافأة نهاية الخدمة: يتكوّن مع كل شهر خدمة.
- التزام الإجازات المستحقة: يتكوّن مع كل شهر عمل.
وكلاهما مصروف في الفترة التي استفادت من عمل الموظف، لا في الفترة التي يُصرف فيها المبلغ. التفصيل في مخصص نهاية الخدمة ورصيد الإجازة السنوية.
مراكز التكلفة: التفصيل الذي يغيّر القرار
مصروف رواتب في سطر واحد لا يخبرك بشيء. والمفيد توزيعه على مراكز التكلفة أو المشاريع أو الفروع التي نشأ فيها.
فمنشأة تعرف أن رواتبها عشرة ملايين سنوياً لا تستطيع اتخاذ قرار. ومنشأة تعرف توزيعها على الإنتاج والمبيعات والإدارة تستطيع. والتفصيل يبدأ من دليل الحسابات — راجع دليل الحسابات.
المطابقة الشهرية: أربع نقاط
- إجمالي مصروف الرواتب في الدفاتر = إجمالي استحقاقات المسير.
- رصيد التأمينات مستحقة الدفع = الاشتراك الشهري المحتسب لدى التأمينات.
- رصيد الرواتب مستحقة الدفع = صفر بعد تنفيذ التحويلات.
- رصيد سلف الموظفين = مجموع الأرصدة في كشوف الموظفين.
أي فرق في واحدة من هذه الأربع يجب أن يُفسَّر قبل الإقفال لا بعده. راجع خطوات الدورة المحاسبية.
لماذا يفشل الإدخال اليدوي؟
لأن الرقم نفسه يُكتب ثلاث مرات: في المسير، وفي ملف التأمينات، وفي القيد المحاسبي. وثلاثة مواضع تعني ثلاثة احتمالات للخطأ، واحتمالاً رابعاً أن يُحدَّث أحدها دون البقية.
والنظام الذي يولّد القيد من المسير مباشرة يحذف هذه المواضع، ويجعل المطابقة الشهرية تحققاً لا إعادة حساب.
أربعة أخطاء متكرّرة
- تسجيل الصافي فقط كمصروف رواتب، فتختفي حصة الموظف من التأمينات.
- تحميل الحصتين على مصروف التأمينات، فتتضخّم التكلفة.
- دمج الاستحقاق والصرف في قيد واحد، فيختفي الالتزام من الميزانية.
- إهمال المخصصات، فتظهر أرباح غير حقيقية ثم خسارة مفاجئة.
ماذا عن الرواتب بعملة أجنبية أو عبر أكثر من كيان؟
حالتان تكسران بساطة القيد. الأولى صرف جزء من الرواتب بعملة أخرى: المصروف يُسجَّل بسعر الصرف في تاريخ الاستحقاق، والسداد يتم بسعر تاريخ التحويل، والفرق بينهما يخصّ حساب فروق العملة لا مصروف الرواتب. وإخفاؤه داخل الرواتب يجعل تكلفة العمالة تتحرّك كل شهر لسبب لا علاقة له بالعمالة.
والثانية مجموعة تدير أكثر من سجل تجاري. كل كيان يرفع ملف أجوره ويسجّل موظفيه لدى التأمينات باسمه، فلا يصح تسجيل الرواتب مركزياً ثم توزيعها لاحقاً. القيد يخصّ الكيان الذي يعمل لديه الموظف، وأي إعادة تحميل بين الكيانات معاملة مستقلة لها مستندها.
والخطأ في أي من الحالتين نادراً ما يُلاحَظ شهرياً، بل يظهر عند الإقفال السنوي حين لا تتطابق تكلفة العمالة لكل كيان مع ملفات الأجور المرفوعة خلال السنة.
المرجع الرسمي
نسب الاشتراك ومواعيد السداد والغرامات منشورة لدى المؤسسة العامة للتأمينات الاجتماعية، وأحكام الأجور والحسميات في نظام العمل لدى وزارة الموارد البشرية والتنمية الاجتماعية.
اقرأ أيضاً
الأسئلة الشائعة
ما هو قيد الرواتب الصحيح؟
مصروف الرواتب مديناً بإجمالي الاستحقاقات، ومصروف التأمينات مديناً بحصة المنشأة وحدها، مقابل التأمينات مستحقة الدفع دائنة بالحصتين، وسلف الموظفين دائنة بالأقساط المستردّة، والرواتب مستحقة الدفع دائنة بالصافي.
هل تُسجَّل حصة الموظف من التأمينات مصروفاً؟
لا. حصة الموظف جزء من أجره وقد سُجِّلت بالفعل ضمن مصروف الرواتب، فتسجيلها مرة أخرى مصروفاً يضخّم التكلفة. والمصروف الإضافي على المنشأة هو حصتها وحدها، أما الحصتان معاً فتظهران في الالتزام المستحق للتأمينات.
في أي شهر يُسجَّل قيد الرواتب؟
في الشهر الذي استُحقّ عنه الأجر لا في شهر الصرف. فراتب سبتمبر الذي يُصرف في أكتوبر مصروف يخصّ سبتمبر. وفصل قيد الاستحقاق عن قيد الصرف هو ما يُظهر الالتزام في الميزانية بين التاريخين.
كيف تُسجَّل سلفة الموظف؟
ذمة مدينة لا مصروفاً: سلف الموظفين مديناً والبنك دائناً عند الصرف، ثم يُخفَّض الرصيد مع كل قسط ضمن قيد الرواتب. وتسجيلها مصروفاً عند الصرف يضخّم تكلفة شهر ويخفيها في أشهر لاحقة.