
تكلفة الموظف الحقيقية على المنشأة: كيف تحسبها بالأرقام
تكلفة الموظف أعلى من راتبه بنسبة معتبرة. البنود التي تُغفل عادة، حساب كامل بالأرقام، وكيف تستخدم الرقم في التسعير والموازنة.
سامي الحيدري
تكلفة الموظف على المنشأة ليست راتبه. الرقم الذي يظهر في العقد هو أقل من نصف القصة أحياناً، والفرق بينه وبين التكلفة الفعلية هو ما يجعل منشآت تسعّر خدماتها بالخسارة وهي تظن أنها تربح.
والسبب أن البنود المضافة متفرّقة: بعضها شهري وبعضها سنوي، وبعضها لا يُصرف إلا بعد سنوات.
تكلفة الموظف: البنود كاملة
| المجموعة | البنود |
|---|---|
| نقدية شهرية | الأجر الأساس، بدل السكن، بدل المواصلات، بدلات أخرى |
| نقدية متغيّرة | العمل الإضافي، العمولات، المكافآت |
| التزامات نظامية | حصة المنشأة من التأمينات |
| التزامات متراكمة | مخصص نهاية الخدمة، التزام الإجازات المستحقة |
| تكاليف سنوية | تذكرة السفر، التأمين الطبي، رخصة العمل وتجديدها لغير السعودي |
| تكاليف غير مباشرة | التدريب، مساحة المكتب، الأجهزة والبرمجيات، التوظيف والإحلال |
الصفان الرابع والسادس هما الأكثر إغفالاً. الأول لأنه لا يُصرف نقداً هذا الشهر، والثاني لأنه لا يُنسب إلى موظف بعينه.
حساب كامل بالأرقام
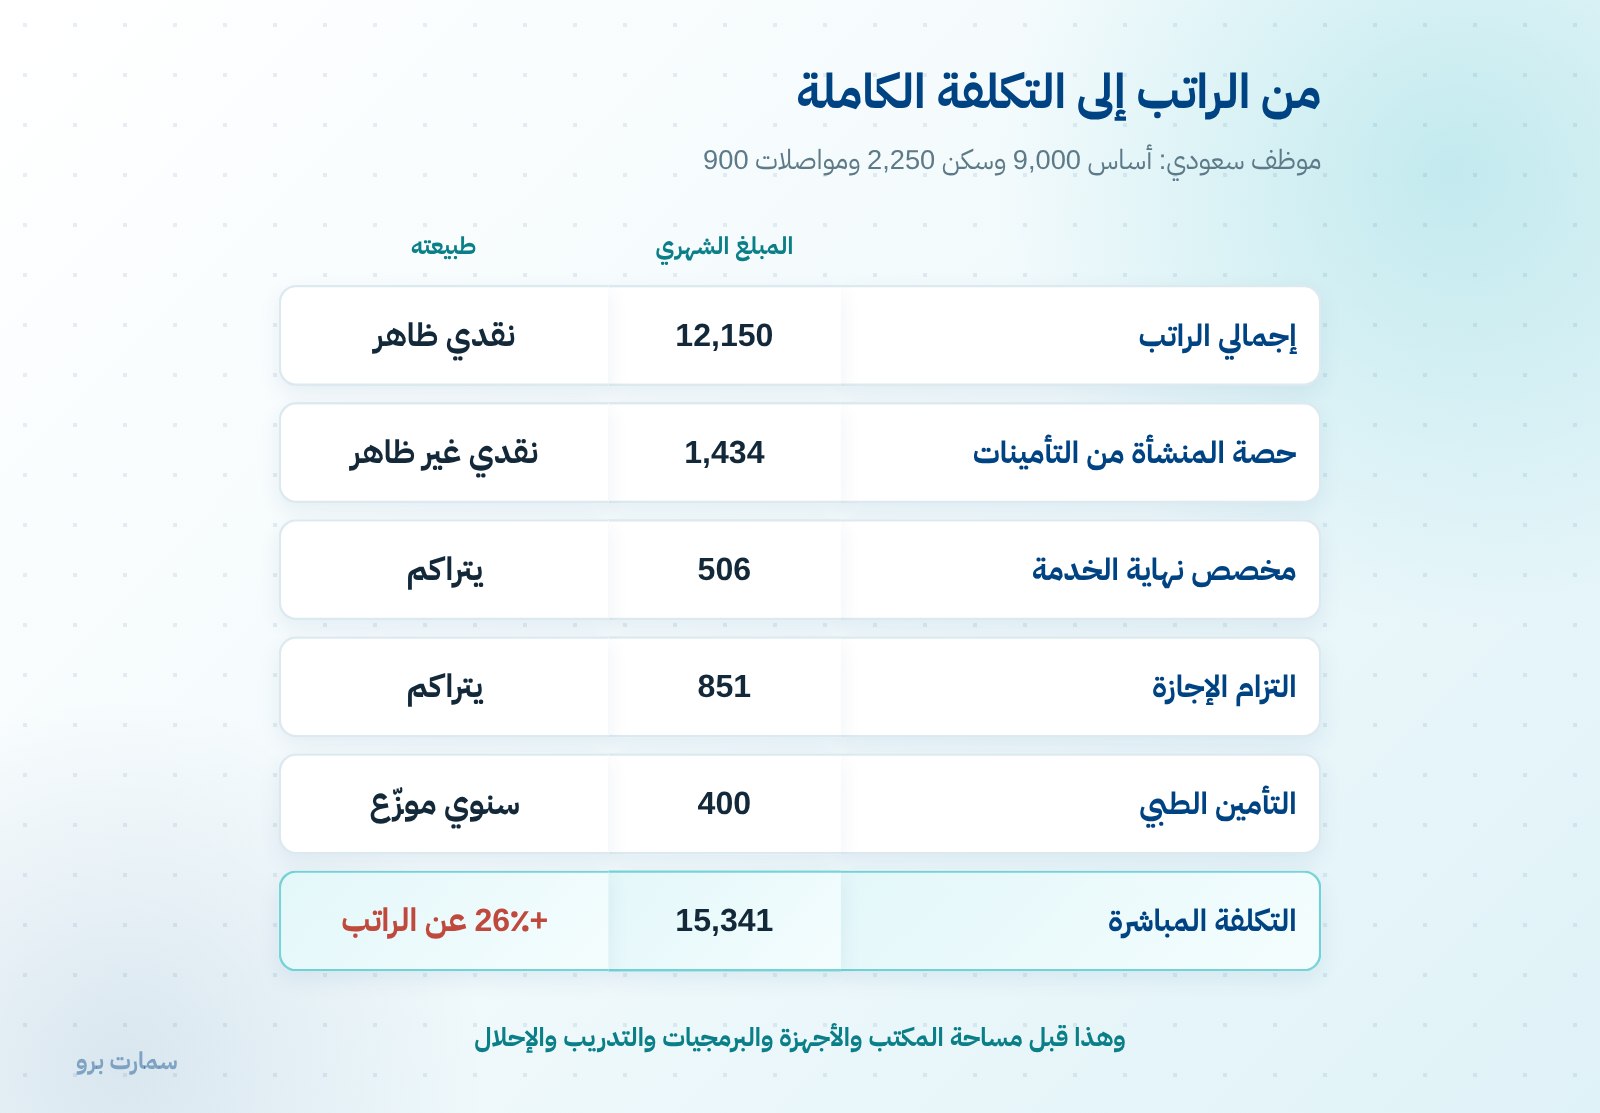
موظف سعودي على النظام الجديد، أجره الأساس 9,000 ريال، وبدل سكن 2,250، وبدل مواصلات 900:
| البند | المبلغ الشهري |
|---|---|
| إجمالي الراتب | 12,150 |
| حصة المنشأة من التأمينات | 1,434 |
| مخصص نهاية الخدمة (تقديري) | 506 |
| التزام الإجازة السنوية (21 يوماً) | 851 |
| التأمين الطبي (سنوي موزّع) | 400 |
| التكلفة المباشرة الشهرية | 15,341 |
النتيجة: تكلفة الموظف تزيد على راتبه المعلن بنحو 26٪ — وهذا قبل أي تكلفة غير مباشرة.
وحين تُضاف حصة الموظف من مساحة المكتب والأجهزة والبرمجيات والتدريب، تتجاوز الزيادة الثلث بسهولة في الأعمال المكتبية.
من أين جاءت هذه الأرقام؟
- حصة التأمينات: تُحسب على الأجر الخاضع للاشتراك وهو 11,250 (بدل المواصلات لا يدخل)، بنسبة صاحب العمل في النظام الجديد. راجع الأجر الخاضع للاشتراك.
- مخصص نهاية الخدمة: نصف شهر عن كل سنة في الخمس الأولى، أي ما يعادل نحو 4.17٪ من الأجر شهرياً. وبعد السنة الخامسة يتضاعف المعامل. راجع مخصص نهاية الخدمة.
- التزام الإجازة: واحد وعشرون يوماً سنوياً، أي نحو 7٪ من الأجر السنوي.
ولاحظ أن المخصص يتضاعف بعد السنة الخامسة. فالموظف نفسه يصبح أغلى على المنشأة في سنته السادسة دون أي زيادة في راتبه.
الفرق بين السعودي وغير السعودي
| البند | سعودي | غير سعودي |
|---|---|---|
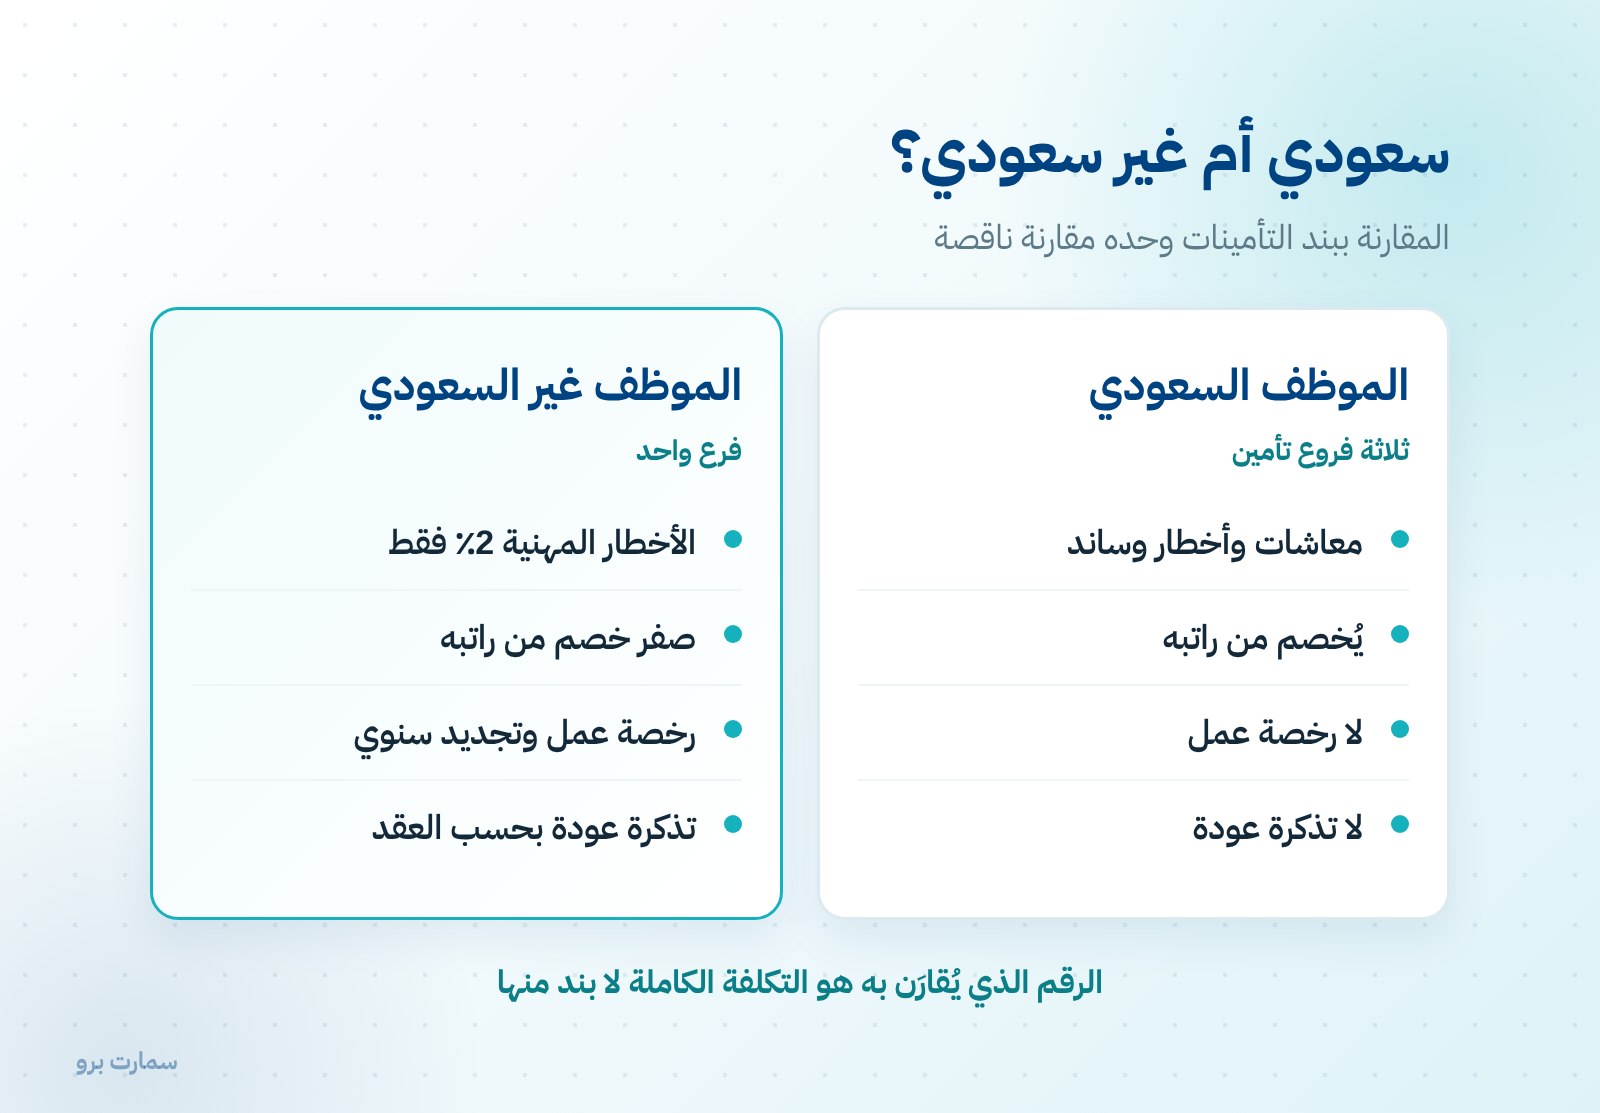
| التأمينات على المنشأة | نسبة المعاشات + الأخطار + ساند | الأخطار المهنية فقط (2٪) |
| خصم من الموظف | نعم | لا |
| رخصة العمل وتجديدها | لا | نعم |
| تذكرة العودة | لا | بحسب العقد |
فالتزام التأمينات أخف على المنشأة في حالة غير السعودي، لكن تضاف بنود أخرى. والمقارنة بين الحالتين لا تصحّ ببند واحد. التفصيل في تأمينات الموظف غير السعودي.
لماذا يهم هذا الرقم؟
في التسعير
منشأة خدمية تسعّر الساعة بناءً على الراتب وحده تخسر على كل ساعة. والسعر الصحيح يبدأ من التكلفة الكاملة، مضافاً إليها نصيب الساعة من المصاريف العامة، ثم هامش الربح.
في الموازنة
موازنة رواتب مبنية على الرواتب المعلنة تقلّ عن الواقع بالربع. وحين تُضاف إليها الزيادة التدريجية في نسبة التأمينات في النظام الجديد، يتسع الفرق سنة بعد سنة. راجع نسبة التأمينات الاجتماعية.
في قرار التوظيف
الفرق بين موظف بدوام كامل ومتعاقد مستقل ليس فرق الراتب، بل فرق التكلفة الكاملة مقابل الأتعاب. وكثير من القرارات تُتخذ على المقارنة الخاطئة.
في قرار الاحتفاظ
تكلفة استبدال موظف — من إعلان وفرز ومقابلات وفترة إنتاجية منخفضة للموظف الجديد — غالباً ما تتجاوز أشهراً من راتبه. والمنشأة التي تحسبها تنظر إلى طلب زيادة الراتب بعين مختلفة.
كيف تحسبها لكل مركز تكلفة؟
- عرّف مركز التكلفة لكل موظف في ملفه: قسم، فرع، أو مشروع.
- احمّل كل بنود التكلفة على المركز، لا الراتب وحده.
- وزّع التكاليف غير المباشرة بقاعدة ثابتة ومعلنة.
- استخرج تقرير التكلفة الكاملة شهرياً مع بقية التقارير.
وبهذا تعرف ربحية كل مشروع وكل فرع فعلاً، لا تقديراً. راجع دليل الحسابات وقيد الرواتب.
البنود غير المباشرة: كيف تقدّرها
التكاليف غير المباشرة لا تُنسب إلى موظف بعينه، لكنها تنشأ بسببه. وأبسط طريقة تقديرها هي قسمة الإجمالي السنوي على عدد الموظفين:
- مساحة العمل: الإيجار والخدمات والصيانة مقسومة على عدد المقاعد.
- الأجهزة والبرمجيات: تكلفة الجهاز موزّعة على عمره الافتراضي، مضافاً إليها اشتراكات البرامج لكل مستخدم.
- التوظيف والإحلال: تكلفة الإعلان والفرز والمقابلات وفترة التدريب الأولى، موزّعة على متوسط مدة بقاء الموظف.
- التدريب والتأهيل: الميزانية السنوية مقسومة على المستفيدين.
والتقدير التقريبي أفضل من إهمال البند. منشأة تعرف أن مقعد الموظف الواحد يكلّفها ألفاً شهرياً تتخذ قرارات مختلفة عن منشأة لا تعرف.
قاعدة سريعة للتقدير
للتقدير العاجل في الأعمال المكتبية بالسعودية: اضرب الراتب الإجمالي في 1.25 إلى 1.35 لتصل إلى التكلفة المباشرة التقريبية، قبل التكاليف غير المباشرة.
والنسبة تختلف بحسب الجنسية ومدة الخدمة وهيكل البدلات، فالقاعدة للتقدير السريع لا للموازنة النهائية.
المرجع الرسمي
نسب اشتراك التأمينات وحدود الأجر الخاضع لها منشورة لدى المؤسسة العامة للتأمينات الاجتماعية، وقواعد مكافأة نهاية الخدمة والإجازات في نظام العمل لدى وزارة الموارد البشرية والتنمية الاجتماعية.
اقرأ أيضاً
الأسئلة الشائعة
كيف أحسب تكلفة الموظف الحقيقية؟
ابدأ بإجمالي الراتب، ثم أضف حصة المنشأة من التأمينات، ومخصص نهاية الخدمة الشهري، والتزام الإجازة السنوية، والتكاليف السنوية موزّعة شهرياً مثل التأمين الطبي والتذكرة ورخصة العمل. ثم أضف نصيب الموظف من التكاليف غير المباشرة.
كم تزيد تكلفة الموظف عن راتبه؟
في الأعمال المكتبية بالسعودية تقارب الزيادة ربع الراتب إلى ثلثه كتكلفة مباشرة، وترتفع أكثر مع التكاليف غير المباشرة. وللتقدير السريع اضرب الراتب الإجمالي في 1.25 إلى 1.35، مع ملاحظة أن النسبة تختلف بالجنسية ومدة الخدمة وهيكل البدلات.
لماذا يصبح الموظف أغلى بعد خمس سنوات؟
لأن معامل مكافأة نهاية الخدمة يتضاعف بعد السنة الخامسة: نصف شهر عن كل سنة في الخمس الأولى، وشهر كامل عن كل سنة بعدها. فيرتفع المخصص الشهري دون أي زيادة في الراتب.
هل تكلفة الموظف غير السعودي أقل؟
في بند التأمينات نعم، لأن منشأته تتحمل فرع الأخطار المهنية فقط ولا يُخصم من راتبه شيء. لكن تضاف بنود أخرى مثل رخصة العمل وتجديدها وتذكرة العودة بحسب العقد، فالمقارنة لا تصحّ ببند واحد.