
تأمينات الموظف غير السعودي: ما يجب وما لا يجب خصمه
تأمينات الموظف غير السعودي فرع واحد فقط على صاحب العمل، وصفر خصم من الراتب. ما يُسجَّل وما لا يُسجَّل، وأثره على التكلفة والتسوية.
سامي الحيدري
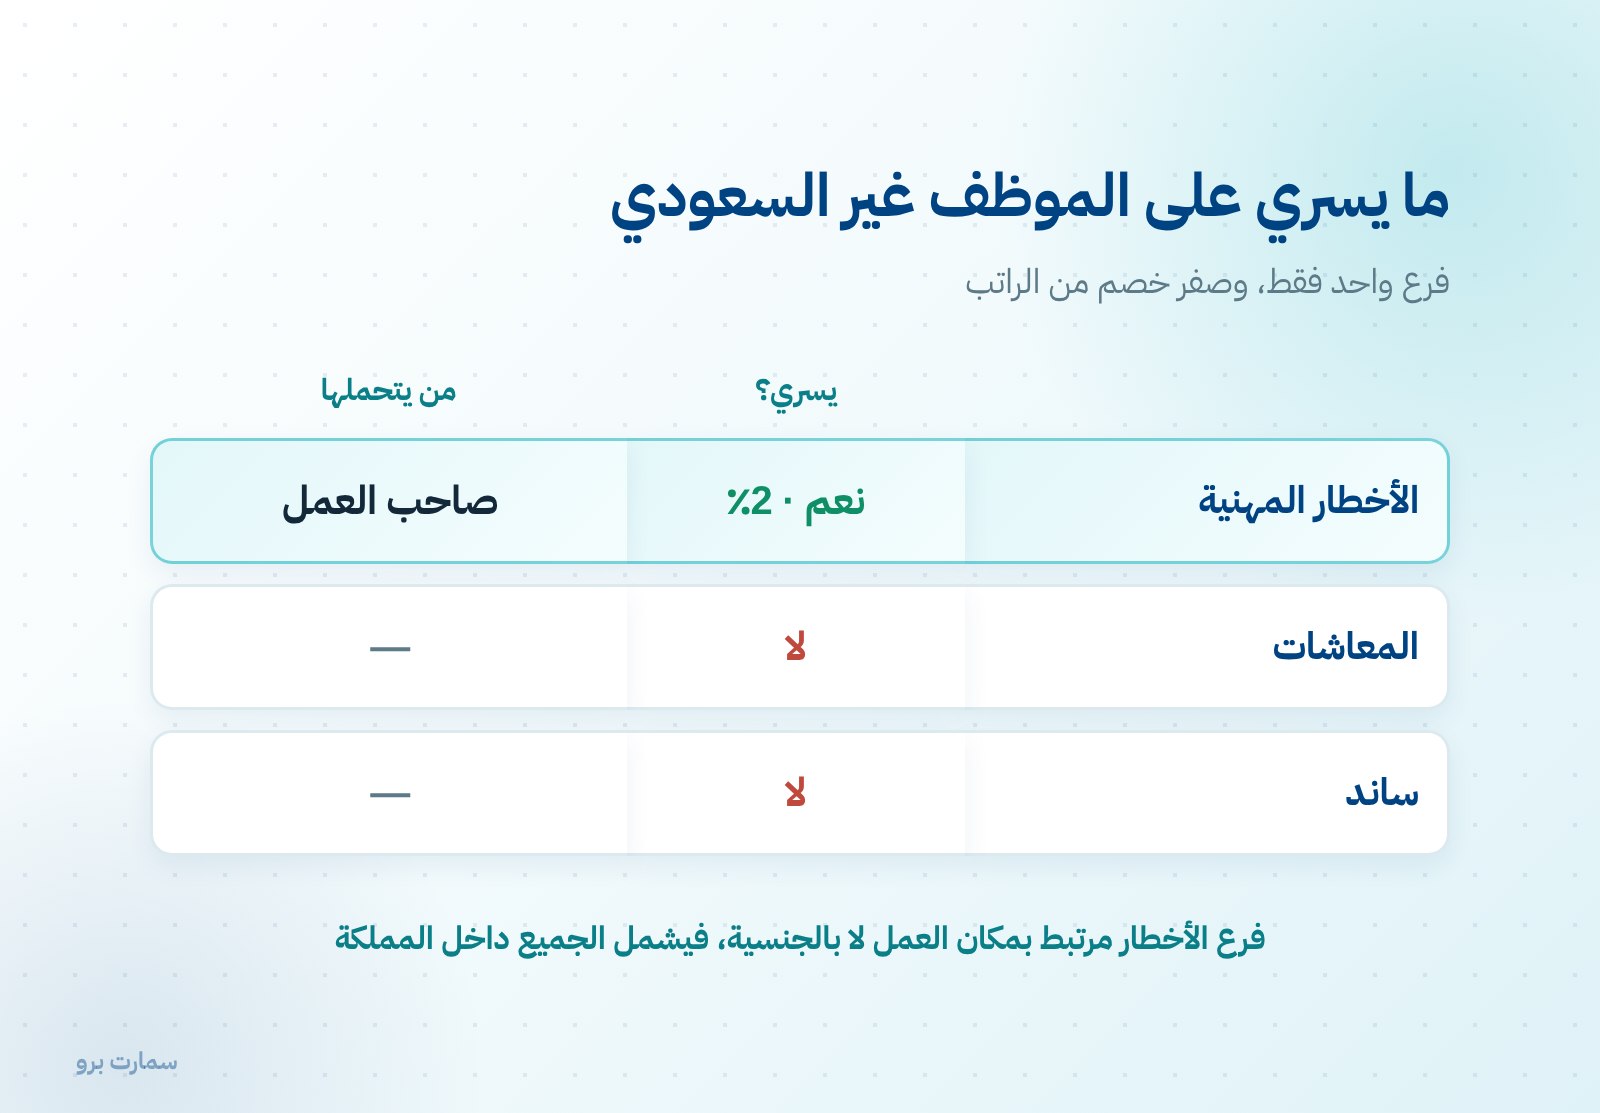
تأمينات الموظف غير السعودي أبسط مما يظن كثيرون، لكن البساطة نفسها مصدر الأخطاء. فالقاعدة في جملة واحدة: فرع الأخطار المهنية فقط، بنسبة 2٪ على صاحب العمل، وصفر خصم من راتب الموظف.
وكل خصم يظهر في مسير رواتب وافد باسم «التأمينات الاجتماعية» هو خصم لا سند له، وقابل للمطالبة باسترداده.
تأمينات الموظف غير السعودي: الجدول
| الفرع | يسري؟ | النسبة | من يتحملها |
|---|---|---|---|
| الأخطار المهنية | ✅ نعم | 2٪ | صاحب العمل وحده |
| المعاشات | ❌ لا | — | — |
| التعطل عن العمل (ساند) | ❌ لا | — | — |
| الإجمالي | 2٪ | صاحب العمل |
والمقارنة مع السعودي واضحة: السعودي عليه فرعان إضافيان ويُخصم من راتبه، وغير السعودي لا.
لماذا فرع الأخطار المهنية وحده؟
لأن فرع الأخطار يغطّي كل من يعمل داخل المملكة بصرف النظر عن الجنسية، فهو مرتبط بمكان العمل لا بالمواطنة. أما المعاشات والتعطل عن العمل فمقصوران على السعوديين.
وهذا يفسّر أمراً مهماً: الاشتراك في الأخطار المهنية ليس اختيارياً ولا مرتبطاً بنوع العمل. موظف مكتبي ووافد في موقع إنشائي كلاهما مشمول.
على أي مبلغ تُحسب الـ2٪؟
على الأجر الخاضع للاشتراك لا على إجمالي الراتب: الأجر الأساس، وبدل السكن النقدي، والعمولات ونسب المبيعات. وبدل المواصلات لا يدخل، والحد الأعلى خمسة وأربعون ألف ريال شهرياً.
فوافد إجمالي راتبه 14,000 ريال، منها 10,000 أساس و3,000 سكن و1,000 مواصلات، يكون وعاؤه 13,000 واشتراكه 260 ريالاً شهرياً على المنشأة. التفصيل في الأجر الخاضع للاشتراك.
حالة خاصة: الإصابة والعجز والوفاة
فرع الأخطار المهنية يغطّي إصابات العمل وما ينشأ عنها. والفرق في المعالجة أن غير السعودي المستحق لمعاش شهري بسبب عجز أو وفاة ناشئة عن العمل يُصرف له مبلغ مقطوع بدلاً من المعاش الشهري، بعدد من الأمثال يختلف بحسب نوع الاستحقاق.
وهذا يعني أن التزام المنشأة في حالة الإصابة ليس أقل، بل مختلف الشكل. والتغطية التأمينية الإضافية التي تشتريها بعض المنشآت لا تُغني عن الاشتراك النظامي.
ما الذي يجب تسجيله؟
- سجّل الموظف لدى التأمينات فور مباشرته، لا بعد انقضاء فترة التجربة.
- سجّل الأجر الخاضع للاشتراك الصحيح، لا الأجر الأساس وحده ولا الإجمالي.
- حدّث الأجر عند أي تعديل، لأن المطابقة مع ملف حماية الأجور تجري على الأجر الأساس.
- أنهِ الاشتراك عند انتهاء الخدمة، فبقاؤه مفتوحاً ينتج اشتراكات مستحقة.
والوافد الجديد مستثنى من احتساب مخالفة حماية الأجور خلال أول تسعين يوماً من دخوله المملكة، وهو استثناء يُغفل فتُحتسب مخالفات بلا داعٍ. راجع نظام حماية الأجور.
أثره على تكلفة الموظف
كثير من المنشآت تفترض أن الوافد «أرخص» لأن التزام التأمينات عليه أقل. والحساب الكامل يقول إن الفرق ليس بهذا الوضوح:
| البند | سعودي | غير سعودي |
|---|---|---|
| تأمينات على المنشأة | نسبة أعلى بكثير | 2٪ فقط |
| خصم من الموظف | نعم | لا |
| رخصة العمل وتجديدها | لا | نعم، سنوياً |
| تذكرة العودة | لا | بحسب العقد |
| السكن أو بدله | بحسب العقد | غالباً جزء من الحزمة |
فالمقارنة ببند التأمينات وحده مقارنة ناقصة. والرقم الذي يُقارَن به هو التكلفة الكاملة لا بند منها. راجع تكلفة الموظف الحقيقية.
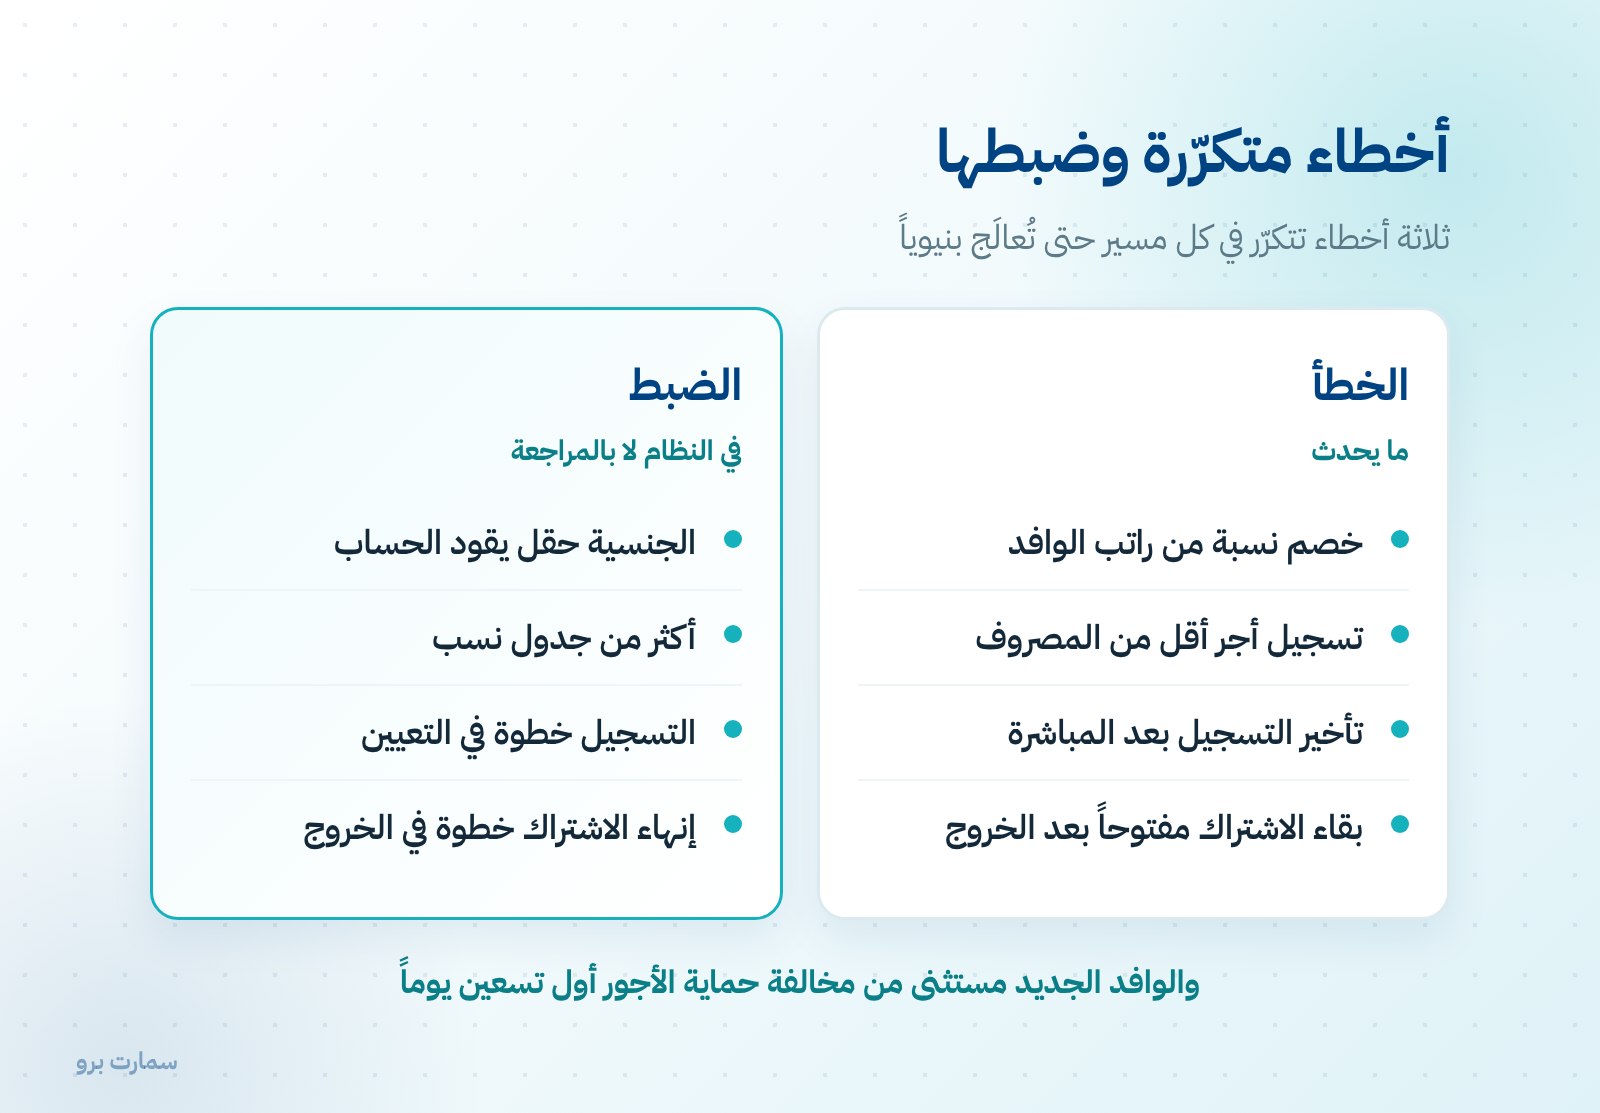
ثلاثة أخطاء متكرّرة
الأول: خصم نسبة من راتب الوافد
يحدث حين يُطبَّق في النظام جدول نسب واحد على كل الموظفين. والنتيجة خصم بلا سند من كل وافد كل شهر.
الثاني: تسجيل أجر مختلف عن المصروف
يُسجَّل لدى التأمينات أجر أساس أقل لتخفيض الاشتراك، بينما يُصرف أجر أعلى. والمطابقة الآلية تلتقط الفرق مباشرة.
الثالث: تأخير التسجيل
تسجيل الموظف بعد أشهر من مباشرته يُنشئ اشتراكات مستحقة بأثر رجعي وغرامة تأخير، إضافةً إلى مخالفة في حماية الأجور.
ماذا عن التأمين الطبي؟
التأمين الطبي مسألة مستقلة عن التأمينات الاجتماعية تماماً، ويخضع لجهة تنظيمية أخرى، ويشمل الموظف ومرافقيه بحسب القواعد المعمول بها.
والخلط بين الاثنين شائع في المحادثات وفي الدفاتر. والأسلم فصلهما في دليل الحسابات بندين مستقلين، لأن طبيعتهما ومرجعهما مختلفان.
ضبطه في النظام
- اجعل الجنسية حقلاً يقود الحساب، لا حقلاً وصفياً.
- عرّف أكثر من جدول نسب: سعودي على النظام القديم، سعودي على الجديد، وغير سعودي.
- امنع الخصم من موظف غير سعودي على مستوى النظام لا بالمراجعة.
- اربط انتهاء الخدمة بإنهاء الاشتراك في خطوة واحدة.
راجع نسبة التأمينات الاجتماعية لتفصيل النسب لكل فئة.
نقل الخدمات وتغيير صاحب العمل
عند نقل خدمات الموظف غير السعودي من منشأة إلى أخرى، ينتهي اشتراكه لدى المنشأة الأولى ويبدأ لدى الثانية. والمنشأة المنقول منها تُنهي الاشتراك في موعده، والمنقول إليها تُسجّله فور المباشرة.
والإهمال هنا شائع: يبقى الاشتراك مفتوحاً لدى المنشأة الأولى فتتراكم عليها اشتراكات عن موظف لم يعد لديها، وتظهر مخالفة في حماية الأجور لأن اسمه مسجّل لدى التأمينات وغير وارد في ملف أجورها.
والضبط السليم أن يكون إنهاء الاشتراك خطوة إلزامية في إجراء إنهاء الخدمة، لا مهمة منفصلة يتذكّرها أحد لاحقاً.
المرجع الرسمي
نطاق سريان كل فرع من فروع التأمين والنسب المقرّرة ومعالجة الاستحقاقات لغير السعوديين منشورة لدى المؤسسة العامة للتأمينات الاجتماعية، وأحكام العقود والمستحقات لدى وزارة الموارد البشرية والتنمية الاجتماعية.
اقرأ أيضاً
الأسئلة الشائعة
كم تُخصم تأمينات من راتب الموظف غير السعودي؟
لا شيء. غير السعودي لا يُخصم من راتبه للتأمينات الاجتماعية. وعلى منشأته فرع الأخطار المهنية فقط بنسبة 2٪ من الأجر الخاضع للاشتراك، يتحمله صاحب العمل كاملاً. وأي خصم باسم التأمينات من راتب وافد لا سند له.
لماذا يسري فرع الأخطار المهنية على غير السعودي؟
لأن هذا الفرع يغطّي كل من يعمل داخل المملكة بصرف النظر عن الجنسية، فهو مرتبط بمكان العمل لا بالمواطنة. أما فرعا المعاشات والتعطل عن العمل فمقصوران على السعوديين. والاشتراك فيه ليس اختيارياً ولا مرتبطاً بنوع العمل.
على أي مبلغ تُحسب نسبة الـ2٪؟
على الأجر الخاضع للاشتراك: الأجر الأساس وبدل السكن النقدي والعمولات ونسب المبيعات. وبدل المواصلات لا يدخل، والحد الأعلى خمسة وأربعون ألف ريال شهرياً. فوافد وعاؤه ثلاثة عشر ألفاً يكون اشتراكه مئتين وستين ريالاً شهرياً.
هل تكلفة الموظف الوافد أقل فعلاً؟
في بند التأمينات نعم، لكن المقارنة ببند واحد ناقصة. تضاف بنود لا توجد مع السعودي مثل رخصة العمل وتجديدها سنوياً وتذكرة العودة بحسب العقد والسكن أو بدله. والرقم الذي يُقارَن به هو التكلفة الكاملة.