
رصيد الإجازة السنوية: الاستحقاق والترحيل والبدل النقدي
رصيد الإجازة السنوية التزام مالي لا رقم إداري. الاستحقاق وقواعد الترحيل، ومتى يجوز البدل النقدي ومتى لا يجوز، ومعالجته في الدفاتر.
سامي الحيدري
رصيد الإجازة السنوية ليس رقماً إدارياً في ملف الموظف، بل التزام مالي على المنشأة يكبر كل شهر. ومن لا يقيسه لا يعرف حجم ما عليه، ويفاجأ به عند أول موجة انفصالات.
والقاعدة الأساسية: الإجازة لا تقل عن واحد وعشرين يوماً في السنة، وترتفع إلى لا تقل عن ثلاثين يوماً بعد خمس سنوات متصلة لدى صاحب العمل نفسه، ويُدفع أجرها مقدماً.
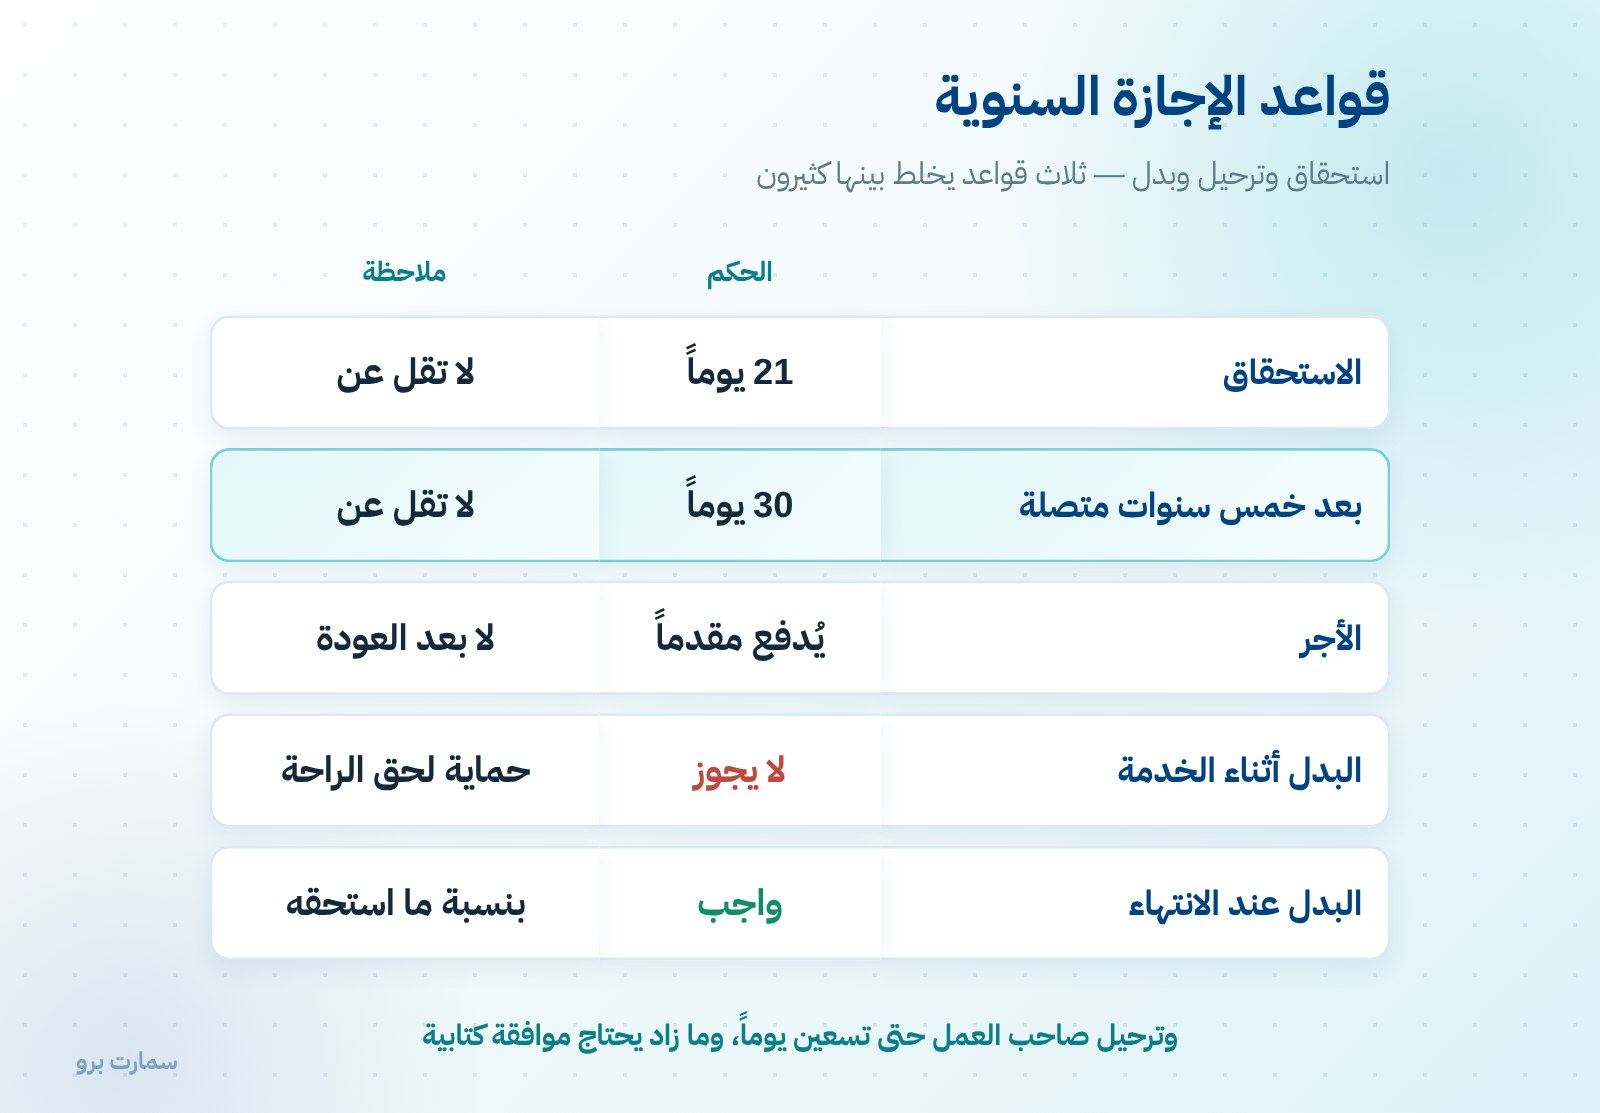
رصيد الإجازة السنوية: القواعد في جدول
| البند | الحكم |
|---|---|
| الاستحقاق الأساسي | لا يقل عن 21 يوماً سنوياً |
| بعد خمس سنوات متصلة | لا يقل عن 30 يوماً سنوياً |
| أجر الإجازة | يُدفع مقدماً |
| التنازل أو البدل أثناء الخدمة | لا يجوز |
| التأجيل بموافقة الموظف | جائز إلى السنة التالية |
| تأجيل صاحب العمل لمقتضيات العمل | حتى 90 يوماً بعد سنة الاستحقاق |
| ما زاد على ذلك | يحتاج موافقة كتابية، ولا يتجاوز نهاية السنة التالية |
| عند نهاية الخدمة | يُدفع نقداً عن المتبقي بنسبة ما استحقه |
التناقض الظاهري: متى يجوز البدل النقدي؟
هذا أكثر ما يلتبس. النظام يقول شيئين يبدوان متعارضين:
- أثناء الخدمة: لا يجوز للموظف أن يتنازل عن إجازته ولا أن يأخذ بدلاً نقدياً عنها.
- عند انتهاء الخدمة: يُدفع له نقداً عن رصيد إجازته غير المستخدم.
وليس بينهما تعارض. المنع أثناء الخدمة غرضه حماية حق الراحة من أن يُشترى، والوجوب عند الانتهاء غرضه ألا يضيع حق تراكم فعلاً.
والأثر العملي: منشأة تدفع لموظفيها «بدل إجازة» سنوياً ليستمروا في الدوام تخالف النظام، مهما كان الموظف راضياً.
حدود الترحيل: تسعون يوماً
تأجيل الإجازة ليس مفتوحاً. لصاحب العمل أن يؤجّلها حتى تسعين يوماً بعد انتهاء سنة الاستحقاق لمقتضيات العمل. وما زاد على ذلك يحتاج موافقة كتابية من الموظف، ولا يمتد بأي حال إلى ما بعد نهاية السنة التالية.
وهذا يعني أن رصيداً متراكماً منذ ثلاث سنوات ليس وضعاً نظامياً، حتى لو كان الموظف هو من اختار عدم أخذ إجازته. المسؤولية على المنشأة في جدولة الإجازات لا على الموظف في طلبها.
مثال: احتساب الرصيد عند الانفصال
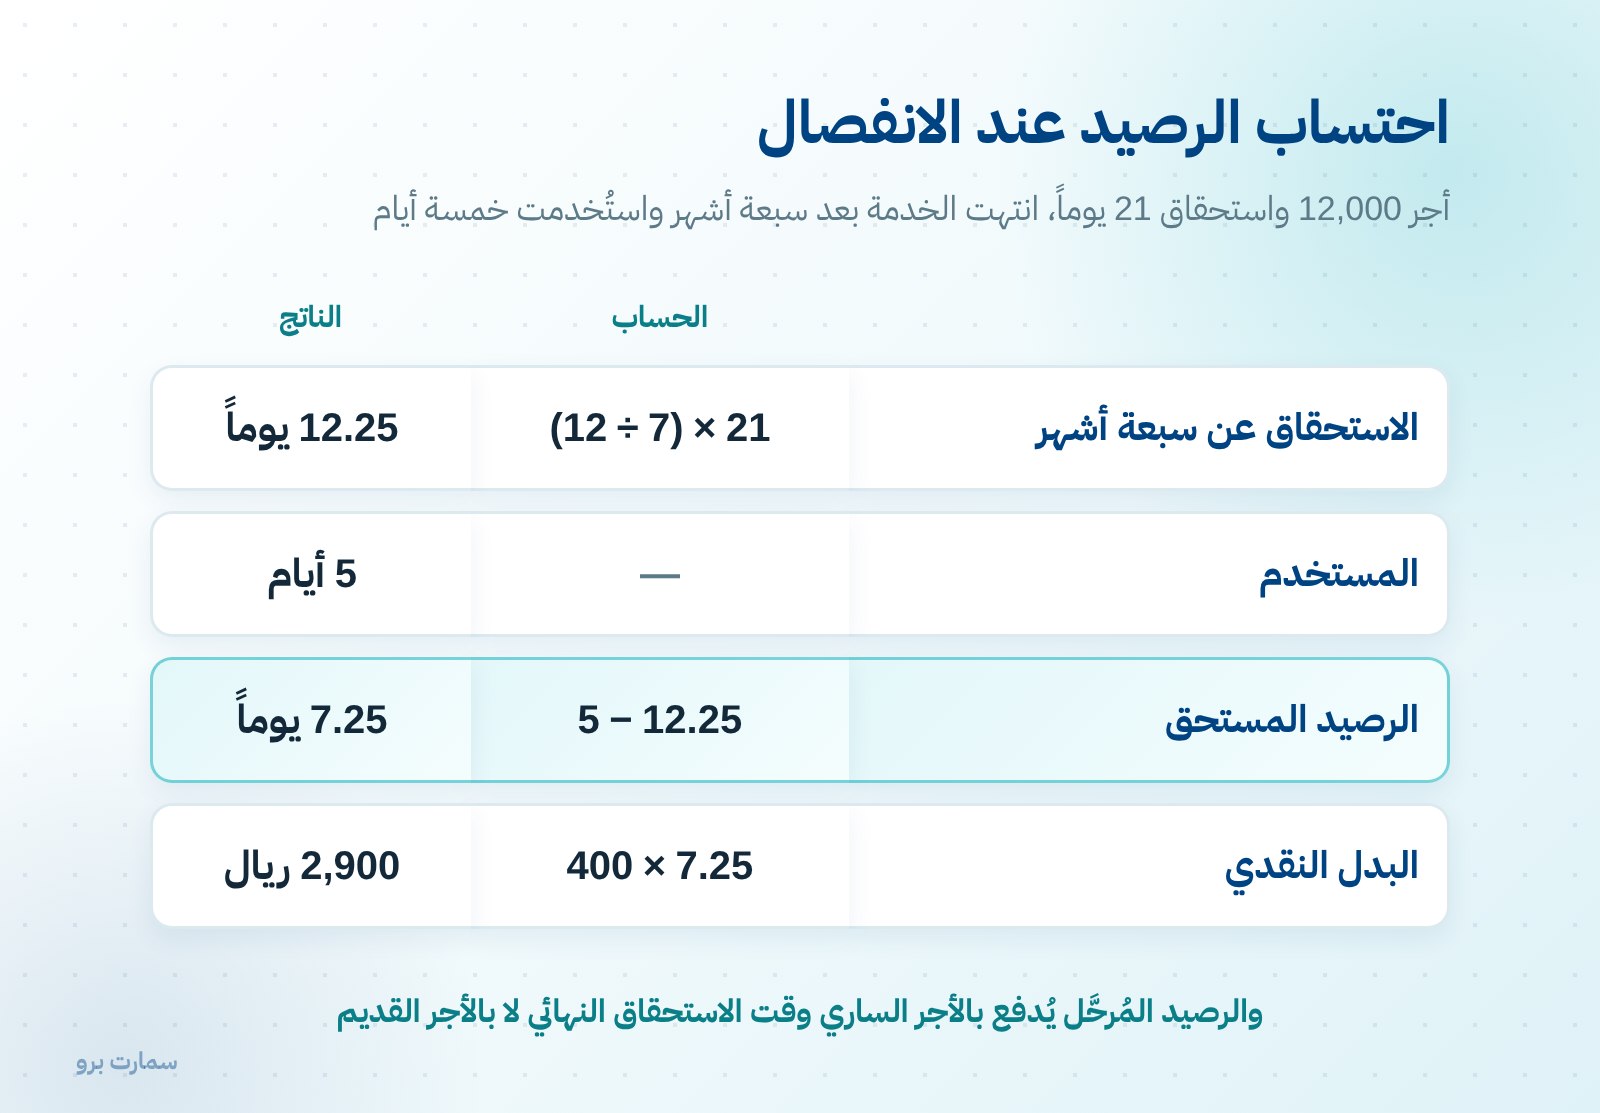
موظف أجره 12,000 ريال، استحقاقه 21 يوماً سنوياً، انتهت خدمته بعد سبعة أشهر من بداية سنة الاستحقاق، واستخدم خمسة أيام:
| الخطوة | الحساب | الناتج |
|---|---|---|
| الاستحقاق عن سبعة أشهر | 21 × (7 ÷ 12) | 12.25 يوماً |
| المستخدم | — | 5 أيام |
| الرصيد المستحق | 12.25 − 5 | 7.25 يوماً |
| أجر اليوم | 12,000 ÷ 30 | 400 |
| البدل النقدي | 7.25 × 400 | 2,900 ريال |
وإذا كان للموظف رصيد مُرحَّل من سنة سابقة، يُضاف إليه ويُدفع بالأجر الساري وقت الاستحقاق النهائي لا بالأجر القديم.
الرصيد التزام في الدفاتر
هنا تقع الغفلة المحاسبية الأكبر. أجر الإجازة ليس مصروفاً يظهر حين يأخذ الموظف إجازته، بل التزام يتكوّن شهرياً مع تراكم الاستحقاق.
المعالجة الصحيحة تحميل مصروف شهري مقابل التزام إجازات مستحقة، ويُخفَّض الالتزام حين تُستخدم الإجازة أو يُدفع بدلها.
وبدون ذلك تظهر نتائج مضلّلة: أشهر بلا إجازات تبدو مربحة، وشهر تتركّز فيه الإجازات يبدو سيئاً، والحقيقة أن التكلفة كانت تتراكم طوال الوقت. المنطق نفسه ينطبق على مخصص نهاية الخدمة.
أجر الإجازة: ما الذي يدخل فيه؟
أجر الإجازة هو الأجر بمفهومه النظامي، أي الأساس مع ما يُدفع بصفة دورية من بدلات، لا الأجر الأساس وحده.
والخطأ الشائع احتساب البدل النقدي على الأساس فقط، فينتج مبلغ أقل من المستحق ويظهر في الاعتراضات عند التسوية. التفصيل في تسوية نهاية الخدمة.
العمل لدى جهة أخرى أثناء الإجازة
إذا ثبت أن الموظف اشتغل لدى صاحب عمل آخر أثناء إجازته، جاز لصاحب العمل حرمانه من أجر الإجازة أو استرداد ما دفعه عنها.
وهو حكم يُغفل كثيراً رغم أهميته في القطاعات التي يشيع فيها العمل الموسمي الإضافي.
كيف تدير الرصيد عملياً؟
- اعرض الرصيد للموظف في ملفه الذاتي، محدّثاً آلياً لا بطلب من الموارد البشرية.
- ضع خطة إجازات سنوية تُعتمد في بداية السنة لا عند الطلب.
- أطلق تنبيهاً عند تجاوز الرصيد حد الترحيل المسموح.
- اربط الرصيد بالمالية ليظهر الالتزام في التقارير الشهرية.
- راجع الأرصدة قبل الإقفال السنوي، فهي بند تسوية جوهري.
والنظام الذي يعرض الرصيد للموظف مباشرة يقلّل الاستفسارات ويزيد الاستخدام الفعلي للإجازات، وهو بالضبط ما يخفّض الالتزام المتراكم. راجع الخدمة الذاتية للموظفين.
الإجازات الأخرى لا تُخصم من الرصيد
الإجازة المرضية، وإجازة الوضع، وإجازة الزواج، وإجازة الوفاة، وإجازة المولود — كلها إجازات مستقلة لا تُخصم من الرصيد السنوي.
وخصمها منه خطأ متكرّر في المنشآت التي تدير الإجازات في جدول واحد بلا تصنيف. التفصيل في الإجازة المرضية.
المرجع الرسمي
أحكام الإجازة السنوية ومددها وقواعد تأجيلها والبدل النقدي عنها منصوص عليها في نظام العمل المنشور لدى وزارة الموارد البشرية والتنمية الاجتماعية، وهو المرجع عند أي اختلاف.
اقرأ أيضاً
الأسئلة الشائعة
كم رصيد الإجازة السنوية في نظام العمل السعودي؟
لا يقل عن واحد وعشرين يوماً سنوياً، ويرتفع إلى ما لا يقل عن ثلاثين يوماً بعد خمس سنوات متصلة لدى صاحب العمل نفسه. ويُدفع أجر الإجازة مقدماً.
هل يجوز أخذ بدل نقدي عن الإجازة؟
لا يجوز أثناء الخدمة؛ فالموظف لا يتنازل عن إجازته ولا يأخذ بدلاً عنها. أما عند انتهاء الخدمة فيجب أن يُدفع له نقداً عن رصيده غير المستخدم بنسبة ما استحقه. والمنع أثناء الخدمة غرضه حماية حق الراحة من أن يُشترى.
كم يجوز ترحيل الإجازة؟
لصاحب العمل تأجيلها حتى تسعين يوماً بعد انتهاء سنة الاستحقاق لمقتضيات العمل، وما زاد يحتاج موافقة كتابية من الموظف ولا يمتد إلى ما بعد نهاية السنة التالية. فرصيد متراكم منذ ثلاث سنوات ليس وضعاً نظامياً.
هل تُخصم الإجازة المرضية من الرصيد السنوي؟
لا. الإجازة المرضية والوضع والزواج والوفاة والمولود كلها إجازات مستقلة لا تُخصم من الرصيد السنوي. وخصمها منه خطأ متكرّر في المنشآت التي تدير الإجازات في جدول واحد بلا تصنيف.