
مخصص الديون والخسائر الائتمانية المتوقعة: المعيار 9
كيف يُبنى مخصص الديون وفق نموذج الخسائر الائتمانية المتوقعة، مصفوفة المخصص للذمم التجارية، ولماذا انتهى انتظار تعثّر العميل.
الكاتب:سامي الحيدري
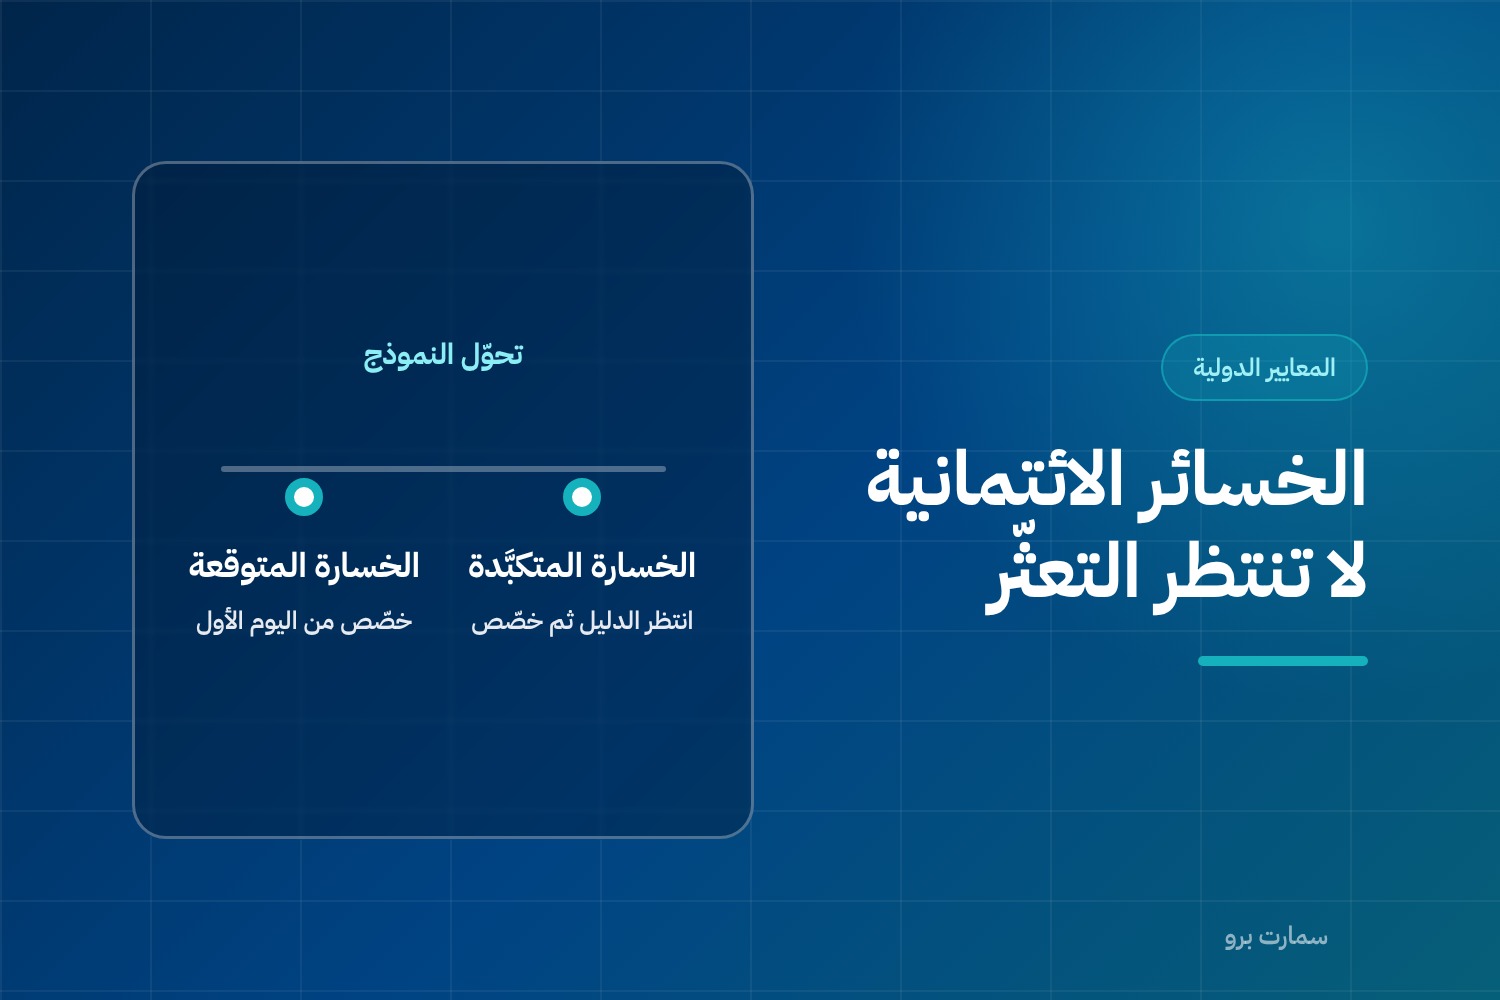
قبل المعيار الدولي للتقرير المالي 9 كان المخصص يُكوَّن بعد أن يظهر دليل على تعثّر العميل. المعيار قلب القاعدة: الخسائر الائتمانية المتوقعة تُعترف من اليوم الأول، لأن احتمال عدم التحصيل قائم منذ لحظة البيع بالأجل. وهذا ليس تشدّداً محاسبياً، بل اعتراف بواقع أن جزءاً من ذممك لن يُحصَّل، ومعرفته متأخراً لا تغيّره.
الخسائر الائتمانية المتوقعة: الفكرة الأساسية
النموذج القديم كان نموذج الخسارة المتكبَّدة: انتظر الدليل، ثم كوّن المخصص. ومشكلته أن الاعتراف يأتي متأخراً، غالباً بعد أن تكون الخسارة قد وقعت فعلاً.
النموذج الجديد تطلّعي: يُقدَّر ما يُتوقع ألا يُحصَّل بناءً على خبرة الماضي، والظروف الحالية، والتوقعات المعقولة للمستقبل. ولا ينتظر واقعة.
المدخل المبسّط للذمم التجارية
المعيار يتيح للذمم التجارية مدخلاً مبسّطاً يغني عن تتبّع تغيّر مخاطر الائتمان: يُعترف مباشرة بالخسائر المتوقعة على مدى العمر للذمة. والأداة العملية لذلك هي مصفوفة المخصص.
تُبنى المصفوفة بثلاث خطوات:
- صنّف ذممك بالأعمار: غير مستحقة، ومتأخرة 1–30 يوماً، و31–60، و61–90، وأكثر من 90.
- احسب نسبة الخسارة التاريخية لكل شريحة من بيانات سنوات ماضية: كم من الذمم التي بلغت هذه الشريحة لم يُحصَّل في النهاية؟
- عدّل النسب بما تتوقعه من ظروف مستقبلية تؤثر على قدرة عملائك على السداد.
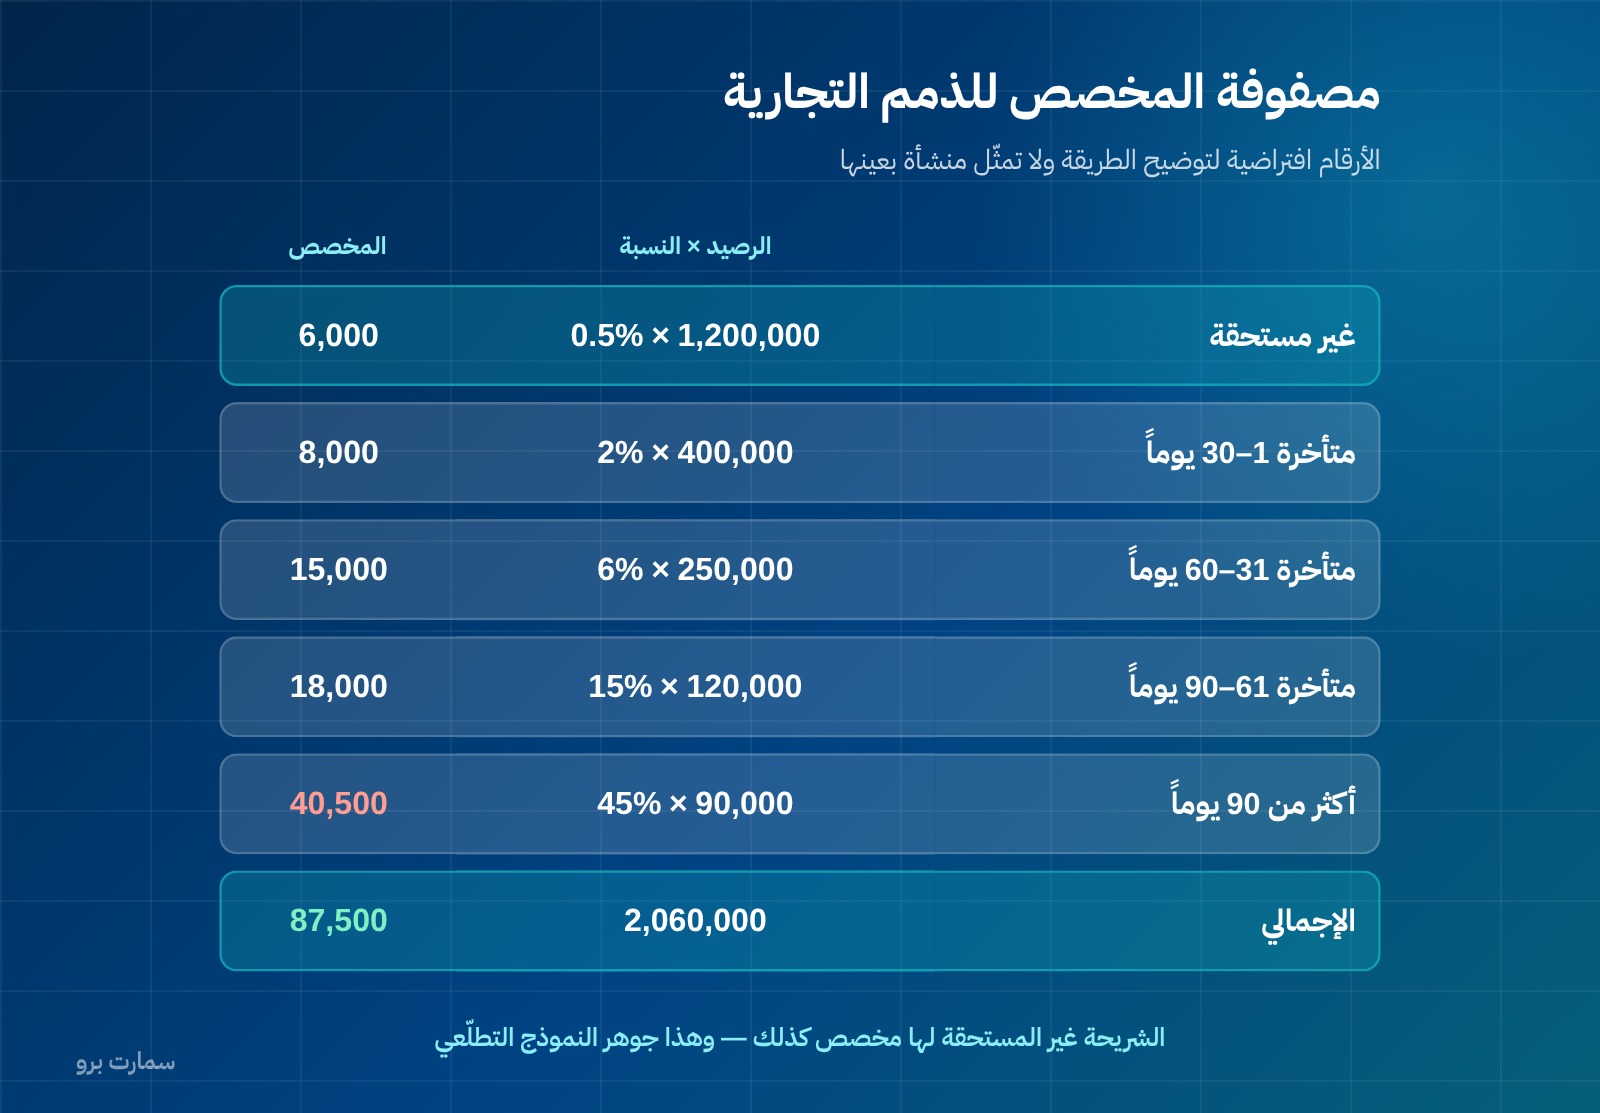
الأرقام التالية افتراضية لتوضيح الطريقة:
| شريحة العمر | الرصيد (ريال) | نسبة الخسارة | المخصص |
|---|---|---|---|
| غير مستحقة | 1,200,000 | 0.5% | 6,000 |
| 1–30 يوماً | 400,000 | 2% | 8,000 |
| 31–60 يوماً | 250,000 | 6% | 15,000 |
| 61–90 يوماً | 120,000 | 15% | 18,000 |
| أكثر من 90 يوماً | 90,000 | 45% | 40,500 |
| الإجمالي | 2,060,000 | 87,500 |
لاحظ أن الشريحة غير المستحقة لها مخصص كذلك. هذا جوهر النموذج التطلّعي.
ما تحتاجه لتطبيق المصفوفة
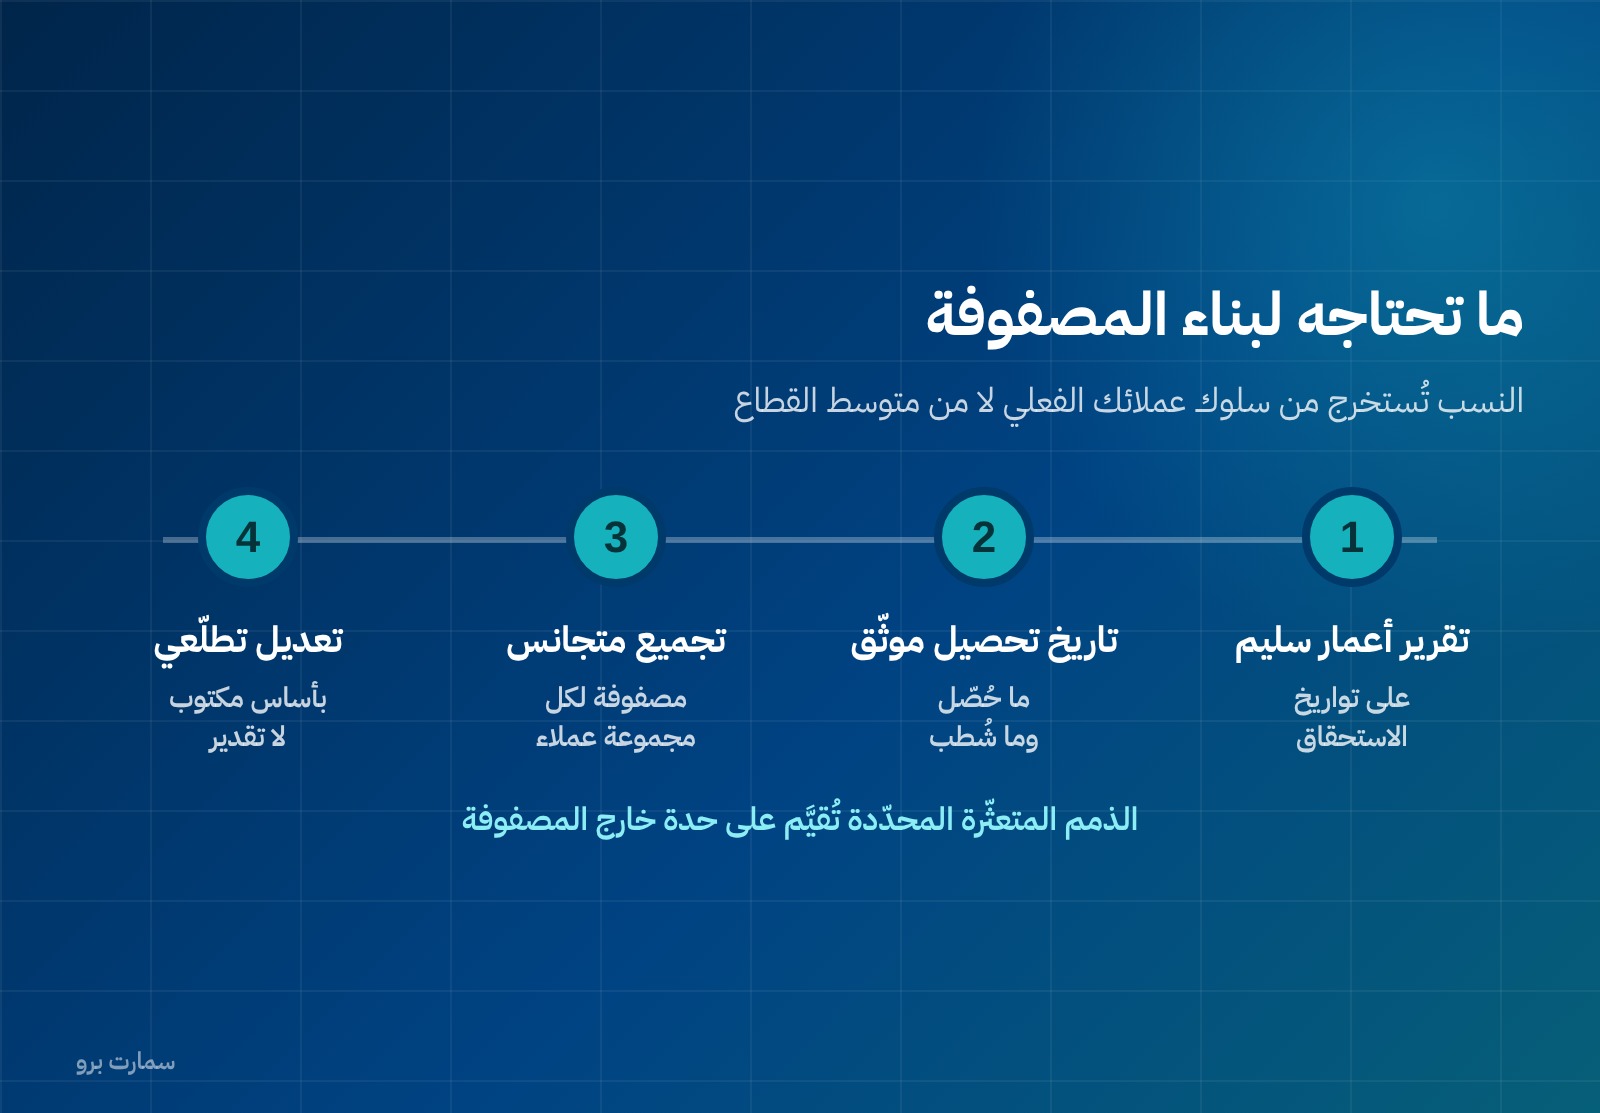
تقرير أعمار ديون سليم. لا يمكن بناء المصفوفة على رصيد إجمالي. والتقرير يجب أن يكون مبنياً على تواريخ الاستحقاق لا على تواريخ الفواتير وحدها.
تاريخ تحصيل موثّق. نسب الخسارة تُستخرج من سلوك فعلي سابق، لا تُفترض. ومنشأة لا تحتفظ بتاريخ ما حُصّل وما شُطب لا تملك أساساً للنسب.
تجميع متجانس. عملاء القطاع الحكومي وعملاء التجزئة وعملاء التصدير لهم سلوك مختلف، ودمجهم في مصفوفة واحدة يُخفي الفروق. الأفضل مصفوفة لكل مجموعة متجانسة.
استبعاد الذمم المحدّدة. العميل المتعثّر فعلاً يُقيَّم على حدة، لا ضمن المصفوفة، لأن إدراجه يشوّه نسب الشريحة كلها ويُخفي حجم مشكلته الحقيقي.
ضمانات وتأمين ائتماني. إن كان لديك ضمان بنكي أو تأمين على الذمم، فالخسارة المتوقعة تُقاس بعد أثر هذه الحمايات، لا على الرصيد القائم.
شطب الدين: متى؟
الشطب غير التخصيص. يُشطب الدين عندما لا يعود لدى المنشأة توقع معقول للاسترداد — بعد استنفاد إجراءات التحصيل، أو إفلاس العميل، أو تقادم المطالبة. والشطب يُخفّض الذمة والمخصص معاً ولا يمرّ بقائمة الدخل إذا كان المخصص كافياً.
والخطأ الشائع: الإبقاء على ذمم عمرها سنوات في الميزانية بلا مخصص ولا شطب، فتظهر أصول متداولة لا وجود لها عملياً. وهذا يشوّه قائمة المركز المالي ونسب السيولة في النسب المالية.
أخطاء متكررة
نسبة ثابتة على إجمالي الذمم. «2% من الرصيد» تقدير بلا أساس، ولا يصمد عند المراجعة لأنه لا يستند إلى سلوك تحصيل فعلي.
نسخ نسب منشأة أخرى. سلوك عملائك هو الأساس، لا متوسط القطاع.
عدم تحديث النسب. المصفوفة تُراجَع سنوياً على الأقل، فتغيّر ظروف قطاع عملائك يغيّر احتمال التحصيل.
خلط الذمم المدينة بالدفعات المقدمة للموردين. الأخيرة ليست ذمة ائتمانية بالمعنى نفسه، ومعالجتها تختلف.
إهمال الأطراف ذات العلاقة. الأرصدة على الشركات الشقيقة تُقيَّم كذلك، ولا تُستبعد تلقائياً لأنها «داخل المجموعة» — راجع الأطراف ذات العلاقة.
الأثر على القوائم والضريبة
المخصص يُخفّض صافي الذمم في المركز المالي، ويُحمَّل مصروفاً في قائمة الدخل. ومع المعيار الدولي للتقرير المالي 18 الساري على الفترات التي تبدأ في أو بعد 1 يناير 2027م، يجب على من يعرض المصروفات حسب الوظيفة الإفصاح عن خسائر الانخفاض في القيمة المتضمَّنة في كل بند تشغيلي — التفصيل في المعيار الدولي للتقرير المالي 18.
ضريبياً: المخصص تقدير، والمعالجة تنظر عادةً إلى التحقق الفعلي، فيكون المخصص المكوَّن بنداً في جدول التسوية — راجع إقرار ضريبة الدخل. والفرق الزمني يُنتج ضريبة مؤجلة كما في الضريبة المؤجلة.
قائمة مراجعة
- تقرير أعمار الديون مبني على تواريخ الاستحقاق ومُراجَع في كل إقفال.
- نسب الخسارة مستخرجة من بيانات تحصيل فعلية موثّقة.
- مصفوفة مستقلة لكل مجموعة عملاء متجانسة.
- الذمم المتعثّرة المحدّدة مُقيَّمة على حدة خارج المصفوفة.
- جدول حركة المخصص مُعدّ: رصيد أول المدة، المكوَّن، المستخدم، المشطوب، رصيد آخر المدة.
- الذمم عديمة التوقع المعقول للاسترداد مشطوبة لا مؤجلة.
- أساس التعديل التطلّعي للنسب موثّق كتابةً.
- الرصيد يطابق ما في ميزان المراجعة.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير وملخصاتها لدى مؤسسة المعايير الدولية على ifrs.org. والمعالجة الكاملة للأدوات المالية في القطاع المالي لها متطلبات إضافية يُرجَع فيها إلى نص المعيار.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الفرق بين النموذج القديم والجديد للمخصص؟
النموذج القديم كان نموذج الخسارة المتكبَّدة: ينتظر دليلاً على التعثّر ثم يُكوَّن المخصص. والنموذج الجديد تطلّعي: يُقدَّر ما يُتوقع ألا يُحصَّل بناءً على خبرة الماضي والظروف الحالية والتوقعات المعقولة، ويُعترف به من اليوم الأول دون انتظار واقعة.
ما مصفوفة المخصص؟
أداة عملية للمدخل المبسّط في الذمم التجارية: تُصنَّف الذمم بشرائح الأعمار، وتُحسب لكل شريحة نسبة خسارة من بيانات التحصيل التاريخية، ثم تُعدَّل النسب بما يُتوقع من ظروف مستقبلية. وحاصل الضرب لكل شريحة يُجمع ليعطي المخصص.
هل تُخصَّص الذمم غير المستحقة؟
نعم. في النموذج التطلّعي تحمل الشريحة غير المستحقة نسبة خسارة ولو صغيرة، لأن احتمال عدم التحصيل قائم منذ لحظة البيع بالأجل. وهذا بالضبط ما يميّز النموذج الجديد عن انتظار ظهور دليل التعثّر.
متى يُشطب الدين؟
عندما لا يعود لدى المنشأة توقع معقول للاسترداد: بعد استنفاد إجراءات التحصيل، أو إفلاس العميل، أو تقادم المطالبة. والشطب يُخفّض الذمة والمخصص معاً. وإبقاء ذمم عمرها سنوات بلا مخصص ولا شطب يُظهر أصولاً متداولة لا وجود لها.