
الأطراف ذات العلاقة: من هم وماذا يجب أن تفصح عنه؟
من يُعدّ طرفاً ذا علاقة، ما الذي يجب الإفصاح عنه من معاملات وأرصدة وتعويضات، ولماذا هذا الإيضاح أول ما يُراجَع ضريبياً.
الكاتب:سامي الحيدري
الشركة تستأجر مبنى من مالكها بإيجار يفوق السوق. والشركة الشقيقة تشتري بسعر يقلّ عن التكلفة. ومدير عام يأخذ قرضاً بلا فائدة. هذه كلها معاملات مع الأطراف ذات العلاقة، وهي قانونية تماماً — لكن إخفاءها ليس كذلك. وإيضاح الأطراف ذات العلاقة هو أول ما يُفتح في الفحص الضريبي وفي المراجعة.
لماذا الإفصاح مطلوب أصلاً
وجود علاقة قد يؤثر على الربح أو الخسارة والمركز المالي حتى لو لم تقع أي معاملة. فمنشأة تابعة قد تمتنع عن نشاط لأن الشركة الأم تمارسه. وقارئ القوائم يحتاج أن يعرف أن أرقامك قد لا تمثّل ما كان سيحدث بين طرفين مستقلين.
من هم الأطراف ذات العلاقة
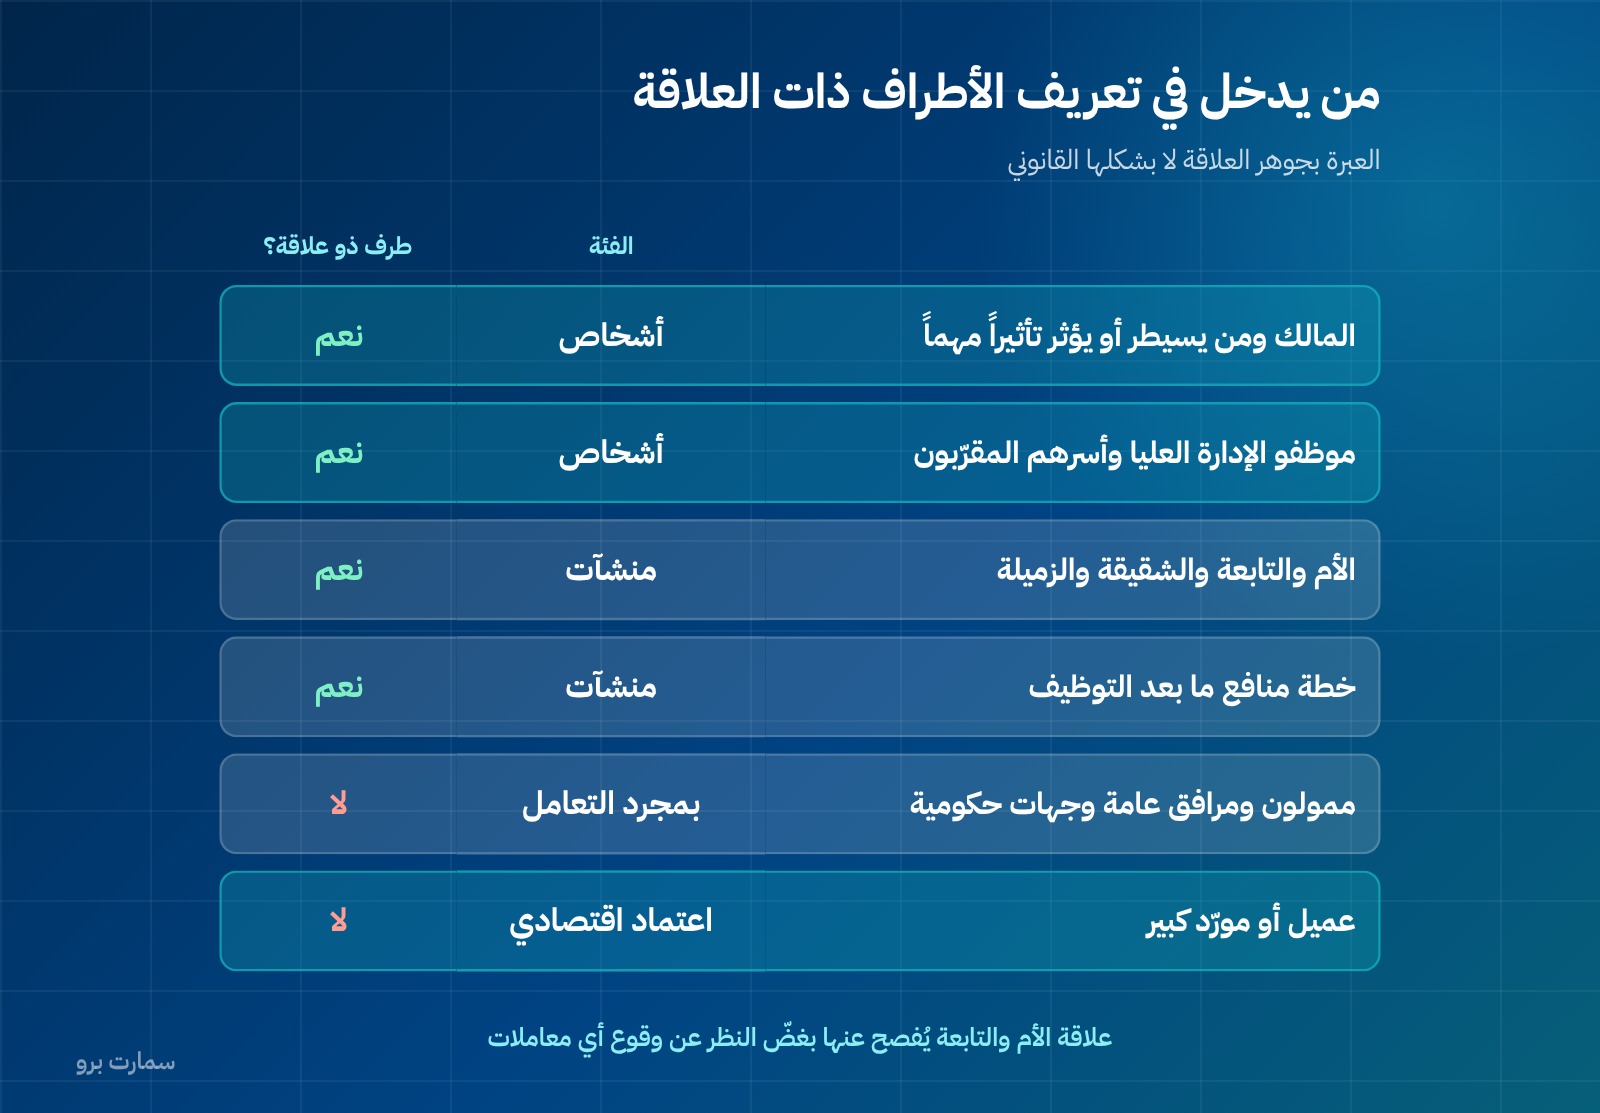
العلاقة قائمة إذا كان الطرف:
أشخاص
- يسيطر على المنشأة أو يشارك في السيطرة عليها، أو له تأثير مهم عليها.
- عضو في موظفي الإدارة العليا للمنشأة أو لشركتها الأم.
- أحد أفراد أسرته المقرّبين: الزوج أو الزوجة والأبناء والمعالون، ومن يُتوقع أن يتأثر بالشخص أو يؤثر فيه عند التعامل مع المنشأة.
منشآت
- تنتمي للمجموعة نفسها: الأم والتابعة والشقيقة.
- منشأة زميلة أو مشروع مشترك لإحدى منشآت المجموعة.
- خطة منافع ما بعد التوظيف لموظفي المنشأة.
- منشأة يسيطر عليها — أو يؤثر فيها تأثيراً مهماً — شخص من المذكورين أعلاه.
ومن ليس طرفاً ذا علاقة بمجرد التعامل: الممولون، والنقابات، والمرافق العامة، والجهات الحكومية التي لا تسيطر ولا تشارك في السيطرة ولا تؤثر تأثيراً مهماً. وكذلك العميل أو المورّد الذي تعتمد عليه المنشأة بحجم كبير — الاعتماد الاقتصادي وحده لا يُنشئ علاقة.
والقاعدة الحاكمة: يُنظر إلى جوهر العلاقة لا إلى شكلها القانوني.
ماذا يجب أن تفصح عنه
العلاقة نفسها: علاقة الشركة الأم والتابعة يُفصح عنها بغضّ النظر عن وقوع معاملات، مع اسم الشركة الأم، واسم الطرف المسيطر النهائي إن اختلف.
تعويضات موظفي الإدارة العليا بالإجمالي وبالفئات: منافع قصيرة الأجل، ومنافع ما بعد التوظيف، ومنافع طويلة الأجل الأخرى، ومنافع إنهاء الخدمة، والدفع على أساس الأسهم.
المعاملات والأرصدة القائمة إن وُجدت معاملات، ولكل فئة من الأطراف على حدة:
- مبلغ المعاملات.
- مبلغ الأرصدة القائمة وشروطها، وما إذا كانت مضمونة، وطبيعة المقابل عند التسوية.
- الضمانات الممنوحة أو المستلمة.
- مخصص الديون المشكوك في تحصيلها المتعلق بتلك الأرصدة، والمصروف المعترف به عنها.
ولا يجوز القول إن المعاملات تمت بشروط التعامل الاعتيادي إلا إذا أمكن إثبات ذلك فعلاً.
لماذا هذا الإيضاح أول ما يُراجَع ضريبياً
معاملات الأطراف ذات العلاقة هي المكان الطبيعي لتحويل الأرباح بين منشآت تخضع لمعالجات مختلفة. ولهذا تحتاج هذه المعاملات أسعاراً وتوثيقاً يمكن الدفاع عنه، لا قيوداً داخلية بأرقام متفق عليها.
وهي بند متكرر في جدول التسوية من الربح المحاسبي إلى الوعاء الضريبي — راجع إقرار ضريبة الدخل. وفي الشركة المختلطة الملكية يزداد الأمر حساسية لارتباطه بتوزيع الوعاءين، كما في الزكاة وضريبة الدخل.
المنشآت المرتبطة بالحكومة
للمنشآت التي تسيطر عليها جهة حكومية — أو تشارك في السيطرة عليها أو تؤثر فيها تأثيراً مهماً — إعفاء جزئي من بعض متطلبات الإفصاح عن معاملاتها مع تلك الجهة ومع المنشآت المرتبطة بها، نظراً لحجم هذه المعاملات وعددها.
لكن الإعفاء ليس إسقاطاً: تظل المنشأة ملزمة بالإفصاح عن اسم الجهة الحكومية وطبيعة العلاقة، وعن طبيعة ومبلغ كل معاملة مهمة بمفردها، وعن مؤشر نوعي أو كمّي لحجم المعاملات الأخرى الجماعية.
الأخطاء المتكررة
حصر الأطراف في الشركات فقط. المالك وأسرته وموظفو الإدارة العليا أطراف ذات علاقة.
إغفال الأرصدة الجارية بين الشركاء والشركة. الحساب الجاري للشريك رصيد مع طرف ذي علاقة، ويُفصح عنه بشروطه.
تصنيف سحوبات المالك مصروفاً. هي توزيع من حقوق الملكية — راجع قائمة التغيرات في حقوق الملكية.
عدم تقييم أرصدة المجموعة ائتمانياً. الأرصدة على الشركات الشقيقة تخضع لتقدير الخسائر المتوقعة كغيرها — راجع الخسائر الائتمانية المتوقعة.
الاكتفاء بجملة عامة. «تمت المعاملات مع أطراف ذات علاقة بشروط اعتيادية» ليست إفصاحاً بل اختصاراً له.
كيف تبني السجل عملياً
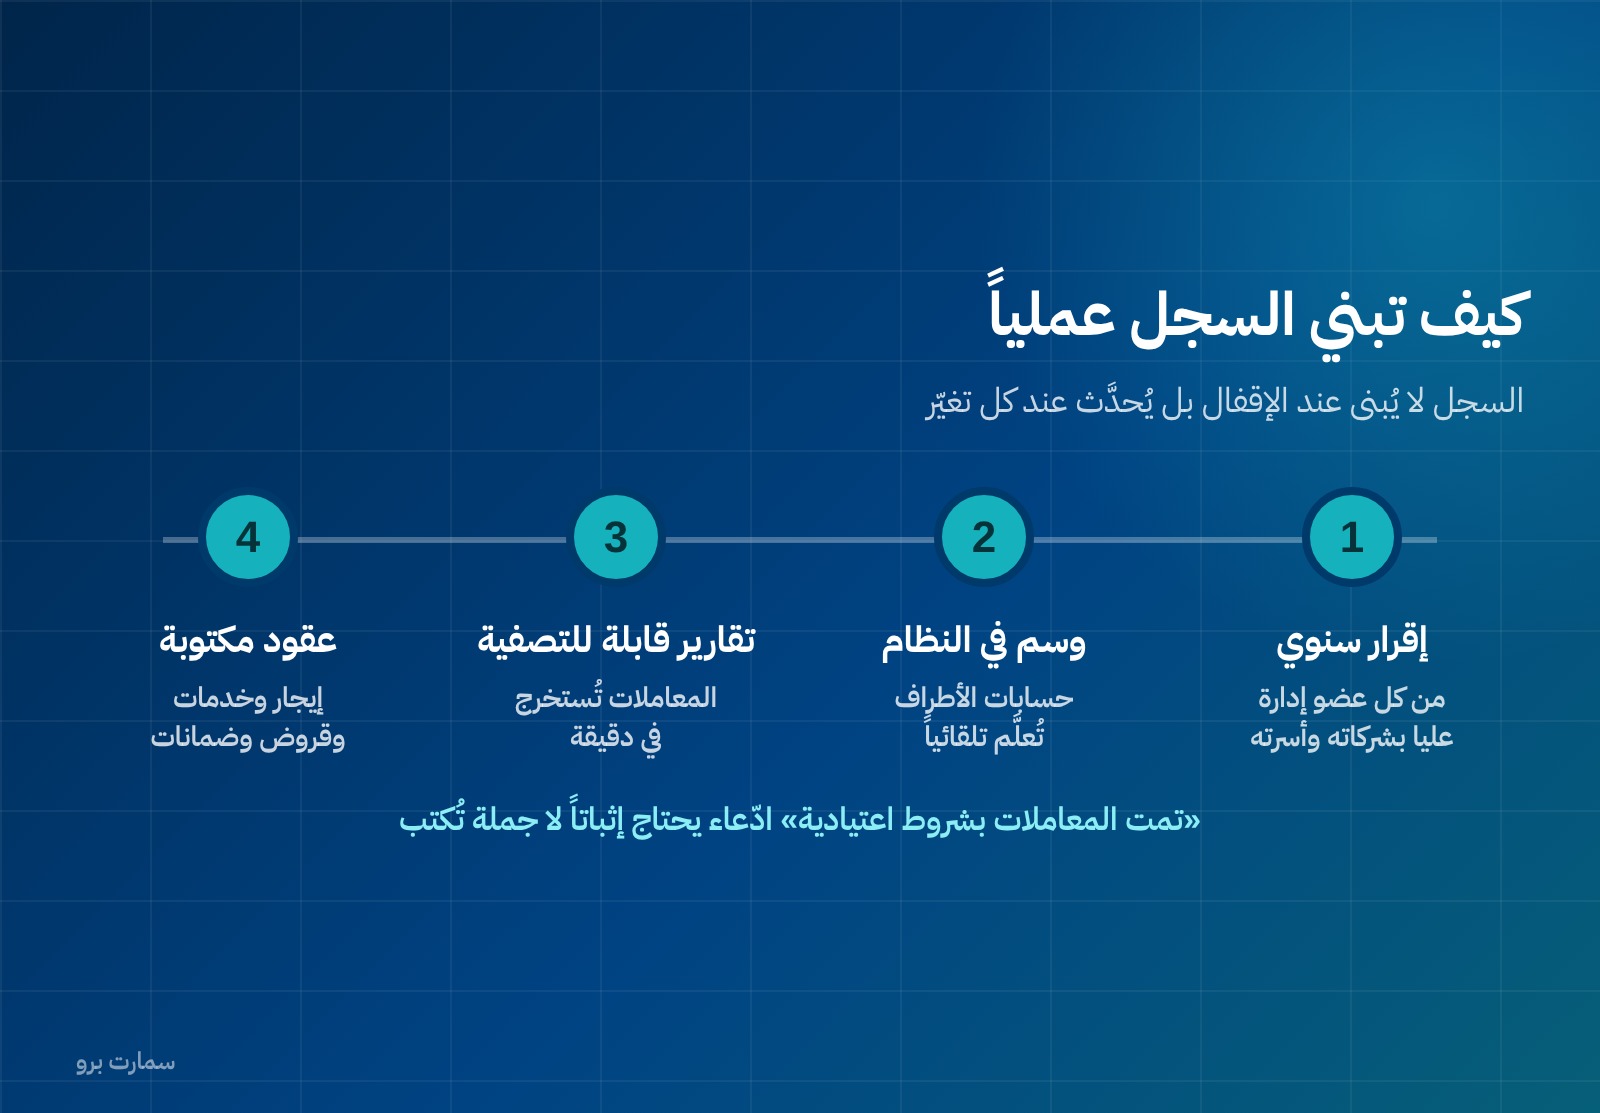
سجل الأطراف ذات العلاقة لا يُبنى عند الإقفال، بل يُحدَّث عند كل تغيّر:
- اطلب إقراراً سنوياً من كل عضو في الإدارة العليا يذكر فيه الشركات التي يملكها أو يؤثر فيها، وأفراد أسرته المقرّبين المرتبطين بأي منشأة تتعامل معكم.
- اربط السجل بدليل العملاء والموردين في النظام، بحيث تُعلَّم حسابات الأطراف ذات العلاقة تلقائياً.
- اجعل تقارير المبيعات والمشتريات قابلة للتصفية على هذا الوسم، فتُستخرج المعاملات في دقيقة لا في أسبوع.
- احتفظ بالعقود المكتوبة لكل معاملة متكررة: الإيجار، الخدمات الإدارية، القروض، الضمانات.
قائمة مراجعة
- سجل محدّث بالأطراف ذات العلاقة: أشخاصاً ومنشآت.
- أفراد الأسرة المقرّبون لموظفي الإدارة العليا مشمولون.
- علاقة الأم والتابعة مُفصح عنها ولو بلا معاملات.
- تعويضات الإدارة العليا مُفصح عنها بالفئات الخمس.
- المعاملات والأرصدة مُفصّلة لكل فئة أطراف على حدة.
- شروط الأرصدة والضمانات موثّقة.
- عقود الأطراف ذات العلاقة مكتوبة وبأسعار قابلة للدفاع.
- لا توجد ادّعاءات بشروط اعتيادية بلا إثبات.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير لدى مؤسسة المعايير الدولية على ifrs.org. ومتطلبات التوثيق الضريبي للمعاملات بين الأطراف المرتبطة تنشرها هيئة الزكاة والضريبة والجمارك على zatca.gov.sa.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
من يُعدّ طرفاً ذا علاقة؟
من يسيطر على المنشأة أو يشارك في السيطرة أو له تأثير مهم، وموظفو الإدارة العليا للمنشأة أو لشركتها الأم، وأفراد أسرهم المقرّبون، ومنشآت المجموعة من أم وتابعة وشقيقة، والزميلة والمشروع المشترك، وخطط منافع ما بعد التوظيف، وأي منشأة يسيطر عليها أو يؤثر فيها أحد هؤلاء.
هل العميل الكبير طرف ذو علاقة؟
لا. الاعتماد الاقتصادي وحده لا يُنشئ علاقة. وكذلك الممولون والنقابات والمرافق العامة والجهات الحكومية التي لا تسيطر ولا تشارك في السيطرة ولا تؤثر تأثيراً مهماً ليست أطرافاً ذات علاقة بمجرد التعامل.
ما الذي يجب الإفصاح عنه؟
علاقة الأم والتابعة بغضّ النظر عن وقوع معاملات مع اسم الشركة الأم والمسيطر النهائي، وتعويضات موظفي الإدارة العليا بالفئات، ومبالغ المعاملات والأرصدة القائمة وشروطها وضماناتها ومخصصاتها لكل فئة أطراف على حدة.
هل يكفي القول إن المعاملات تمت بشروط اعتيادية؟
لا يجوز هذا القول إلا إذا أمكن إثباته فعلاً. والجملة العامة بلا إثبات ليست إفصاحاً بل اختصاراً له، وهي من أول ما يُراجَع في الفحص الضريبي لأن معاملات الأطراف ذات العلاقة مكان طبيعي لتحويل الأرباح.