
قائمة التغيرات في حقوق الملكية: ماذا تعرض ولماذا تهمّك
مكوّنات حقوق الملكية وما يُحرّكها خلال السنة، الفرق بين الأرباح المبقاة والاحتياطي النظامي، وأثر هذه القائمة على الوعاء الزكوي.
الكاتب:سامي الحيدري
حقوق الملكية هي ما يبقى للملاك بعد سداد كل الالتزامات، وقائمة التغيرات فيها هي الجسر بين قائمة الدخل وقائمة المركز المالي: تأخذ صافي ربح الفترة وتُظهر كيف انتهى به المطاف داخل الميزانية، وماذا خرج منه توزيعاً، وماذا حُجز احتياطياً. وهي أقل القوائم الأربع قراءةً وأكثرها كشفاً لسلوك الملاك مع المنشأة.
مكوّنات حقوق الملكية
| المكوّن | ما يمثّله |
|---|---|
| رأس المال | ما ضخّه الملاك فعلاً في المنشأة |
| علاوة الإصدار | الفرق بين سعر إصدار الحصص وقيمتها الاسمية |
| الاحتياطي النظامي | نسبة من الأرباح تُحتجز بحكم النظام أو عقد التأسيس |
| احتياطيات أخرى | احتياطيات اتفاقية أو مخصصة لأغراض محددة |
| الأرباح المبقاة | الأرباح المتراكمة التي لم تُوزَّع ولم تُحتجَز |
| بنود الدخل الشامل الآخر المتراكمة | فروق إعادة التقييم وتحويل العملات وما شابه |
وتُقرأ هذه المكوّنات معاً لا منفردة: منشأة رأس مالها مليون وأرباحها المبقاة ثلاثة ملايين بنت نفسها من نشاطها، ومنشأة رأس مالها أربعة ملايين وأرباحها المبقاة صفر عاشت على ضخّ الملاك.
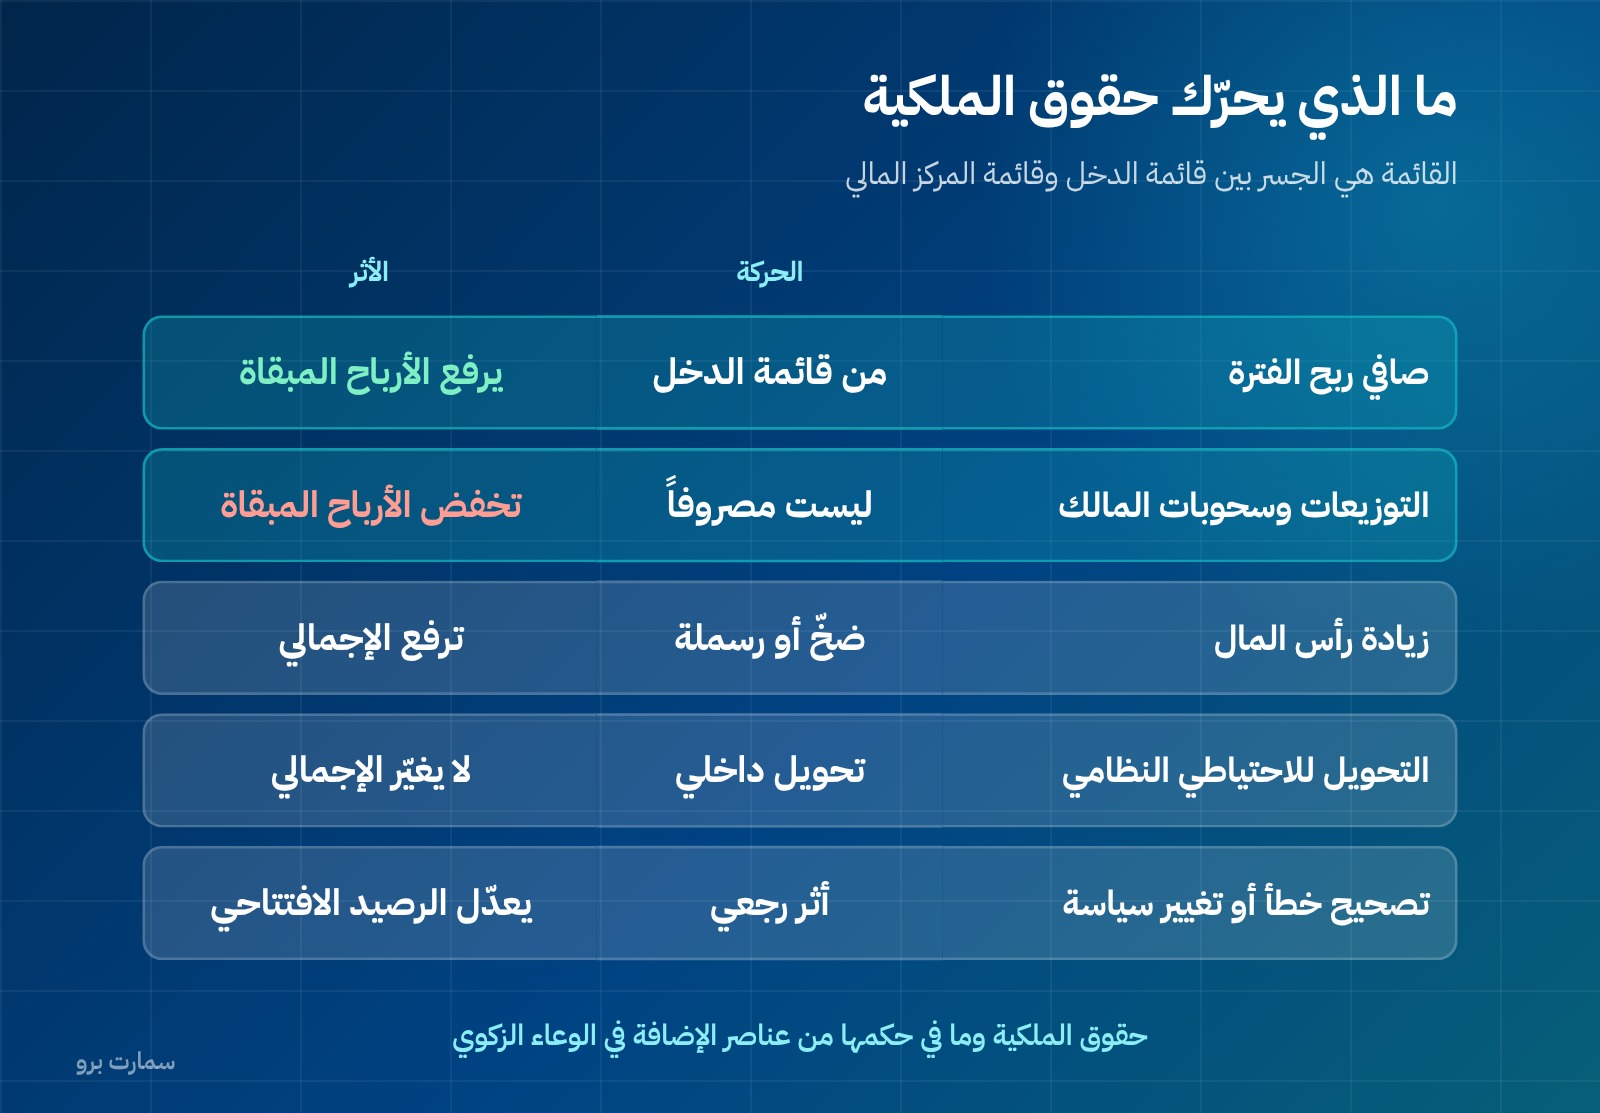
ما الذي يحرّك حقوق الملكية خلال السنة
صافي ربح أو خسارة الفترة. يُضاف إلى الأرباح المبقاة أو يُخصم منها. وهذا هو الرابط المباشر مع قائمة الدخل.
التوزيعات على الملاك. تُخصم من الأرباح المبقاة. وهي ليست مصروفاً ولا تمرّ بقائمة الدخل إطلاقاً — خطأ شائع في المنشآت الفردية والعائلية.
زيادة أو تخفيض رأس المال. ضخّ جديد من الملاك، أو رسملة أرباح مبقاة، أو تخفيض لامتصاص خسائر متراكمة.
تحويل إلى الاحتياطي النظامي. تحويل داخلي من الأرباح المبقاة إلى الاحتياطي: لا يغيّر إجمالي حقوق الملكية لكنه يغيّر توزيعها، ويقيّد ما يمكن توزيعه.
بنود الدخل الشامل الآخر. فروق لا تمرّ بقائمة الدخل مثل فائض إعادة تقييم الأصول.
تصحيح أخطاء وتغيير سياسات. يُعالَجان بأثر رجعي فيُعدّل الرصيد الافتتاحي لحقوق الملكية — التفصيل في السياسات المحاسبية والتقديرات والأخطاء.
الفرق بين الأرباح المبقاة والاحتياطي النظامي
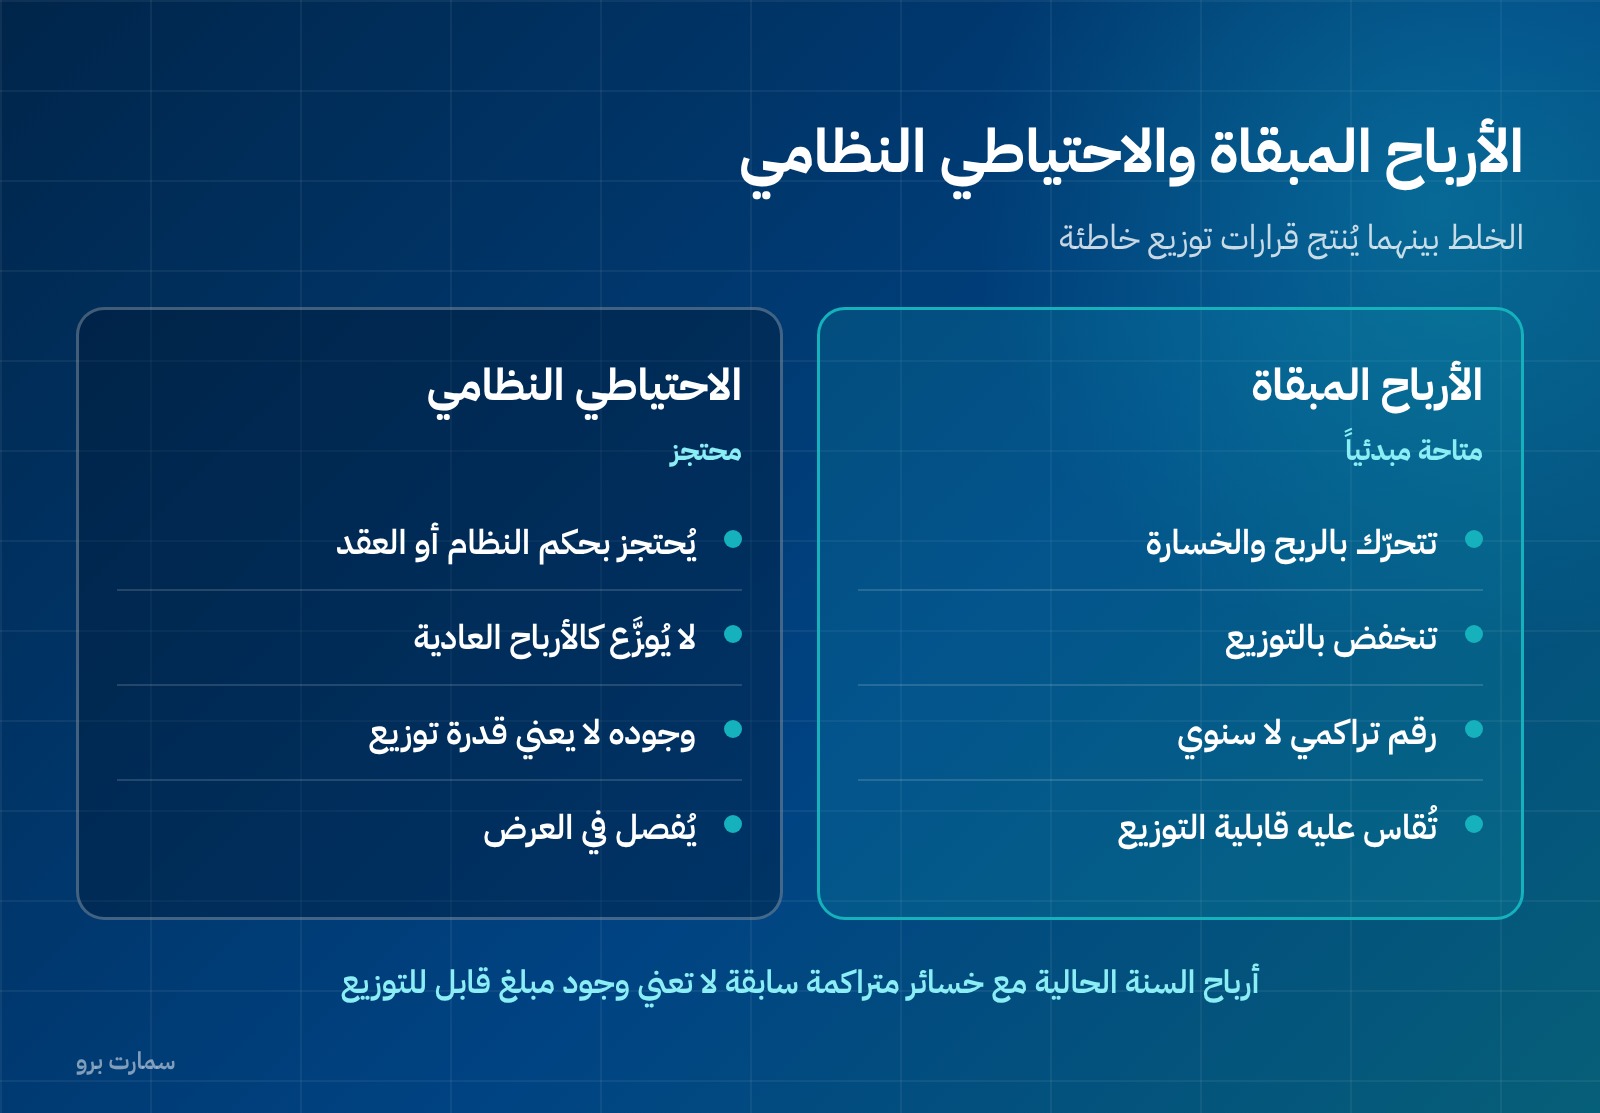
الخلط بينهما يُنتج قرارات توزيع خاطئة:
الأرباح المبقاة أرباح متاحة للتوزيع مبدئياً، وتتحرّك صعوداً بالربح وهبوطاً بالخسارة والتوزيع.
الاحتياطي النظامي جزء من الأرباح يُحتجز إلزامياً بحكم النظام أو عقد التأسيس، ولا يُوزَّع كالأرباح العادية. فوجود احتياطي كبير لا يعني قدرة توزيع كبيرة.
والاختبار العملي قبل أي قرار توزيع: ما المبلغ القابل للتوزيع فعلاً بعد استبعاد ما هو محتجز نظاماً، ومع مراعاة السيولة المتاحة؟ منشأة أرباحها المبقاة ضخمة ونقدها ضعيف لا تستطيع التوزيع، كما تكشفه قائمة التدفقات النقدية.
الأثر على الزكاة
هذه القائمة ليست تفصيلاً شكلياً في السياق السعودي: حقوق الملكية وما في حكمها من عناصر الإضافة في الوعاء الزكوي وفق اللائحة التنفيذية لجباية الزكاة. أي أن كل حركة هنا — ربح، توزيع، زيادة رأس مال، تحويل لاحتياطي — تنعكس على الوعاء.
ولهذا فإن توقيت التوزيع ودقّة تصنيف المكوّنات ليسا مسألة عرض، بل لهما أثر مباشر على الالتزام الزكوي. التفصيل في حساب الزكاة: الوعاء الزكوي خطوة بخطوة.
أخطاء متكررة
سحوبات المالك كمصروف. في المؤسسات الفردية تُسجَّل سحوبات المالك أحياناً ضمن المصاريف الإدارية، فتُخفّض الربح وتشوّه الهامش التشغيلي، والصحيح أنها توزيع من حقوق الملكية.
خلط رأس المال المدفوع بالمصرّح به. ما يظهر في القائمة هو المدفوع فعلاً، لا الرقم الوارد في السجل التجاري وحده.
عدم فصل الاحتياطي النظامي. إبقاؤه ضمن الأرباح المبقاة يُوحي بقدرة توزيع غير موجودة.
عدم تعديل الرصيد الافتتاحي عند تصحيح الأخطاء. تصحيح خطأ سنة سابقة بقيد في السنة الحالية يُخفي الخطأ بدل أن يصحّحه.
إهمال القائمة أصلاً. كثير من المنشآت تُعدّ قائمة دخل ومركز مالي وتتجاهل هذه القائمة، فيختفي تفسير الفرق بين حقوق الملكية أول المدة وآخرها، ويصبح أي سؤال عن مصدر الفرق بلا إجابة موثّقة.
التوزيع قبل تغطية الخسائر المتراكمة. وجود أرباح في السنة الحالية مع خسائر متراكمة من سنوات سابقة لا يعني وجود مبلغ قابل للتوزيع. الأرباح المبقاة رقم تراكمي، والتوزيع يُقاس عليه لا على ربح السنة وحده.
نسيان أثر الزيادة العينية في رأس المال. إدخال أصل بدل النقد زيادةً في رأس المال يحتاج تقييماً موثّقاً للأصل، وإلا كان رأس المال المعروض أكبر من حقيقته.
كيف تُعرَض القائمة
تُعرَض القائمة كجدول: الأعمدة هي مكوّنات حقوق الملكية (رأس المال، الاحتياطيات، الأرباح المبقاة، الإجمالي)، والصفوف هي الحركات بالترتيب الزمني — الرصيد الافتتاحي، ثم أثر تصحيح الأخطاء أو تغيير السياسات، ثم الرصيد المعدَّل، ثم ربح أو خسارة الفترة، ثم بنود الدخل الشامل الآخر، ثم التوزيعات، ثم التحويلات بين المكوّنات، ثم الرصيد الختامي.
وتُعرَض الفترة المقارنة بالطريقة نفسها كاملةً، لا الرصيد الختامي وحده. فقارئ القائمة يحتاج أن يرى حركة السنة السابقة ليحكم على سلوك التوزيع عبر الزمن لا في سنة واحدة.
قائمة مراجعة
- الرصيد الختامي لحقوق الملكية في هذه القائمة يطابق ما في قائمة المركز المالي.
- صافي ربح الفترة منقول من قائمة الدخل بالقيمة نفسها.
- التوزيعات مُخصومة من الأرباح المبقاة لا من المصاريف.
- سحوبات المالك مُصنَّفة توزيعاً لا مصروفاً.
- التحويل للاحتياطي النظامي محسوب بحسب النظام أو عقد التأسيس وموثّق.
- أي تصحيح خطأ أو تغيير سياسة معكوس في الرصيد الافتتاحي لا في الحالي.
- مكوّنات حقوق الملكية مفصّلة بما يخدم حساب الزكاة.
- الأرقام متسقة مع ميزان المراجعة.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، واللائحة التنفيذية لجباية الزكاة تنشرها هيئة الزكاة والضريبة والجمارك على zatca.gov.sa.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما مكوّنات حقوق الملكية؟
رأس المال المدفوع، وعلاوة الإصدار إن وُجدت، والاحتياطي النظامي، والاحتياطيات الأخرى، والأرباح المبقاة، وبنود الدخل الشامل الآخر المتراكمة. وتُقرأ معاً: منشأة أرباحها المبقاة كبيرة نسبة لرأس مالها بنت نفسها من نشاطها لا من ضخّ الملاك.
هل توزيعات الأرباح مصروف؟
لا. التوزيعات تُخصم من الأرباح المبقاة ضمن حقوق الملكية ولا تمرّ بقائمة الدخل إطلاقاً. والخطأ الشائع في المؤسسات الفردية هو تسجيل سحوبات المالك ضمن المصاريف الإدارية، وهذا يُخفّض الربح ويشوّه الهامش التشغيلي.
ما الفرق بين الأرباح المبقاة والاحتياطي النظامي؟
الأرباح المبقاة متاحة للتوزيع مبدئياً وتتحرّك بالربح والخسارة والتوزيع. أما الاحتياطي النظامي فجزء من الأرباح يُحتجز إلزامياً بحكم النظام أو عقد التأسيس ولا يُوزَّع كالأرباح العادية، فوجوده لا يعني قدرة توزيع.
ما علاقة هذه القائمة بالزكاة؟
علاقة مباشرة. حقوق الملكية وما في حكمها من عناصر الإضافة في الوعاء الزكوي وفق اللائحة التنفيذية لجباية الزكاة. فكل حركة هنا — ربح أو توزيع أو زيادة رأس مال أو تحويل لاحتياطي — تنعكس على الوعاء وعلى مبلغ الزكاة المستحق.