
قائمة المركز المالي: ماذا تقول عن منشأتك فعلاً؟
مكوّنات قائمة المركز المالي والفرق بين المتداول وغير المتداول، معادلة الميزانية، وما تكشفه الأرصدة عن سيولة منشأتك وهيكل تمويلها.
الكاتب:سامي الحيدري
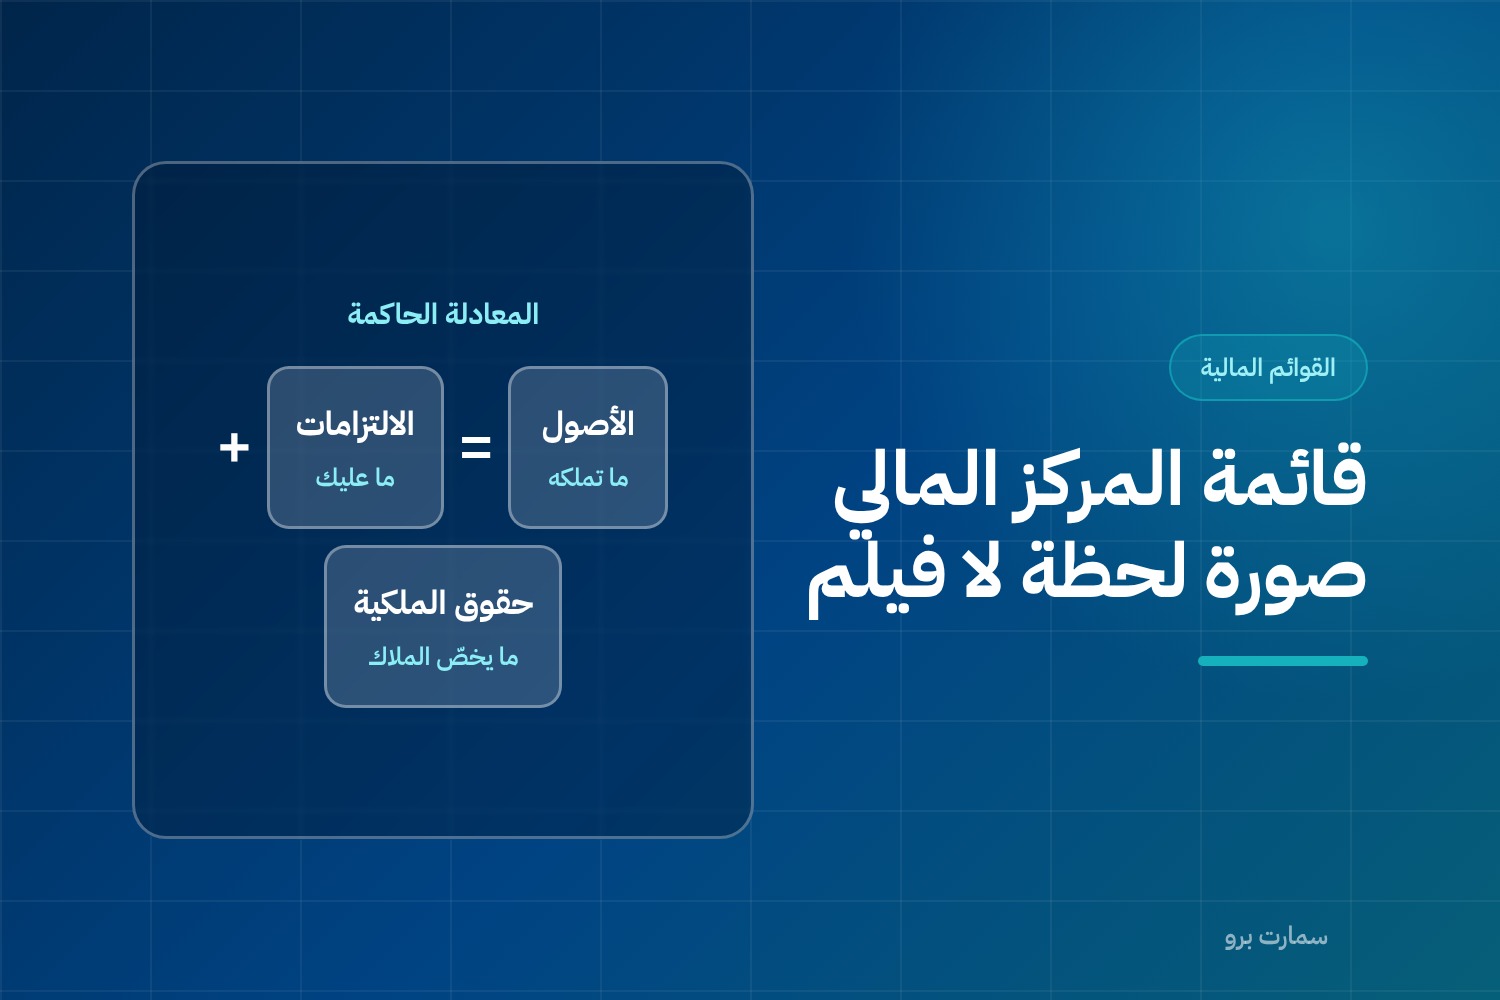
إذا كانت قائمة الدخل فيلماً عن فترة، فإن قائمة المركز المالي صورة فوتوغرافية للحظة واحدة: نهاية يوم الإقفال. تخبرك بما تملكه، وما عليك، وما يخصّ الملاك بعد سداد كل شيء. وهي القائمة التي يُبنى منها الوعاء الزكوي، وتُقاس عليها تعهدات البنوك، ويُعرف منها هل منشأتك قادرة على الصمود أم مكشوفة.
المعادلة التي تحكم القائمة
الأصول = الالتزامات + حقوق الملكية
هذه ليست قاعدة عرض بل حقيقة حسابية: كل ريال في جانب الأصول له مصدر تمويل، إما دائن أو مالك. والمنطق نفسه هو ما يجعل الدفاتر متوازنة أصلاً، كما في القيد المزدوج.
مكوّنات قائمة المركز المالي
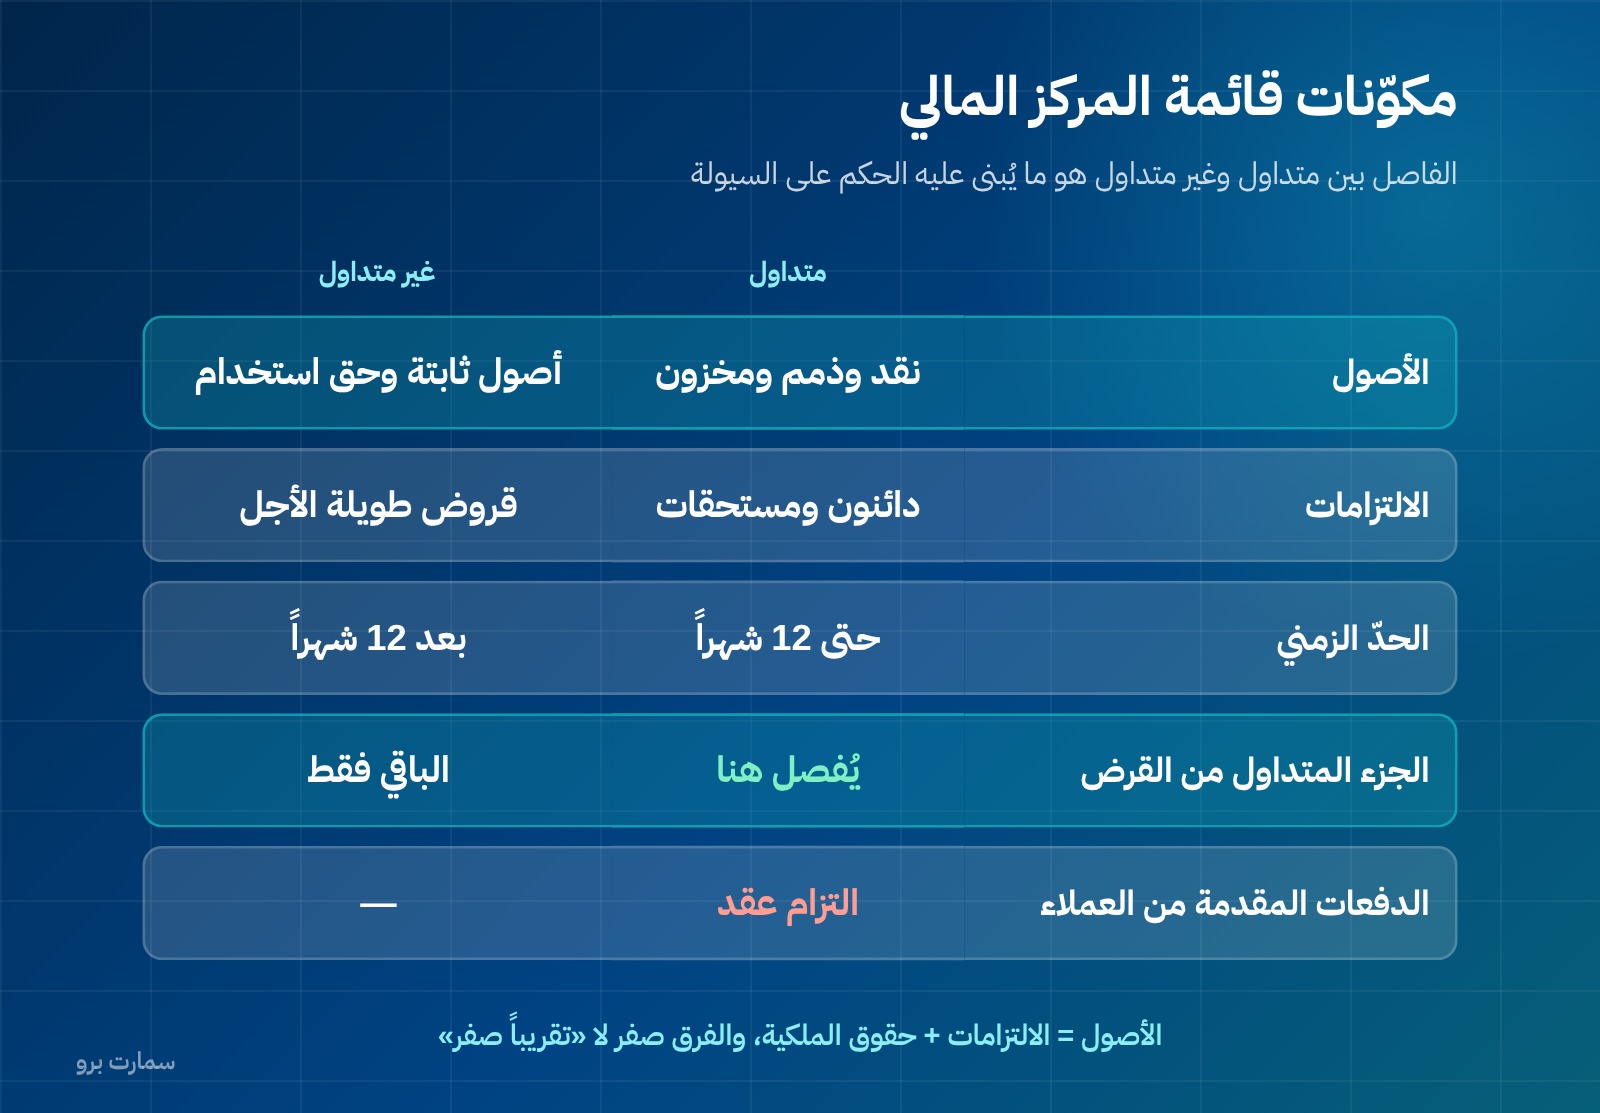
الأصول المتداولة — يُتوقع تحويلها إلى نقد أو استهلاكها خلال دورة التشغيل العادية أو اثني عشر شهراً: النقد وما في حكمه، الذمم المدينة، المخزون، المصروفات المدفوعة مقدماً.
الأصول غير المتداولة — ما تحتفظ به للاستخدام لا للبيع: الممتلكات والآلات والمعدات، الأصول غير الملموسة، أصول حق الاستخدام الناشئة عن عقود الإيجار، الاستثمارات طويلة الأجل.
الالتزامات المتداولة — ما يُسدَّد خلال اثني عشر شهراً: الذمم الدائنة، الجزء المتداول من القروض، المصروفات المستحقة، ضريبة القيمة المضافة المستحقة، الزكاة والضريبة المستحقة، التزامات العقود (الدفعات المقدمة من العملاء).
الالتزامات غير المتداولة — القروض طويلة الأجل، التزامات الإيجار طويلة الأجل، مخصص نهاية الخدمة.
حقوق الملكية — رأس المال، الاحتياطي النظامي، الأرباح المبقاة، وأي احتياطيات أخرى.
التصنيف الذي يغيّر الصورة
الفاصل بين متداول وغير متداول ليس شكلياً: هو ما يُبنى عليه الحكم على السيولة. وأكثر ما يُخطئ فيه:
- الجزء المتداول من القرض طويل الأجل يجب فصله ضمن الالتزامات المتداولة. إبقاؤه كله طويل الأجل يُظهر سيولة لا وجود لها.
- الدفعات المقدمة من العملاء التزام لا إيراد، كما في الاعتراف بالإيراد.
- التزامات الإيجار أصبحت تظهر في الميزانية بعد المعيار 16، وتُقسَّم كذلك بين متداول وغير متداول — التفصيل في عقود الإيجار.
- المخزون الراكد يبقى ضمن الأصول المتداولة وهو عملياً غير قابل للتحويل لنقد. ولهذا يُقاس بصافي القيمة القابلة للتحقق كما في تقييم المخزون.
ماذا تقرأ من القائمة
نسبة التداول = الأصول المتداولة ÷ الالتزامات المتداولة. تقيس قدرتك على الوفاء بالتزامات السنة القادمة من موارد السنة القادمة.
النسبة السريعة = (الأصول المتداولة − المخزون) ÷ الالتزامات المتداولة. أقسى، لأنها تفترض أن المخزون قد لا يُباع بسرعة.
نسبة المديونية = إجمالي الالتزامات ÷ حقوق الملكية. تقيس اعتمادك على التمويل الخارجي مقابل أموال الملاك.
رأس المال العامل = الأصول المتداولة − الالتزامات المتداولة. الرقم الذي يحدّد هل تستطيع تشغيل نشاطك دون ضغط.
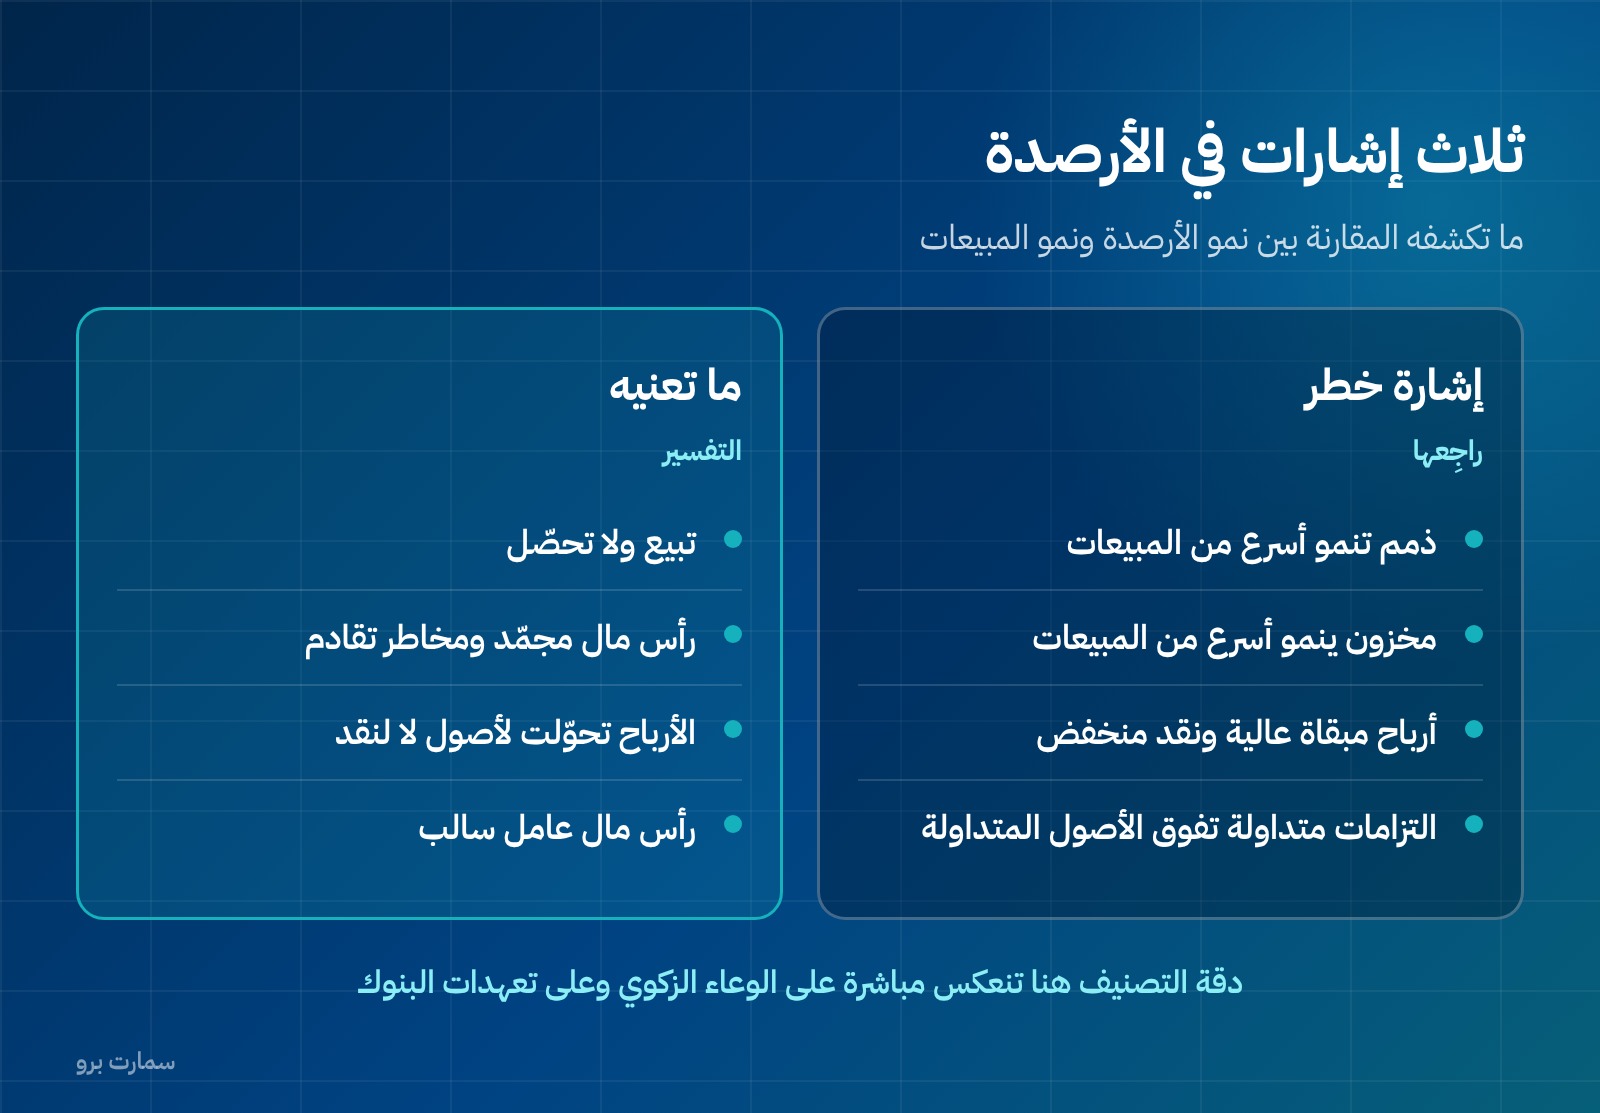
ثلاث إشارات تستحق الانتباه عند القراءة:
ذمم مدينة تنمو أسرع من المبيعات تعني أنك تبيع لكن لا تحصّل — نمو على الورق.
مخزون ينمو أسرع من المبيعات يعني رأس مال مجمّد ومخاطر تقادم.
أرباح مبقاة مرتفعة مع نقد منخفض تعني أن الأرباح ذهبت إلى مخزون وذمم وأصول، لا إلى الحساب البنكي. وتتبّع هذه الفجوة هو وظيفة قائمة التدفقات النقدية.
التزامات متداولة أكبر من الأصول المتداولة تعني رأس مال عامل سالب: التزامات السنة القادمة تتجاوز الموارد المتاحة لسدادها. هذا وضع قد تتحمّله منشأة تبيع نقداً وتشتري بالأجل، لكنه خطر على منشأة تبيع بالأجل.
كيف تُعرَض القائمة: سيولة أم تصنيف
هناك أسلوبان لترتيب البنود، والاختيار يتبع ما يعطي معلومة أكثر ملاءمة وموثوقية:
التصنيف بين متداول وغير متداول هو الأسلوب الأشيع في المنشآت التجارية والصناعية، لأنه يفصل ما يتحرّك خلال السنة عمّا هو طويل الأجل.
الترتيب بحسب السيولة يُستخدم حين يكون أكثر ملاءمة، كما في المؤسسات المالية التي لا تتبع دورة تشغيل واضحة، فتُرتَّب البنود من الأكثر سيولة إلى الأقل.
ومهما كان الأسلوب، يجب الإفصاح عن المبالغ التي يُتوقع استردادها أو تسويتها بعد اثني عشر شهراً، لأن قارئ القائمة يحتاج هذه المعلومة مهما كان ترتيب العرض.
العلاقة بالزكاة والضريبة
الوعاء الزكوي يُبنى من هذه القائمة تحديداً: تُضاف حقوق الملكية وما في حكمها والالتزامات المحددة في حدود الأصول المحسومة، وتُحسم صافي الأصول الثابتة والأصول غير الملموسة. ولهذا فإن دقة التصنيف هنا تنعكس مباشرة على التزامك الزكوي — التفصيل في حساب الزكاة.
وبخلاف قائمة الدخل، لا يغيّر المعيار الدولي للتقرير المالي 18 بنية هذه القائمة جوهرياً، لأنه يركّز على عرض الأداء. لكنه يغيّر ما يتصل بها من إفصاحات وأساس إعداد، كما في المعيار الدولي للتقرير المالي 18.
قائمة مراجعة قبل الاعتماد
- الأصول = الالتزامات + حقوق الملكية، والفرق صفر لا «تقريباً صفر».
- الجزء المتداول من القروض وعقود الإيجار مفصول.
- الذمم المدينة مُقيَّمة بعد مخصص الديون المشكوك في تحصيلها.
- المخزون مُقيَّم بالأقل من التكلفة وصافي القيمة القابلة للتحقق.
- صافي الأصول الثابتة يطابق سجل الأصول.
- الزكاة والضريبة وضريبة القيمة المضافة المستحقة مُثبتة التزامات.
- صافي ربح الفترة منقول بشكل صحيح إلى الأرباح المبقاة.
- كل رصيد في القائمة له تفصيل يمكن استخراجه من ميزان المراجعة.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير لدى مؤسسة المعايير الدولية على ifrs.org.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الفرق بين الأصول المتداولة وغير المتداولة؟
المتداولة يُتوقع تحويلها إلى نقد أو استهلاكها خلال دورة التشغيل العادية أو اثني عشر شهراً، مثل النقد والذمم المدينة والمخزون. وغير المتداولة ما تحتفظ به للاستخدام لا للبيع، مثل الممتلكات والآلات والمعدات وأصول حق الاستخدام والاستثمارات طويلة الأجل.
لماذا يجب فصل الجزء المتداول من القرض؟
لأن إبقاء القرض كله ضمن الالتزامات غير المتداولة يُظهر سيولة لا وجود لها. الأقساط المستحقة خلال اثني عشر شهراً التزام متداول، وإغفالها يرفع نسبة التداول ورأس المال العامل بشكل مضلّل للبنك ولإدارتك معاً.
ماذا تعني أرباح مبقاة مرتفعة مع نقد منخفض؟
أن الأرباح تحققت فعلاً لكنها ذهبت إلى مخزون وذمم مدينة وأصول ثابتة بدل أن تبقى نقداً. وهذا ليس خطأً بالضرورة، لكنه يستدعي مراجعة دورة التحصيل ومستويات المخزون قبل أي قرار توزيع أو توسّع.
هل يغيّر المعيار 18 شكل قائمة المركز المالي؟
لا يغيّر بنيتها جوهرياً لأنه يركّز على عرض الأداء، أي على قائمة الدخل والإفصاحات المرتبطة بها. لكنه يؤثر على أساس الإعداد وعلى بعض الإفصاحات المتصلة، ويستلزم مراجعة الإحالات في وثيقة السياسات المحاسبية.