
عقود الإيجار وفق المعيار 16: أصل حق الاستخدام والتزام الإيجار
كيف يُعالج المعيار الدولي 16 عقود الإيجار: أصل حق الاستخدام والتزام الإيجار، الاستثناءات المسموحة، وأثر ذلك على النسب المالية والتعهدات البنكية.
الكاتب:سامي الحيدري
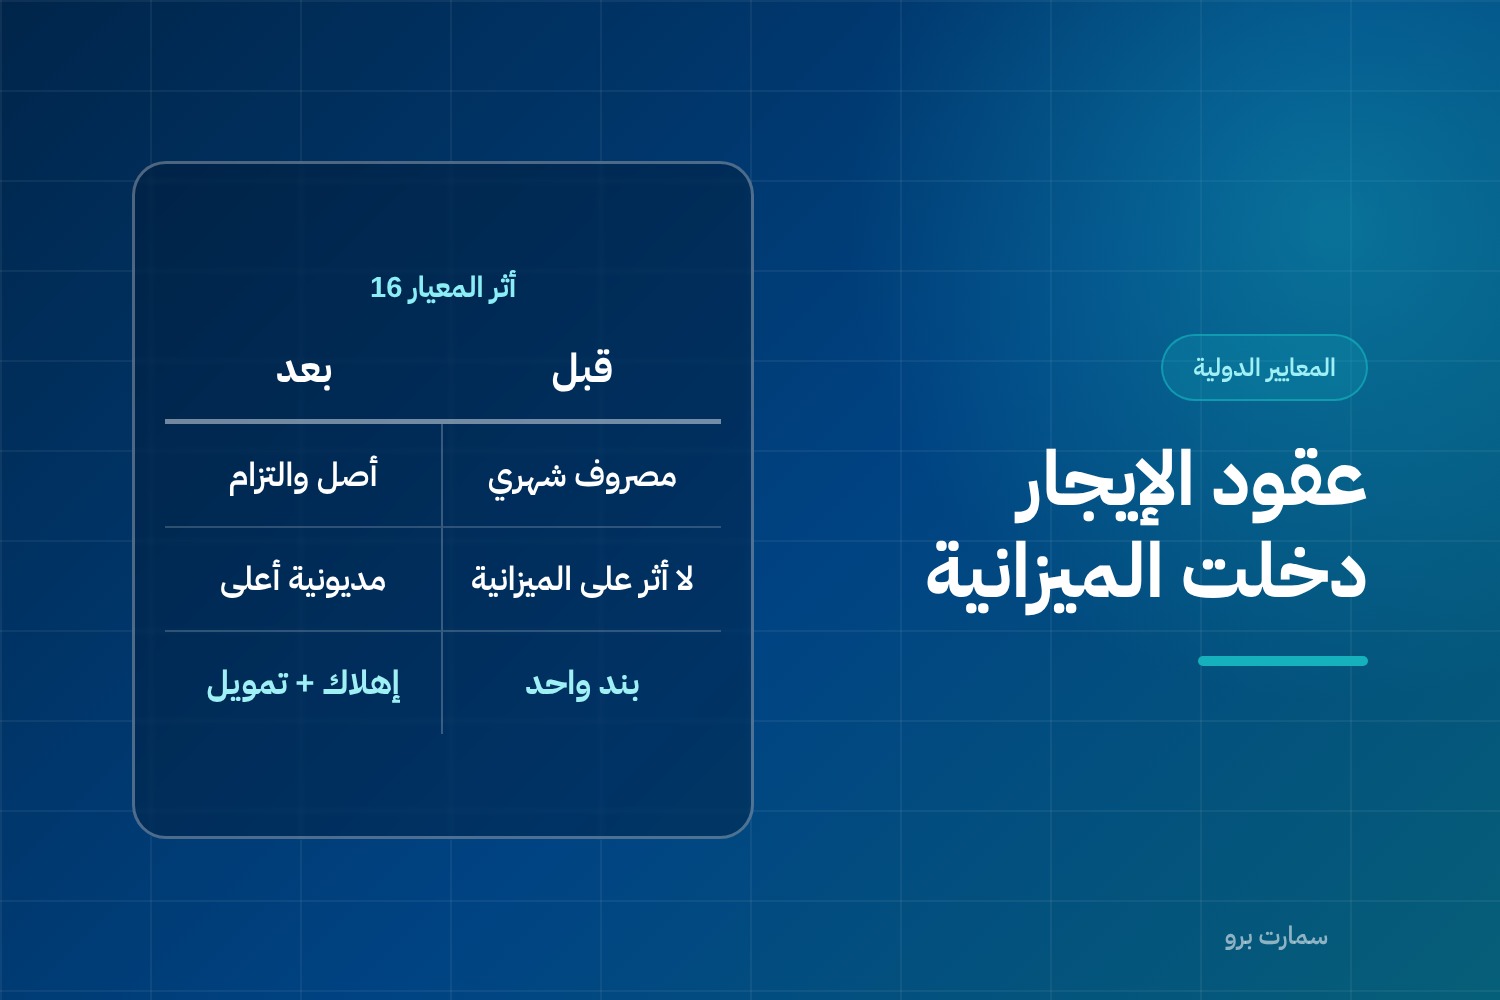
قبل المعيار الدولي للتقرير المالي 16 كان كثير من عقود الإيجار يمر كمصروف شهري في قائمة الدخل بلا أثر على قائمة المركز المالي. منشأة تستأجر عشرة فروع بعقود طويلة كانت تبدو خالية من الالتزامات طويلة الأجل. المعيار 16 أنهى هذا: عقود الإيجار تظهر الآن في الميزانية بأصل والتزام، وهذا يغيّر نسبك المالية حتى لو لم يتغيّر شيء في نشاطك.
الفكرة الأساسية
المستأجر يعترف في تاريخ بدء العقد بأمرين:
- أصل حق الاستخدام: حقك في استخدام الأصل المؤجَّر طوال مدة العقد.
- التزام الإيجار: القيمة الحالية لدفعات الإيجار غير المسددة، مخصومة بسعر الفائدة الضمني في العقد، أو بسعر الاقتراض الإضافي للمستأجر إذا تعذّر تحديد الأول.
ثم يُهلَك أصل حق الاستخدام على مدة العقد (أو العمر النافع إن انتقلت الملكية)، ويُحمَّل على التزام الإيجار عبء تمويلي يتناقص مع السداد.
ما الذي يتغيّر في قوائمك
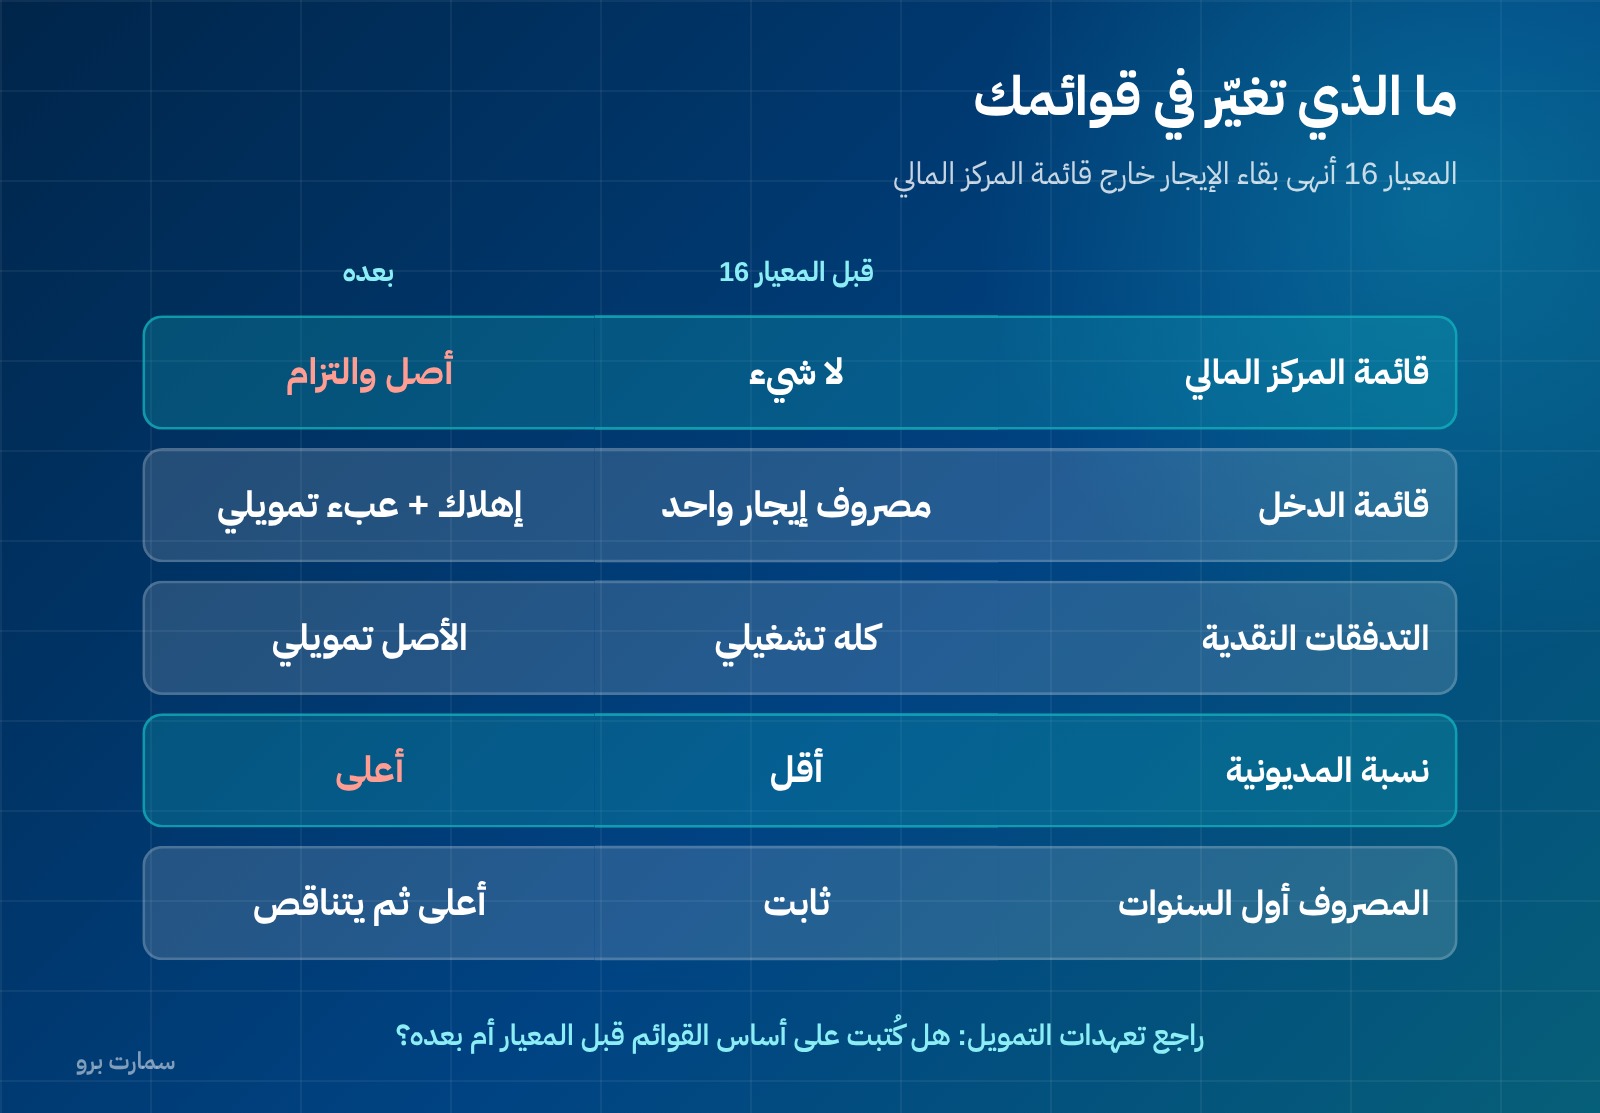
| القائمة | قبل | بعد |
|---|---|---|
| المركز المالي | لا شيء | أصل حق استخدام + التزام إيجار |
| الدخل | مصروف إيجار واحد | إهلاك + عبء تمويلي |
| التدفقات النقدية | ضمن التشغيلي | الجزء الأصلي ضمن التمويلي |
الأثر الذي ينتبه له المحللون: إجمالي المصروف في السنوات الأولى يكون أعلى من مصروف الإيجار الثابت القديم، لأن العبء التمويلي يُحسب على رصيد أكبر في البداية ثم يتناقص. المجموع على مدة العقد واحد، لكن التوزيع مختلف.
الاستثناءات المسموحة
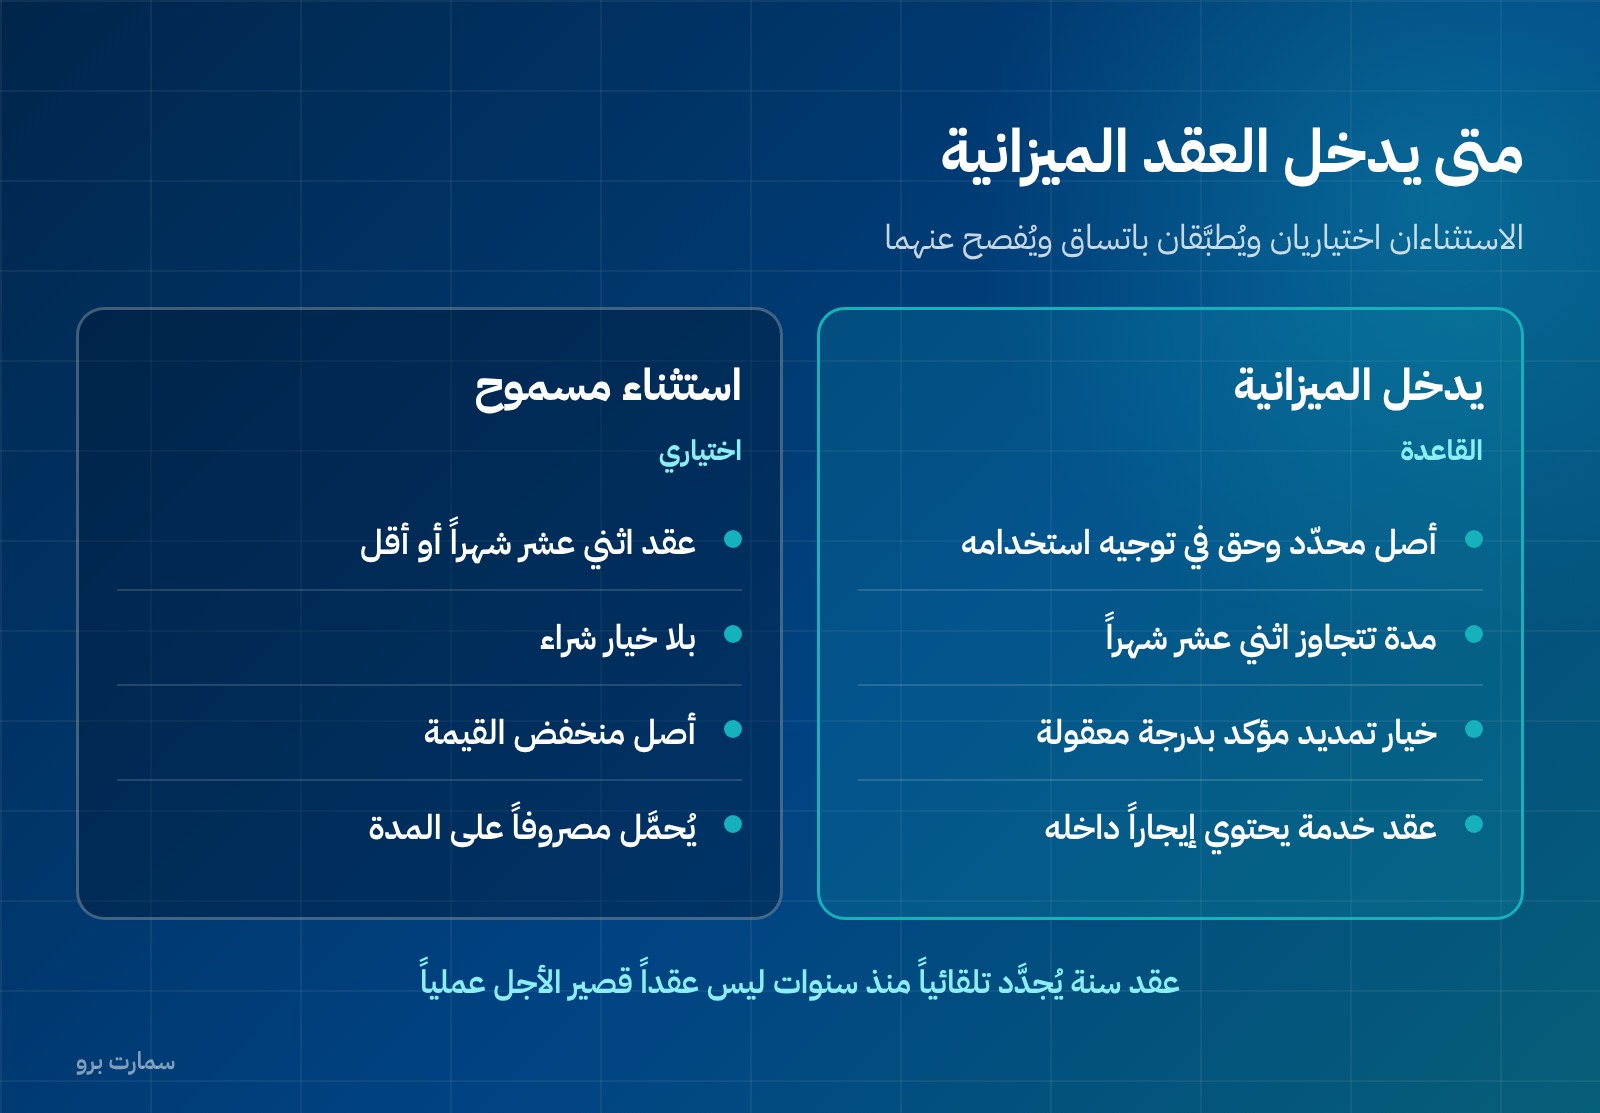
يتيح المعيار للمستأجر ألا يعترف بالأصل والالتزام في حالتين، فيُحمَّل الإيجار مصروفاً على مدة العقد:
- عقود قصيرة الأجل: مدتها اثنا عشر شهراً أو أقل ولا تتضمن خيار شراء.
- الأصول منخفضة القيمة: مثل أجهزة الحاسب الصغيرة والأثاث المكتبي البسيط، ويُقاس ذلك بقيمة الأصل وهو جديد.
وهذان استثناءان اختياريان، والاختيار يُطبَّق باتساق ويُفصح عنه.
التفاصيل التي تُغيّر الرقم
مدة العقد ليست دائماً المكتوبة. إذا كان لديك خيار تمديد وكان من المؤكد بدرجة معقولة أنك ستمارسه، تدخل فترة التمديد في الحساب. وعقد سنة قابل للتجديد تلقائياً وأنت تجدّده منذ خمس سنوات ليس عقداً قصير الأجل عملياً.
الدفعات المتغيرة. الدفعات المرتبطة بمؤشر أو معدل تدخل في القياس بالمعدل السائد عند البدء. أما المرتبطة بالمبيعات أو الاستخدام فتُحمَّل مصروفاً عند وقوعها.
معدل الخصم. تغيير بسيط في معدل الخصم يغيّر قيمة الالتزام بشكل ملموس في العقود الطويلة. فوثّق أساس تحديده.
إعادة التقييم. تغيّر مدة العقد أو الدفعات يستلزم إعادة قياس الالتزام وتعديل الأصل مقابله.
أين يُخطئ الناس عملياً
معاملة كل العقود كقصيرة الأجل. عقد سنة يُجدَّد تلقائياً ليس استثناءً إذا كان التجديد مؤكداً بدرجة معقولة.
نسيان العقود غير المسماة إيجاراً. عقد استضافة معدات، أو استئجار سيارات بعقد خدمة، قد يحتوي عقد إيجار داخله إذا كان هناك أصل محدّد وحق في السيطرة على استخدامه.
إهمال الأثر على التعهدات. الالتزام الجديد يرفع نسبة المديونية إلى حقوق الملكية. راجع عقود التمويل: هل التعهد مكتوب على أساس القوائم قبل المعيار أم بعده؟
عدم بناء سجل عقود. لا يمكن قياس شيء لا تملك قائمة به. السجل هو نقطة البداية، وغيابه يعني أن أي رقم تعرضه في الميزانية تقدير لا يمكن الدفاع عنه عند المراجعة.
الخلط بين عقد الإيجار وعقد الخدمة. العبرة بوجود أصل محدّد وحق في توجيه استخدامه والحصول على كل منافعه الاقتصادية تقريباً طوال مدة الاستخدام. فعقد يمنحك مساحة تخزين غير محددة في مستودع المورّد ليس عقد إيجار، بينما عقد يخصّص لك مستودعاً بعينه قد يكون كذلك حتى لو سُمّي عقد خدمات لوجستية.
تجاهل تكاليف التفكيك والإعادة. الالتزام بإعادة الموقع إلى حالته الأصلية عند انتهاء العقد يدخل في تكلفة أصل حق الاستخدام، ويُغفَل كثيراً في عقود الفروع والمعارض.
سجل عقود الإيجار
لكل عقد: الطرف المؤجر، وصف الأصل، تاريخ البدء، المدة التعاقدية، خيارات التمديد وتقييم ممارستها، الدفعات وتوقيتها، الدفعات المتغيرة وأساسها، معدل الخصم وأساسه، القيمة الحالية عند البدء، جدول الإطفاء، وتاريخ آخر إعادة تقييم.
هذا سجل لا يُدار في ملف شخصي، بل في النظام المحاسبي نفسه، مثله مثل سجل الأصول الثابتة المشروح في الإهلاك المحاسبي والاستهلاك الضريبي. وبناء الحسابات المقابلة يبدأ من دليل الحسابات.
العلاقة بالعرض الجديد للقوائم
مع المعيار الدولي للتقرير المالي 18 الساري على الفترات التي تبدأ في أو بعد 1 يناير 2027م، يصبح تصنيف البنود إلى تشغيلي واستثماري وتمويلي إلزامياً، ويظهر مجموع الربح التشغيلي في صلب القائمة. وبما أن إيجاراتك أصبحت إهلاكاً وعبئاً تمويلياً، فإن موضع كل منهما في الفئات الجديدة يؤثر مباشرة على ربحك التشغيلي المعروض. التفصيل في المعيار الدولي للتقرير المالي 18.
قائمة مراجعة
- حُصرت كل العقود التي قد تحتوي إيجاراً، لا المسماة «عقد إيجار» فقط.
- قُيّم كل خيار تمديد وأُثبت أساس التقييم.
- حُدّد معدل الخصم لكل عقد وأساس تحديده موثّق.
- فُصلت الدفعات الثابتة عن المتغيرة.
- طُبّقت الاستثناءات باتساق وأُفصح عنها.
- يطابق مجموع التزامات الإيجار رصيد الحساب في ميزان المراجعة.
- رُوجعت التعهدات البنكية بعد احتساب الالتزام الجديد.
المرجع الرسمي
المعايير الدولية للتقرير المالي كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير وملخصاتها لدى مؤسسة المعايير الدولية على ifrs.org.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الذي يعترف به المستأجر وفق المعيار 16؟
أصل حق الاستخدام والتزام الإيجار في تاريخ بدء العقد. يُقاس الالتزام بالقيمة الحالية لدفعات الإيجار غير المسددة مخصومة بسعر الفائدة الضمني في العقد أو بسعر الاقتراض الإضافي للمستأجر، ثم يُهلَك الأصل على مدة العقد ويُحمَّل على الالتزام عبء تمويلي.
هل كل عقود الإيجار تدخل الميزانية؟
يتيح المعيار استثناءين اختياريين: العقود قصيرة الأجل التي مدتها اثنا عشر شهراً أو أقل بلا خيار شراء، والأصول منخفضة القيمة. وفيهما يُحمَّل الإيجار مصروفاً على مدة العقد. ويُطبَّق الاختيار باتساق ويُفصح عنه.
هل عقد سنة قابل للتجديد يُعدّ قصير الأجل؟
ليس بالضرورة. إذا كان من المؤكد بدرجة معقولة أنك ستمارس خيار التمديد — كعقد تجدّده تلقائياً منذ سنوات — فإن فترة التمديد تدخل في حساب مدة العقد، ويخرج العقد من استثناء قصير الأجل.
لماذا يرتفع المصروف في السنوات الأولى؟
لأن المصروف أصبح إهلاكاً ثابتاً زائداً عبئاً تمويلياً يُحسب على رصيد الالتزام، والرصيد أكبر في البداية ثم يتناقص. المجموع على مدة العقد يبقى واحداً، لكن توزيعه على السنوات يختلف عن مصروف الإيجار الثابت القديم.