
الإيضاحات المتممة للقوائم المالية: ماذا يجب أن تحتوي؟
ترتيب الإيضاحات المتممة ومحتواها، السياسات المحاسبية والأحكام والتقديرات، وما أضافه المعيار 18 من إفصاحات جديدة على المنشآت.
الكاتب:سامي الحيدري
القوائم الأربع تعطيك أرقاماً، والإيضاحات المتممة تعطيك معناها. رقم «مخزون 4.2 مليون» لا يخبرك بطريقة التقييم، ولا بنسبة الراكد منه، ولا بما خُفّضت قيمته. ورقم «ذمم مدينة 3.1 مليون» لا يخبرك بأعمارها ولا بمخصصها. الإيضاحات هي الجزء الذي يحوّل القوائم من أرقام إلى معلومات، وهي عملياً أطول أجزاء التقرير المالي وأكثرها إهمالاً في المنشآت المتوسطة.
وظيفة الإيضاحات المتممة
الإيضاحات ليست ملحقاً اختيارياً بل جزء لا يتجزأ من القوائم المالية. وظيفتها ثلاثية:
- عرض أساس الإعداد والسياسات المحاسبية المطبّقة.
- الإفصاح عن المعلومات التي تتطلبها المعايير ولم تُعرَض في صلب القوائم.
- تقديم معلومات إضافية غير معروضة في القوائم لكنها ضرورية لفهمها.
والمبدأ الحاكم: ما يُعرَض في القوائم وما يُعرَض في الإيضاحات يجب أن يؤدي كل منهما دوره المكمّل للآخر، فلا يُحشَر كل شيء في صلب القائمة ولا يُدفَن الجوهري في إيضاح.
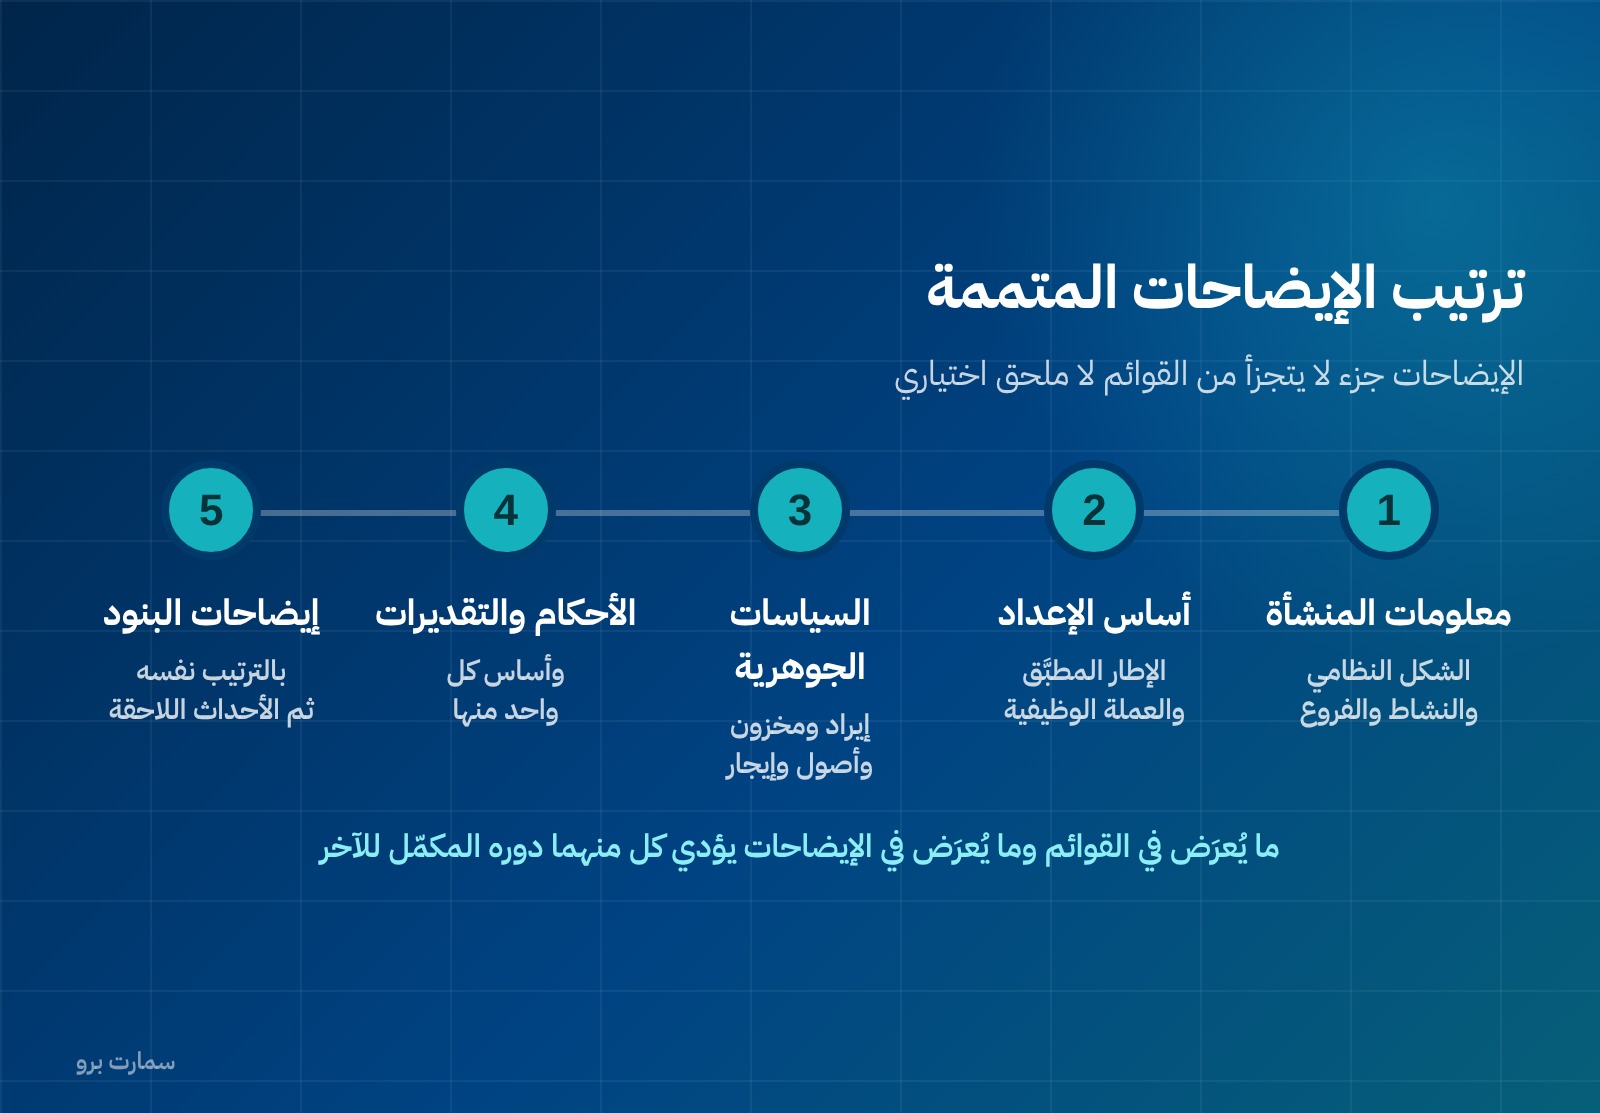
الترتيب المعتاد
- معلومات عن المنشأة: الشكل النظامي، السجل التجاري، النشاط، مقر العمل، الفروع.
- أساس الإعداد: الإطار المحاسبي المطبَّق، أساس القياس، العملة الوظيفية وعملة العرض.
- السياسات المحاسبية الجوهرية: الاعتراف بالإيراد، المخزون، الأصول الثابتة، عقود الإيجار، المخصصات، الزكاة والضريبة.
- الأحكام والتقديرات ذات الأثر الجوهري: ما بُني على اجتهاد الإدارة وما قد يختلف فعلياً.
- إيضاحات بنود القوائم بالترتيب نفسه الذي ظهرت به.
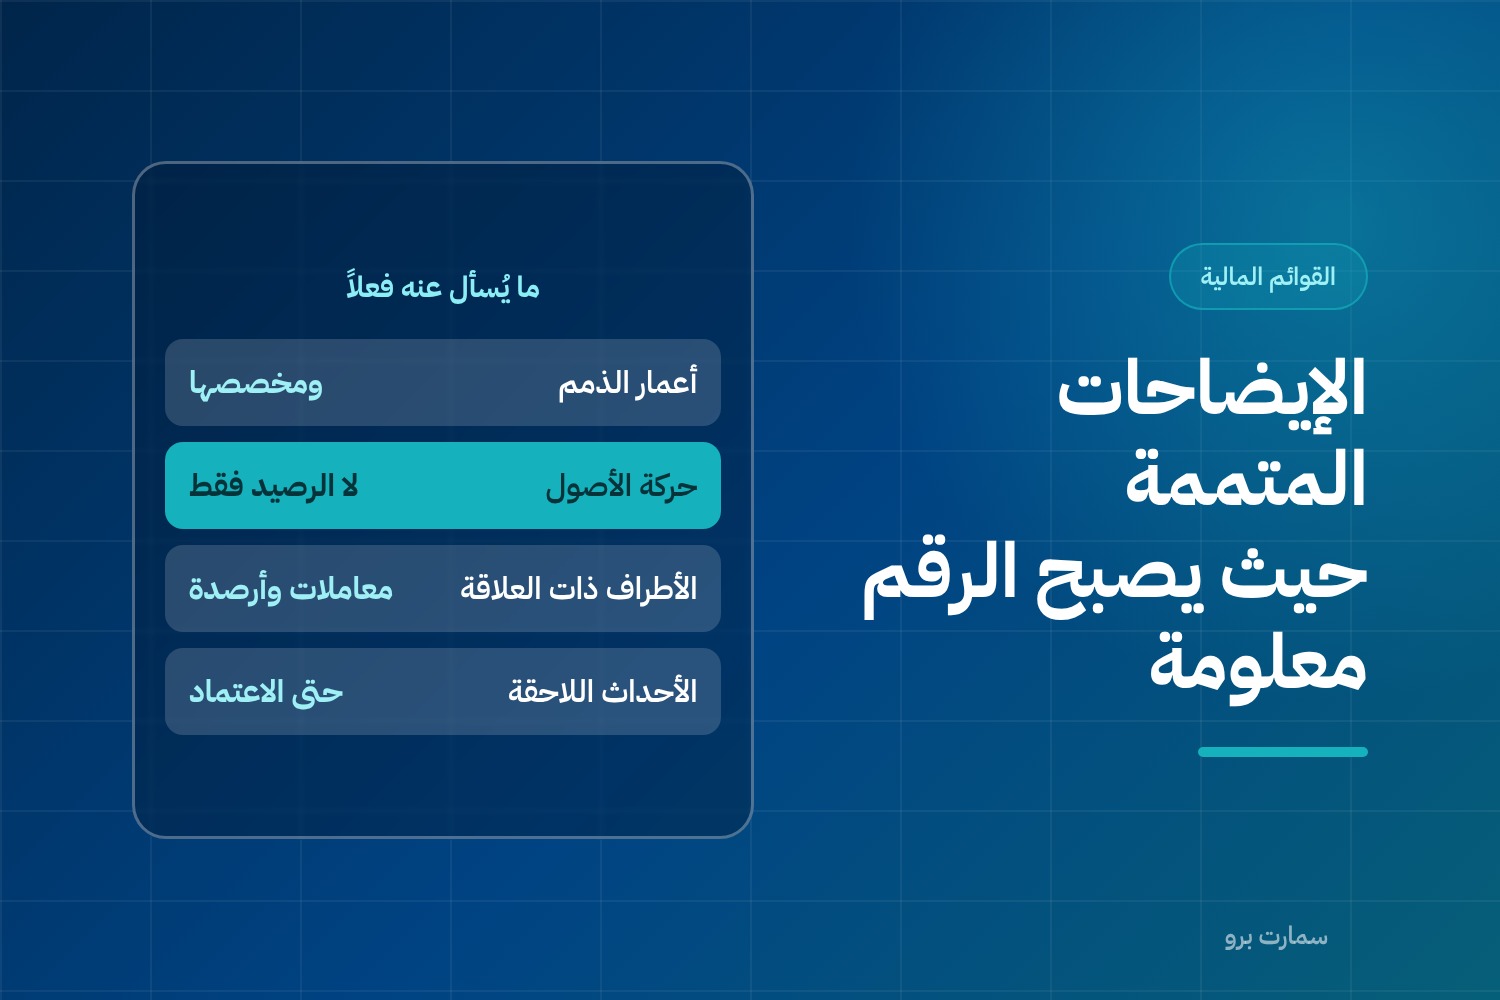
- إفصاحات أخرى: الأطراف ذات العلاقة، الالتزامات المحتملة والارتباطات، إدارة المخاطر المالية.
- الأحداث اللاحقة بعد تاريخ القوائم وقبل اعتمادها.
الإيضاحات التي تُسأل عنها فعلاً
الذمم المدينة: التحليل العمري، حركة مخصص الديون المشكوك في تحصيلها، والتركّز على عملاء محدودين إن وُجد.
المخزون: التصنيف، طريقة تدفق التكلفة، مبالغ التخفيض إلى صافي القيمة القابلة للتحقق وعكوسها — التفصيل في تقييم المخزون.
الأصول الثابتة: جدول حركة يُظهر التكلفة والإضافات والاستبعادات ومجمع الإهلاك وصافي القيمة الدفترية لكل فئة — كما في الأصول الثابتة.
عقود الإيجار: أصول حق الاستخدام والتزامات الإيجار وتحليل استحقاقاتها والاستثناءات المختارة — في عقود الإيجار.
الإيراد: التفصيل بحسب خطوط النشاط أو الأسواق، والتزامات العقود، وأساس التوزيع — في الاعتراف بالإيراد.
الزكاة والضريبة: أساس الاحتساب، الحركة على المخصص، وأي ربوط أو اعتراضات قائمة — وفق ما في حساب الزكاة وإقرار ضريبة الدخل.
الأطراف ذات العلاقة: طبيعة العلاقة، المعاملات، الأرصدة، وتعويضات الإدارة العليا. وهو من أكثر الإيضاحات التي تُراجَع ضريبياً.
ما أضافه المعيار 18
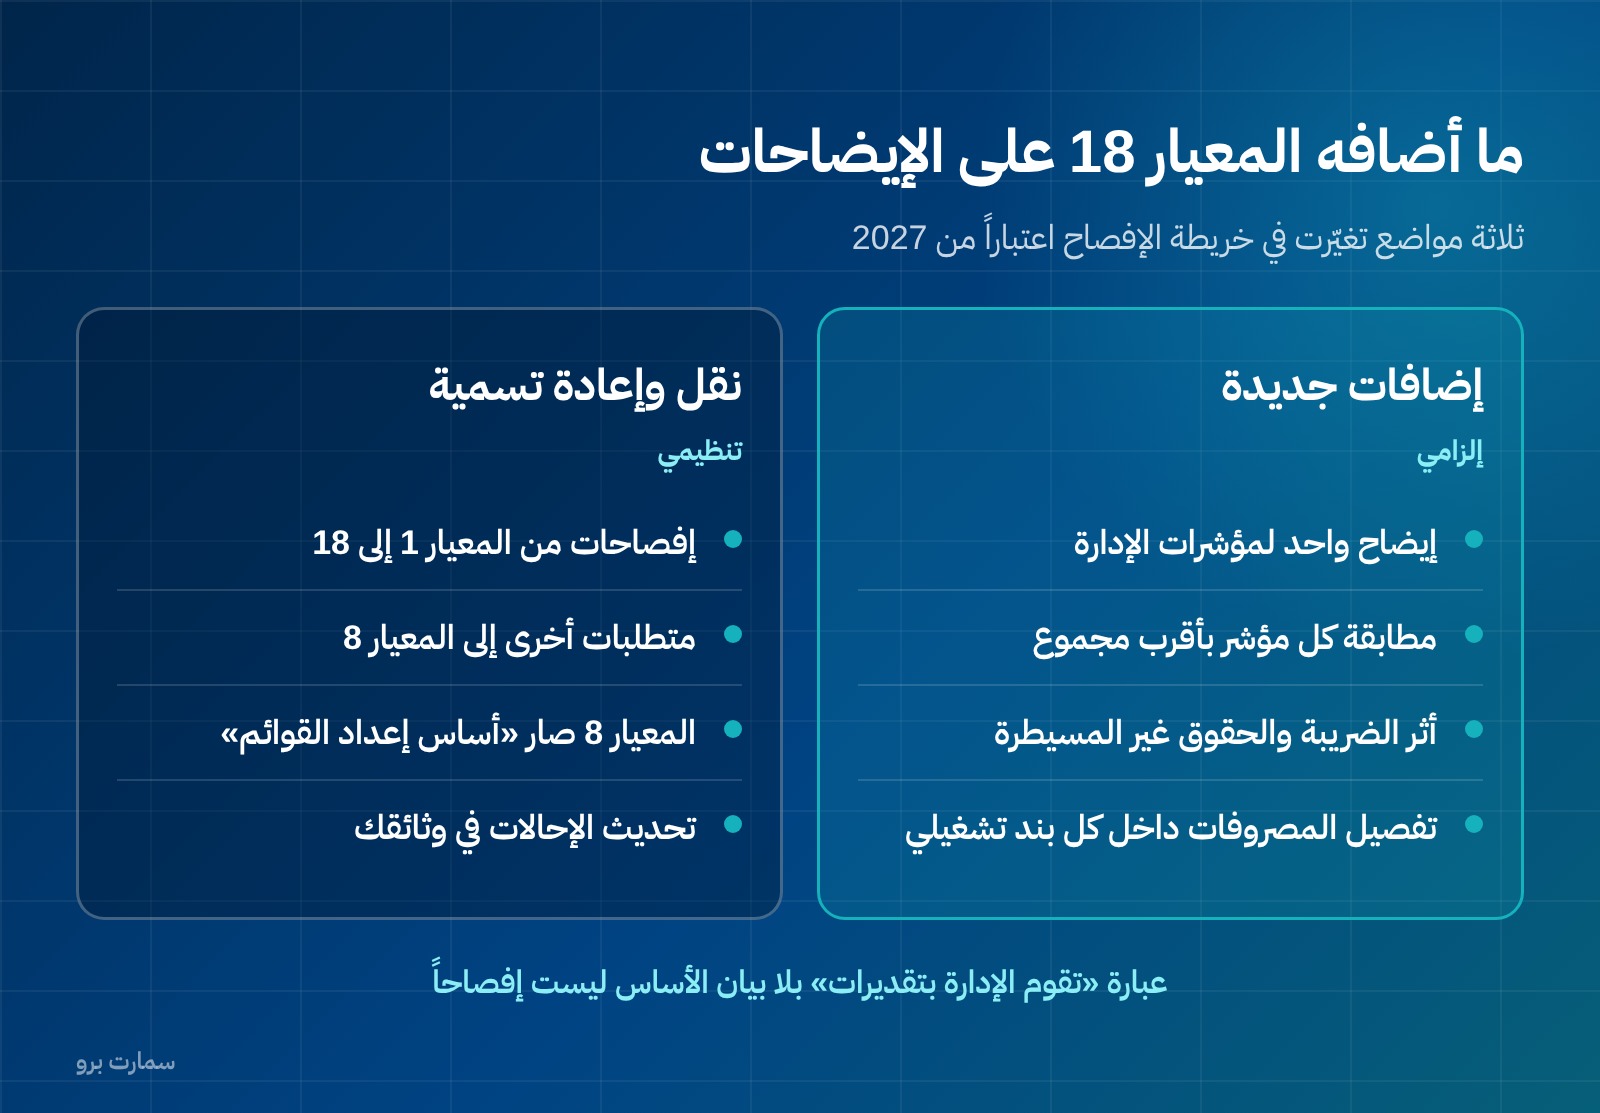
مع اعتماد المعيار الدولي للتقرير المالي 18 الساري على الفترات التي تبدأ في أو بعد 1 يناير 2027م، تغيّرت خريطة الإيضاحات في ثلاثة مواضع:
مؤشرات الأداء المحددة من الإدارة. كل مؤشر تنشره الإدارة خارج القوائم للتعبير عن رؤيتها للأداء يحتاج إيضاحاً واحداً يجمعها، مع مطابقة كل مؤشر بأقرب مجموع وارد في المعايير، وأثر الضريبة وأثر الحقوق غير المسيطرة لكل بند مطابقة، ووصف طريقة الاحتساب، وبيان أنه قد لا يكون قابلاً للمقارنة مع مؤشرات مشابهة في الاسم لدى منشآت أخرى.
تفصيل المصروفات عند العرض حسب الوظيفة. من يعرض المصروفات حسب الوظيفة عليه الإفصاح في الإيضاحات عن الاستهلاك والإطفاء ومنافع الموظفين وخسائر الانخفاض في القيمة وتخفيضات قيمة المخزون المتضمَّنة في كل بند تشغيلي.
نقل الإفصاحات من المعيار 1. نُقلت الإفصاحات الإضافية التي كانت الهيئة تلزم بها ضمن معيار المحاسبة 1 إلى المعيار 18، كما نُقلت متطلبات أخرى إلى معيار المحاسبة 8 الذي أُعيدت تسميته إلى «أساس إعداد القوائم المالية». التفصيل في المعيار الدولي للتقرير المالي 18.
الأحكام والتقديرات: الإيضاح الذي يفصل الجاد عن الشكلي
هذا الإيضاح هو أكثر ما يميّز تقريراً مالياً مُعدّاً بعناية عن تقرير مُجمَّع في أيام. وهو يفصح عن أمرين مختلفين:
الأحكام هي قرارات تطبيقية اتخذتها الإدارة في تطبيق السياسات ولها أثر جوهري: هل المنشأة أصيل أم وكيل في معاملة معينة؟ هل من المؤكد بدرجة معقولة ممارسة خيار تمديد عقد إيجار؟ هل يُعترف بالإيراد على مدى الزمن أم في لحظة؟
التقديرات هي مصادر عدم التأكد التي قد تُنتج تعديلاً جوهرياً خلال السنة القادمة: الأعمار النافعة، ومعدلات الخصم، ومخصص الديون المشكوك في تحصيلها، وصافي القيمة القابلة للتحقق للمخزون.
والقيمة ليست في ذكرها بل في بيان الأساس الذي بُنيت عليه. عبارة «تقوم الإدارة بتقديرات» بلا أساس ليست إفصاحاً. ومعالجة تغيّر هذه التقديرات لاحقاً مشروحة في السياسات المحاسبية والتقديرات والأخطاء.
أخطاء متكررة
نسخ سياسات من قوائم منشأة أخرى. إيضاح يذكر سياسة لعقود إنشاء في منشأة تجزئة علامة واضحة على النسخ، ويُسقط مصداقية التقرير كله.
سياسات لا تطابق الممارسة الفعلية. أن تكتب أنك تستخدم المتوسط المرجح بينما نظامك يطبّق الوارد أولاً.
إيضاح بلا حركة. عرض الرصيد الختامي فقط دون جدول حركة يُفقد الإيضاح وظيفته.
دفن الجوهري. معلومة مهمة مذكورة في جملة داخل إيضاح طويل. المعيار يمنع أن يؤدي التجميع إلى حجب معلومة جوهرية.
إهمال الأحداث اللاحقة. حدث جوهري بعد تاريخ القوائم وقبل اعتمادها يجب الإفصاح عنه، وقد يستلزم تعديل الأرقام إن كان يقدّم دليلاً على ظروف كانت قائمة في تاريخ القوائم.
قائمة مراجعة
- وثيقة السياسات المحاسبية محدّثة وتطابق ما يطبّقه النظام فعلاً.
- لكل بند جوهري في القوائم إيضاح يقابله بالترتيب نفسه.
- جداول الحركة مكتملة للأصول الثابتة والمخصصات والذمم.
- الأحكام والتقديرات ذات الأثر الجوهري مذكورة صراحةً مع أساسها.
- معاملات الأطراف ذات العلاقة وأرصدتها مُفصح عنها.
- الالتزامات المحتملة والارتباطات مُراجَعة مع الإدارة القانونية.
- الأحداث اللاحقة حتى تاريخ الاعتماد مُراجَعة وموثّقة.
- أرقام الإيضاحات مطابقة لما في ميزان المراجعة وللقوائم.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير وملخصاتها لدى مؤسسة المعايير الدولية على ifrs.org.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
هل الإيضاحات جزء من القوائم المالية؟
نعم، وهي جزء لا يتجزأ منها لا ملحق اختياري. وظيفتها عرض أساس الإعداد والسياسات المحاسبية، والإفصاح عمّا تتطلبه المعايير ولم يُعرَض في صلب القوائم، وتقديم معلومات إضافية ضرورية لفهم الأرقام.
ما ترتيب الإيضاحات المتممة؟
معلومات عن المنشأة، ثم أساس الإعداد، ثم السياسات المحاسبية الجوهرية، ثم الأحكام والتقديرات ذات الأثر الجوهري، ثم إيضاحات بنود القوائم بالترتيب نفسه الذي ظهرت به، ثم إفصاحات أخرى كالأطراف ذات العلاقة والالتزامات المحتملة، ثم الأحداث اللاحقة.
ما الذي أضافه المعيار 18 على الإيضاحات؟
إيضاحاً واحداً يجمع مؤشرات الأداء المحددة من الإدارة مع مطابقتها وأثر الضريبة والحقوق غير المسيطرة، وإفصاحاً عن الاستهلاك والإطفاء ومنافع الموظفين وخسائر الانخفاض وتخفيضات المخزون المتضمَّنة في كل بند تشغيلي لمن يعرض حسب الوظيفة، إضافةً إلى نقل إفصاحات كانت ضمن معيار المحاسبة 1.
ما أكثر الأخطاء في الإيضاحات؟
نسخ سياسات من قوائم منشأة أخرى فتظهر سياسات لا تخصّ النشاط، وكتابة سياسة لا تطابق ما يطبّقه النظام فعلاً، وعرض الرصيد الختامي بلا جدول حركة، ودفن معلومة جوهرية داخل إيضاح طويل، وإهمال الأحداث اللاحقة بين تاريخ القوائم وتاريخ اعتمادها.