
الضريبة المؤجلة: من أين تأتي وكيف تُحسب؟
لماذا تنشأ الضريبة المؤجلة، الفرق بين الفروق المؤقتة والدائمة، كيف يُحسب الأصل والالتزام الضريبي المؤجل، وأثرها على الوعاء الزكوي.
الكاتب:سامي الحيدري
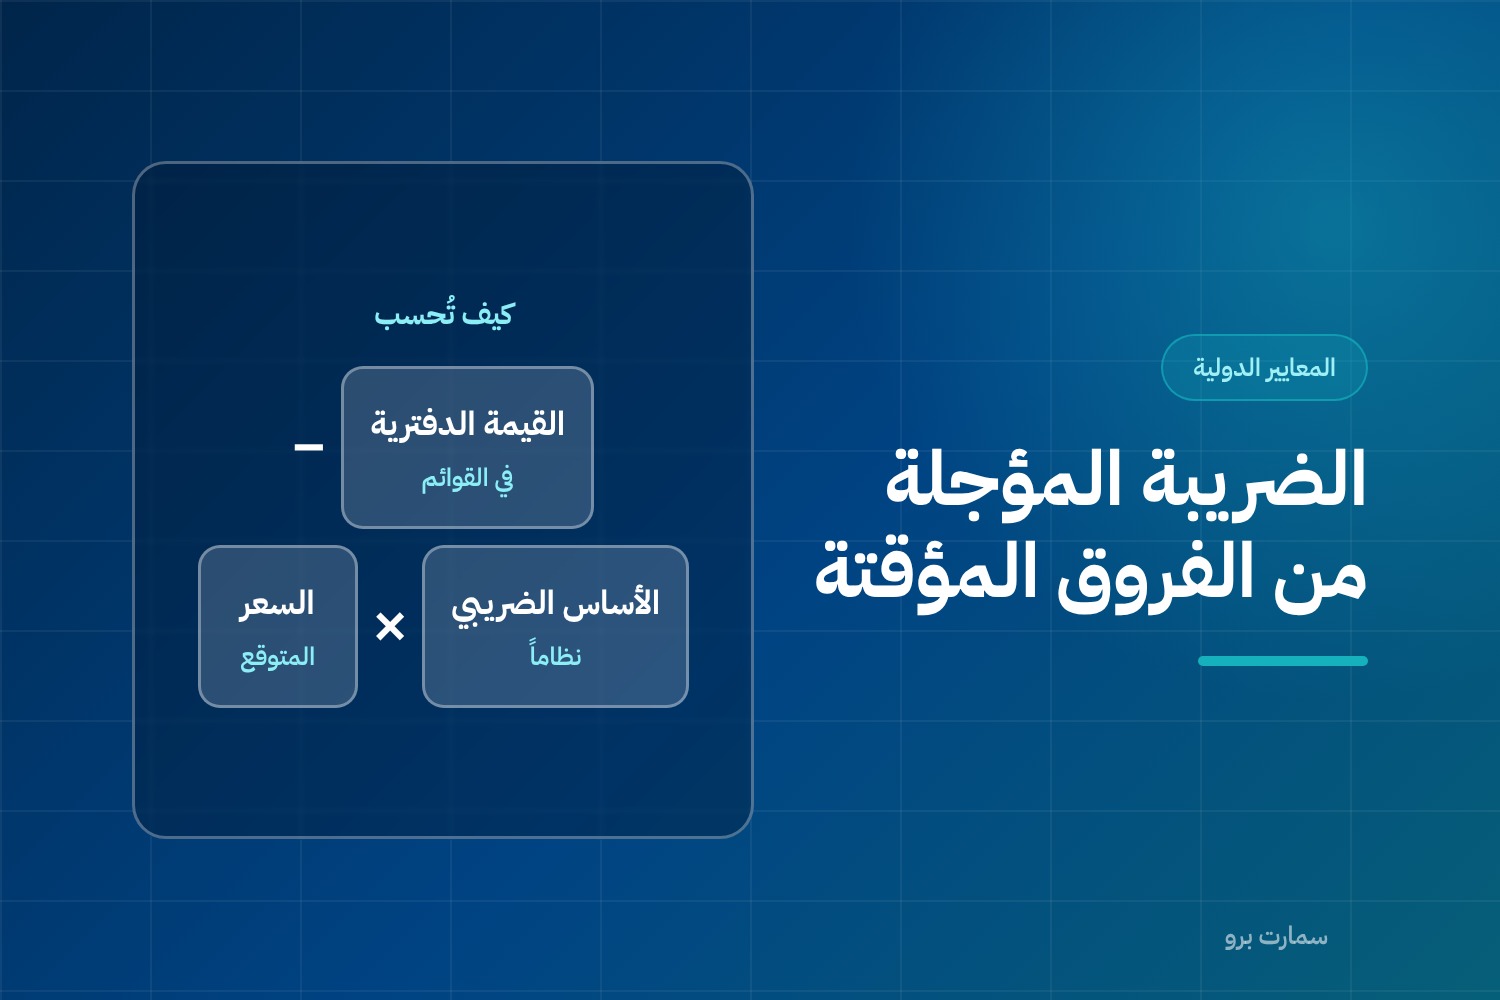
إذا كان مصروف الضريبة في قائمة دخلك يساوي بالضبط ما سدّدته للهيئة، فغالباً أن قوائمك لا تعترف بـالضريبة المؤجلة. الفرق بين الربح المحاسبي والوعاء الضريبي ليس خطأً يُصحَّح، بل نتيجة طبيعية لأن المعايير والنظام الضريبي يقيسان لغرضين مختلفين. وبعض هذه الفروق يزول مع الزمن، وهذه تحديداً هي التي تُنتج ضريبة مؤجلة.
الضريبة المؤجلة تنشأ من الفروق المؤقتة لا الدائمة
الفرق الدائم لا يزول أبداً: مصروف لا يُقبل ضريبياً إطلاقاً، أو إيراد لا يخضع للضريبة بحال. أثره على السنة الحالية فقط، ولا ينشأ عنه أي ضريبة مؤجلة.
الفرق المؤقت يزول في سنة لاحقة: البند معترف به في الاثنين لكن بتوقيت مختلف. وهذا هو مصدر الضريبة المؤجلة.
والتعريف الدقيق: الفرق المؤقت هو الفرق بين القيمة الدفترية لأصل أو التزام في القوائم وأساسه الضريبي.
أمثلة متكررة في المنشآت السعودية
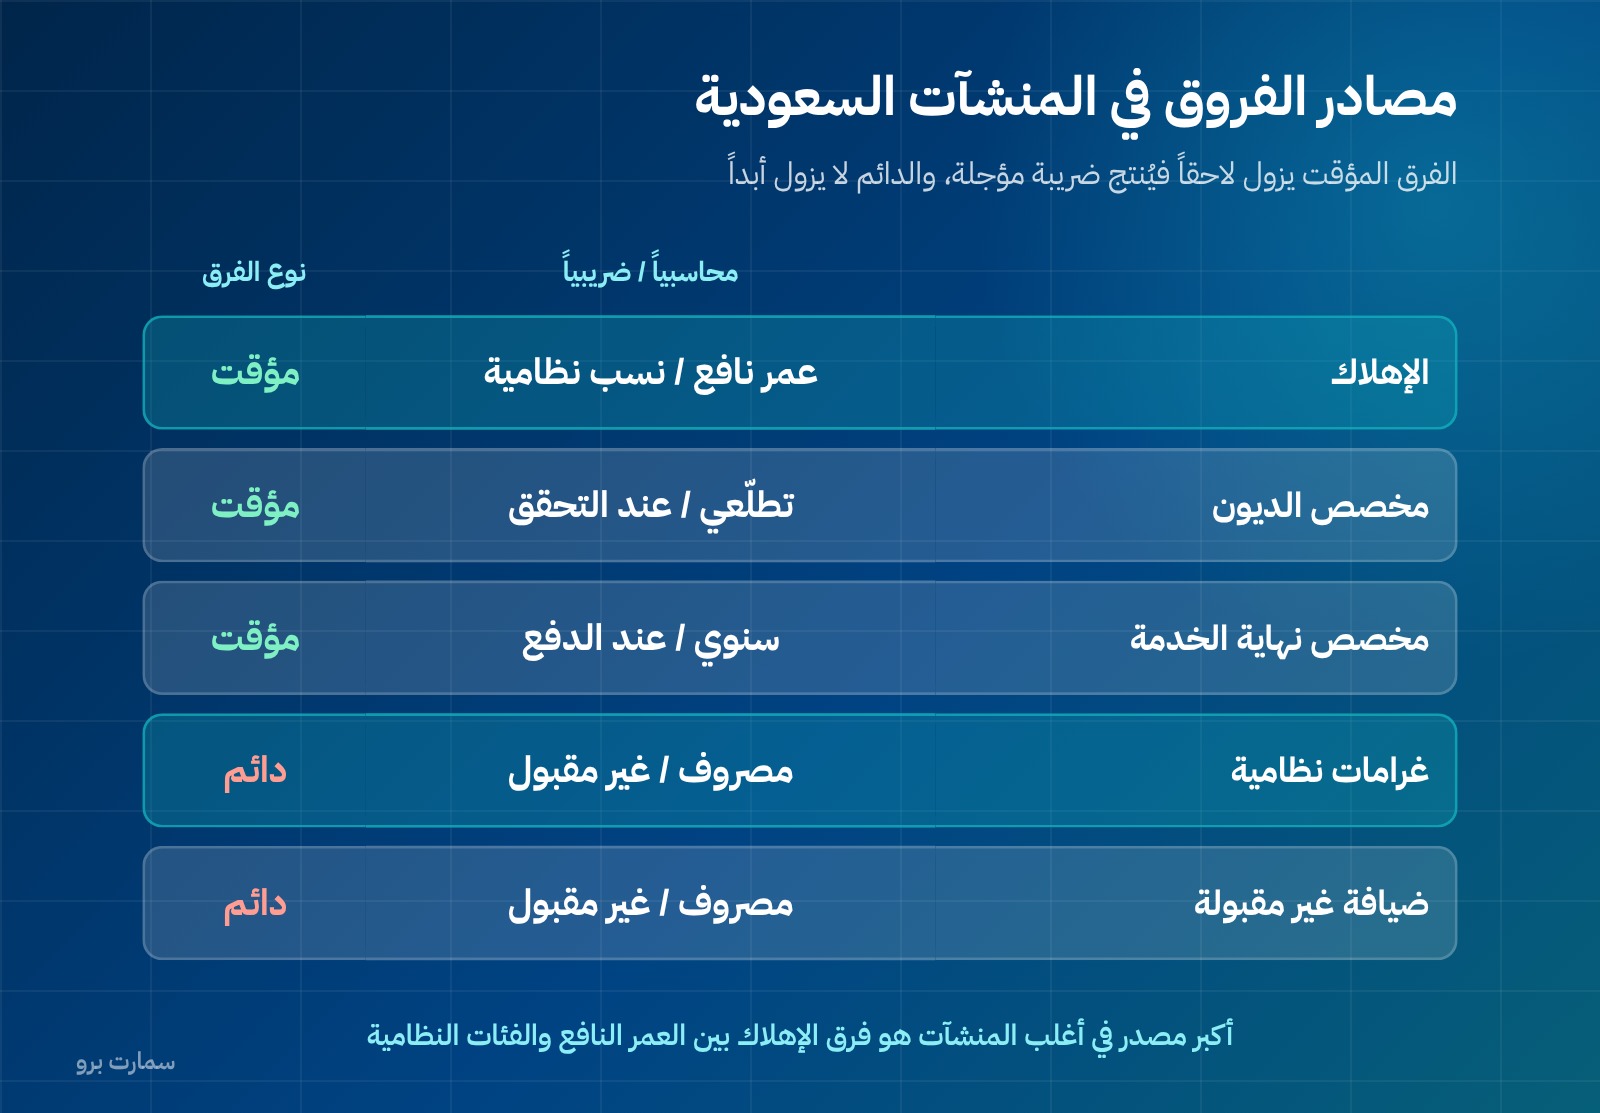
| البند | محاسبياً | ضريبياً | نوع الفرق |
|---|---|---|---|
| الإهلاك | عمر نافع مقدَّر | فئات ونسب نظامية | مؤقت |
| مخصص الديون | يُكوَّن تطلّعياً | غالباً عند التحقق | مؤقت |
| مخصص نهاية الخدمة | يُكوَّن سنوياً | غالباً عند الدفع | مؤقت |
| مخصص المخزون بطيء الحركة | عند هبوط صافي التحقق | عند البيع أو الإتلاف | مؤقت |
| غرامات نظامية | مصروف | غير مقبول | دائم |
| ضيافة غير مقبولة | مصروف | غير مقبول | دائم |
أكبر مصدر في أغلب المنشآت هو فرق الإهلاك، لأن الفئة الثالثة في النظام الضريبي تستهلك بنسبة مرتفعة تفوق كثيراً من الأعمار النافعة المحاسبية. التفصيل في الإهلاك المحاسبي والاستهلاك الضريبي.
الأصل والالتزام الضريبي المؤجل
التزام ضريبي مؤجل ينشأ حين تدفع ضريبة أقل اليوم وستدفع أكثر لاحقاً. المثال النموذجي: استهلاك ضريبي أسرع من الإهلاك المحاسبي — تُخفّض الوعاء اليوم وترفعه في السنوات التالية.
أصل ضريبي مؤجل ينشأ في الحالة العكسية: تدفع ضريبة أكثر اليوم وستدفع أقل لاحقاً. المثال النموذجي: مخصص مكوَّن محاسبياً وغير مقبول ضريبياً حتى يتحقق.
والقاعدة الحاكمة للأصل: لا يُعترف به إلا بقدر ما يُحتمل توافر ربح ضريبي مستقبلي يُستخدم مقابله. فمنشأة متوقّعة الخسائر لا تُثبت أصلاً ضريبياً مؤجلاً بلا سند.
كيف يُحسب
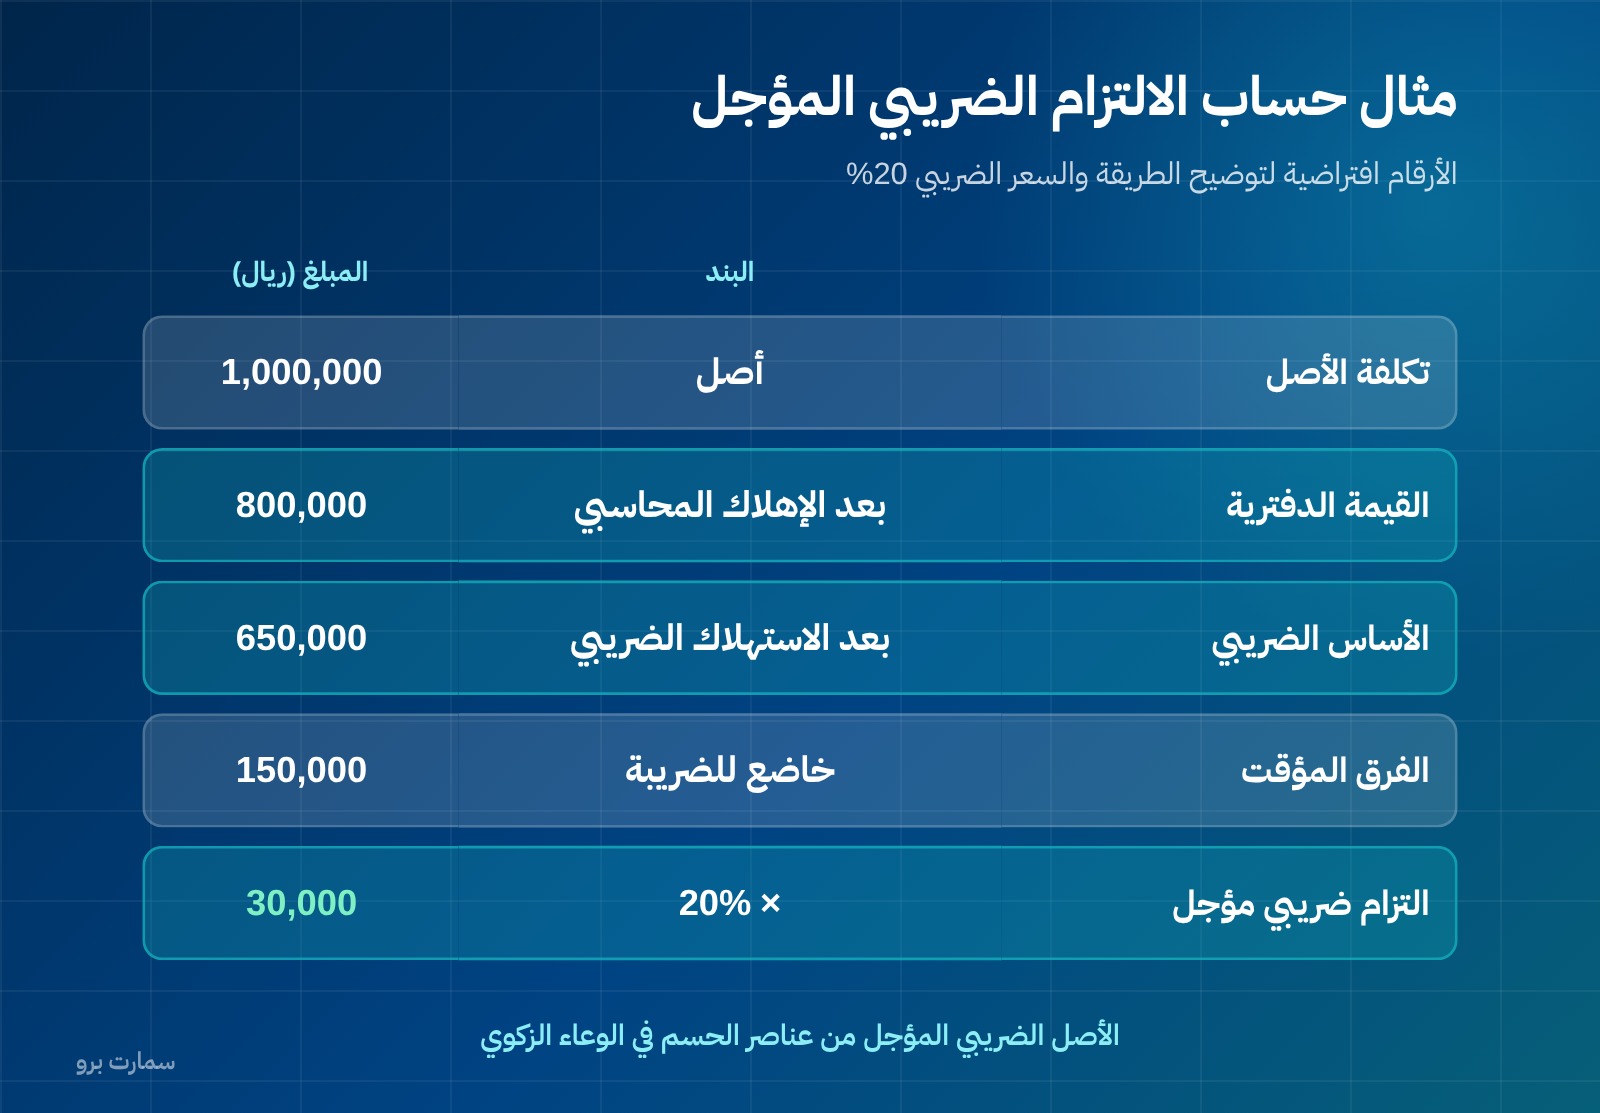
الأرقام التالية افتراضية لتوضيح الطريقة: أصل تكلفته 1,000,000 ريال، مجمع إهلاكه المحاسبي 200,000، ومجمع استهلاكه الضريبي 350,000، والسعر الضريبي 20%.
| البند | المبلغ (ريال) |
|---|---|
| القيمة الدفترية | 800,000 |
| الأساس الضريبي | 650,000 |
| الفرق المؤقت الخاضع للضريبة | 150,000 |
| التزام ضريبي مؤجل (× 20%) | 30,000 |
والمعادلة العامة: الفرق المؤقت × السعر الضريبي المتوقع عند الزوال.
ويُقاس بالسعر المتوقع سريانه عند تحقق الفرق، لا بالسعر الحالي إن كان هناك تغيير مُقرّ.
المقاصّة بين الأصل والالتزام
لا تُعرَض الأصول والالتزامات الضريبية المؤجلة بالصافي تلقائياً. المقاصّة مشروطة بوجود حق قانوني واجب النفاذ في مقاصّة الأصول والالتزامات الضريبية الجارية، وبأن تتعلق الضرائب المؤجلة بالسلطة الضريبية نفسها وبالمنشأة الخاضعة نفسها.
وهذا يعني عملياً أن مجموعة شركات لا تُقاصّ أصلاً مؤجلاً في شركة مع التزام مؤجل في شركة أخرى لمجرد أنهما في القوائم الموحّدة نفسها.
أين تُعرَض
التزام أو أصل الضريبة المؤجلة يُعرَض ضمن البنود غير المتداولة في قائمة المركز المالي، لا ضمن المتداولة مهما قصرت المدة المتوقعة للزوال. وأثر الفترة يُعرَض ضمن مصروف الضريبة في قائمة الدخل، إلا ما يتعلق ببنود مُعترف بها في الدخل الشامل الآخر فيتبعها هناك.
الربط بالزكاة
نقطة خاصة بالسياق السعودي: الأصل الضريبي المؤجل من عناصر الحسم في الوعاء الزكوي وفق اللائحة التنفيذية لجباية الزكاة. أي أن الاعتراف به أو عدمه ينعكس مباشرة على التزامك الزكوي لا على قوائمك فقط. التفصيل في حساب الزكاة.
وفي الشركة المختلطة الملكية يزداد الأمر دقة، لأن الزكاة والضريبة يُحسبان معاً بنسبة الملكية — راجع الزكاة وضريبة الدخل.
أخطاء متكررة
تجاهل الضريبة المؤجلة كلياً. شائع في المنشآت المتوسطة، والنتيجة مصروف ضريبة لا يعكس الالتزام الحقيقي.
معاملة الفرق الدائم كمؤقت. الغرامة النظامية لن تُقبل ضريبياً أبداً، فلا ينشأ عنها أصل مؤجل مهما طال الزمن.
الاعتراف بأصل بلا احتمال ربح مستقبلي. هذا تحسين مصطنع للنتيجة.
عدم إعداد جدول الأساس الضريبي. لا يمكن حساب الفرق المؤقت بلا معرفة الأساس الضريبي لكل أصل والتزام.
قائمة مراجعة
- جدول يقارن القيمة الدفترية بالأساس الضريبي لكل بند جوهري.
- الفروق مصنّفة بين مؤقتة ودائمة بوضوح.
- سجل أصول بعمودي إهلاك: محاسبي وضريبي.
- الأصل المؤجل مُعترف به بقدر احتمال الربح الضريبي المستقبلي فقط.
- السعر المستخدم هو المتوقع عند زوال الفرق.
- العرض ضمن البنود غير المتداولة.
- أثر الأصل المؤجل محسوب في الحسم الزكوي.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على socpa.org.sa، ونصوص المعايير لدى مؤسسة المعايير الدولية على ifrs.org. وأحكام الاستهلاك الضريبي ومعالجة الأصل الضريبي المؤجل زكوياً تنشرها هيئة الزكاة والضريبة والجمارك على zatca.gov.sa.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الفرق بين الفرق المؤقت والدائم؟
الفرق الدائم لا يزول أبداً، كمصروف لا يُقبل ضريبياً بحال أو إيراد لا يخضع للضريبة، فأثره على السنة الحالية فقط ولا ينشأ عنه ضريبة مؤجلة. أما الفرق المؤقت فهو الفرق بين القيمة الدفترية لأصل أو التزام وأساسه الضريبي، ويزول في سنة لاحقة، وهو مصدر الضريبة المؤجلة.
كيف تُحسب الضريبة المؤجلة؟
بضرب الفرق المؤقت في السعر الضريبي المتوقع سريانه عند زوال الفرق. فإذا كانت القيمة الدفترية لأصل 800,000 وأساسه الضريبي 650,000 والسعر 20%، فالفرق المؤقت 150,000 وينشأ عنه التزام ضريبي مؤجل قدره 30,000 ريال.
متى يُعترف بالأصل الضريبي المؤجل؟
بقدر ما يُحتمل توافر ربح ضريبي مستقبلي يُستخدم الأصل مقابله. فمنشأة متوقّعة الخسائر لا تُثبت أصلاً ضريبياً مؤجلاً بلا سند، لأن ذلك تحسين مصطنع للنتيجة لا اعتراف بحق حقيقي.
ما علاقة الضريبة المؤجلة بالزكاة؟
الأصل الضريبي المؤجل من عناصر الحسم في الوعاء الزكوي وفق اللائحة التنفيذية لجباية الزكاة. أي أن الاعتراف به أو عدمه ينعكس مباشرة على مبلغ الزكاة المستحق، لا على القوائم المالية وحدها.