
النسب المالية: أربع عائلات تقرأ بها منشأتك
نسب السيولة والربحية والمديونية والنشاط: كيف تُحسب كل نسبة، وماذا تعني فعلاً، ومتى تكون مضلّلة إن قُرئت وحدها بلا سياق قطاعك.
الكاتب:سامي الحيدري
النسب المالية ليست علماً منفصلاً، بل طريقة لجعل أرقامك قابلة للمقارنة: مع نفسك عبر الزمن، ومع منشآت أكبر أو أصغر منك. رقم «الربح مليون ريال» لا يعني شيئاً وحده؛ لكن «هامش تشغيلي 18% ارتفع من 14%» يعني الكثير. والخطأ الأشيع هو حساب عشرين نسبة ثم عدم اتخاذ قرار واحد بناءً عليها.
العائلة الأولى: السيولة
تجيب عن سؤال واحد: هل تستطيع سداد التزامات السنة القادمة؟
| النسبة | المعادلة | ما تقيسه |
|---|---|---|
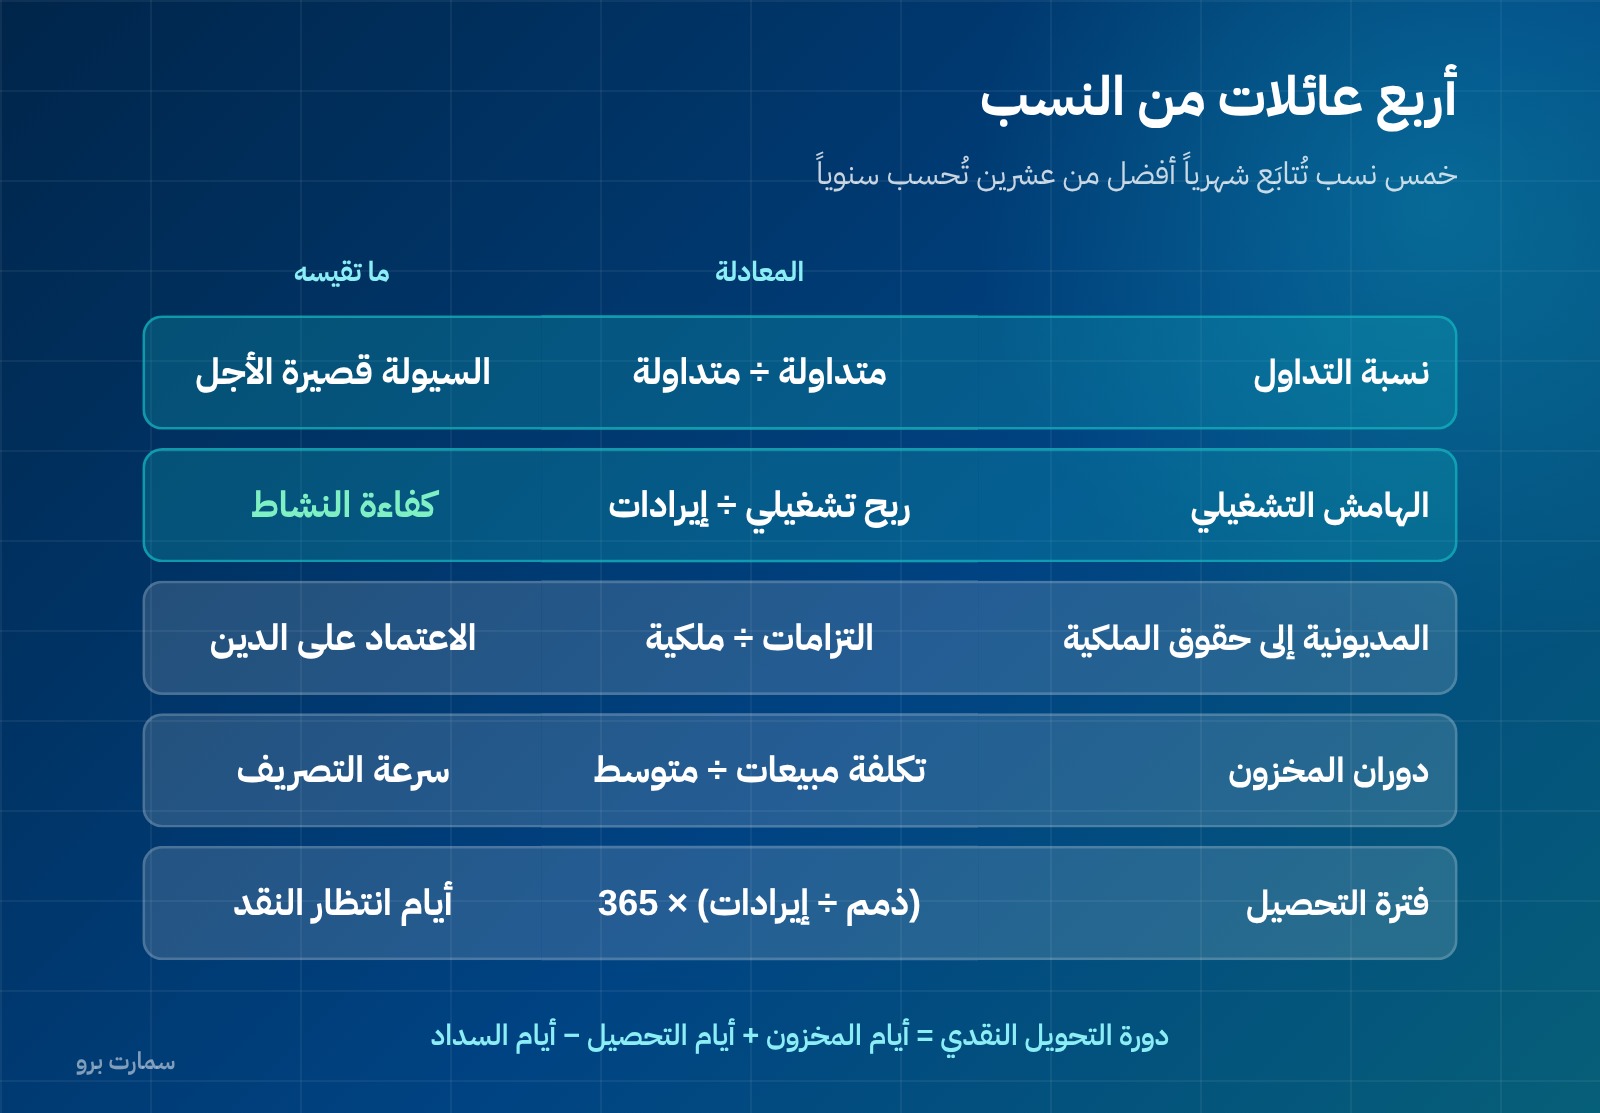
| نسبة التداول | الأصول المتداولة ÷ الالتزامات المتداولة | القدرة العامة على السداد قصير الأجل |
| النسبة السريعة | (الأصول المتداولة − المخزون) ÷ الالتزامات المتداولة | القدرة بلا الاعتماد على بيع المخزون |
| النقدية | النقد وما في حكمه ÷ الالتزامات المتداولة | الأقسى: النقد المتاح فوراً |
نسبة تداول أقل من 1 تعني رأس مال عامل سالب. وهذا محتمل في منشأة تبيع نقداً وتشتري بالأجل (مطعم، تجزئة)، وخطر في منشأة تبيع بالأجل. ولهذا لا تُقرأ النسبة بلا معرفة نموذج العمل.
العائلة الثانية: الربحية
| النسبة | المعادلة |
|---|---|
| هامش مجمل الربح | مجمل الربح ÷ الإيرادات |
| الهامش التشغيلي | الربح التشغيلي ÷ الإيرادات |
| هامش صافي الربح | صافي الربح ÷ الإيرادات |
| العائد على الأصول | صافي الربح ÷ متوسط إجمالي الأصول |
| العائد على حقوق الملكية | صافي الربح ÷ متوسط حقوق الملكية |
الهامش التشغيلي هو المؤشر الأهم لأنه يقيس النشاط الأساسي دون أثر التمويل والبنود العارضة. ومع المعيار الدولي للتقرير المالي 18 الساري على الفترات التي تبدأ في أو بعد 1 يناير 2027م يصبح «الربح التشغيلي» رقماً بتعريف موحّد بين كل المنشآت، فتصبح هذه النسبة قابلة للمقارنة فعلاً لأول مرة — التفصيل في المعيار الدولي للتقرير المالي 18. وطريقة قراءة الهوامش في قائمة الدخل.
العائلة الثالثة: المديونية والملاءة
| النسبة | المعادلة | ما تقيسه |
|---|---|---|
| المديونية إلى حقوق الملكية | إجمالي الالتزامات ÷ حقوق الملكية | اعتمادك على التمويل الخارجي |
| نسبة الالتزامات إلى الأصول | إجمالي الالتزامات ÷ إجمالي الأصول | كم من أصولك ممول بالدين |
| تغطية الفوائد | الربح قبل التمويل والضريبة ÷ أعباء التمويل | قدرة الأرباح على تحمّل كلفة الدين |
ملاحظة مهمة بعد المعيار 16: التزامات عقود الإيجار أصبحت تظهر في الميزانية، فارتفعت نسبة المديونية في كثير من المنشآت بلا أي تغيّر في نشاطها. راجع تعهدات التمويل على ضوء ذلك — التفصيل في عقود الإيجار.
العائلة الرابعة: النشاط والكفاءة
| النسبة | المعادلة | ما تقيسه |
|---|---|---|
| معدل دوران المخزون | تكلفة المبيعات ÷ متوسط المخزون | سرعة تصريف البضاعة |
| متوسط فترة التحصيل | (متوسط الذمم المدينة ÷ الإيرادات) × 365 | كم يوماً تنتظر نقدك |
| متوسط فترة السداد | (متوسط الذمم الدائنة ÷ المشتريات) × 365 | كم يوماً تمهلك موردوك |
| دوران الأصول | الإيرادات ÷ متوسط إجمالي الأصول | كم إيراداً يولّد كل ريال أصول |
ومن هذه الثلاث تُحسب دورة التحويل النقدي: أيام المخزون + أيام التحصيل − أيام السداد. وهي أهم رقم تشغيلي في منشأة تعاني من السيولة: كل يوم تخفّضه منها يعود نقداً إلى حسابك دون أي زيادة في المبيعات.
متى تكون النسب المالية مضلّلة
عند قراءتها بلا قطاع. هامش 8% ممتاز في تجارة الجملة وكارثي في برمجيات.
عند استخدام أرصدة لحظية. نسب تجمع بين قائمة الدخل (فترة) والمركز المالي (لحظة) تحتاج متوسط الرصيد لا رصيد آخر المدة، وإلا شوّهتها الموسمية.
عند تجاهل جودة الأرقام. ذمم مدينة بلا مخصص للديون المشكوك فيها، ومخزون راكد بقيمته الأصلية، يُنتجان نسب سيولة ممتازة على الورق فقط.
عند الاكتفاء بسنة واحدة. الاتجاه أهم من المستوى. ثلاث سنوات من النسبة نفسها تقول أكثر من عشرين نسبة لسنة واحدة.
عند تجاهل النقد. ربح مرتفع ونسب ربحية ممتازة مع تدفق تشغيلي ضعيف إشارة خطر لا إشارة نجاح — وهو ما تكشفه قائمة التدفقات النقدية.
مثال يوضّح الفرق
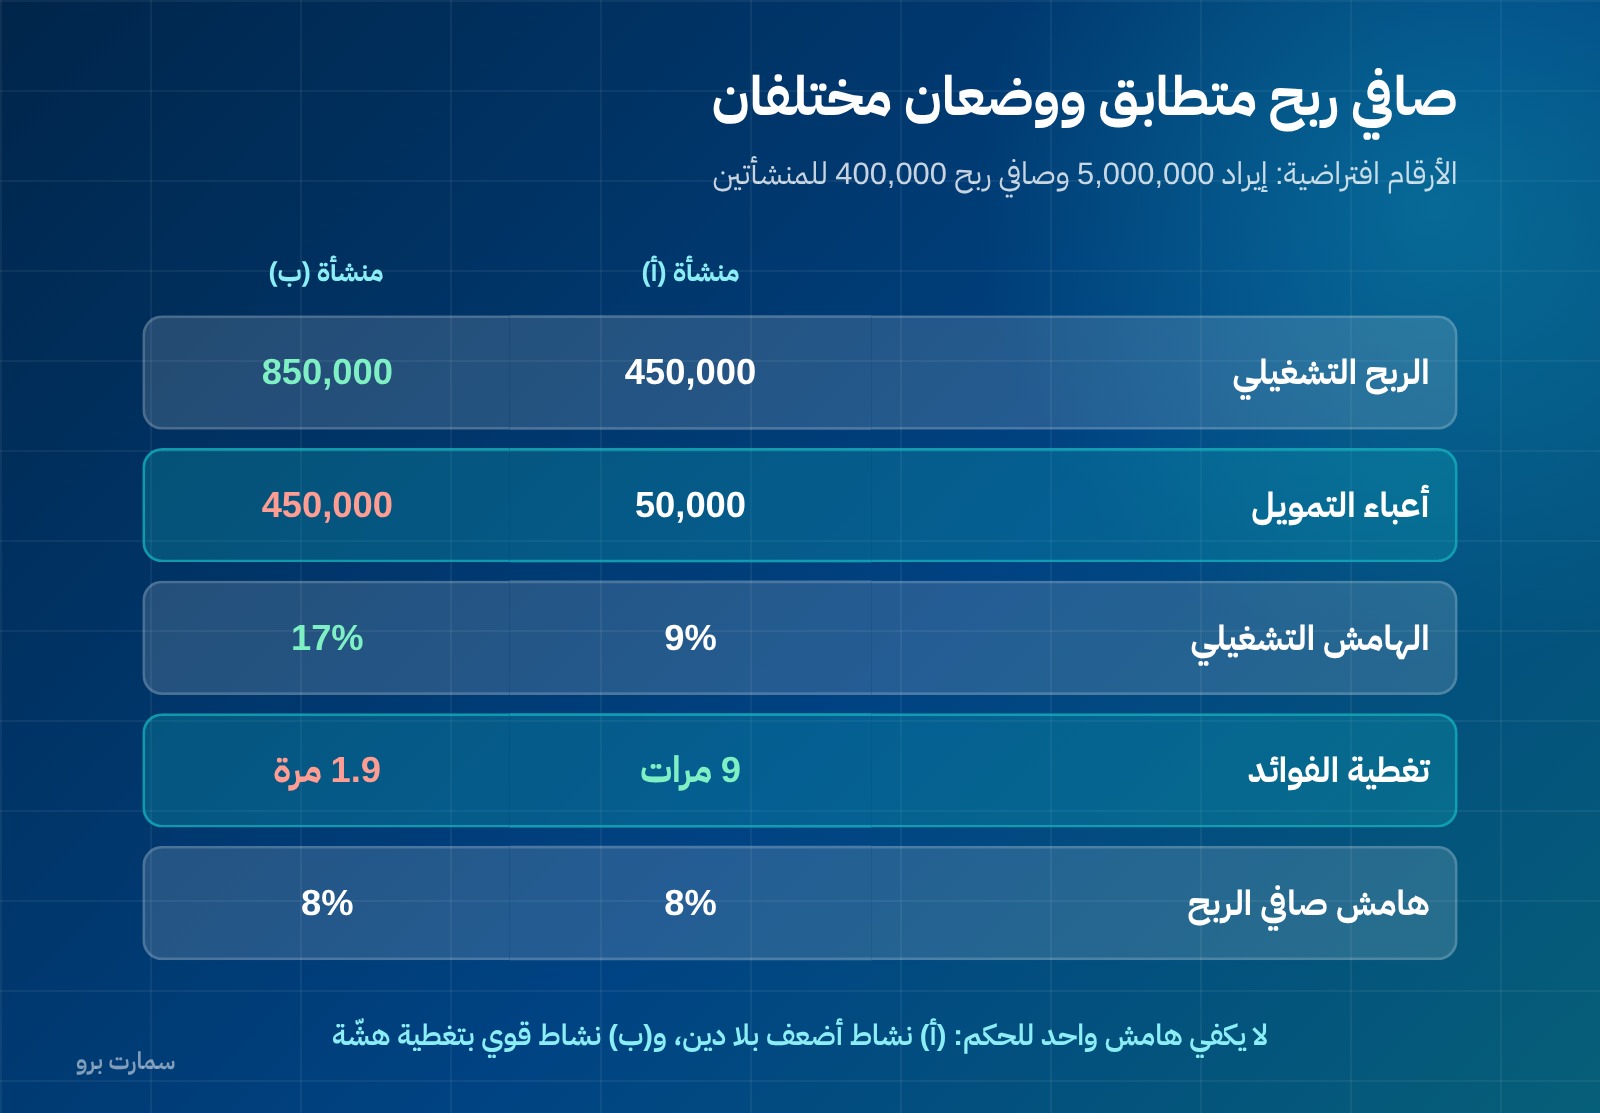
الأرقام التالية افتراضية لتوضيح الطريقة. منشأتان إيراد كل منهما 5,000,000 ريال وصافي ربح 400,000 ريال — أي هامش صافي 8% للاثنتين:
| البند | منشأة (أ) | منشأة (ب) |
|---|---|---|
| الربح التشغيلي | 450,000 | 850,000 |
| أعباء التمويل | 50,000 | 450,000 |
| الهامش التشغيلي | 9% | 17% |
| تغطية الفوائد | 9 مرات | 1.9 مرة |
صافي الربح متطابق، والوضعان مختلفان تماماً: (أ) نشاطها أضعف لكنها شبه خالية من الدين، و(ب) نشاطها قوي لكن أرباحها تذهب لخدمة الدين وتغطيتها للفوائد هشّة. ولهذا لا يكفي هامش واحد للحكم.
كيف تستخدمها عملياً
- اختر خمس نسب فقط تناسب نموذج عملك وتابعها شهرياً.
- ارسم اتجاهها على اثني عشر شهراً لا على نقطة واحدة.
- اربط كل نسبة بقرار: من يملكه وما الإجراء عند تجاوز الحد.
- قارن بالفترة المماثلة من السنة السابقة لا بالشهر السابق إن كان نشاطك موسمياً.
- تأكد أن الأرقام مبنية على دفاتر مقفلة ومطابَقة في ميزان المراجعة.
- راجع التعهدات البنكية: أي نسبة منها مكتوبة في عقد التمويل؟
- وثّق طريقة الاحتساب حتى لا تتغيّر المعادلة بين فترة وأخرى.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير وملخصاتها لدى مؤسسة المعايير الدولية على ifrs.org.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما أهم النسب المالية التي أتابعها؟
خمس تكفي إذا اختيرت بحسب نموذج عملك: نسبة التداول للسيولة، والهامش التشغيلي للربحية، والمديونية إلى حقوق الملكية للملاءة، ومعدل دوران المخزون ومتوسط فترة التحصيل للكفاءة. والاتجاه عبر اثني عشر شهراً أهم من قيمة النسبة في نقطة واحدة.
ما دورة التحويل النقدي؟
أيام المخزون زائد أيام التحصيل ناقص أيام السداد. وهي أهم رقم تشغيلي في منشأة تعاني من السيولة، لأن كل يوم تُخفَّض منه يعيد نقداً إلى حسابك دون أي زيادة في المبيعات.
هل نسبة تداول أقل من واحد تعني خطراً؟
ليس دائماً. تعني رأس مال عامل سالب، وهو وضع محتمل في منشأة تبيع نقداً وتشتري بالأجل مثل المطاعم والتجزئة، وخطر على منشأة تبيع بالأجل. ولهذا لا تُقرأ النسبة بمعزل عن نموذج العمل والقطاع.
لماذا ارتفعت نسبة مديونيتي بلا تغيّر في نشاطي؟
غالباً بسبب المعيار الدولي للتقرير المالي 16 الذي جعل التزامات عقود الإيجار تظهر في قائمة المركز المالي بعد أن كانت مصروفاً شهرياً فقط. هذا يرفع إجمالي الالتزامات دون تغيّر حقيقي في النشاط، ويستدعي مراجعة تعهدات التمويل المكتوبة على أساس القوائم القديمة.