
المخصصات والالتزامات المحتملة: متى تُثبت ومتى تُفصح فقط؟
الشروط الثلاثة لإثبات المخصص، الفرق بينه وبين الالتزام المحتمل والمصروف المستحق، وكيف يُقاس ويُراجَع في كل إقفال.
الكاتب:سامي الحيدري
كلمة «مخصص» تُستخدم في الدفاتر لأشياء مختلفة تماماً: مصروف مستحق لم تصل فاتورته، والتزام قضائي محتمل، وتقدير لتدهور قيمة أصل. والخلط بينها يُنتج قوائم إما مثقلة بالتزامات لا وجود لها، أو خالية من التزامات قائمة فعلاً. المخصصات والالتزامات المحتملة لهما شروط محددة تحسم أيهما أمامك.
الشروط الثلاثة لإثبات المخصص
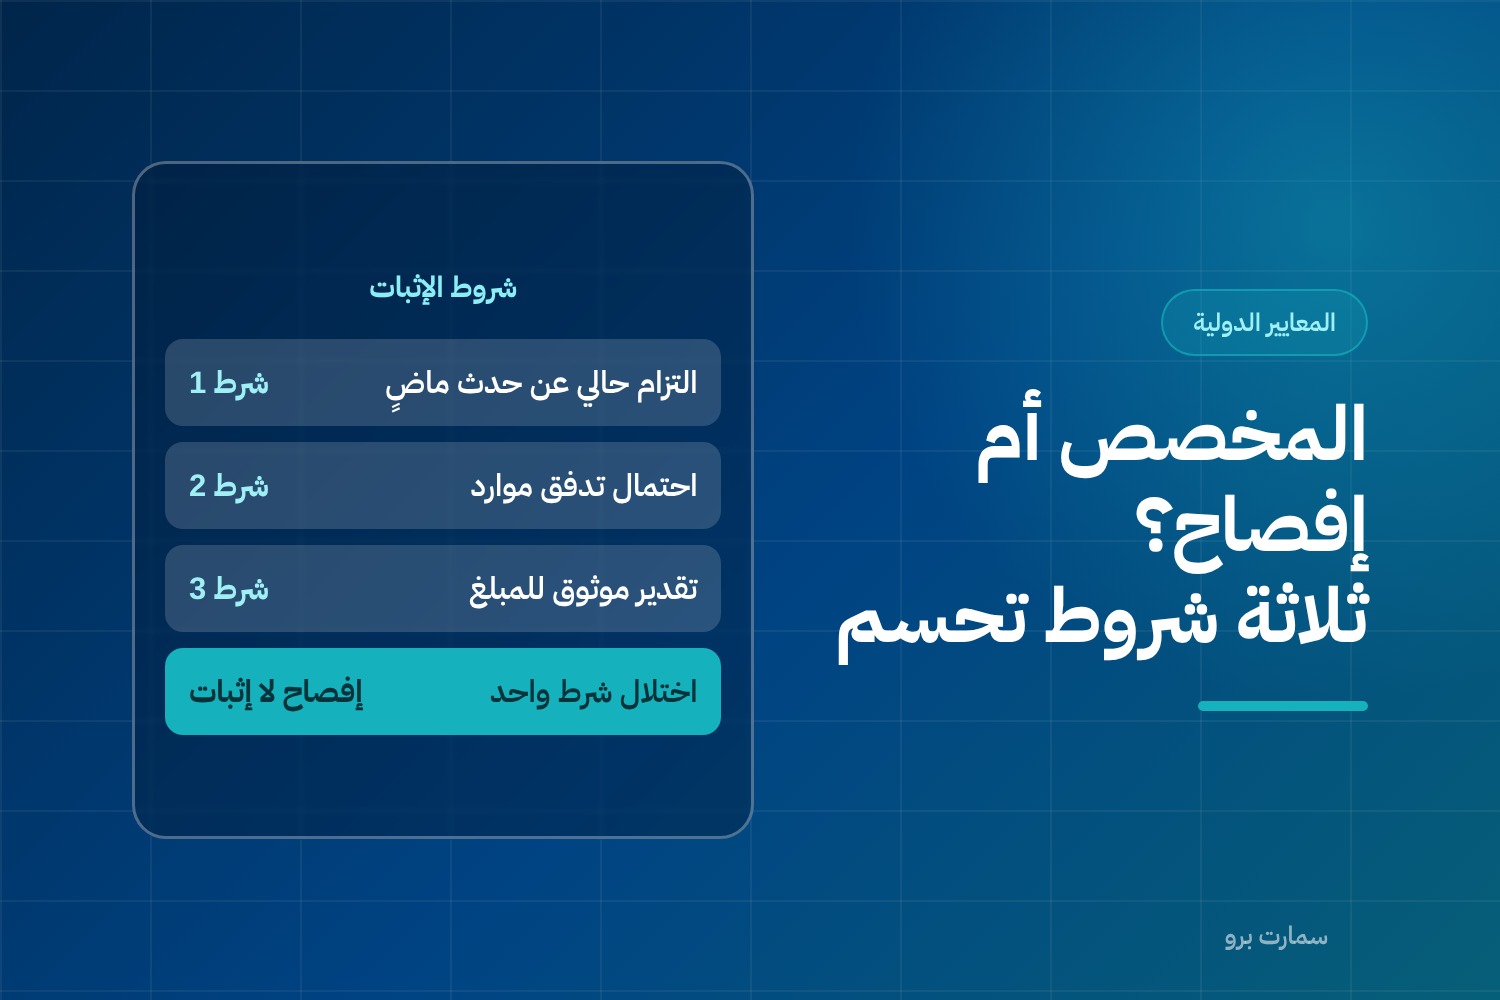
لا يُثبت المخصص إلا بتحقق ثلاثة شروط معاً:
- التزام حالي — قانوني أو ضمني — ناتج عن حدث ماضٍ.
- احتمال تدفق موارد خارجة لتسوية الالتزام.
- إمكانية تقدير المبلغ بموثوقية.
وإذا اختلّ شرط واحد لم يُثبت المخصص. فالالتزام الذي لا يمكن تقديره بموثوقية يُفصح عنه ولا يُثبت.
الالتزام الضمني يستحق وقفة: ليس كل التزام مكتوباً في عقد. فالمنشأة التي اعتادت استبدال المنتج خلال مدة معينة رغم عدم وجود نص، وأنشأت بذلك توقعاً صحيحاً لدى عملائها، عليها التزام ضمني.
المخصصات والالتزامات المحتملة والمصروف المستحق: الفروق
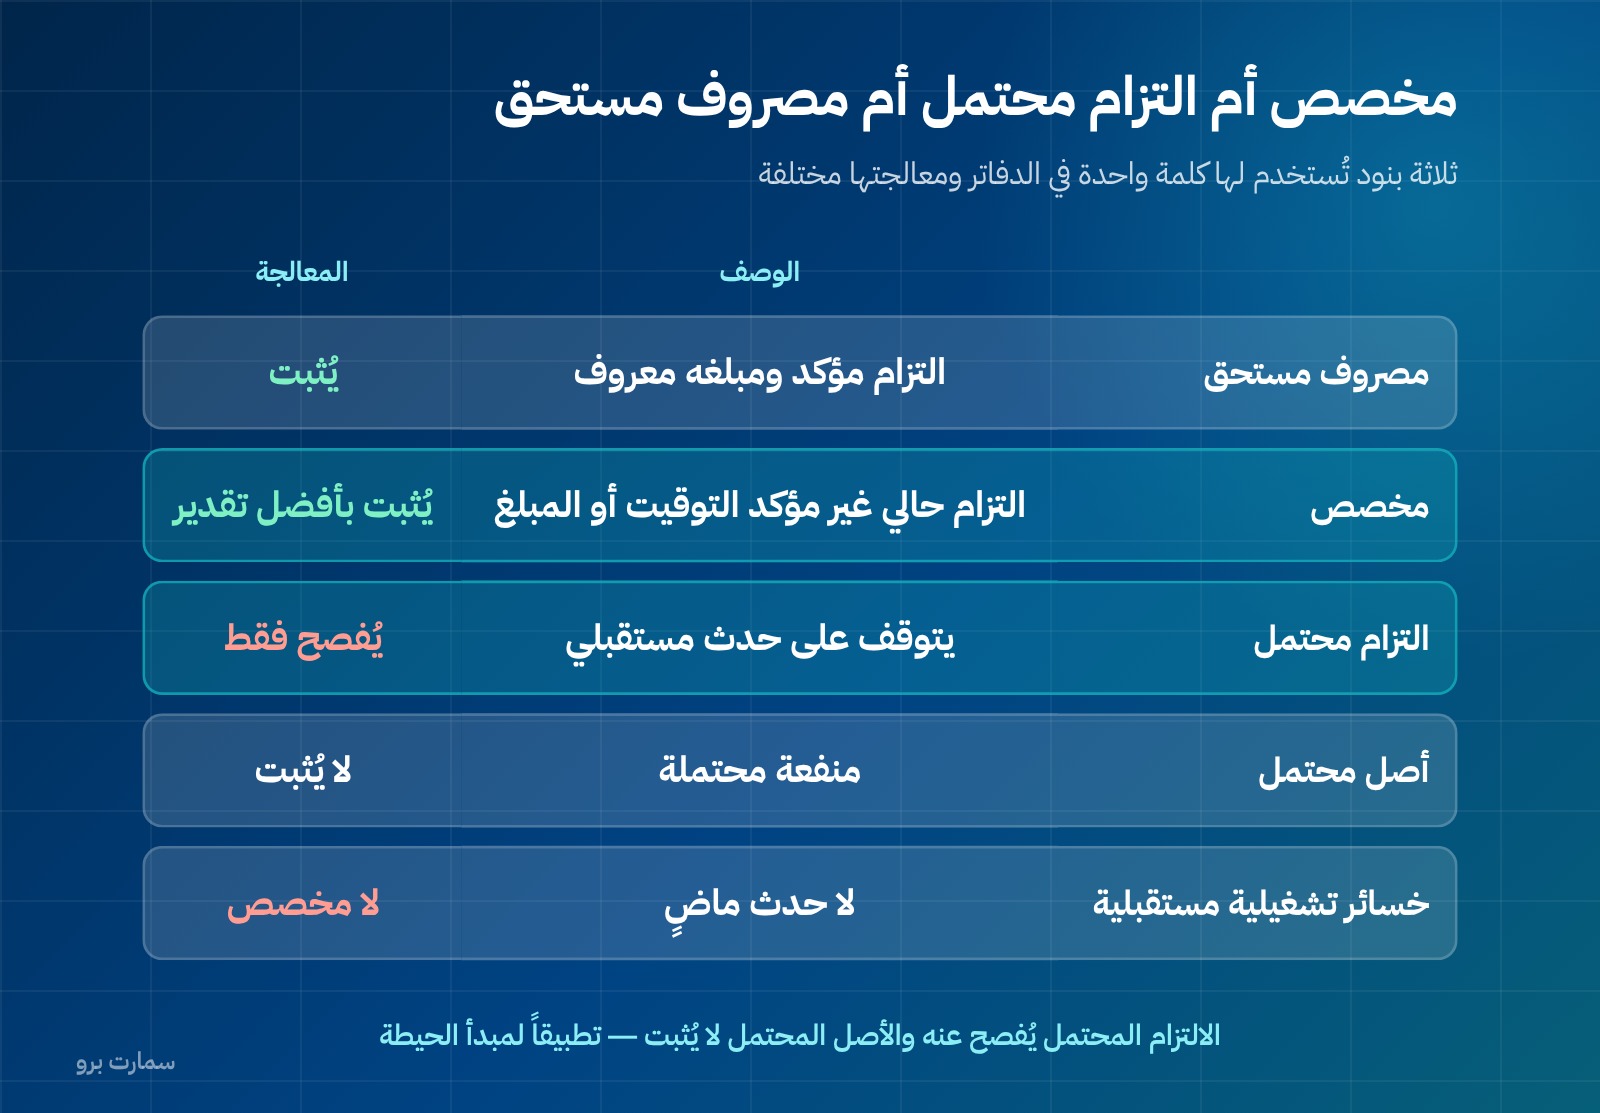
| البند | الوصف | المعالجة |
|---|---|---|
| مصروف مستحق | التزام مؤكد، مبلغه معروف أو شبه معروف، لم تصل فاتورته | يُثبت ضمن الالتزامات المتداولة |
| مخصص | التزام حالي، توقيته أو مبلغه غير مؤكد | يُثبت بأفضل تقدير |
| التزام محتمل | التزام محتمل يتوقف على حدث مستقبلي، أو حالي لكن التدفق غير محتمل أو غير قابل للتقدير | يُفصح عنه ولا يُثبت |
| أصل محتمل | منفعة محتملة كتعويض متوقع | لا يُثبت، ويُفصح عنه إذا كان التدفق محتملاً |
ولاحظ عدم التماثل: الالتزام المحتمل يُفصح عنه، والأصل المحتمل لا يُثبت ويُفصح عنه بشروط أضيق. هذا تطبيق لمبدأ الحيطة.
أمثلة عملية
دعوى قضائية. إذا رجّح المستشار القانوني الخسارة وأمكن تقدير المبلغ، يُثبت مخصص. وإذا كان الاحتمال ضعيفاً أو المبلغ غير قابل للتقدير، يُفصح عنه كالتزام محتمل.
ضمان المنتج. التزام ضمني أو تعاقدي ناشئ عن بيع تم فعلاً، ويُقاس بالخبرة التاريخية لنسب الإصلاح والاستبدال.
إعادة الموقع لحالته. الالتزام بإزالة التجهيزات عند انتهاء عقد الإيجار يُثبت مخصصاً، ويُضاف مقابله إلى تكلفة أصل حق الاستخدام — راجع عقود الإيجار.
إعادة الهيكلة. لا يُثبت المخصص بمجرد قرار الإدارة، بل عند وجود خطة رسمية مفصّلة وإنشاء توقع صحيح لدى المتأثرين بها.
الخسائر التشغيلية المستقبلية. لا يُثبت لها مخصص إطلاقاً، لأنها لا تنشأ عن حدث ماضٍ.
كيف يُقاس المخصص
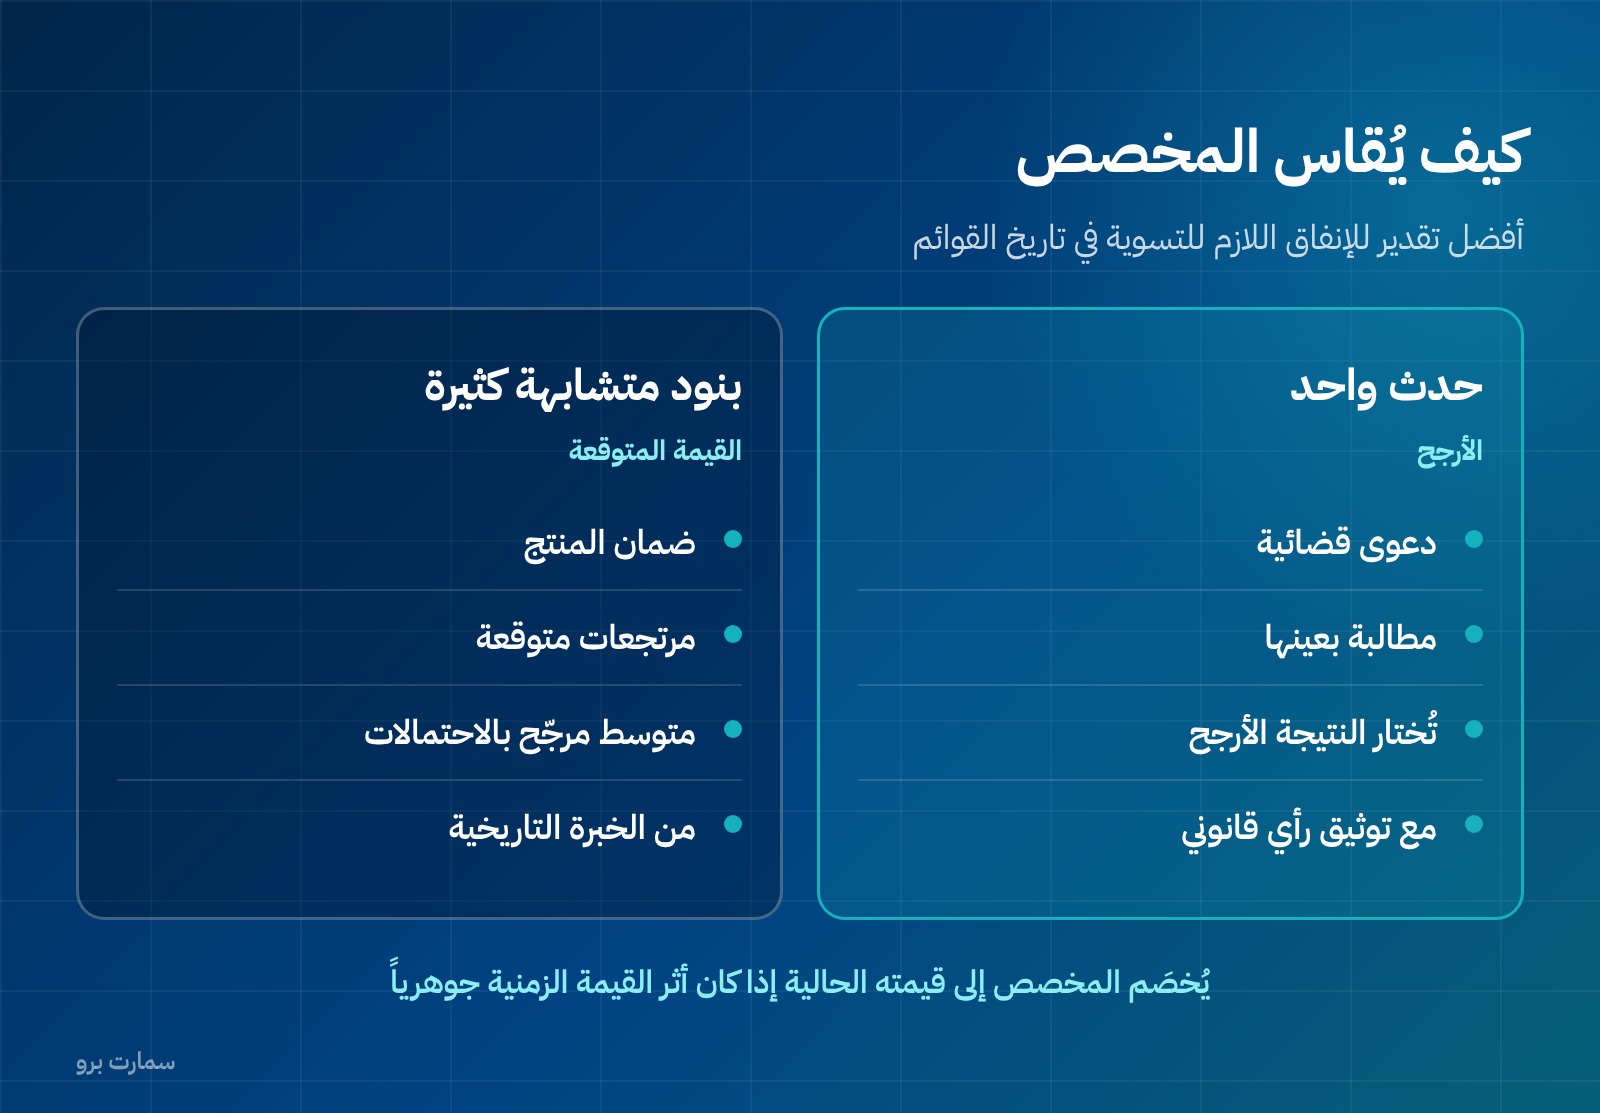
أفضل تقدير للإنفاق اللازم لتسوية الالتزام في تاريخ القوائم. وطريقة التقدير تختلف:
- حدث واحد: الأرجح من بين النتائج الممكنة.
- مجموعة كبيرة من البنود المتشابهة كضمان المنتج: القيمة المتوقعة، أي المتوسط المرجّح بالاحتمالات.
وإذا كان أثر القيمة الزمنية جوهرياً — كالتزام يُسدَّد بعد سنوات — يُخصَم المبلغ إلى قيمته الحالية، ويُعترف بالزيادة الناتجة عن مرور الزمن عبئاً تمويلياً.
ولا يُخصَم من المخصص أي تعويض متوقع من طرف آخر، بل يُعترف بالتعويض أصلاً مستقلاً إذا كان تحصيله شبه مؤكد، ولا يتجاوز مبلغ المخصص.
المراجعة في كل إقفال
المخصص ليس رقماً يُكوَّن ويُنسى. يُراجَع في نهاية كل فترة ويُعدَّل ليعكس أفضل تقدير حالي. وإذا لم يعد تدفق الموارد محتملاً، يُعكَس المخصص.
والمخصص يُستخدم للغرض الذي كُوّن له فقط. استخدام مخصص الضمان لتغطية غرامة نظامية يُخفي التكلفة الحقيقية لكل منهما.
وجدول الحركة إلزامي عملياً: رصيد أول المدة، المكوَّن، المستخدم، المعكوس، أثر الخصم، رصيد آخر المدة — كما في الإيضاحات المتممة.
أين يُخطئ الناس عملياً
تسمية كل شيء مخصصاً. مصروف كهرباء لم تصل فاتورته ليس مخصصاً بل مصروف مستحق، لأن الالتزام مؤكد ومبلغه شبه معروف. والتسمية الخاطئة تُفقد القارئ القدرة على التمييز بين ما هو مؤكد وما هو تقدير.
تكوين مخصصات لتسوية النتائج. تكوين مخصص في سنة جيدة لعكسه في سنة ضعيفة ممارسة لا يقبلها المعيار، لأن المخصص يُقاس بأفضل تقدير للالتزام لا بما يناسب النتيجة.
عدم تحديث التقدير. مخصص دعوى كُوّن قبل ثلاث سنوات ولم يُراجَع بعد تطوّر القضية لم يعد أفضل تقدير.
مقاصّة التعويض المتوقع. تخفيض المخصص بقيمة تعويض تأميني متوقع يُخفي حجم الالتزام؛ والصحيح إثبات التعويض أصلاً مستقلاً إذا كان تحصيله شبه مؤكد.
إغفال الالتزامات الضمنية. سياسة إرجاع معتادة بلا نص مكتوب تُنشئ التزاماً ضمنياً حقيقياً.
الأثر الضريبي
المخصصات من أكثر بنود الخلاف في الفحص الضريبي، لأن المعالجة تنظر عادةً إلى التحقق الفعلي لا إلى التكوين. فالمخصص المكوَّن بند متكرر في جدول التسوية من الربح المحاسبي إلى الوعاء — راجع إقرار ضريبة الدخل. والفرق الزمني الناتج يُنتج أصلاً ضريبياً مؤجلاً كما في الضريبة المؤجلة.
قائمة مراجعة
- كل مخصص مستوفٍ للشروط الثلاثة وموثّق سبب استيفائه.
- الالتزامات المحتملة محصورة ومُفصح عنها ولم تُثبت.
- أساس التقدير مكتوب: الأرجح أم القيمة المتوقعة.
- الخصم مطبَّق حيث كان أثر القيمة الزمنية جوهرياً.
- التعويضات المتوقعة معروضة أصولاً مستقلة لا مُقاصّة.
- جدول حركة لكل نوع مخصص.
- لا يوجد مخصص للخسائر التشغيلية المستقبلية.
- استشارة قانونية موثّقة للدعاوى القائمة قبل الإقفال.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير وملخصاتها لدى مؤسسة المعايير الدولية على ifrs.org.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما شروط إثبات المخصص؟
ثلاثة شروط معاً: وجود التزام حالي قانوني أو ضمني ناتج عن حدث ماضٍ، واحتمال تدفق موارد خارجة لتسويته، وإمكانية تقدير المبلغ بموثوقية. واختلال شرط واحد يمنع الإثبات، فيُفصح عن الالتزام بدل إثباته.
ما الفرق بين المخصص والالتزام المحتمل؟
المخصص التزام حالي غير مؤكد في توقيته أو مبلغه ويُثبت بأفضل تقدير. أما الالتزام المحتمل فيتوقف على حدث مستقبلي، أو يكون حالياً لكن التدفق غير محتمل أو غير قابل للتقدير بموثوقية، فيُفصح عنه في الإيضاحات ولا يُثبت في القوائم.
هل يُثبت مخصص للخسائر التشغيلية المستقبلية؟
لا. الخسائر التشغيلية المستقبلية لا ينشأ عنها مخصص إطلاقاً لأنها لا تنتج عن حدث ماضٍ، وشرط الالتزام الحالي الناتج عن حدث ماضٍ غير متحقق فيها. وكذلك قرار إعادة الهيكلة وحده لا يكفي قبل وجود خطة رسمية مفصّلة وإنشاء توقع صحيح لدى المتأثرين.
كيف يُقاس المخصص؟
بأفضل تقدير للإنفاق اللازم للتسوية في تاريخ القوائم: الأرجح من النتائج الممكنة في الحدث الواحد، والقيمة المتوقعة كمتوسط مرجّح بالاحتمالات في مجموعة بنود متشابهة كضمان المنتج. ويُخصَم إلى القيمة الحالية إذا كان أثر القيمة الزمنية جوهرياً.