
منافع الموظفين ومخصص نهاية الخدمة: المعالجة المحاسبية
كيف يُقاس التزام نهاية الخدمة محاسبياً، الفرق بين خطط المساهمة المحددة والمنافع المحددة، ولماذا لا يكفي الحساب التقريبي للموظفين الحاليين.
الكاتب:سامي الحيدري
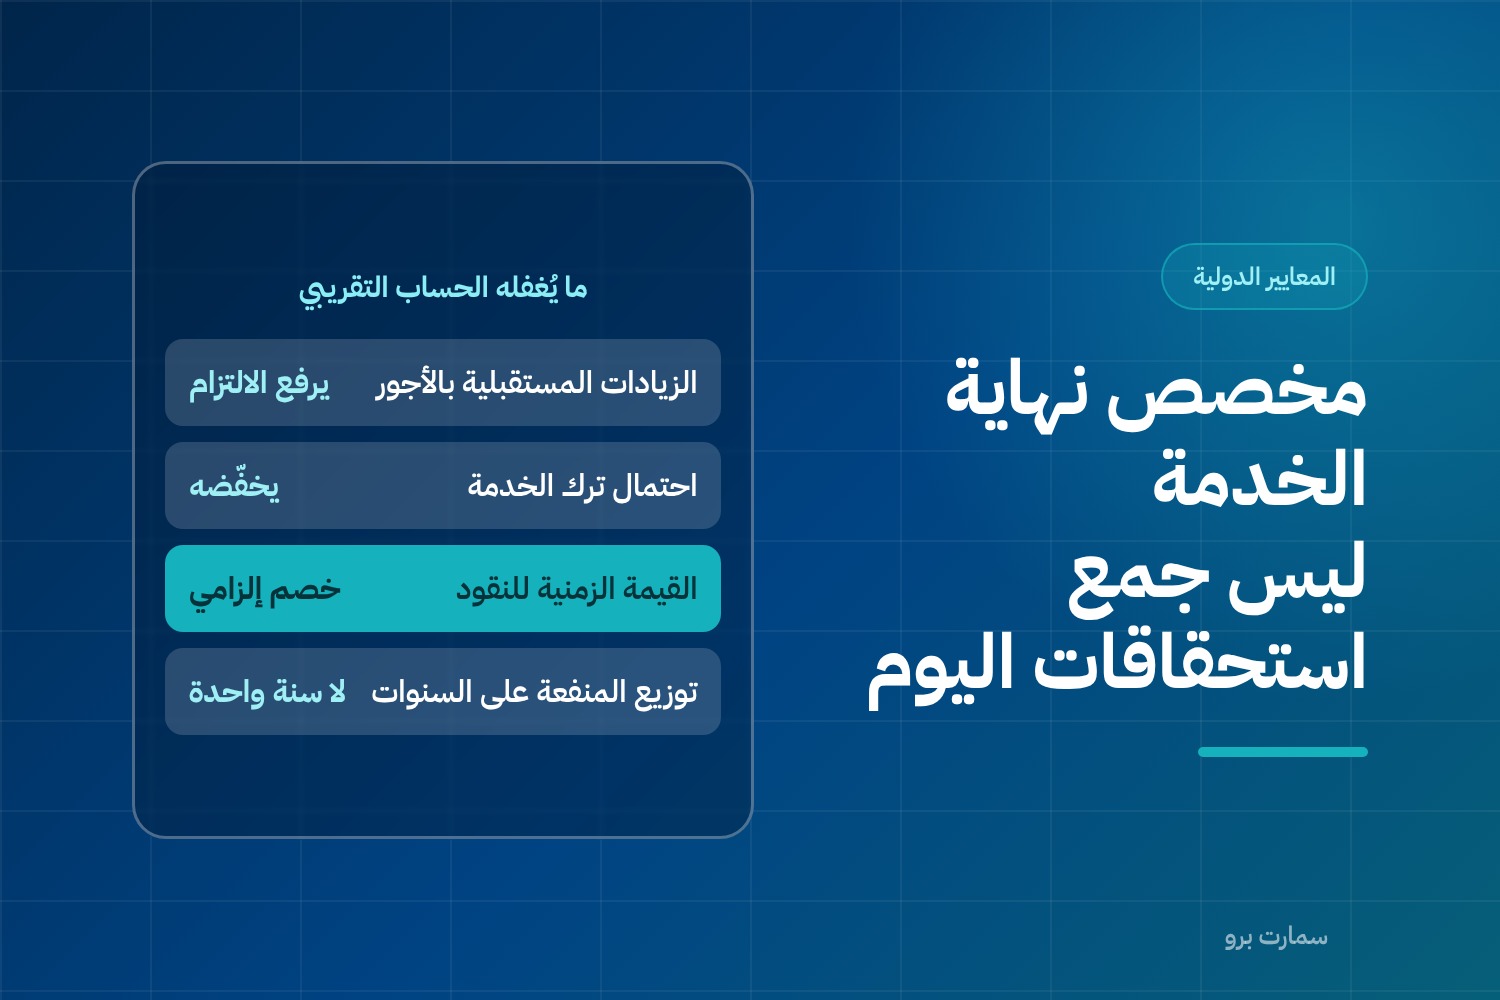
أكثر خطأ متكرر في قوائم المنشآت السعودية: حساب منافع الموظفين عند نهاية الخدمة بجمع ما يستحقه الموظفون الحاليون لو تركوا العمل اليوم، وإثبات الناتج مخصصاً. هذا ليس قياساً محاسبياً سليماً. الالتزام يُقاس على أساس ما سيُدفع فعلاً في المستقبل، مخصوماً إلى قيمته الحالية، بعد أخذ احتمالات الترك والزيادات في الأجور في الحسبان.
منافع الموظفين: نوعان من الخطط
خطط المساهمة المحددة: تدفع المنشأة مساهمة محددة لجهة مستقلة وينتهي التزامها عند الدفع. المعالجة بسيطة: تُحمَّل المساهمة مصروفاً في الفترة التي قُدّمت فيها الخدمة، ولا ينشأ التزام طويل الأجل.
خطط المنافع المحددة: تلتزم المنشأة بمنفعة تُحسب بمعادلة تعتمد على الأجر ومدة الخدمة، وتتحمّل المخاطر الاكتوارية والاستثمارية. وهنا تبدأ التعقيدات، لأن المبلغ النهائي غير معروف اليوم.
ومكافأة نهاية الخدمة في نظام العمل تُعامَل محاسبياً معاملة خطة منافع محددة، لأن المنفعة تُحسب بمعادلة على الأجر والمدة ولا تنتهي بدفع مساهمة لجهة مستقلة. أما اشتراكات التأمينات الاجتماعية فمعاملتها تتبع طبيعتها بحسب ما تلتزم به المنشأة.
لماذا لا يكفي الحساب التقريبي
الطريقة الشائعة — «ما يستحقه الجميع لو تركوا اليوم» — تتجاهل أربعة عوامل تغيّر الرقم جوهرياً:
الزيادات المستقبلية في الأجور. المنفعة تُحسب على الأجر الأخير، لا على الأجر الحالي. تجاهل الزيادات المتوقعة يُنقص الالتزام.
احتمال ترك الخدمة. ليس كل الموظفين سيبقون حتى الاستحقاق الكامل، وبعضهم سيترك بطريقة تخفّض المنفعة. تجاهل ذلك يزيد الالتزام.
القيمة الزمنية للنقود. مبلغ يُدفع بعد عشر سنوات لا يساوي المبلغ نفسه اليوم. الخصم إلى القيمة الحالية جوهري في الالتزامات طويلة الأجل.
توقيت الاستحقاق. توزيع المنفعة على سنوات الخدمة التي أنتجتها، لا تحميلها كاملة على سنة واحدة.
ولهذا تحتاج المنشآت ذات العدد المعتبر من الموظفين تقييماً اكتوارياً يجمع هذه العوامل في رقم واحد قابل للدفاع.
مكوّنات التكلفة في القوائم
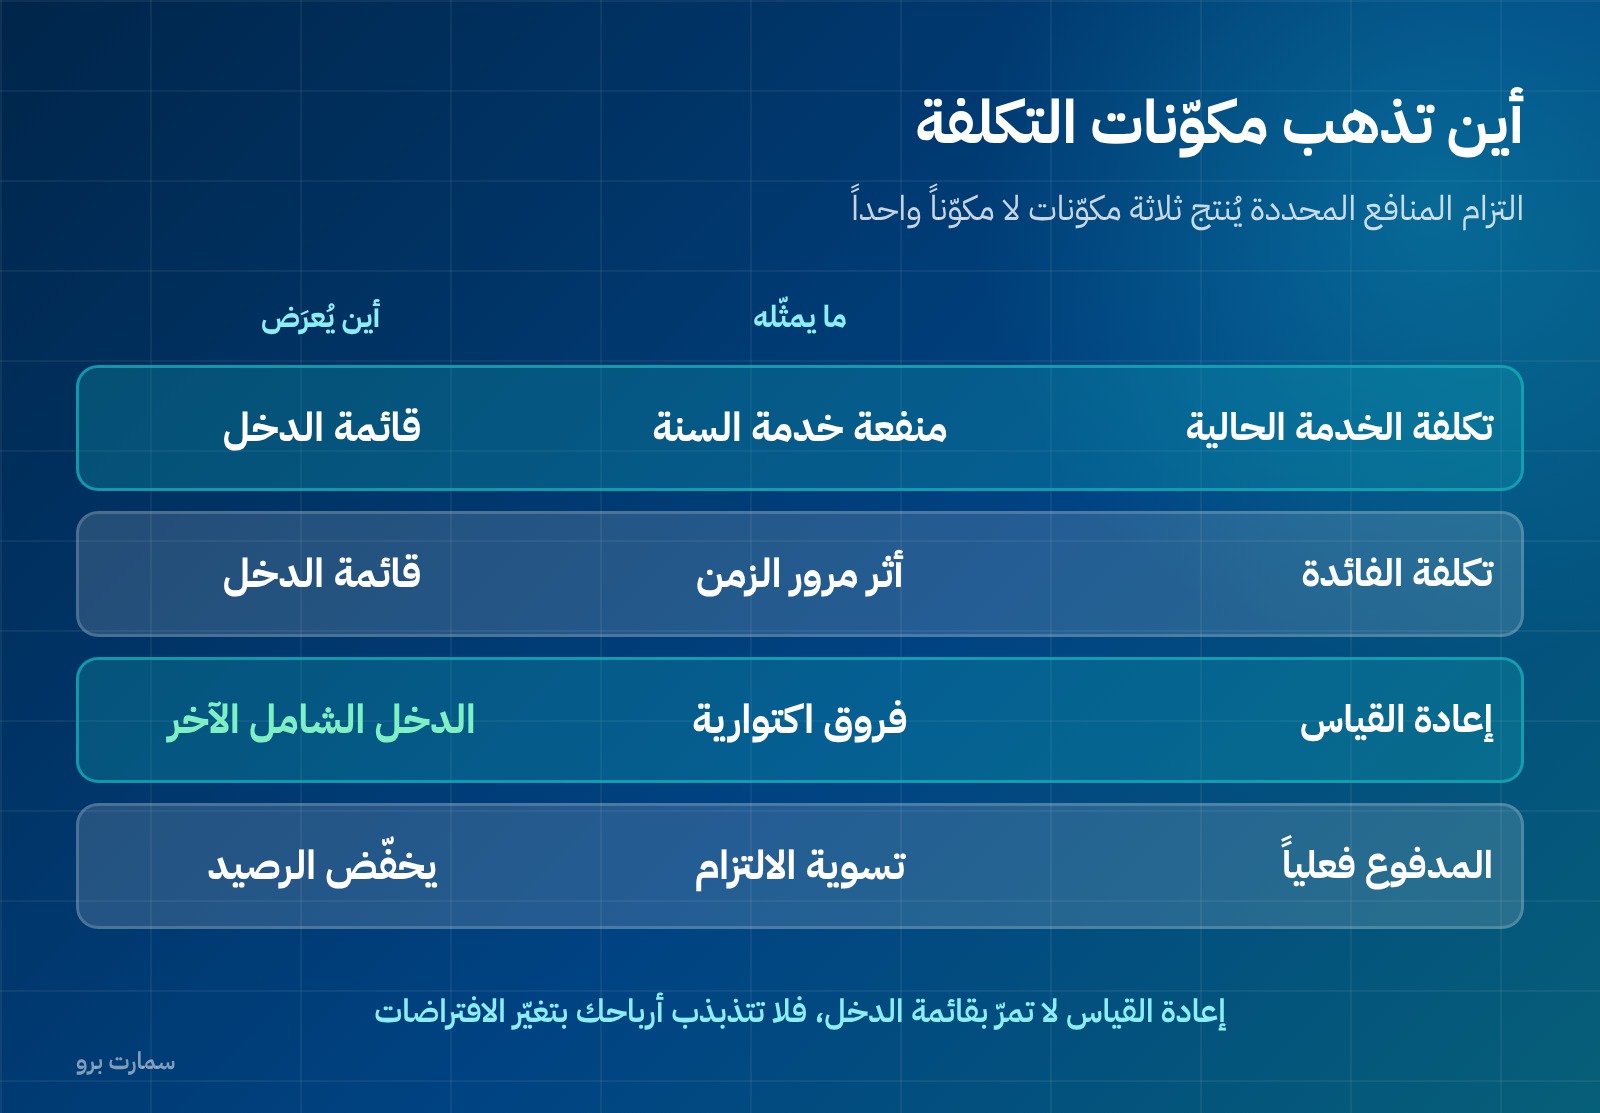
التزام المنافع المحددة يُنتج ثلاثة مكوّنات تذهب إلى أماكن مختلفة:
| المكوّن | ما يمثّله | أين يُعرَض |
|---|---|---|
| تكلفة الخدمة الحالية | المنفعة المكتسبة عن خدمة هذه السنة | قائمة الدخل |
| تكلفة الفائدة | أثر مرور الزمن على الالتزام المخصوم | قائمة الدخل |
| إعادة القياس | فروق التقديرات الاكتوارية وتغيّر الافتراضات | الدخل الشامل الآخر |
والفصل الأخير مهم: إعادة القياس لا تمرّ بقائمة الدخل، فلا تتذبذب أرباحك بتغيّر الافتراضات الاكتوارية. وهذا يفسّر لماذا قد يتغيّر الالتزام في الميزانية دون أثر مماثل على الربح.
الافتراضات التي تحدّد الرقم
معدل الخصم هو أكثر الافتراضات أثراً. انخفاضه يرفع القيمة الحالية للالتزام بشكل ملموس في الالتزامات طويلة الأجل.
معدل نمو الأجور يرفع المنفعة المتوقعة.
معدلات ترك الخدمة تخفّض الالتزام، وتختلف جوهرياً بين قطاع وآخر وبين فئة وظيفية وأخرى.
العمر المتوقع للخدمة المتبقية يحدّد مدى الخصم.
وهذه افتراضات تُراجَع في كل إقفال وتُفصح المنشأة عنها، لأنها مصدر عدم تأكّد جوهري — كما في الإيضاحات المتممة.
الفرق بين الالتزام المحاسبي والاستحقاق النظامي
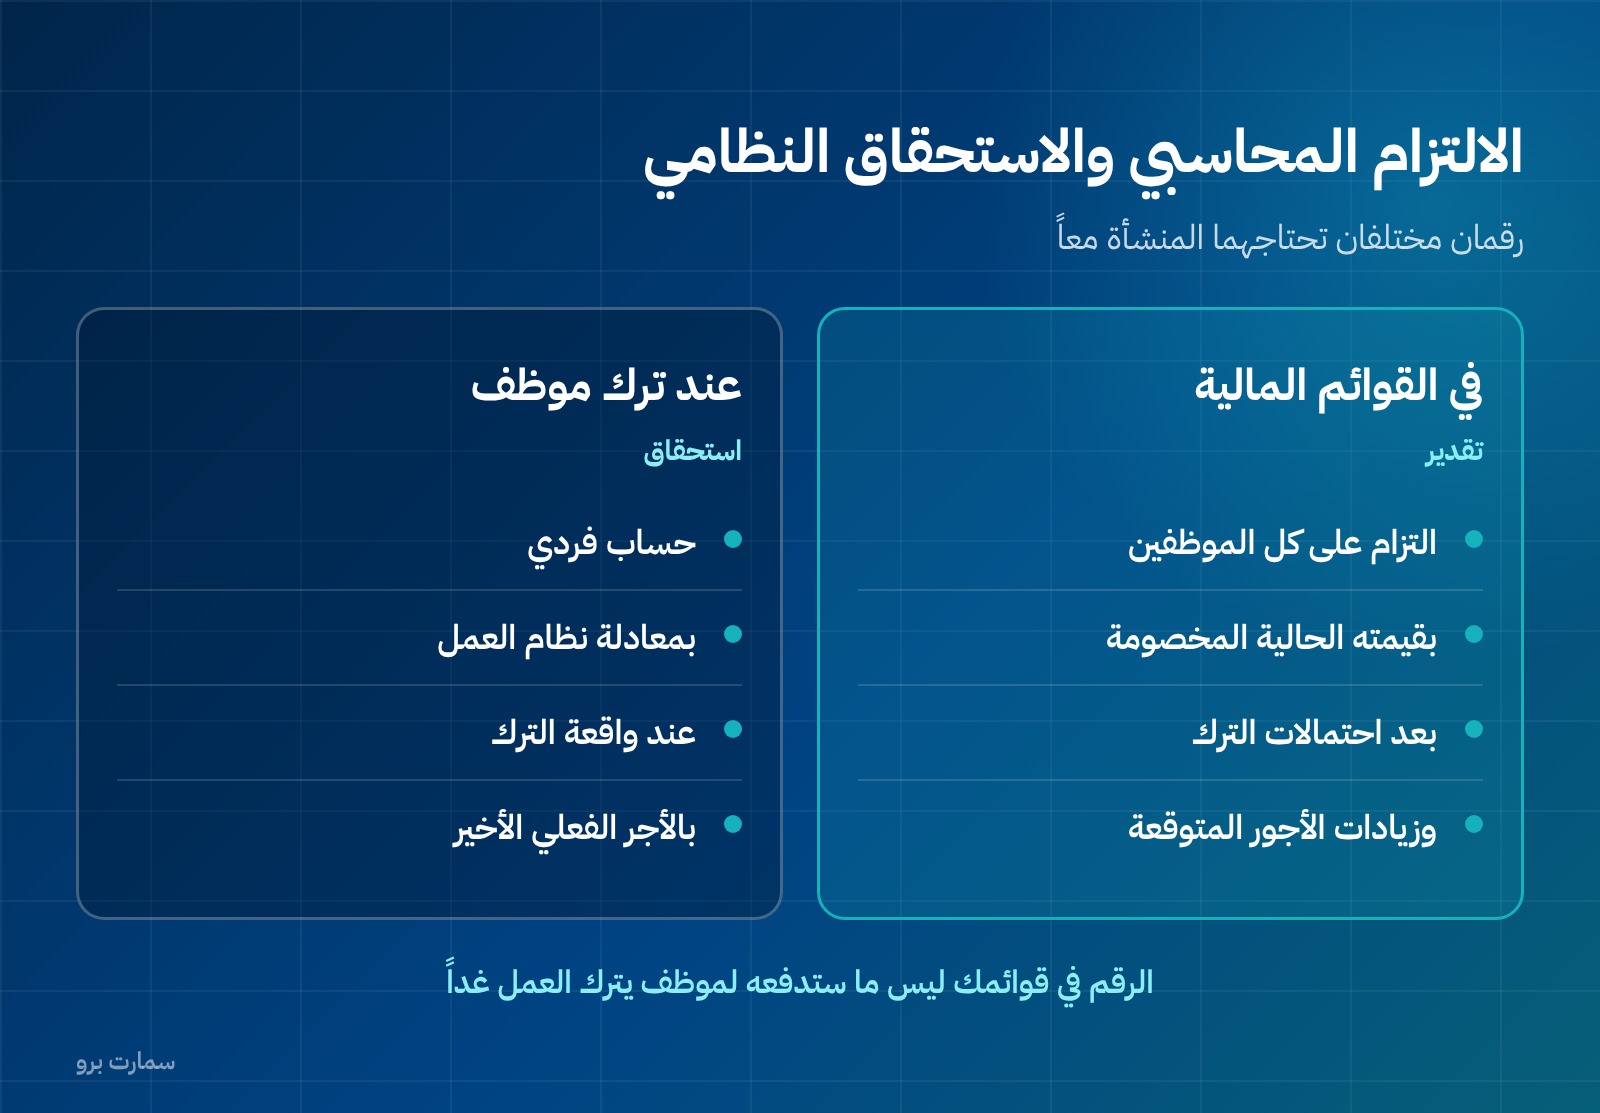
هذه نقطة تربك كثيرين: الرقم في قوائمك المالية ليس المبلغ الذي ستدفعه لموظف يترك العمل غداً. الأول تقدير إجمالي لالتزام مستقبلي على كل الموظفين بقيمته الحالية، والثاني استحقاق فردي يُحسب بمعادلة نظام العمل عند واقعة الترك.
فالمنشأة تحتاج الاثنين: التقدير المحاسبي للقوائم، والحساب الفردي عند كل حالة. التفصيل العملي للحساب الفردي في حساب مكافأة نهاية الخدمة ومخصص نهاية الخدمة.
أخطاء متكررة في الدفاتر
تحميل المدفوع فقط. تسجيل ما دُفع فعلاً لمن تركوا العمل دون تكوين التزام للباقين يُظهر مصروفاً متذبذباً والتزاماً غائباً.
إقفال المخصص سنوياً وإعادة تكوينه. المخصص رصيد تراكمي يتحرّك بجدول حركة، لا قيد يُعكَس كل سنة.
عدم فصل المدفوع عن المكوَّن. جدول الحركة يجب أن يُظهر: رصيد أول المدة، وتكلفة الخدمة، وتكلفة الفائدة، والمدفوع خلال السنة، وإعادة القياس، ورصيد آخر المدة. غياب الجدول يعني أن الرصيد رقم لا يمكن تفسيره.
تجاهل الموظفين تحت التجربة أو بعقود مؤقتة. الاستحقاق يتبع النظام والعقد، والاستبعاد التلقائي لفئة كاملة بلا أساس يُنقص الالتزام.
الأثر الزكوي والضريبي
المخصص المكوَّن محاسبياً قد لا يُقبل ضريبياً بالكامل، لأن المعالجة الضريبية تنظر عادةً إلى التحقق الفعلي لا إلى التكوين. وهذا أحد بنود جدول التسوية من الربح المحاسبي إلى الوعاء الضريبي — راجع إقرار ضريبة الدخل. والفروق الزمنية الناتجة تُنتج ضريبة مؤجلة كما في الضريبة المؤجلة.
قائمة مراجعة
- صُنّفت خطط المنافع لديك بين مساهمة محددة ومنافع محددة.
- التزام نهاية الخدمة مُقاس على أساس مخصوم لا بجمع استحقاقات اليوم.
- الافتراضات الاكتوارية موثّقة ومُراجَعة هذه السنة.
- تكلفة الخدمة والفائدة في قائمة الدخل، وإعادة القياس في الدخل الشامل الآخر.
- جدول حركة الالتزام مُعدّ: رصيد أول المدة، تكلفة الخدمة، الفائدة، المدفوع، إعادة القياس، رصيد آخر المدة.
- أثر التقدير على الوعاء الضريبي مُحدَّد في جدول التسوية.
- الرصيد يطابق ما في ميزان المراجعة.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير لدى مؤسسة المعايير الدولية على ifrs.org. وأحكام مكافأة نهاية الخدمة النظامية تُراجَع من نظام العمل لدى وزارة الموارد البشرية والتنمية الاجتماعية على hrsd.gov.sa.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الفرق بين خطط المساهمة المحددة والمنافع المحددة؟
في خطط المساهمة المحددة تدفع المنشأة مساهمة محددة لجهة مستقلة وينتهي التزامها عند الدفع، فتُحمَّل مصروفاً في فترة الخدمة. أما خطط المنافع المحددة فتلتزم فيها المنشأة بمنفعة تُحسب بمعادلة على الأجر والمدة، وتتحمّل المخاطر الاكتوارية، فينشأ التزام طويل الأجل يحتاج قياساً مخصوماً.
لماذا لا يكفي جمع استحقاقات الموظفين الحاليين؟
لأن هذه الطريقة تتجاهل الزيادات المستقبلية في الأجور، واحتمالات ترك الخدمة، والقيمة الزمنية للنقود، وتوزيع المنفعة على سنوات الخدمة التي أنتجتها. والنتيجة رقم لا يعكس الالتزام الحقيقي ولا يمكن الدفاع عنه عند المراجعة.
أين تُعرَض مكوّنات تكلفة المنافع المحددة؟
تكلفة الخدمة الحالية وتكلفة الفائدة تُعرَضان في قائمة الدخل، أما إعادة القياس الناتجة عن فروق التقديرات الاكتوارية وتغيّر الافتراضات فتُعرَض في الدخل الشامل الآخر ولا تمرّ بقائمة الدخل. ولهذا قد يتغيّر الالتزام في الميزانية دون أثر مماثل على الربح.
هل الرقم في القوائم هو ما سأدفعه للموظف؟
لا. الرقم في القوائم تقدير إجمالي لالتزام مستقبلي على كل الموظفين بقيمته الحالية، أما ما يُدفع لموظف بعينه فيُحسب بمعادلة نظام العمل عند واقعة ترك الخدمة. والمنشأة تحتاج الاثنين: التقدير المحاسبي للقوائم، والحساب الفردي عند كل حالة.