
عقود التأمين: نموذج القياس العام وهامش الخدمة
كيف يقيس المعيار الدولي 17 عقود التأمين: التدفقات النقدية للوفاء، هامش الخدمة التعاقدية، والنموذج المبسّط، وقاعدة السنة الواحدة.
الكاتب:سامي الحيدري
المعيار الدولي للتقرير المالي 17 هو أكبر تغيير شهدته محاسبة عقود التأمين منذ عقود. ونافذ للفترات التي تبدأ في أو بعد 1 يناير 2023 — بعد أن أُجّل تاريخه الأصلي من 2021 بسنتين.
وهدفه إرساء مبادئ الاعتراف والقياس والعرض والإفصاح لعقود التأمين، بحيث تعكس القوائم أثرها على المركز المالي والأداء والتدفقات النقدية تمثيلاً صادقاً.
نطاق تطبيق المعيار على عقود التأمين
يطبَّق على: عقود التأمين الصادرة بما فيها عقود إعادة التأمين، وعقود إعادة التأمين المحتفظ بها، وعقود الاستثمار ذات خصائص المشاركة التقديرية بشرط أن تُصدر المنشأة عقود تأمين كذلك.
وعقد التأمين هو عقد يقبل فيه المُصدِر مخاطر تأمين جوهرية من حامل الوثيقة.
ومن أهم استثناءاته:
- ضمانات المصنّعين والموزّعين والتجار — تخضع للمعيار 15.
- أصول والتزامات أصحاب العمل من خطط منافع الموظفين.
- العقود التي تكون فيها المنشأة حاملَ الوثيقة — إلا عقود إعادة التأمين المحتفظ بها. فشركتك التي تشتري وثيقة تأمين على مستودعها لا تطبّق هذا المعيار.
- عقود الضمان المالي، ما لم يكن المُصدِر قد أعلن صراحةً من قبل أنه يعدّها عقود تأمين واستخدم محاسبة التأمين.
مستوى التجميع: قاعدة السنة الواحدة
قبل القياس يأتي التجميع. تُحدَّد محافظ العقود الخاضعة لمخاطر متشابهة والمدارة معاً، ثم تُقسَّم كل محفظة إلى ثلاث مجموعات كحد أدنى:
- عقود مُرهِقة عند الاعتراف الأولي.
- عقود لا يوجد احتمال جوهري لأن تصبح مرهِقة لاحقاً.
- العقود المتبقية.
والقاعدة التي غيّرت أنظمة شركات التأمين: لا يجوز أن تضم المجموعة الواحدة عقوداً صدرت بفارق يزيد عن سنة. وتُثبَّت المجموعات عند الاعتراف الأولي ولا يُعاد تقييمها.
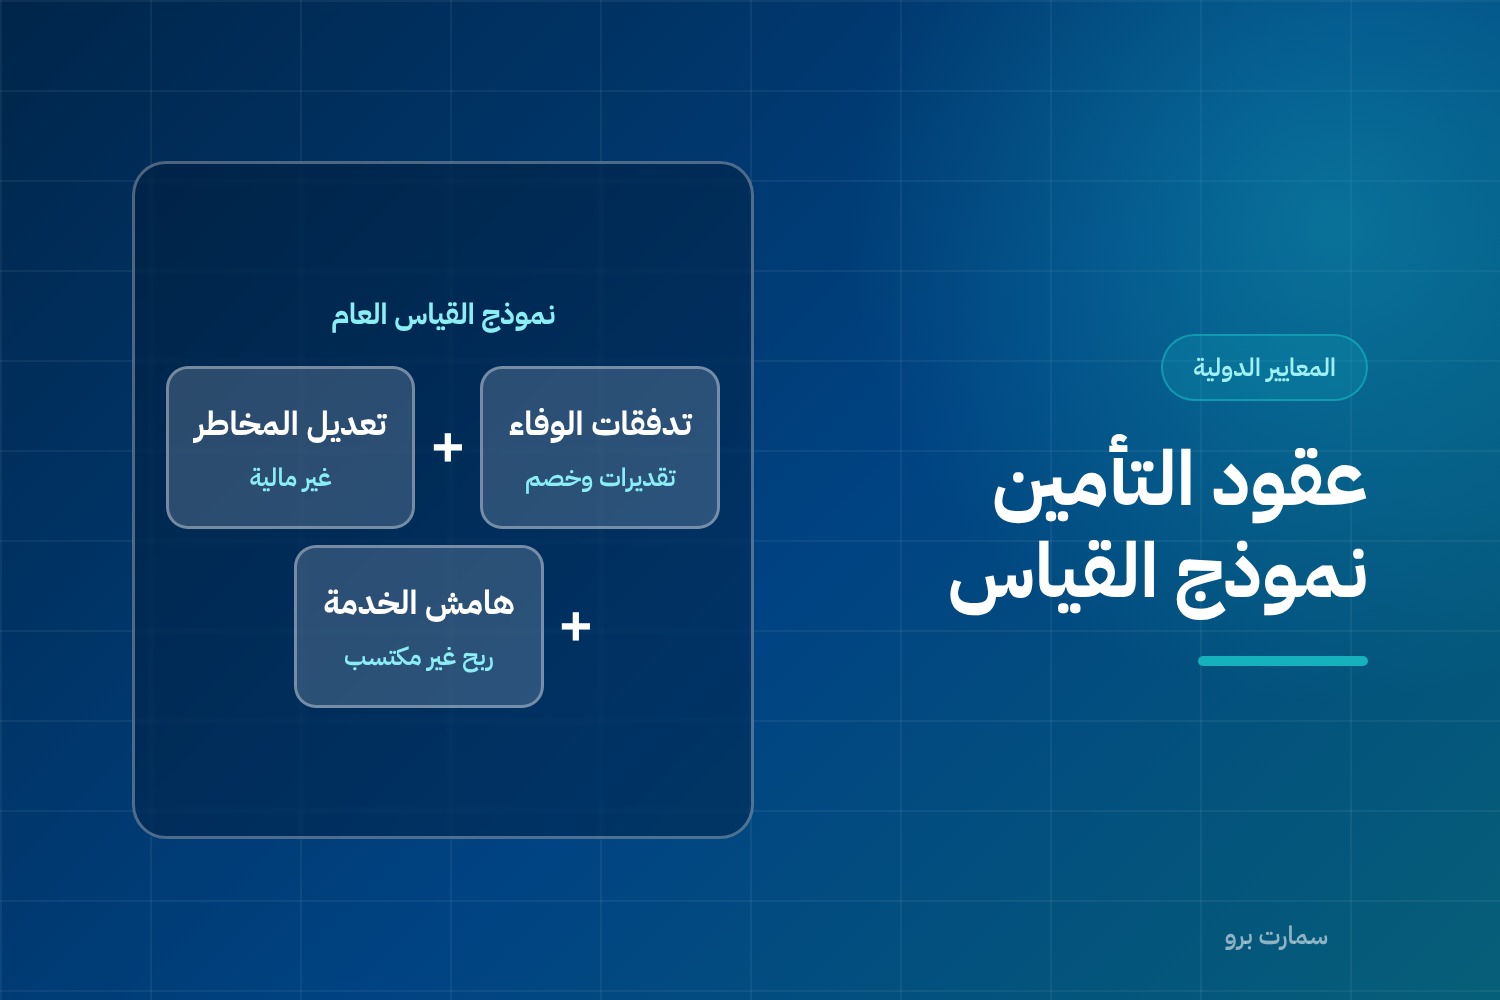
نموذج القياس العام
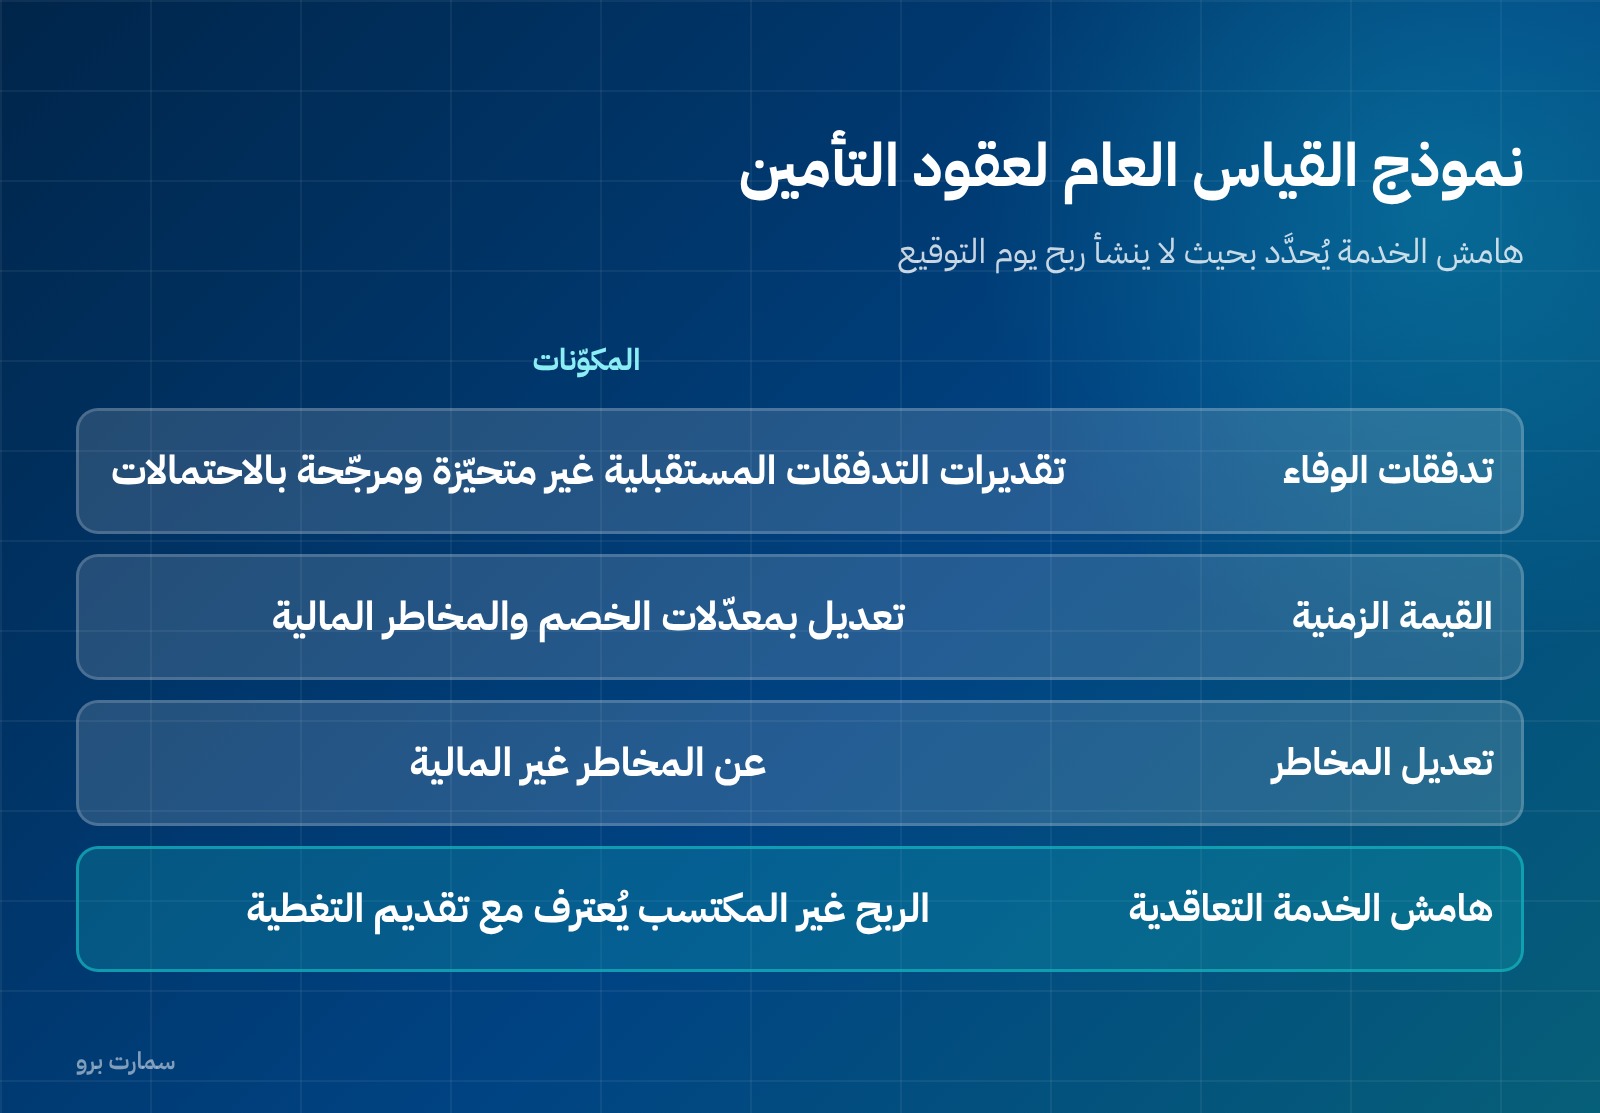
تُقاس المجموعة بمجموع عنصرين:
| العنصر | المكوّنات |
|---|---|
| التدفقات النقدية للوفاء | تقديرات التدفقات المستقبلية + تعديل للقيمة الزمنية للنقود والمخاطر المالية (معدّلات الخصم) + تعديل المخاطر لمخاطر غير مالية |
| هامش الخدمة التعاقدية | الربح غير المكتسب الذي ستعترف به المنشأة كلما قدّمت خدمات العقد مستقبلاً |
والتقديرات يجب أن تكون غير متحيّزة، ومرجّحة بالاحتمالات، ومن منظور المنشأة، وحالية. ولا تتضمن مخاطر عدم أداء المنشأة نفسها.
وهامش الخدمة التعاقدية يُحدَّد بحيث لا ينشأ دخل ولا مصروف عند الاعتراف الأولي — إلا في المجموعات المرهِقة. وهذه هي الفكرة المحورية في المعيار: لا ربح يوم توقيع الوثيقة، بل ربح يتحقق تدريجياً مع تقديم التغطية.
القياس اللاحق
القيمة الدفترية في كل تاريخ تقرير = التزام التغطية المتبقية (تدفقات الوفاء للخدمة المستقبلية + هامش الخدمة التعاقدية) + التزام المطالبات المتكبَّدة (تدفقات الوفاء عن خدمة ماضية).
ويُرحَّل هامش الخدمة التعاقدية بتعديلات محددة: العقود الجديدة، وتراكم الفائدة، والتغيّرات في تدفقات الوفاء للخدمة المستقبلية، وفروق الصرف، والمبلغ المعترف به إيراد تأمين عن خدمات الفترة.
المجموعات المرهِقة
حين تكون المجموعة مرهِقة عند الاعتراف الأولي، تُعترف الخسارة فوراً في الربح أو الخسارة. وكذلك لاحقاً حين تتجاوز التغيّرات غير المواتية هامش الخدمة المتبقي.
ويُنشأ مكوّن خسارة ضمن التزام التغطية المتبقية، وتُوزَّع التغيّرات اللاحقة بينه وبين باقي الالتزام، ويُخفَّض إلى صفر بنهاية فترة التغطية.
النموذج المبسّط: أسلوب تخصيص القسط
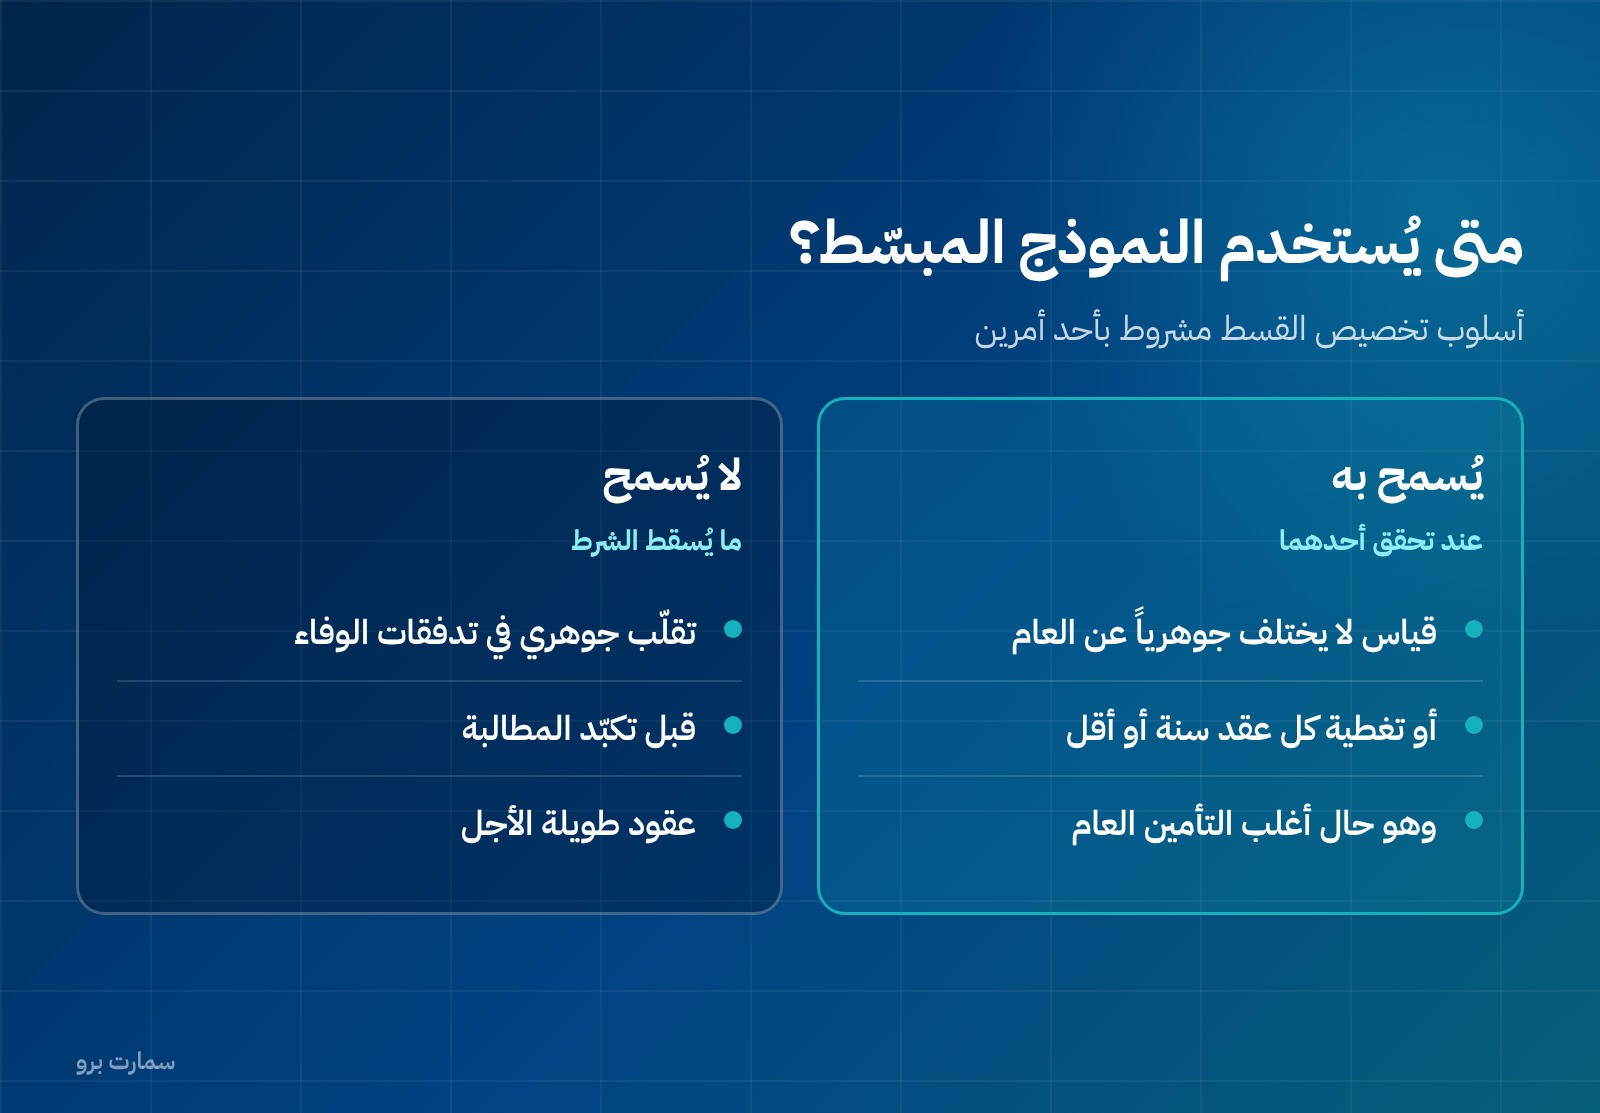
يُسمح به إذا وفقط إذا تحقق عند النشأة أحد أمرين:
- أن تتوقع المنشأة بشكل معقول ألّا ينتج عن التبسيط قياس لالتزام التغطية المتبقية يختلف اختلافاً جوهرياً عن النموذج العام.
- أو أن تكون فترة تغطية كل عقد في المجموعة سنة واحدة أو أقل.
ولا يتحقق الشرط الأول إذا كان متوقعاً تقلّب جوهري في تدفقات الوفاء قبل تكبّد المطالبة.
وتحت هذا النموذج: يجوز تحميل تدفقات اقتناء التأمين مصروفاً عند تكبّدها إذا كانت فترة التغطية سنة أو أقل، ولا يلزم خصم التدفقات المتوقع دفعها أو قبضها خلال سنة أو أقل. وهذا هو النموذج الذي تستخدمه عملياً أغلب عقود التأمين العام قصيرة الأجل.
العرض في القوائم
- في المركز المالي: تُعرض محافظ الأصول منفصلة عن محافظ الالتزامات، وبشكل منفصل لعقود التأمين الصادرة وعقود إعادة التأمين المحتفظ بها.
- في الأداء المالي: تُفصل المبالغ إلى نتيجة خدمة التأمين (إيراد التأمين ومصروفات خدمة التأمين) ودخل أو مصروف تمويل التأمين.
- ومصروفات خدمة التأمين تشمل المطالبات المتكبَّدة باستثناء سداد مكوّنات الاستثمار.
- وأمام المنشأة خيار سياسة محاسبية: إدراج كل دخل ومصروف تمويل التأمين في الربح أو الخسارة، أو تجزئته بتخصيص منتظم في الربح أو الخسارة والفرق في الدخل الشامل الآخر.
الانتقال
ثلاثة مسارات: التطبيق الرجعي الكامل، فإن تعذّر عملياً فـالأسلوب الرجعي المعدَّل أو أسلوب القيمة العادلة. ويجب الإفصاح عن هامش الخدمة التعاقدية وإيراد التأمين منفصلَين بحسب أسلوب الانتقال.
لماذا تغيّر كل هذا؟
قبل هذا المعيار كانت كل دولة تقريباً تحاسب عقود التأمين بطريقتها، فتعذّرت مقارنة شركة تأمين بأخرى عبر الحدود. وكان المعيار السابق يسمح بالاستمرار على الممارسات القائمة بوصفه مرحلة أولى.
والتغيير الأهم في المعيار 17 ليس تقنياً بل مفاهيمياً: القسط المحصَّل ليس إيراداً. فحين يدفع العميل قسط سنة كاملة مقدماً، لا تكون الشركة قد كسبت شيئاً بعد. الإيراد يُعترف به مع تقديم التغطية شهراً بعد شهر، تماماً كما يُعترف بإيراد أي خدمة تُقدَّم عبر الزمن.
ونتيجة ذلك أن أرقام الإيراد في قوائم شركات التأمين بعد 2023 لا تقارَن مباشرة بأرقامها قبله.
ما يعنيه هذا خارج قطاع التأمين
أغلب المنشآت لا تطبّق هذا المعيار. لكن نقطتين تهمّان غير شركات التأمين:
- عقود الضمان الممتد التي تبيعها بعض منشآت التجزئة قد تحمل مخاطر تأمين جوهرية، فيحتاج تصنيفها حكماً مهنياً.
- قراءة قوائم شركات التأمين تغيّرت جذرياً منذ 2023: الإيراد لم يعد الأقساط المحصّلة، وهامش الخدمة التعاقدية صار أهم رقم يدل على الربحية المستقبلية.
النص الرسمي على ifrs.org. وراجع دليل المعايير الدولية.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للتقرير المالي 17: عقود التأمين». واعتمدته الهيئة مع تعديل سعودي: أُضيفت الفقرة 133 الخاصة بإفصاحات التأمين التعاوني (التكافل)، وهو النموذج المعمول به في المملكة. فقوائم شركات التأمين السعودية تحمل إفصاحاً إضافياً لا يوجد في النص الدولي.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
متى أصبح المعيار 17 نافذاً؟
للفترات السنوية التي تبدأ في أو بعد 1 يناير 2023، بعد أن أُجّل تاريخه الأصلي 1 يناير 2021 بسنتين. والتطبيق المبكر مسموح لمن يطبّق المعيار 9 كذلك.
ما هامش الخدمة التعاقدية؟
الربح غير المكتسب الذي ستعترف به المنشأة كلما قدّمت خدمات العقد مستقبلاً. ويُحدَّد عند الاعتراف الأولي بحيث لا ينشأ دخل ولا مصروف، إلا في المجموعات المرهِقة.
ما قاعدة السنة الواحدة في التجميع؟
لا يجوز أن تضم المجموعة الواحدة عقوداً صدرت بفارق يزيد عن سنة. وتُثبَّت المجموعات عند الاعتراف الأولي ولا يُعاد تقييمها.
متى يُستخدم أسلوب تخصيص القسط المبسّط؟
إذا توقعت المنشأة بشكل معقول ألّا ينتج عنه قياس يختلف جوهرياً عن النموذج العام، أو إذا كانت فترة تغطية كل عقد في المجموعة سنة واحدة أو أقل.
هل تطبّق المنشأة المعيار على وثائق التأمين التي تشتريها؟
لا. العقود التي تكون فيها المنشأة حاملَ الوثيقة مستثناة، إلا عقود إعادة التأمين المحتفظ بها. فشركة تشتري وثيقة على مستودعها لا تطبّق هذا المعيار.