
المعيار الدولي 20: الأصول والالتزامات التنظيمية
المعيار الدولي 20 صدر في مايو 2026 ويحلّ محل المعيار 14 وينفذ في 2029. ما الأصل التنظيمي، وكيف يُقاس، وأين يُعرض في القوائم؟
الكاتب:سامي الحيدري
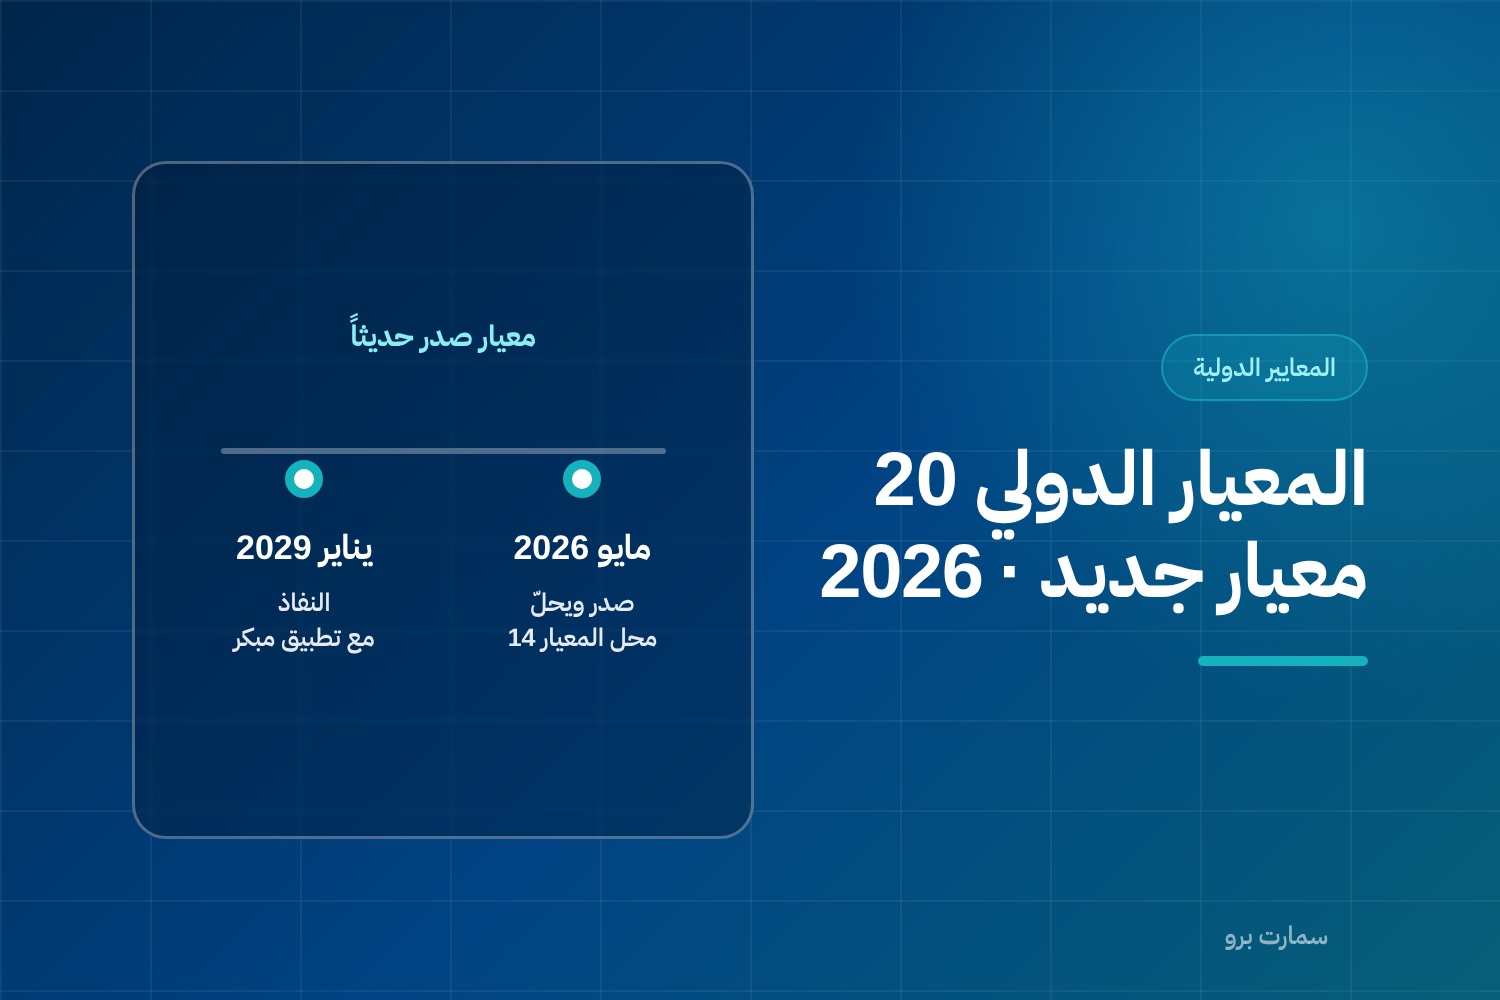
في مايو 2026 أصدر المجلس الدولي لمعايير المحاسبة معياراً جديداً كلياً هو المعيار الدولي 20 «الأصول التنظيمية والالتزامات التنظيمية». وهو ينفذ للفترات السنوية التي تبدأ في أو بعد 1 يناير 2029، مع جواز التطبيق المبكر، ويحلّ محل المعيار 14 الذي كان حلاً مؤقتاً ضيق النطاق.
والمعيار الدولي 20 ليس تعديلاً على معيار قائم، بل معيار اعتراف وقياس كامل لفئة من المنشآت لم يكن لها معيار يغطيها: المنشآت التي تُحدَّد أسعارها بقرار جهة تنظيمية.
المشكلة التي يحلّها المعيار الدولي 20
تخيّل شركة كهرباء أو مياه. الجهة التنظيمية تحدد التعرفة، وقد تقرر أن تكلفة تكبّدتها الشركة هذه السنة ستُستردّ من العملاء عبر تعرفة السنوات القادمة. فالشركة قدّمت الخدمة وتحمّلت التكلفة اليوم، لكن المقابل سيدخل إيرادها بعد سنوات.
والنتيجة في المعايير الحالية: قائمة دخل مشوّهة. التكلفة في سنة والإيراد المقابل لها في سنة أخرى، ولا يوجد بند في الميزانية يحمل هذا الحق في الاسترداد.
التعريفان الأساسيان
| البند | التعريف |
|---|---|
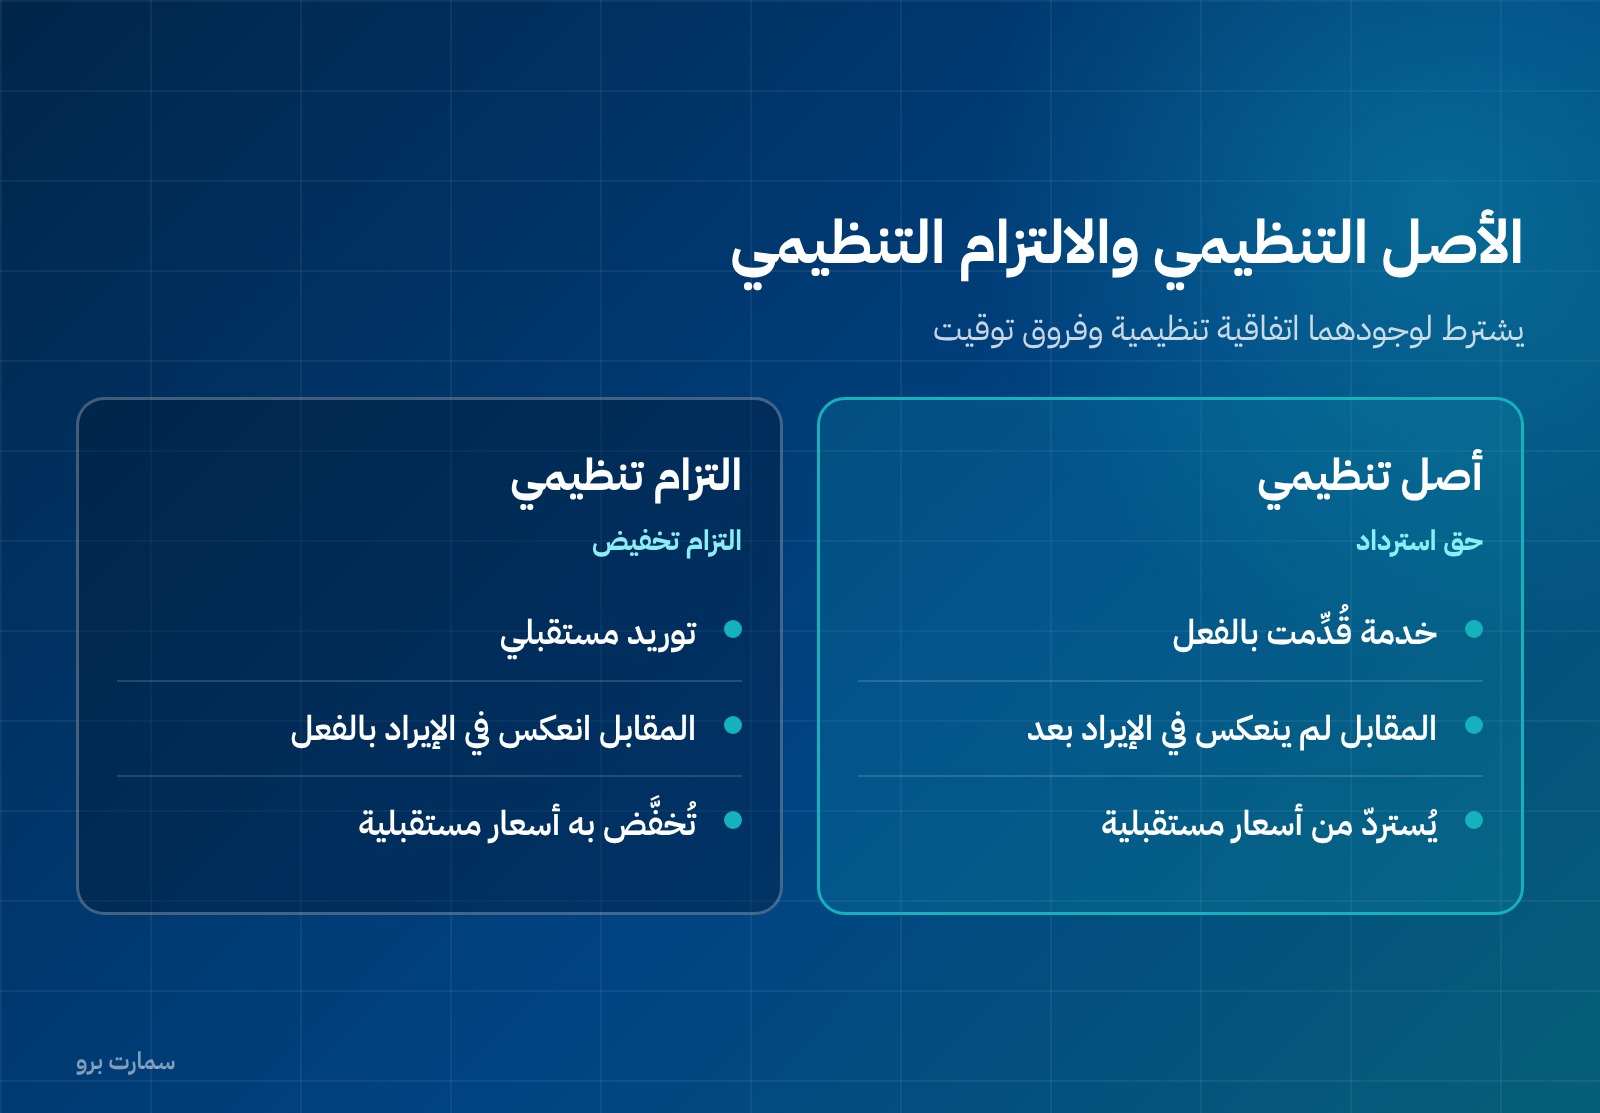
| الأصل التنظيمي | حق حالي قابل للإنفاذ في استرداد مبلغ عبر الأسعار المنظَّمة المستقبلية، لأن المقابل عن سلع أو خدمات قُدِّمت بالفعل لم ينعكس بعد في إيراد المعيار 15 |
| الالتزام التنظيمي | الصورة المقابلة: التزام حالي قابل للإنفاذ بتخفيض الأسعار المنظَّمة المستقبلية، لأن المقابل عن توريد مستقبلي انعكس في الإيراد بالفعل |
والدخل والمصروف التنظيمي هما الدخل والمصروف الناشئان عن التغيّرات في هذين الرصيدين.
ويشترط لوجودهما أمران معاً: اتفاقية تنظيمية تحدد السعر، وفروق توقيت بين كسب المقابل وبين تحميله على العميل.
النطاق
يطبَّق المعيار على المنشأة الخاضعة لاتفاقية تنظيمية تنشئ أصولاً أو التزامات تنظيمية. والاتفاقية التنظيمية تنشئ حقوقاً والتزامات قابلة للإنفاذ تحكم كيفية تحديد الجهة التنظيمية للسعر المنظَّم. و«الجهة التنظيمية» هي جهة يُلزمها نظام أو لائحة بتحديد ذلك السعر.
وتُستثنى أقساط التأمين المنظَّمة الخاضعة للمعيار 17. والترتيب الإجرائي مهم: تطبّق المنشأة أولاً المعايير الأخرى على الحقوق والالتزامات الأساسية، ثم تطبّق المعيار 20 على ما تبقّى مما يستوفي الشروط.
الاعتراف
القاعدة العامة: يُعترف بكل الأصول والالتزامات التنظيمية القائمة في نهاية الفترة، وبكل الدخل والمصروف التنظيمي عن الفترة. وعتبة الوجود هي «الأرجح من عدمه».
وهناك حالتان لهما قيد خاص:
- الأرصدة الناشئة عن الإهلاك التنظيمي لقاعدة رأس المال التنظيمية لا يُعترف بها إلا إذا كانت لتلك القاعدة علاقة مباشرة بالبنود ذات الصلة.
- الأرصدة المبنية على مؤشرات مرجعية تستخدم مدخلات غير ملاحظة لا يُعترف بها إلا حين تحدد الجهة التنظيمية المقابل باستخدام المؤشر الفعلي.
القياس
الأسلوب الافتراضي قائم على التدفقات النقدية: تقدّر المنشأة كل التدفقات المستقبلية — بما فيها الفائدة التنظيمية — وتخصمها بمعدّل الفائدة التنظيمي، وهو عادةً المعدّل الوارد في الاتفاقية. وفي حالات محددة يُشتق معدّل فائدة تنظيمي ضمني عند الاعتراف الأولي.
وللتدفقات غير المؤكدة تستخدم المنشأة المبلغ الأكثر احتمالاً أو القيمة المتوقعة، أيّهما أفضل تنبؤاً بالنتيجة. ويبقى معدّل الخصم المحدَّد عند الاعتراف الأولي كما هو ما لم تغيّر الاتفاقية معدّل الفائدة.
وحين يعتمد المقابل على نقد مدفوع أو مقبوض، يُطبَّق أسلوب مبسّط: يُقاس الرصيد انطلاقاً من القيمة الدفترية للأصل أو الالتزام ذي الصلة، معدَّلة بأي فروق في المخاطر.
العرض
- الدخل التنظيمي ناقص المصروف التنظيمي يُعرض بنداً ضمن الإيراد في الربح أو الخسارة.
- حين تُعترف البنود ذات الصلة في الدخل الشامل الآخر، تذهب المبالغ التنظيمية المقابلة إلى الدخل الشامل الآخر كذلك.
- تُعرض الأصول والالتزامات التنظيمية بنوداً مستقلة في قائمة المركز المالي، مقسَّمة إلى متداول وغير متداول، ما لم يكن العرض القائم على السيولة أكثر فائدة وفق المعيار 18.
وهذا فرق جوهري عن المعيار 14: الأخير كان يعرض الأرصدة بعد المجاميع الفرعية ولا يصنّفها متداولة أو غير متداولة.
الانتقال
أمام المنشأة مساران: التطبيق بأثر رجعي وفق المعيار 8، أو أسلوب رجعي معدَّل يسمح باستخدام إدراك لاحق في تاريخ الانتقال. وفي المسارين تُطلَب معلومات مقارنة معدَّلة عن الفترة السابقة مباشرة للتطبيق الأول. ويجوز لمن يطبّق المعايير لأول مرة استخدام الأسلوب الرجعي المعدَّل.
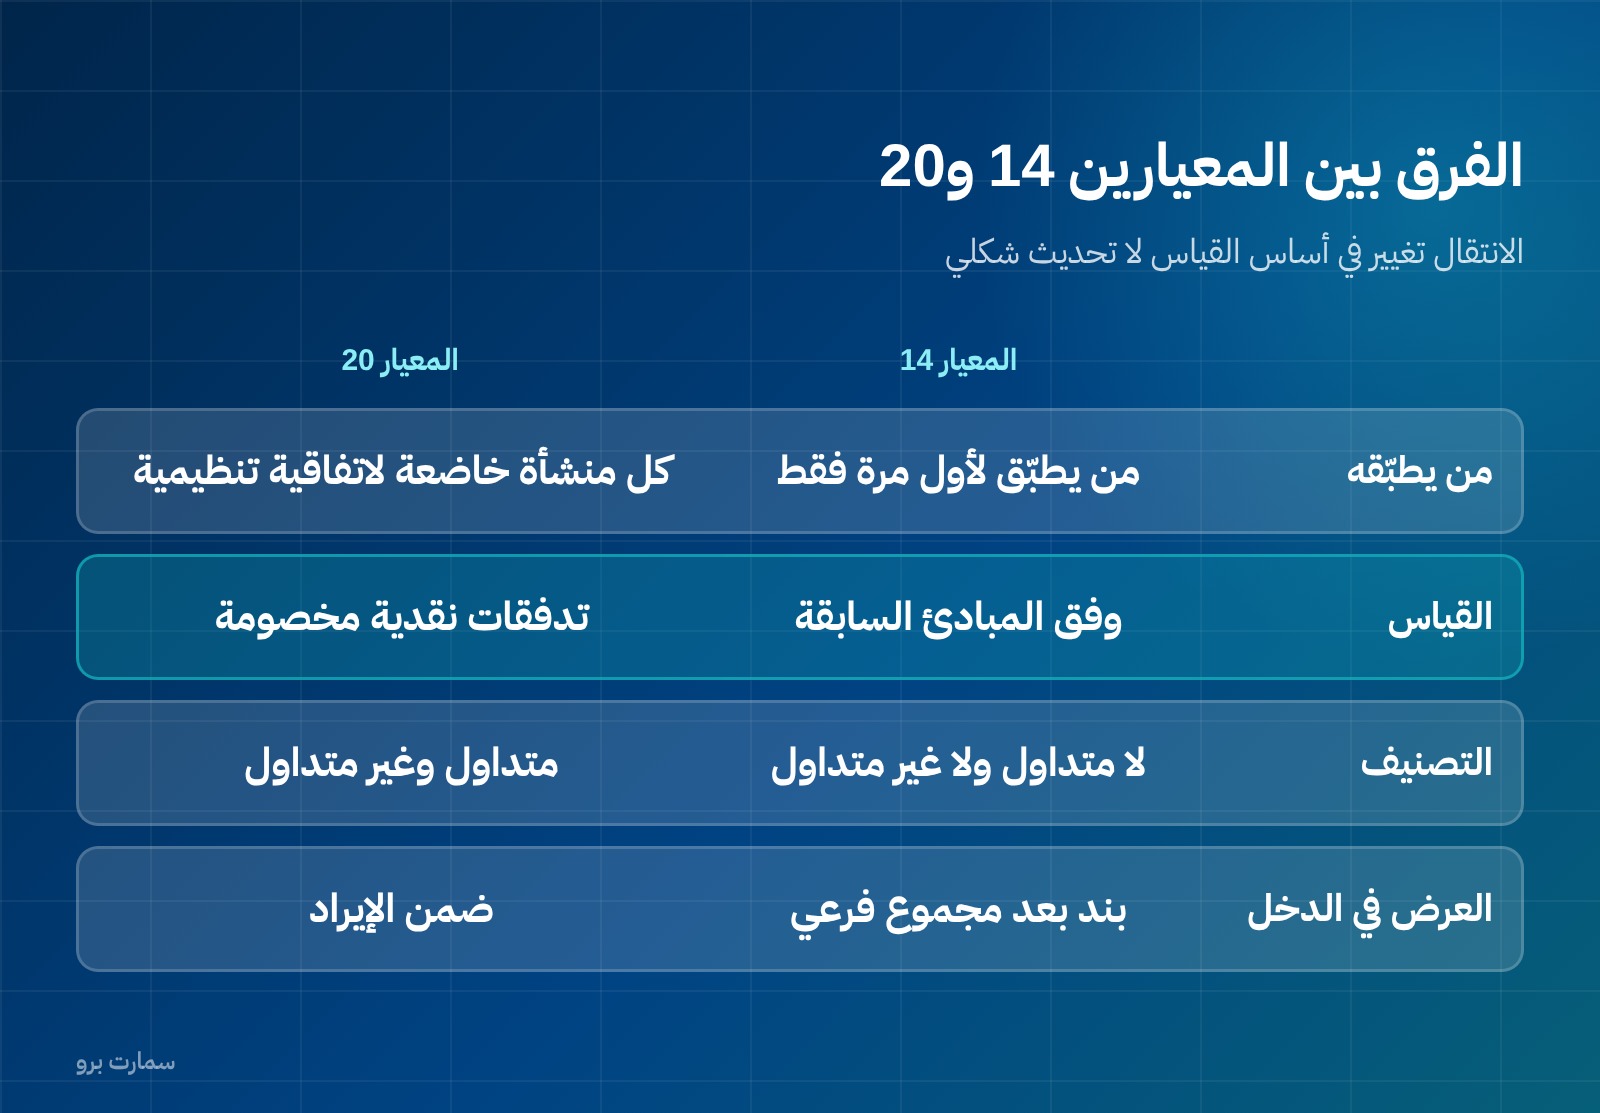
الفرق عن المعيار 14 الذي يحلّ محله
| الوجه | المعيار 14 | المعيار 20 |
|---|---|---|
| من يطبّقه | من يطبّق المعايير لأول مرة فقط، وبشرط وجود أرصدة سابقة | كل منشأة خاضعة لاتفاقية تنظيمية |
| الطبيعة | خيار اختياري يُبقي المعالجة السابقة | معيار اعتراف وقياس كامل |
| القياس | وفق المبادئ المحاسبية السابقة | أسلوب قائم على التدفقات النقدية المخصومة |
| التصنيف في الميزانية | لا يُصنَّف متداولاً وغير متداول | يُصنَّف متداولاً وغير متداول |
| العرض في الدخل | بند منفصل بعد مجموع فرعي | بند ضمن الإيراد |
فالانتقال من الأول إلى الثاني ليس تحديثاً شكلياً، بل تغيير في أساس القياس نفسه.
لماذا تأخّر النفاذ إلى 2029؟
المهلة الطويلة — نحو ثلاث سنوات من الإصدار — ليست اعتباطاً. المعيار يفرض على المرافق المنظَّمة بناء بيانات لم تكن تجمعها: جداول تدفقات مستقبلية لكل بند تنظيمي، ومعدّلات فائدة تنظيمية مشتقة، وتصنيفاً زمنياً للأرصدة. وهذا عمل أنظمة لا عمل إقفال سنوي.
من يعنيه هذا في السعودية؟
المعيار يخصّ المنشآت ذات الأسعار المحددة من جهة تنظيمية: الكهرباء والمياه والغاز وما يشبهها. وأغلب المنشآت التجارية والصناعية لا يمسّها.
لكن أثره غير المباشر يستحق الانتباه: من يتعامل مع هذه المنشآت كموردين أو عملاء أو مموّلين سيقرأ قوائم مالية مختلفة عمّا اعتاده ابتداءً من سنة التطبيق. وبنود «الأصول التنظيمية» التي ستظهر في ميزانياتها ليست ذمماً مدينة ولا أصولاً غير ملموسة، بل فئة ثالثة لها منطقها.
ومن المهم ألّا يُخلَط الأصل التنظيمي بـالأصول غير الملموسة ولا بالذمم المدينة، لأن قياسه مختلف تماماً وأساس وجوده تنظيمي لا تعاقدي بالمعنى التجاري المعتاد.
النص الرسمي وملخص المشروع منشوران على ifrs.org. وراجع دليل المعايير الدولية للصورة الكاملة.
وضعه في السعودية حتى الآن
لا يوجد مسمّى عربي رسمي معتمد لهذا المعيار حتى تاريخ هذه المقالة، ولا هو مدرج في وثيقة اعتماد المعايير الصادرة عن الهيئة السعودية للمراجعين والمحاسبين — وآخر تحديث للوثيقة كان في 1447/07/04هـ الموافق 2025/12/24م، أي قبل صدور المعيار في مايو 2026، وقائمتها تنتهي عند المعيار 19.
والاسم المستخدم في هذه المقالة ترجمة للعنوان الإنجليزي، لا مسمّى معتمداً. ومع مهلة النفاذ الممتدة إلى 2029، من المتوقع أن يصدر الاعتماد والترجمة الرسمية قبل ذلك بوقت كافٍ.
المرجع: الهيئة السعودية للمراجعين والمحاسبين.
صور المقال
الأسئلة الشائعة
متى صدر المعيار الدولي 20 ومتى ينفذ؟
صدر في مايو 2026، وينفذ للفترات السنوية التي تبدأ في أو بعد 1 يناير 2029، مع جواز التطبيق المبكر. ويحلّ محل المعيار 14 الخاص بحسابات التأجيل التنظيمية.
ما الأصل التنظيمي؟
حق حالي قابل للإنفاذ في استرداد مبلغ عبر الأسعار المنظَّمة المستقبلية، لأن المقابل عن سلع أو خدمات قُدِّمت بالفعل لم ينعكس بعد في الإيراد.
كيف يُقاس الأصل التنظيمي؟
بأسلوب قائم على التدفقات النقدية: تُقدَّر كل التدفقات المستقبلية بما فيها الفائدة التنظيمية وتُخصم بمعدّل الفائدة التنظيمي، وهو عادةً المعدّل الوارد في الاتفاقية التنظيمية.
أين يُعرض الدخل التنظيمي؟
الدخل التنظيمي ناقص المصروف التنظيمي يُعرض بنداً ضمن الإيراد في الربح أو الخسارة. وما يتعلق ببنود معترف بها في الدخل الشامل الآخر يذهب إليه.
من يطبّق هذا المعيار؟
المنشآت الخاضعة لاتفاقية تنظيمية تنشئ أصولاً أو التزامات تنظيمية — عملياً مرافق الكهرباء والمياه والغاز وما يشبهها مما تُحدَّد أسعاره بقرار جهة تنظيمية.