
الأصول غير الملموسة: متى تُرسمل ومتى تكون مصروفاً؟
شروط الاعتراف بالأصول غير الملموسة، معالجة البحث والتطوير والبرمجيات والعلامات التجارية، والفرق بين العمر المحدد وغير المحدد.
الكاتب:سامي الحيدري
أنفقت المنشأة مليوناً على تطوير نظام داخلي، ومئتي ألف على حملة علامة تجارية، وخمسين ألفاً على تراخيص برمجيات. أيّها أصل في الميزانية وأيّها مصروف في قائمة الدخل؟ قواعد الأصول غير الملموسة تحسم ذلك، والخطأ فيها يغيّر ربح السنة ويغيّر الحسم الزكوي معاً.
ما هي الأصول غير الملموسة
أصل غير نقدي وقابل للتحديد وبلا جوهر مادي. وشرط القابلية للتحديد يتحقق بأحد أمرين: أن يكون قابلاً للفصل — يمكن بيعه أو ترخيصه أو تأجيره مستقلاً — أو أن ينشأ عن حقوق تعاقدية أو قانونية أخرى.
ويُعترف به أصلاً عند تحقق شرطين: احتمال تدفق منافع اقتصادية مستقبلية منه، وإمكانية قياس تكلفته بموثوقية.
أمثلة: البرمجيات المشتراة، وتراخيص الاستخدام، وحقوق الامتياز، وقوائم العملاء المشتراة، وبراءات الاختراع، والعلامات التجارية المشتراة.
البحث والتطوير: الخط الفاصل
هذا أكثر موضع يُخطأ فيه، والقاعدة واضحة:
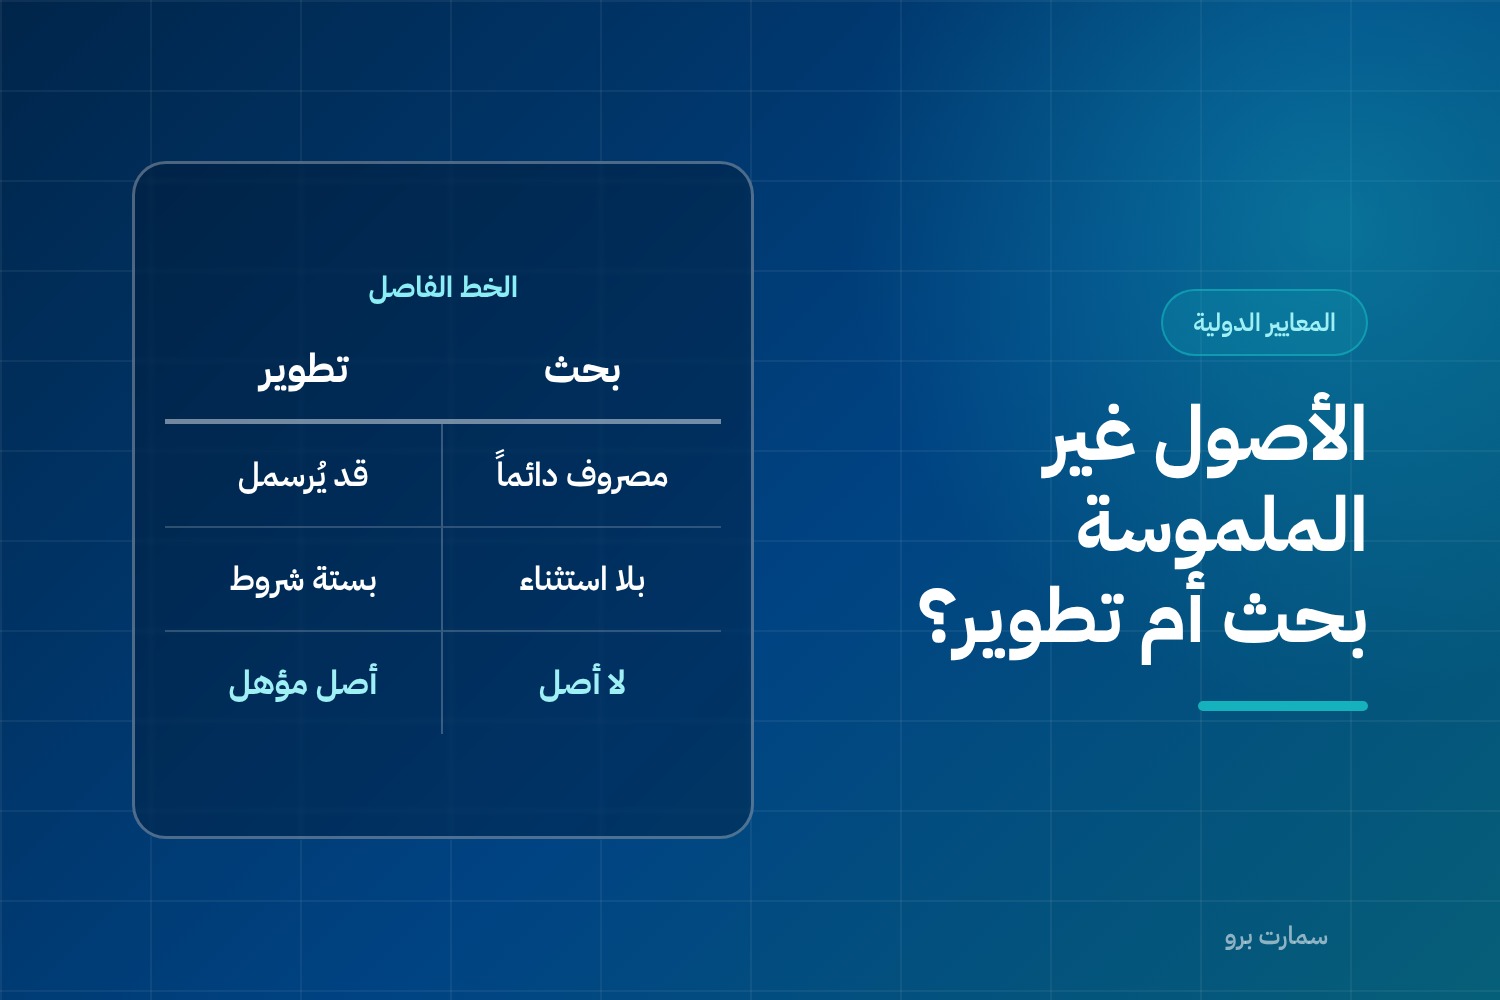
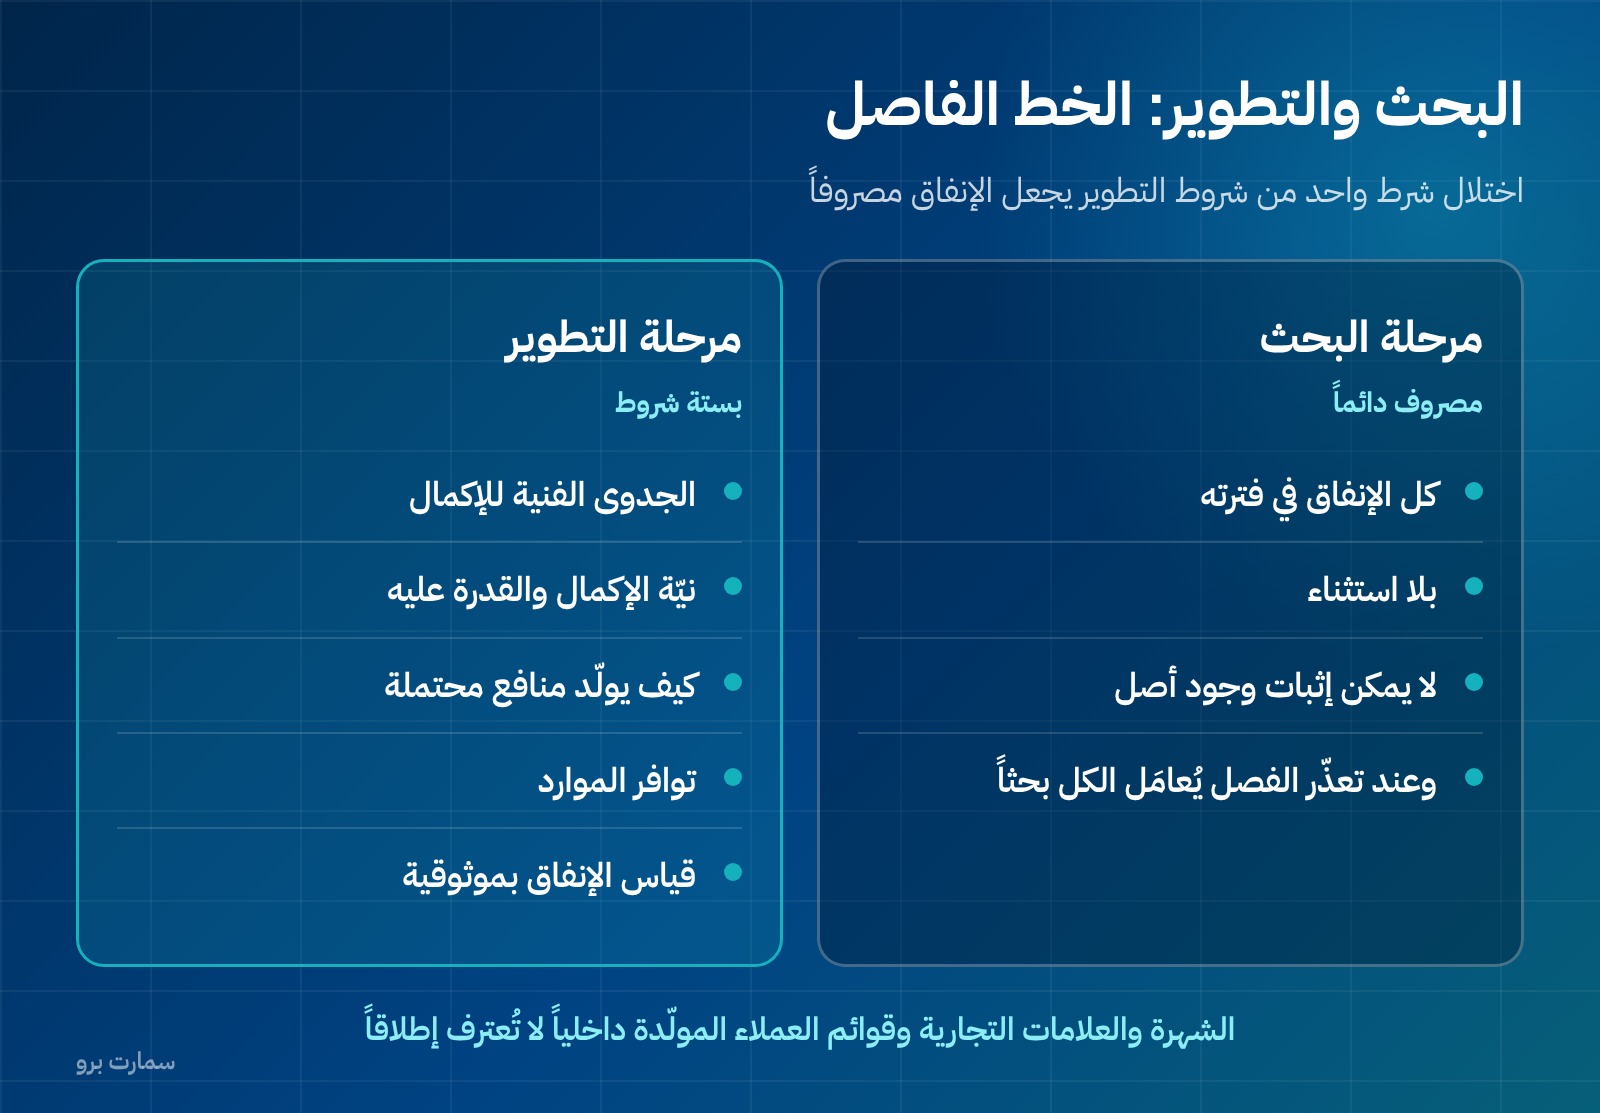
مرحلة البحث: كل الإنفاق مصروف في الفترة التي وقع فيها، بلا استثناء. لأن المنشأة في هذه المرحلة لا تستطيع إثبات وجود أصل سيولّد منافع.
مرحلة التطوير: يُرسمل الإنفاق فقط إذا أثبتت المنشأة كل ما يلي: - الجدوى الفنية لإكمال الأصل ليصبح متاحاً للاستخدام أو البيع. - نيّتها إكمال الأصل واستخدامه أو بيعه. - قدرتها على استخدامه أو بيعه. - كيف سيولّد الأصل منافع اقتصادية مستقبلية محتملة. - توافر الموارد الفنية والمالية الكافية للإكمال. - قدرتها على قياس الإنفاق بموثوقية خلال التطوير.
واختلال شرط واحد يعني أن الإنفاق مصروف. وإذا تعذّر الفصل بين المرحلتين، يُعامَل الإنفاق كله على أنه بحث.
ما لا يُرسمل أبداً
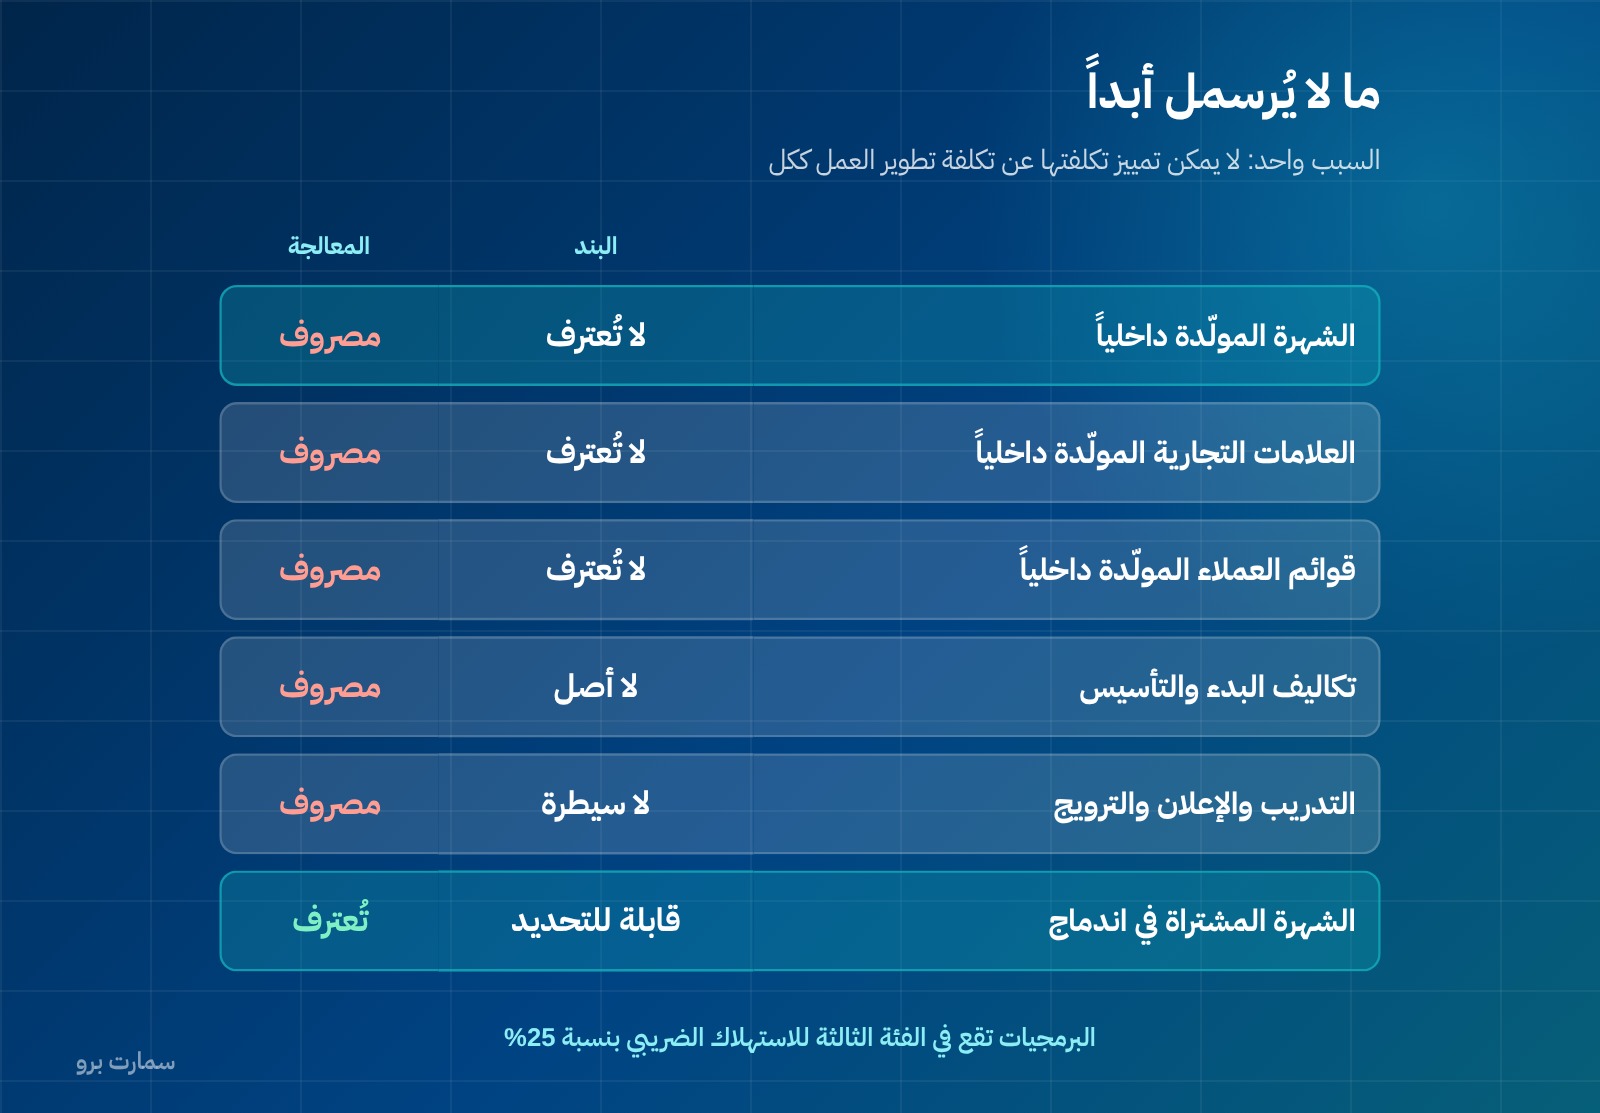
| البند | المعالجة |
|---|---|
| الشهرة المولّدة داخلياً | مصروف — لا تُعترف إطلاقاً |
| العلامات التجارية المولّدة داخلياً | مصروف |
| قوائم العملاء المولّدة داخلياً | مصروف |
| عناوين النشر والمسمّيات المولّدة داخلياً | مصروف |
| تكاليف البدء والتأسيس | مصروف |
| التدريب | مصروف |
| الإعلان والترويج | مصروف |
| إعادة التمركز وإعادة التنظيم | مصروف |
والسبب واحد: لا يمكن تمييز تكلفتها عن تكلفة تطوير العمل ككل.
ملاحظة مهمة: الشهرة المشتراة في اندماج أعمال تُعترف، بخلاف المولّدة داخلياً. والفرق جوهري.
العمر المحدد وغير المحدد
عمر محدد: يُطفأ الأصل على عمره النافع بطريقة تعكس نمط استهلاك المنافع، ويُراجَع العمر والطريقة سنوياً. ويبدأ الإطفاء عندما يصبح الأصل متاحاً للاستخدام.
عمر غير محدد: لا يُطفأ، بل يُختبر سنوياً بحثاً عن انخفاض في القيمة، وكلما ظهر مؤشر. ويُراجَع تقدير «غير محدد» في كل فترة؛ فإن تغيّر إلى محدد عُولج التغيير كتغيّر في تقدير محاسبي.
و«غير محدد» لا تعني «لا نهائي»، بل أنه لا يوجد حد متوقع للفترة التي يُتوقع فيها تدفق المنافع.
وفي الحالتين، الانخفاض في القيمة يُطبَّق كما في الانخفاض في قيمة الأصول.
البرمجيات: حالة تتكرر كثيراً
برمجية مشتراة مستقلة تُرسمل أصلاً غير ملموس.
برمجية مدمجة في جهاز ولا يعمل الجهاز بدونها تُعامَل جزءاً من الأصل الثابت وفق الأصول الثابتة.
اشتراك سحابي ليس أصلاً عادةً، لأن المنشأة لا تسيطر على البرمجية بل تحصل على خدمة. فيُحمَّل مصروفاً على مدة الاشتراك، ما لم ينشأ حق سيطرة فعلي.
تطوير داخلي يتبع قواعد البحث والتطوير أعلاه.
وملاحظة ضريبية: البرمجيات تقع في الفئة الثالثة للاستهلاك الضريبي بنسبة 25%، وهو ما قد يختلف عن مدة الإطفاء المحاسبي فيُنتج فرقاً مؤقتاً — راجع الضريبة المؤجلة.
القياس بعد الاعتراف
كالأصول الثابتة، للمنشأة أن تختار لكل فئة: نموذج التكلفة — التكلفة ناقص مجمع الإطفاء وخسائر الانخفاض — أو نموذج إعادة التقييم. غير أن إعادة التقييم مشروطة بوجود سوق نشط للأصل، وهو شرط نادر التحقق في الأصول غير الملموسة. فنموذج التكلفة هو الواقع العملي في أغلب الحالات.
ويُراجَع العمر النافع وطريقة الإطفاء والقيمة المتبقية سنوياً. والقيمة المتبقية للأصل غير الملموس تُفترض صفراً ما لم يوجد التزام من طرف آخر بشرائه في نهاية عمره النافع، أو يوجد سوق نشط يمكن تحديدها منه ويُتوقع بقاؤه.
أخطاء متكررة
رسملة ما أُنفق لأنه كبير. حجم الإنفاق ليس معياراً؛ المعيار هو تحقق شروط الاعتراف.
رسملة رواتب فريق كامل. يُرسمل ما يُعزى مباشرة إلى إنشاء الأصل وتهيئته، لا نصيب القسم من الرواتب العامة.
إطفاء أصل غير محدد العمر. غير محدد العمر لا يُطفأ بل يُختبر سنوياً.
عدم إعادة النظر في «غير محدد». التقدير يُراجَع كل فترة، وتغيّره إلى محدد يُعالَج تغيّراً في تقدير محاسبي.
الأثر الزكوي
الأصول غير الملموسة من عناصر الحسم في الوعاء الزكوي وفق اللائحة التنفيذية لجباية الزكاة. أي أن قرار الرسملة لا يؤثر على ربحك فقط بل على وعائك الزكوي كذلك. التفصيل في حساب الزكاة.
قائمة مراجعة
- سياسة مكتوبة تفرّق بين البحث والتطوير وتحدّد لحظة الانتقال.
- ملف لكل مشروع مرسمل يوثّق تحقق الشروط الستة.
- لا يوجد في السجل أي أصل من قائمة «ما لا يُرسمل».
- العمر مصنّف بين محدد وغير محدد مع أساس التصنيف.
- الأصول غير محددة العمر مُختبَرة سنوياً للانخفاض.
- اشتراكات البرمجيات السحابية مُعالَجة مصروفاً ما لم يثبت خلاف ذلك.
- جدول حركة لكل فئة: التكلفة والإضافات والاستبعادات ومجمع الإطفاء.
- أثر الحسم الزكوي مُحتسب.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير لدى مؤسسة المعايير الدولية على ifrs.org. وفئات الاستهلاك الضريبي وقواعد الحسم الزكوي تنشرها هيئة الزكاة والضريبة والجمارك على zatca.gov.sa.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
متى يُرسمل إنفاق التطوير؟
عند إثبات ستة شروط معاً: الجدوى الفنية للإكمال، ونيّة الإكمال، والقدرة على الاستخدام أو البيع، وكيفية توليد منافع اقتصادية محتملة، وتوافر الموارد الفنية والمالية، وإمكانية قياس الإنفاق بموثوقية. واختلال شرط واحد يجعل الإنفاق مصروفاً.
هل يُرسمل إنفاق البحث؟
لا. كل إنفاق مرحلة البحث يُحمَّل مصروفاً في فترته بلا استثناء، لأن المنشأة لا تستطيع إثبات وجود أصل سيولّد منافع. وإذا تعذّر الفصل بين البحث والتطوير يُعامَل الإنفاق كله على أنه بحث.
ما الذي لا يُعترف به أصلاً غير ملموس أبداً؟
الشهرة والعلامات التجارية وقوائم العملاء وعناوين النشر المولّدة داخلياً، وتكاليف البدء والتأسيس، والتدريب، والإعلان والترويج، وإعادة التنظيم. والسبب أن تكلفتها لا يمكن تمييزها عن تكلفة تطوير العمل ككل. أما الشهرة المشتراة في اندماج أعمال فتُعترف.
كيف تُعالَج الاشتراكات السحابية؟
تُحمَّل عادةً مصروفاً على مدة الاشتراك، لأن المنشأة لا تسيطر على البرمجية بل تحصل على خدمة، ما لم ينشأ حق سيطرة فعلي. أما البرمجية المشتراة المستقلة فتُرسمل أصلاً غير ملموس، والمدمجة في جهاز لا يعمل بدونها تُعامَل جزءاً من الأصل الثابت.