
تكاليف الاقتراض: متى تُرسمل ومتى تكون مصروفاً؟
ما هو الأصل المؤهل، متى تبدأ رسملة تكاليف الاقتراض ومتى تتوقف، وكيف يُحسب المبلغ القابل للرسملة في التمويل العام.
الكاتب:سامي الحيدري
شركة مقاولات تبني مستودعاً لنفسها على مدى سنتين بتمويل بنكي. فوائد التمويل خلال البناء: مصروف في قائمة الدخل أم جزء من تكلفة المستودع؟ الإجابة تغيّر ربح السنتين وتغيّر قيمة الأصل الذي ستُهلكه عشرين سنة. تكاليف الاقتراض لها قاعدة واضحة تحسم ذلك.
تكاليف الاقتراض: القاعدة الأساسية
تكاليف الاقتراض التي تُعزى مباشرة إلى اقتناء أصل مؤهل أو إنشائه أو إنتاجه تُشكّل جزءاً من تكلفة ذلك الأصل، فتُرسمل. وبقية تكاليف الاقتراض تُحمَّل مصروفاً في الفترة التي تُتكبَّد فيها.
وتشمل تكاليف الاقتراض: الفوائد المحسوبة بطريقة معدل الفائدة الفعلي، والأعباء التمويلية المتعلقة بعقود الإيجار، وفروق الصرف الناشئة عن اقتراض بعملة أجنبية بقدر ما تُعدّ تعديلاً لتكلفة الفائدة.
ما هو الأصل المؤهل
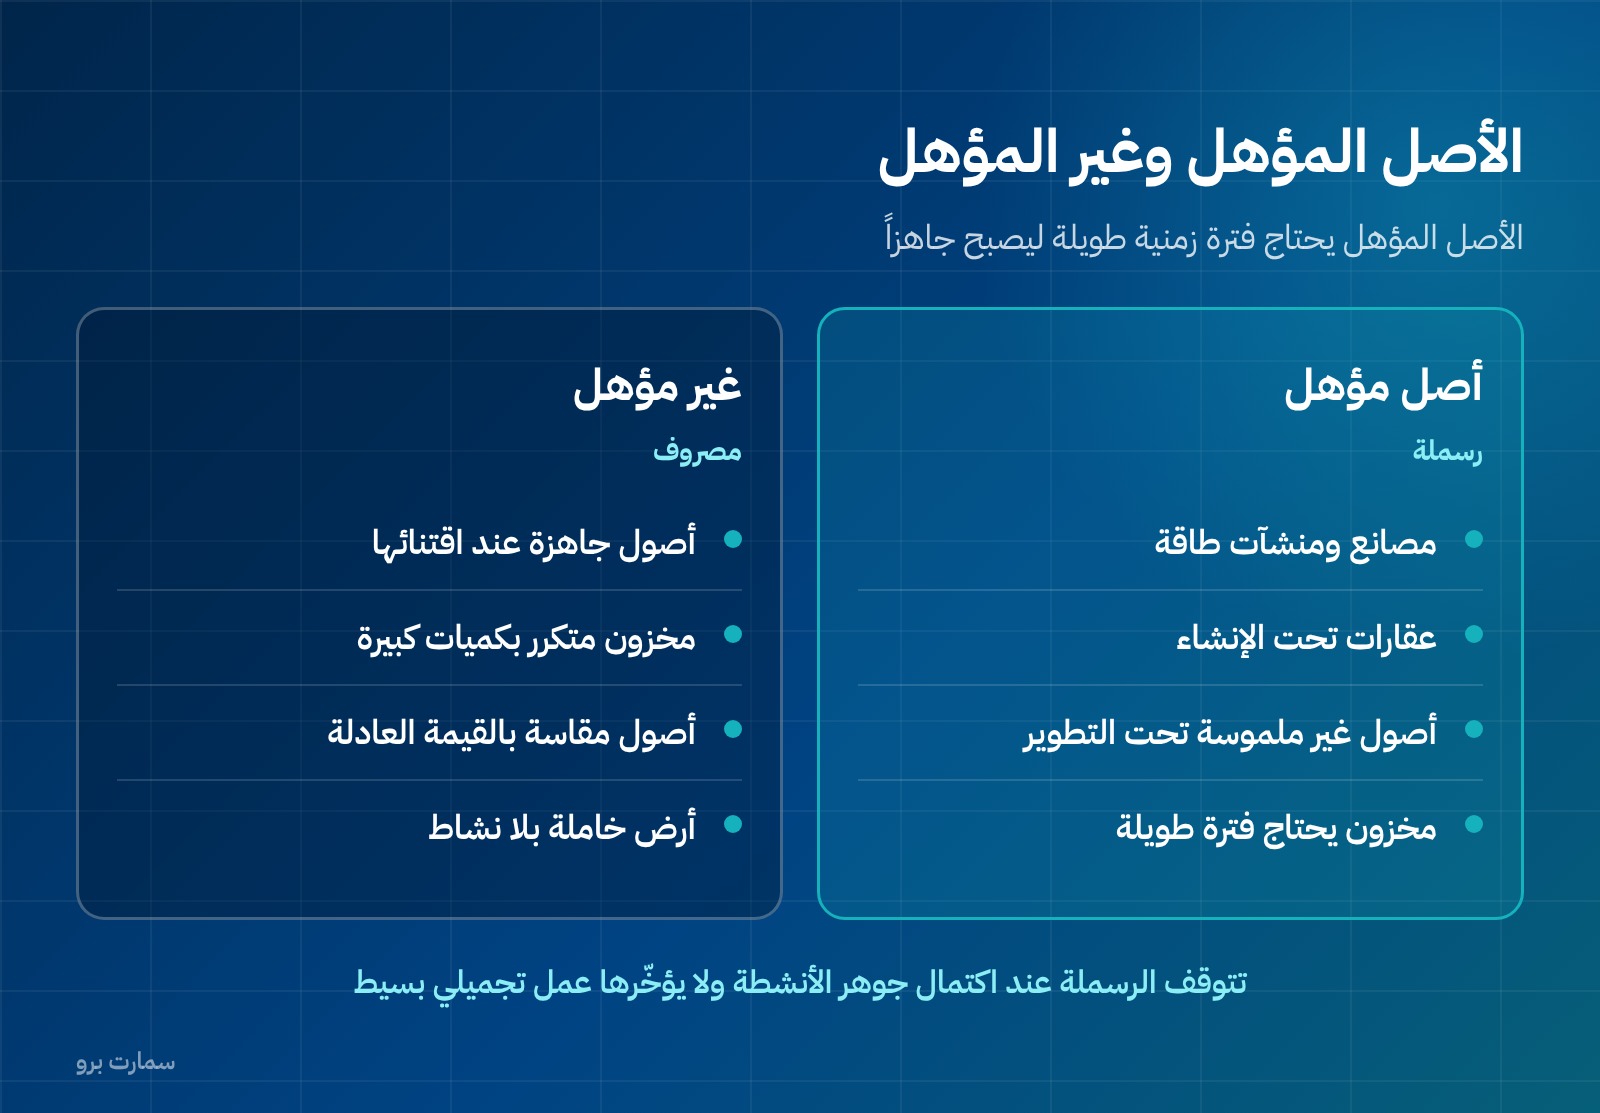
الأصل الذي يحتاج فترة زمنية طويلة حتى يصبح جاهزاً للاستخدام المقصود أو للبيع. أمثلة: المصانع ومنشآت توليد الطاقة والعقارات تحت الإنشاء والأصول غير الملموسة تحت التطوير والمخزون الذي يحتاج فترة طويلة ليبلغ حالته القابلة للبيع.
وما ليس أصلاً مؤهلاً:
- الأصول الجاهزة للاستخدام أو للبيع عند اقتنائها.
- المخزون الذي يُصنَّع بشكل متكرر وبكميات كبيرة خلال فترة قصيرة.
- الأصول المقاسة بالقيمة العادلة.
فشراء آلة جاهزة بالتمويل لا يُنتج رسملة، لأن الآلة جاهزة للاستخدام فور وصولها وتركيبها.
متى تبدأ الرسملة ومتى تتوقف
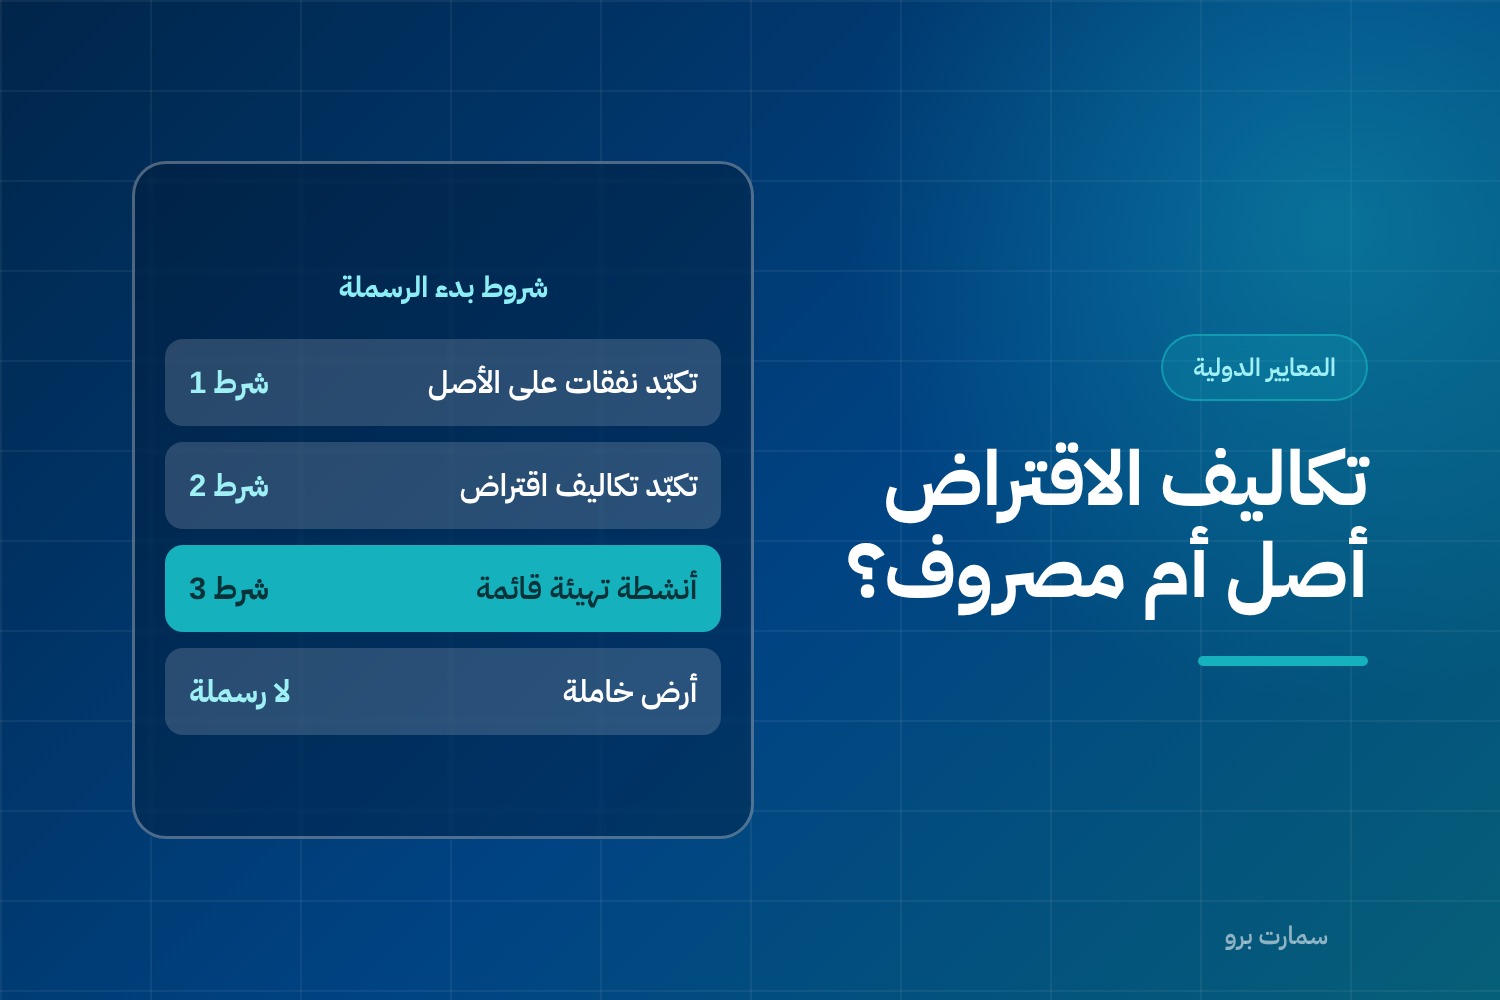
تبدأ عند تحقق الشروط الثلاثة معاً:
- تكبّد نفقات على الأصل.
- تكبّد تكاليف اقتراض.
- القيام بالأنشطة اللازمة لتهيئة الأصل لاستخدامه أو بيعه.
والشرط الثالث أوسع من البناء المادي: يشمل الأعمال الفنية والإدارية السابقة للتنفيذ كاستصدار التصاريح. لكنه لا يشمل حيازة الأصل دون أي نشاط يغيّر حالته — كأرض اشتُريت ولم يبدأ عليها شيء.
تتوقف مؤقتاً خلال الفترات الممتدة التي يُوقَف فيها التطوير النشط. ولا تتوقف أثناء فترات فنية لازمة، كانتظار جفاف الخرسانة أو تقلّبات موسمية متوقعة.
تتوقف نهائياً عند اكتمال جوهر الأنشطة اللازمة لتهيئة الأصل. ولا يؤخّر ذلك عملٌ تجميلي بسيط متبقٍّ.
وإذا اكتمل الأصل على أجزاء قابلة للاستخدام كلٌّ على حدة، تتوقف الرسملة على كل جزء عند اكتماله. أما إذا كان الأصل لا يُستخدم إلا مكتملاً، فتستمر حتى اكتماله كله.
كم يُرسمل بالضبط
تمويل مخصّص للأصل: تُرسمل تكاليف الاقتراض الفعلية المتكبّدة خلال الفترة، ناقصاً أي دخل استثماري من الاستثمار المؤقت لتلك الأموال.
هذه نقطة تُغفَل: إن سحبت تمويلاً واستثمرت جزءاً منه مؤقتاً حتى تحتاجه، فعائد ذلك الاستثمار يُخصَم من المبلغ المرسمل.
تمويل عام: يُطبَّق معدل الرسملة — المتوسط المرجّح لتكاليف الاقتراض على القروض القائمة خلال الفترة عدا المخصّصة — على متوسط النفقات المتكبّدة على الأصل.
وفي كل الأحوال: لا يتجاوز المبلغ المرسمل إجمالي تكاليف الاقتراض المتكبّدة فعلاً خلال الفترة.
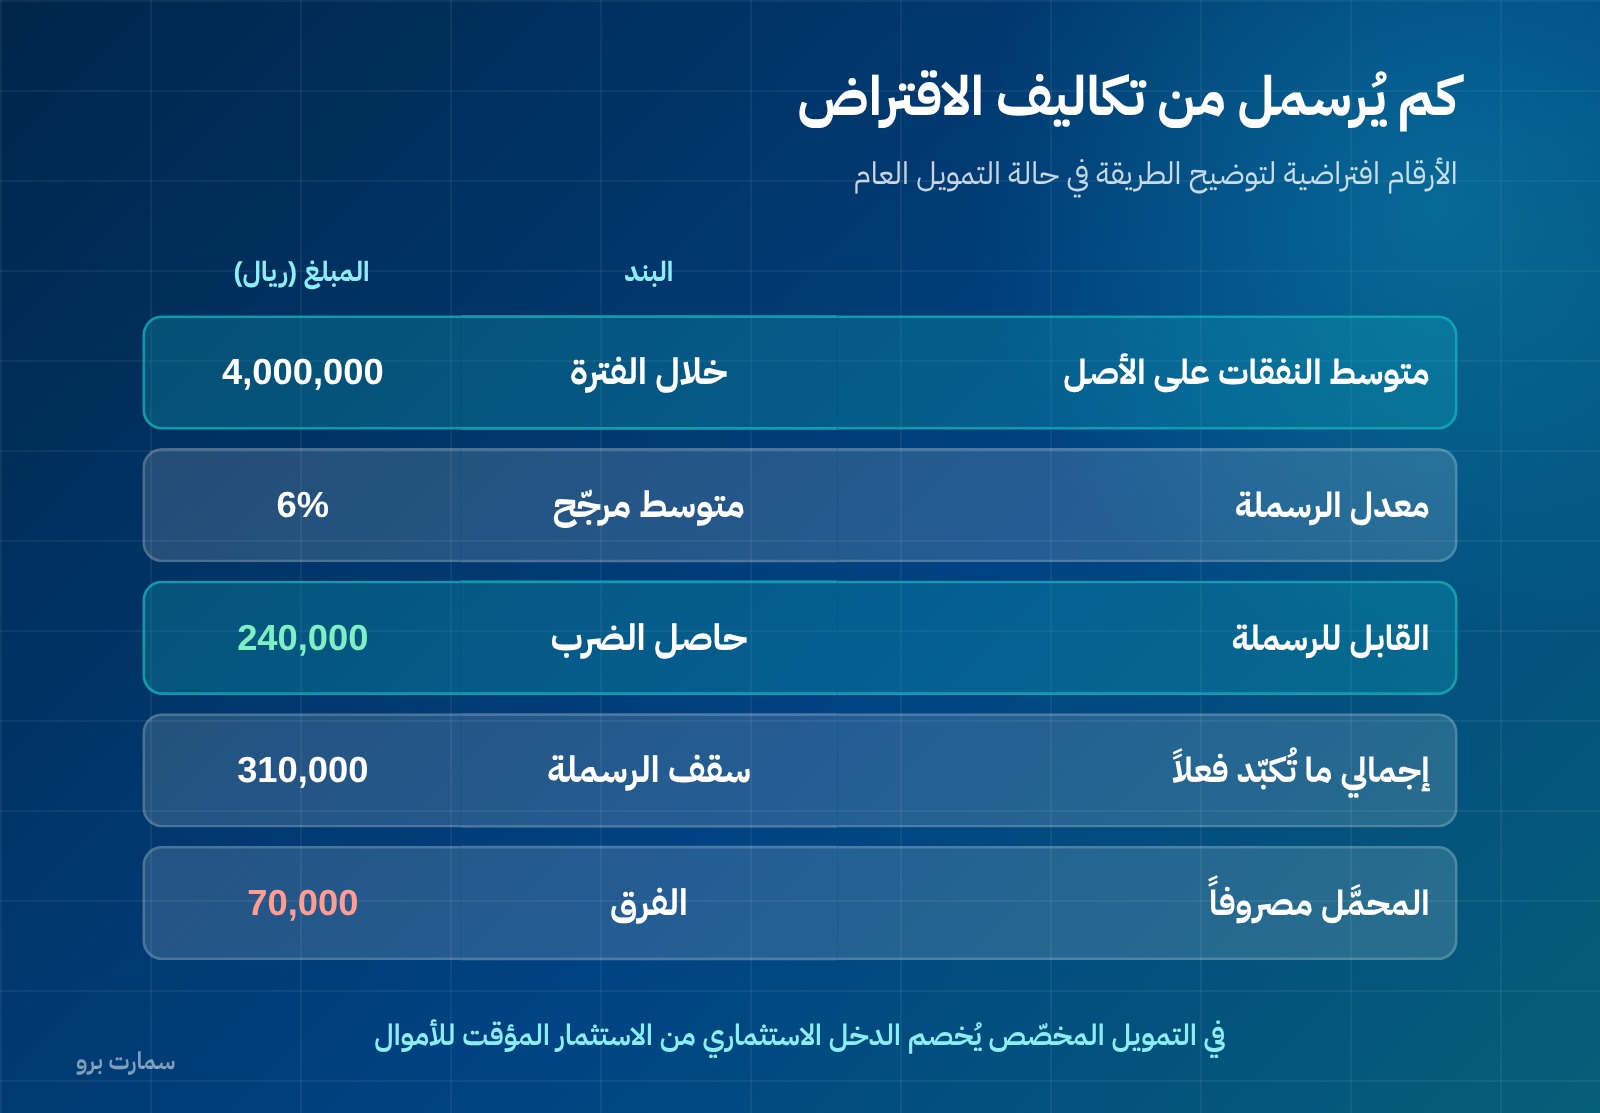
الأرقام التالية افتراضية لتوضيح الطريقة: متوسط النفقات على المشروع 4,000,000 ريال، ومعدل الرسملة 6%، والمدة سنة كاملة.
| البند | المبلغ (ريال) |
|---|---|
| متوسط النفقات على الأصل | 4,000,000 |
| معدل الرسملة | 6% |
| تكاليف الاقتراض القابلة للرسملة | 240,000 |
| إجمالي تكاليف الاقتراض المتكبّدة | 310,000 |
| المرسمل | 240,000 |
| المحمَّل مصروفاً | 70,000 |
أخطاء متكررة
رسملة كل الفوائد خلال فترة البناء. المرسمل محدود بما يُعزى مباشرة إلى الأصل المؤهل، ومحدود بمعدل الرسملة في التمويل العام، ومحدود بإجمالي ما تُكبّد فعلاً.
نسيان خصم الدخل الاستثماري. في التمويل المخصّص يُخصم عائد الاستثمار المؤقت للأموال غير المستخدمة بعد.
استمرار الرسملة بعد الاكتمال الجوهري. المبنى الجاهز للاستخدام تتوقف رسملة تكاليفه ولو بقيت أعمال تجميلية أو لم يبدأ التشغيل فعلياً.
الرسملة على أرض خاملة. حيازة الأرض دون نشاط يغيّر حالتها لا تستوفي شرط «الأنشطة اللازمة للتهيئة».
عدم توثيق معدل الرسملة. المعدل متوسط مرجّح يتغيّر بتغيّر القروض القائمة، ويُعاد حسابه كل فترة لا مرة واحدة.
الأثر على القوائم والضريبة
الرسملة ترفع قيمة الأصل وتخفّض مصروف الفترة، ثم تُستنفد عبر الإهلاك على سنوات. أي أنها تؤجّل التكلفة ولا تلغيها، وتغيّر توزيعها بين السنوات.
وأثرها يمتد إلى ثلاثة مواضع: الربح التشغيلي في قائمة الدخل، وصافي الأصول الثابتة في قائمة المركز المالي وبالتالي الحسم الزكوي في حساب الزكاة، وجدول الاستهلاك في الإهلاك المحاسبي والاستهلاك الضريبي.
ومع المعيار الدولي للتقرير المالي 18 الساري على الفترات التي تبدأ في أو بعد 1 يناير 2027م، يصبح موضع تكاليف الاقتراض ضمن الفئة التمويلية مسألة واضحة — والمرسمل منها يخرج من القائمة إلى الأصل. راجع المعيار الدولي للتقرير المالي 18.
قائمة مراجعة
- الأصول المؤهلة محدّدة ومفصولة عن غيرها في السجل.
- تاريخ بدء الرسملة موثّق بتحقق الشروط الثلاثة.
- فترات التوقف الممتدة مسجّلة والرسملة موقوفة خلالها.
- تاريخ الاكتمال الجوهري موثّق لا مؤجَّل لعمل تجميلي.
- الدخل الاستثماري من التمويل المخصّص مخصوم من المرسمل.
- معدل الرسملة محسوب للتمويل العام وموثّق.
- المبلغ المرسمل لا يتجاوز المتكبّد فعلاً.
- سياسة الرسملة مكتوبة في وثيقة السياسات المحاسبية.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير لدى مؤسسة المعايير الدولية على ifrs.org.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الأصل المؤهل؟
الأصل الذي يحتاج فترة زمنية طويلة حتى يصبح جاهزاً للاستخدام المقصود أو للبيع، كالمصانع والعقارات تحت الإنشاء والأصول غير الملموسة تحت التطوير. ولا يُعدّ مؤهلاً الأصل الجاهز عند اقتنائه، ولا المخزون المصنّع بشكل متكرر خلال فترة قصيرة، ولا الأصول المقاسة بالقيمة العادلة.
متى تبدأ رسملة تكاليف الاقتراض؟
عند تحقق ثلاثة شروط معاً: تكبّد نفقات على الأصل، وتكبّد تكاليف اقتراض، والقيام بالأنشطة اللازمة لتهيئة الأصل. والشرط الثالث يشمل الأعمال الفنية والإدارية السابقة للتنفيذ، لكنه لا يشمل مجرد حيازة الأصل دون نشاط يغيّر حالته.
كم المبلغ الذي يُرسمل؟
في التمويل المخصّص: التكاليف الفعلية ناقصاً أي دخل استثماري من الاستثمار المؤقت لتلك الأموال. وفي التمويل العام: معدل الرسملة، أي المتوسط المرجّح لتكاليف الاقتراض على القروض القائمة عدا المخصّصة، مطبّقاً على متوسط النفقات. ولا يتجاوز المرسمل إجمالي ما تُكبّد فعلاً.
متى تتوقف الرسملة؟
عند اكتمال جوهر الأنشطة اللازمة لتهيئة الأصل، ولا يؤخّرها عمل تجميلي بسيط متبقٍّ. وتتوقف مؤقتاً خلال فترات ممتدة يُوقَف فيها التطوير النشط، لكنها لا تتوقف أثناء فترات فنية لازمة كانتظار جفاف الخرسانة.