
العقارات الاستثمارية: التصنيف والقياس والتحويلات
متى يُصنَّف العقار استثمارياً، الفرق بين نموذج القيمة العادلة ونموذج التكلفة، ومتى يُحوَّل العقار من فئة إلى أخرى.
الكاتب:سامي الحيدري
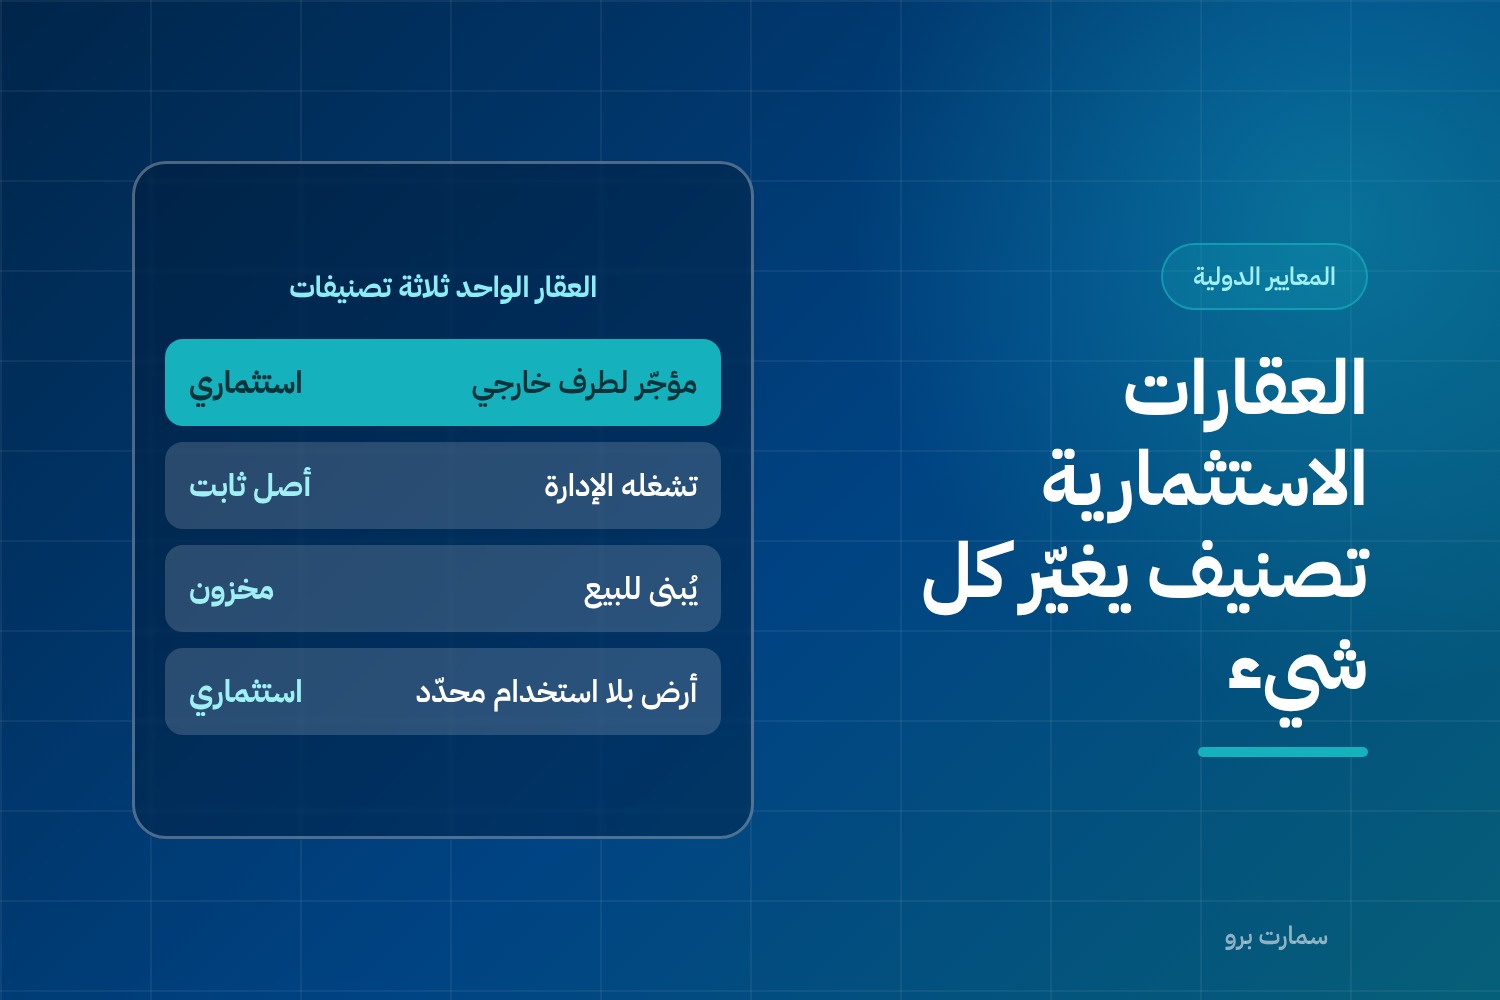
مبنى تملكه المنشأة: طابق تشغله إدارتها، وطابقان مؤجّران لطرف خارجي، وطابق معروض للبيع. ثلاثة تصنيفات محاسبية مختلفة في عقار واحد. تصنيف العقارات الاستثمارية ليس تفصيلاً شكلياً: يحدّد هل يُهلَك العقار أم يُعاد تقييمه، وأين تذهب فروق القيمة، وكيف يدخل في الوعاء الزكوي.
ما هي العقارات الاستثمارية
عقار — أرض أو مبنى أو جزء منه — محتفَظ به للحصول على إيجارات أو لـزيادة في القيمة أو لكليهما، وليس لاستخدامه في الإنتاج أو توريد السلع والخدمات أو لأغراض إدارية، ولا للبيع في سياق النشاط الاعتيادي.
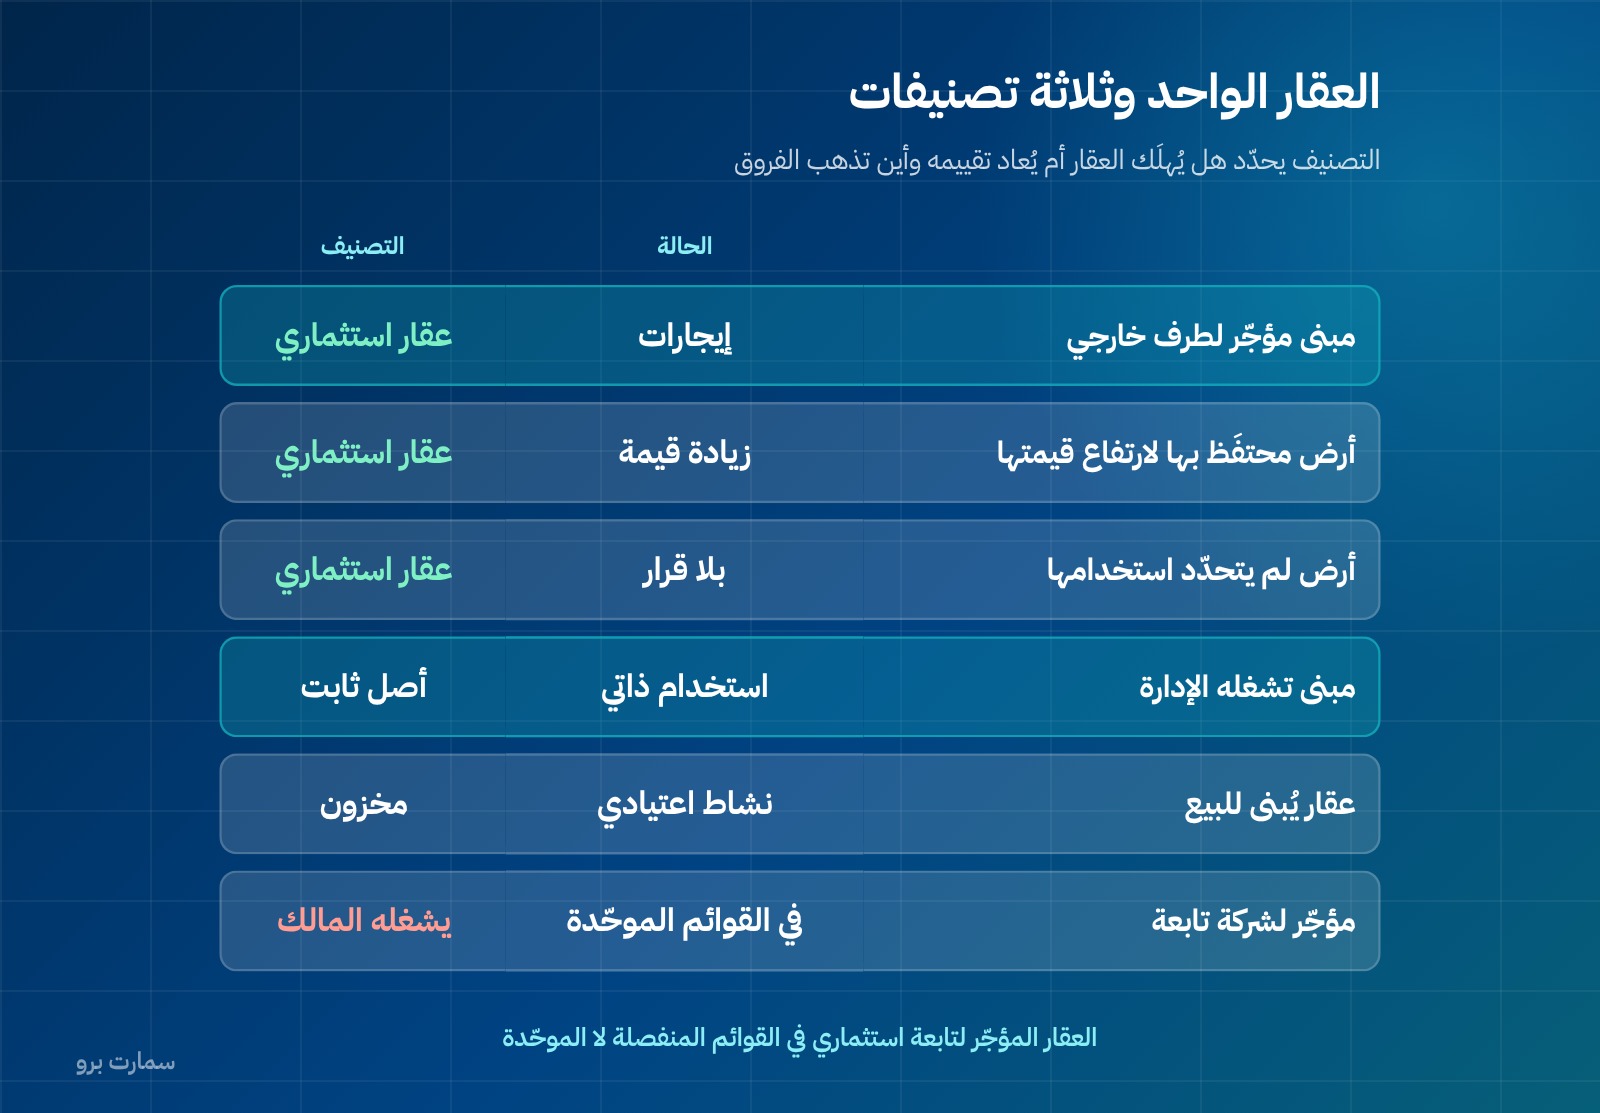
| الحالة | التصنيف | المعيار |
|---|---|---|
| مبنى مؤجّر لطرف خارجي | عقار استثماري | — |
| أرض محتفَظ بها لارتفاع قيمتها | عقار استثماري | — |
| أرض لم يتحدّد استخدامها بعد | عقار استثماري | — |
| مبنى تشغله الإدارة | ممتلكات وآلات ومعدات | الأصول الثابتة |
| عقار يُبنى للبيع في سياق النشاط | مخزون | تقييم المخزون |
| عقار مؤجّر لشركة تابعة | ليس استثمارياً في القوائم الموحّدة | — |
البند الأخير دقيق: العقار المؤجّر لشركة تابعة يُعدّ استثمارياً في القوائم المنفصلة للمؤجّرة، لكنه في القوائم الموحّدة للمجموعة عقار يشغله المالك، لأن المجموعة ككل تستخدمه.
العقار ذو الاستخدام المزدوج
إذا كان جزء من العقار محتفظاً به للإيجار أو لزيادة القيمة، وجزء آخر لاستخدام المنشأة:
- إن كان الجزءان قابلين للبيع أو التأجير بشكل منفصل: يُحاسب عن كل جزء على حدة.
- إن لم يكونا كذلك: يُصنَّف العقار كله عقاراً استثمارياً فقط إذا كان الجزء المستخدَم من المنشأة غير جوهري.
وكذلك إذا قدّمت خدمات مساندة لشاغلي العقار: يبقى استثمارياً إذا كانت الخدمات غير جوهرية من العقد ككل — كالأمن والصيانة. أما فندق تُقدَّم فيه خدمات جوهرية فهو عقار يشغله المالك لا عقار استثماري.
نموذجا القياس
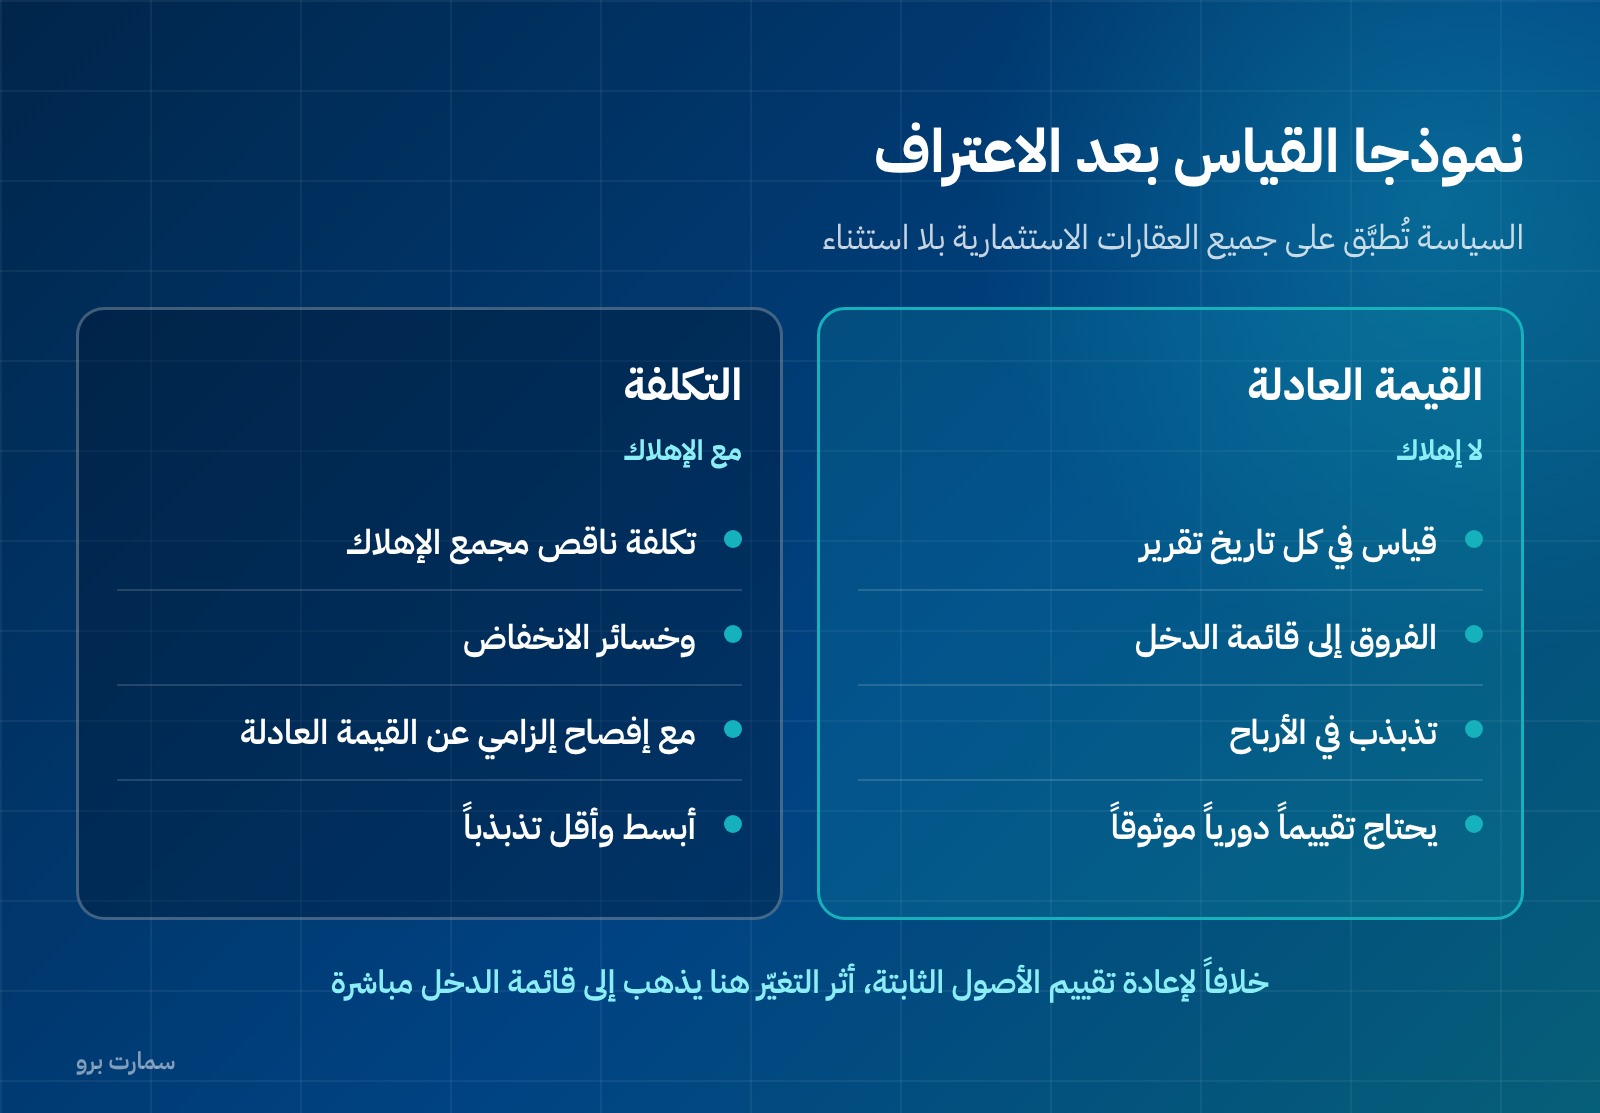
بعد الاعتراف الأولي بالتكلفة، تختار المنشأة سياسة تُطبَّق على جميع عقاراتها الاستثمارية:
نموذج القيمة العادلة: يُقاس العقار بقيمته العادلة في تاريخ كل تقرير، ولا يُهلَك. وتُعترف أرباح وخسائر التغيّر في القيمة العادلة في قائمة الدخل في الفترة التي تنشأ فيها.
نموذج التكلفة: يُقاس بالتكلفة ناقص مجمع الإهلاك وخسائر الانخفاض، كالأصول الثابتة. ومع ذلك يجب الإفصاح عن القيمة العادلة في الإيضاحات.
ولاحظ الفرق الجوهري عن إعادة تقييم الأصول الثابتة: هناك يذهب الفائض إلى الدخل الشامل الآخر، وهنا يذهب أثر التغيّر إلى قائمة الدخل مباشرة. وهذا يجعل نموذج القيمة العادلة مصدر تذبذب حقيقي في الأرباح.
التحويلات بين الفئات
تُجرى التحويلات فقط عند تغيّر الاستخدام بدليل:
- بدء إشغال المالك للعقار: من استثماري إلى أصل ثابت.
- بدء التطوير بقصد البيع: من استثماري إلى مخزون.
- انتهاء إشغال المالك: من أصل ثابت إلى استثماري.
- بدء عقد تأجير تشغيلي لطرف آخر: من مخزون إلى استثماري.
ونيّة الإدارة وحدها لا تكفي؛ التحويل يستلزم تغيّراً فعلياً في الاستخدام.
وفي نموذج القيمة العادلة، القيمة العادلة في تاريخ التحويل تصبح التكلفة المفترضة للمعالجة اللاحقة.
قياس القيمة العادلة: أين تُخطئ المنشآت
اختيار نموذج القيمة العادلة يبدو جذاباً لأنه يُظهر قيمة محدّثة ويُلغي الإهلاك. لكنه يحمل كلفة والتزامات:
تقييم دوري موثوق. القيمة العادلة تُقاس في كل تاريخ تقرير، لا كل بضع سنوات. وتقدير داخلي بلا أساس سوقي لا يصمد.
تذبذب الأرباح. أثر التغيّر يذهب إلى قائمة الدخل مباشرة، فتتحرّك أرباحك بحركة السوق العقاري لا بأداء نشاطك. وهذا يشوّه الهامش التشغيلي ونسب الربحية في النسب المالية.
عدم الرجوع. السياسة تُطبَّق باتساق، والانتقال من القيمة العادلة إلى التكلفة لا يُتوقع أن ينتج عرضاً أكثر ملاءمة، فهو عملياً غير متاح.
استثناء ضيق. لا يُسمح بالخروج عن النموذج لعقار بعينه إلا في حالة محدودة يتعذّر فيها قياس القيمة العادلة بموثوقية بشكل مستمر.
الأثر الزكوي والضريبي
العقار الاستثماري يُعرَض ضمن الأصول غير المتداولة، لكنه ليس «أصلاً ثابتاً» بالمعنى التشغيلي. وتصنيفه ينعكس على بند صافي الأصول الثابتة المحسوم من الوعاء الزكوي، فيحتاج حسماً واضحاً — راجع حساب الزكاة.
وأرباح التغيّر في القيمة العادلة غير محققة، وتُعالَج ضريبياً بما يختلف عن معالجتها المحاسبية، فتكون بنداً في جدول التسوية — راجع إقرار ضريبة الدخل والضريبة المؤجلة.
الاستبعاد
يُلغى الاعتراف بالعقار الاستثماري عند استبعاده أو عند سحبه من الاستخدام نهائياً دون توقّع منافع اقتصادية مستقبلية من استبعاده. ويُعترف بالربح أو الخسارة — الفرق بين صافي متحصلات الاستبعاد والقيمة الدفترية — في قائمة الدخل في فترة الاستبعاد، ولا يُعرَض ضمن الإيراد.
قائمة مراجعة
- كل عقار مصنّف كتابةً مع سبب التصنيف.
- العقارات ذات الاستخدام المزدوج مُقيَّمة بمعيار القابلية للفصل والجوهرية.
- نموذج القياس مختار ومطبَّق على جميع العقارات الاستثمارية بلا استثناء.
- القيمة العادلة مُفصح عنها حتى عند اختيار نموذج التكلفة.
- مصدر تقدير القيمة العادلة موثّق ومستقل حيثما لزم.
- التحويلات مستندة إلى تغيّر فعلي في الاستخدام لا إلى نيّة.
- العقار المؤجّر لشركة تابعة مُعالَج بشكل مختلف في القوائم المنفصلة والموحّدة.
- أثر التصنيف على الحسم الزكوي مُحتسب.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير لدى مؤسسة المعايير الدولية على ifrs.org.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الذي يجعل العقار استثمارياً؟
أن يكون محتفَظاً به للحصول على إيجارات أو لزيادة في القيمة أو لكليهما، لا لاستخدامه في الإنتاج أو توريد السلع والخدمات أو لأغراض إدارية، ولا للبيع في سياق النشاط الاعتيادي. والأرض التي لم يتحدّد استخدامها بعد تُعدّ عقاراً استثمارياً.
كيف يُعالَج العقار ذو الاستخدام المزدوج؟
إن كان الجزءان قابلين للبيع أو التأجير بشكل منفصل يُحاسب عن كل جزء على حدة. وإن لم يكونا كذلك فيُصنَّف العقار كله استثمارياً فقط إذا كان الجزء الذي تستخدمه المنشأة غير جوهري.
ما الفرق بين نموذجي القياس؟
نموذج القيمة العادلة يقيس العقار بقيمته العادلة في كل تاريخ تقرير ولا يُهلكه، وتُعترف فروق التغيّر في قائمة الدخل مباشرة. ونموذج التكلفة يقيسه بالتكلفة ناقص الإهلاك وخسائر الانخفاض، مع وجوب الإفصاح عن القيمة العادلة في الإيضاحات. والسياسة تُطبَّق على جميع العقارات.
متى يُحوَّل العقار من فئة إلى أخرى؟
فقط عند تغيّر الاستخدام بدليل فعلي: بدء إشغال المالك، أو بدء التطوير بقصد البيع، أو انتهاء إشغال المالك، أو بدء عقد تأجير تشغيلي لطرف آخر. ونيّة الإدارة وحدها لا تكفي للتحويل.