
قوائم خطط منافع التقاعد: المعيار الدولي 26
كيف تُعدّ خطط منافع التقاعد قوائمها المالية وفق المعيار 26، والفرق بين خطة المساهمات المحددة وخطة المنافع المحددة.
الكاتب:سامي الحيدري
خطط منافع التقاعد موضوع يُخلط فيه بين أمرين: كيف يحاسب صاحب العمل عن تكلفة منافع موظفيه، وكيف تُعدّ الخطة نفسها قوائمها المالية. الأول شأن المعيار 19، والثاني شأن معيار المحاسبة الدولي 26.
والمعيار يحدد الحد الأدنى لمحتوى القوائم المالية لـخطط منافع التقاعد حين تُعدّ هذه القوائم. ويعامل الخطة بوصفها منشأة تقرير مستقلة عن أصحاب العمل الذين يشارك موظفوهم فيها. ويتناول التقرير للمشتركين كمجموعة، لا كشوف المنافع الفردية.
نطاق خطط منافع التقاعد الخاضعة للمعيار
يطبَّق على القوائم المالية لخطط منافع التقاعد — خطط المساهمات المحددة وخطط المنافع المحددة معاً — سواء وُجد صندوق منفصل أم لا، وسواء عُيّن أمناء أم لا. والخطط التي تُستثمر أصولها لدى شركات تأمين داخلة في النطاق، إلا حين يكون العقد باسم مشترك محدد أو مجموعة محددة وتتحمّل شركة التأمين وحدها الالتزام.
ويُستثنى:
- مكافآت نهاية الخدمة.
- ترتيبات التعويض المؤجّل.
- منافع إجازة طول الخدمة.
- خطط التقاعد المبكر الخاصة أو فوائض العمالة.
- خطط الصحة والرعاية.
- خطط المكافآت.
- ترتيبات الضمان الاجتماعي الحكومية.
وهذا الاستثناء الأخير مهم في السياق السعودي: قوائم المؤسسة العامة للتأمينات الاجتماعية ليست موضوع هذا المعيار.
التعريفات الثلاثة الحاكمة
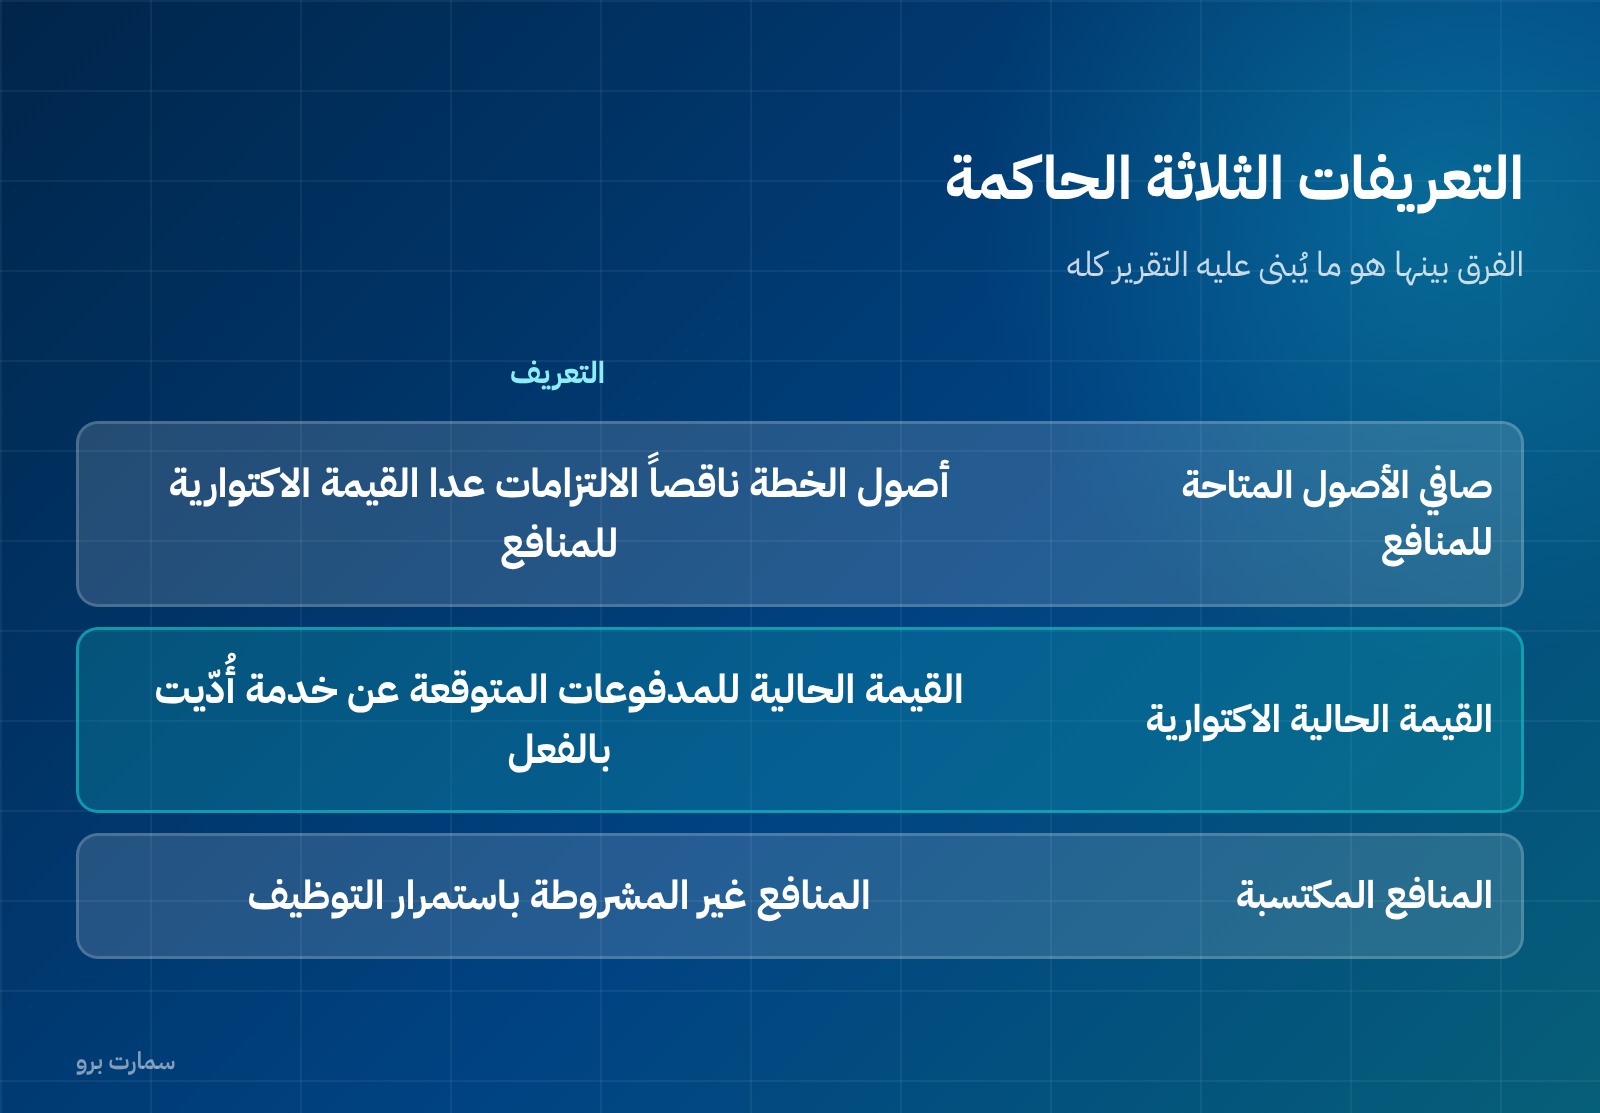
| المصطلح | التعريف |
|---|---|
| صافي الأصول المتاحة للمنافع | أصول الخطة ناقصاً الالتزامات، عدا القيمة الحالية الاكتوارية لمنافع التقاعد الموعودة |
| القيمة الحالية الاكتوارية لمنافع التقاعد الموعودة | القيمة الحالية للمدفوعات المتوقعة من الخطة عن خدمة أُدّيت بالفعل |
| المنافع المكتسبة | المنافع غير المشروطة باستمرار التوظيف |
خطط المساهمات المحددة
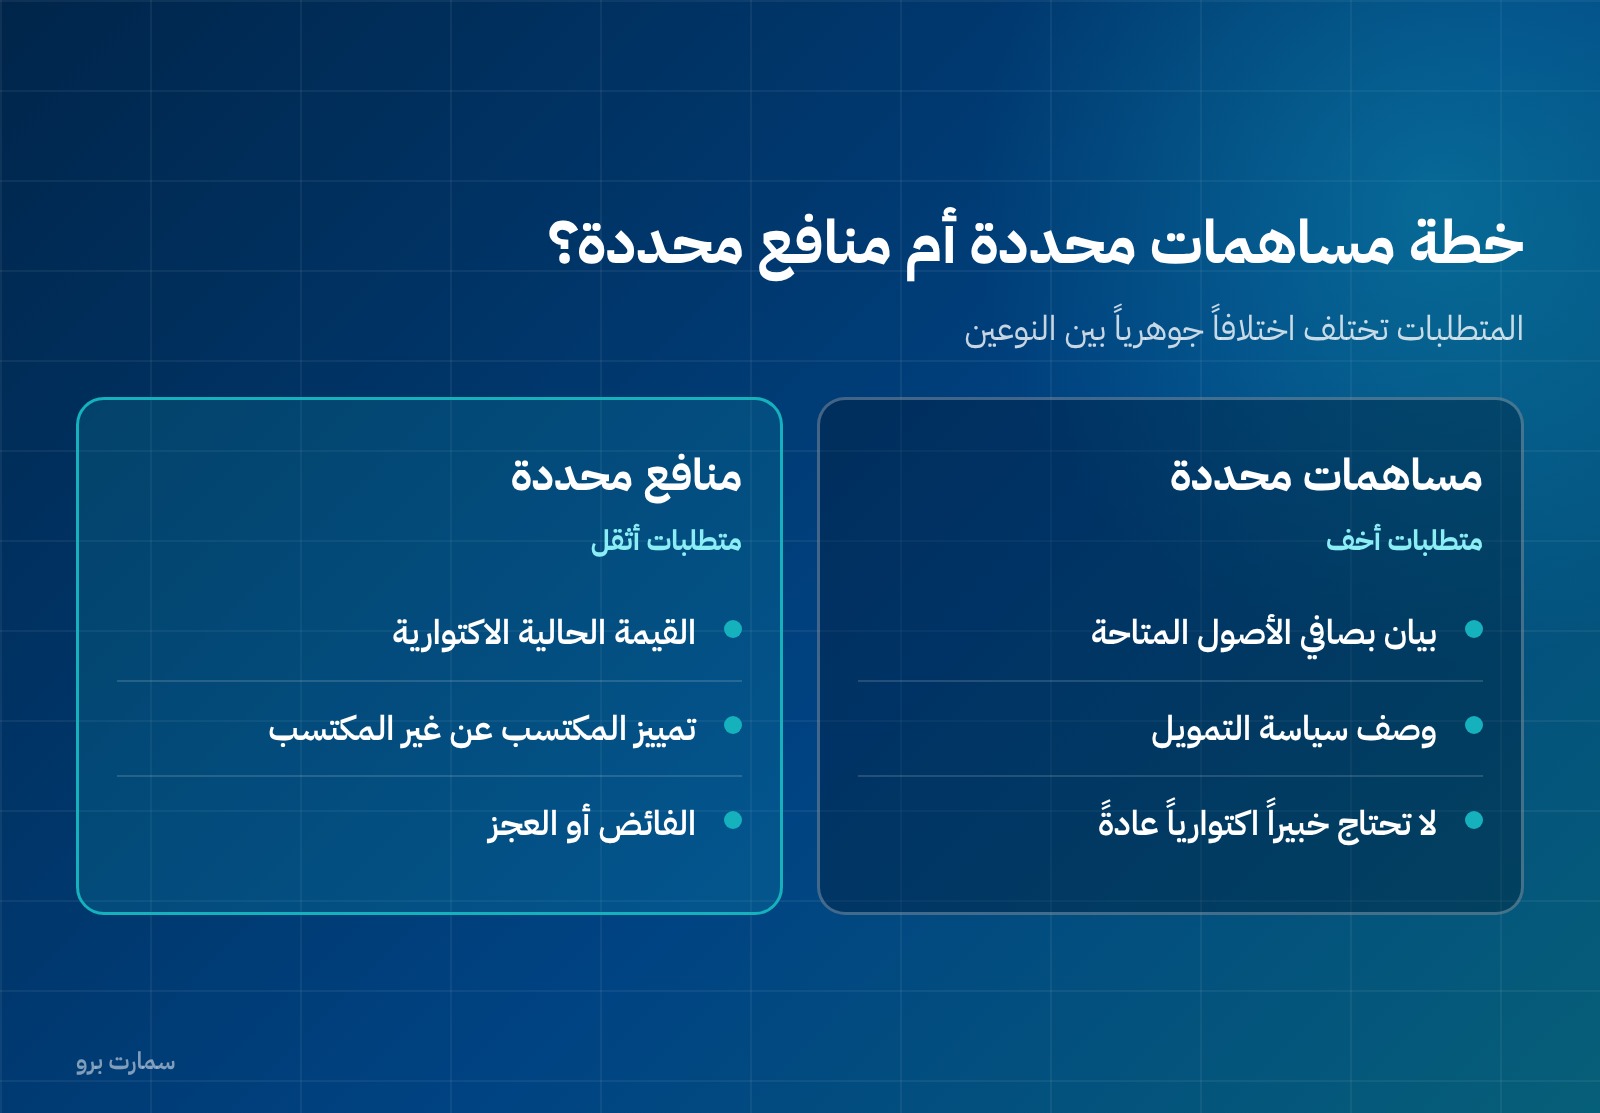
متطلباتها أخف. يجب أن تتضمن القوائم بياناً بصافي الأصول المتاحة للمنافع ووصفاً لسياسة التمويل.
والهدف تقرير دوري عن الخطة وأداء استثماراتها، ويتحقق عادةً بـ: وصف للأنشطة الجوهرية وأثر أي تغيّرات في الخطة أو عضويتها أو شروطها، وبيانات بالمعاملات وأداء الاستثمار والمركز المالي في نهاية الفترة، ووصف لسياسات الاستثمار.
ولا تحتاج عادةً إلى خبير اكتواري، لأن التزام صاحب العمل ينتهي عند دفع المساهمة.
خطط المنافع المحددة: الخياران
هذه هي النقطة المحورية. يجب أن تتضمن القوائم أحد أمرين:
الخيار الأول — بيان واحد يُظهر ثلاثة معاً:
- صافي الأصول المتاحة للمنافع.
- القيمة الحالية الاكتوارية لمنافع التقاعد الموعودة، مع التمييز بين المنافع المكتسبة وغير المكتسبة.
- الفائض أو العجز الناتج.
الخيار الثاني — بيان بصافي الأصول المتاحة للمنافع، يرافقه إما إيضاح يفصح عن القيمة الحالية الاكتوارية (مقسَّمة إلى مكتسبة وغير مكتسبة)، وإما إحالة إلى تلك المعلومة في تقرير اكتواري مرفق.
وإذا لم يُعدّ تقييم اكتواري في تاريخ التقرير، يُستخدم أحدث تقييم أساساً ويُفصح عن تاريخه.
الأساس الاكتواري
تُبنى القيمة الحالية الاكتوارية على المنافع الموعودة عن خدمة أُدّيت حتى تاريخه، باستخدام مستويات الرواتب الحالية أو مستويات الرواتب المتوقعة. ويجب الإفصاح عن الأساس المستخدم، لأن الفرق بين الأساسين يغيّر الرقم تغييراً كبيراً.
كما يجب الإفصاح عن التغيّرات الجوهرية في الافتراضات الاكتوارية، وأن تشرح القوائم العلاقة بين القيمة الحالية الاكتوارية وصافي الأصول المتاحة للمنافع وسياسة التمويل. ويشير المعيار إلى أن التقييمات الاكتوارية تُجرى في كثير من الدول كل ثلاث سنوات على الأقل.
الخطط الهجينة والترتيبات غير الرسمية
ثلاث قواعد عملية: قد تكون الخطة مموّلة من أطراف غير أصحاب العمل؛ والخطط غير الرسمية تُحاسَب كالرسمية؛ والخطط الهجينة تُعامَل معاملة خطط المنافع المحددة. فالصفة النظامية للترتيب لا تغيّر معالجته المحاسبية.
محتوى التقرير عملياً
يوصي المعيار بأن يتضمن تقرير الخطة عناصر تتكرر في الممارسة:
- بيان بالتغيّرات في صافي الأصول المتاحة للمنافع: المساهمات الواردة من أصحاب العمل ومن المشتركين، ودخل الاستثمار، والمنافع المدفوعة، والمصروفات الإدارية.
- وصف للخطة: شروط الاستحقاق، وأساس احتساب المنفعة، وعدد المشتركين النشطين والمتقاعدين.
- سياسة الاستثمار وتوزيع الأصول بين فئاتها، وأداء كل فئة.
- القيمة العادلة لأصول الخطة، إذ تُقاس استثماراتها بالقيمة العادلة عادةً.
ما الذي يبحث عنه قارئ هذه القوائم؟
سؤال واحد: هل تكفي أصول الخطة للوفاء بما وُعد به؟ ولهذا كان الإفصاح عن الفائض أو العجز — الفرق بين صافي الأصول المتاحة والقيمة الحالية الاكتوارية للمنافع الموعودة — هو جوهر التقرير كله. والعجز لا يعني بالضرورة خللاً، لكنه يستدعي وضوحاً في سياسة التمويل وفي خطة سدّه.
الخطط الممولة لدى شركات التأمين
الخطط التي تُستثمر أصولها لدى شركة تأمين داخلة في نطاق المعيار، بشرط واحد: ألّا يكون العقد باسم مشترك محدد أو مجموعة محددة مع تحمّل شركة التأمين وحدها الالتزام. فإن كان كذلك، خرجت الخطة من النطاق لأن المخاطر انتقلت بالكامل إلى شركة التأمين ولم تعد الخطة طرفاً حقيقياً فيها.
وهذا التمييز يُبنى على من يتحمّل المخاطر فعلاً، لا على شكل الترتيب ولا على اسمه.
لماذا يهمّ هذا في السعودية؟
أغلب المنشآت السعودية لا تملك خطة تقاعد مستقلة بقوائم خاصة، فالتزامها ينحصر في مكافأة نهاية الخدمة ومساهمات التأمينات الاجتماعية. ومعالجتها كلها في المعيار 19 لا في هذا المعيار.
لكن مع توسّع صناديق الادخار وبرامج الادخار للموظفين في الشركات الكبرى، تظهر كيانات تُدار أموالها بشكل مستقل وتحتاج قوائم خاصة بها. وعندها يصبح هذا المعيار هو المرجع، لا المعيار 19.
النص الرسمي على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للمحاسبة 26: المحاسبة والتقرير من قبل خطط منافع التقاعد». واعتمدته الهيئة مع تعديل سعودي: أُضيفت الزكاة إلى جانب ضريبة الدخل في الفقرة 35.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
ما الفرق بين المعيار 26 والمعيار 19؟
المعيار 19 يحكم كيف يحاسب صاحب العمل عن تكلفة منافع موظفيه في قوائمه. أما المعيار 26 فيحكم القوائم المالية للخطة نفسها بوصفها منشأة تقرير مستقلة.
ما المطلوب في قوائم خطة المساهمات المحددة؟
بيان بصافي الأصول المتاحة للمنافع ووصف لسياسة التمويل، مع معلومات عن الأنشطة الجوهرية وأداء الاستثمار وسياساته. ولا تحتاج عادةً إلى خبير اكتواري.
ما الخياران في قوائم خطة المنافع المحددة؟
إما بيان واحد يُظهر صافي الأصول والقيمة الحالية الاكتوارية للمنافع مقسَّمة إلى مكتسبة وغير مكتسبة والفائض أو العجز، وإما بيان بصافي الأصول مع إيضاح أو إحالة إلى تقرير اكتواري مرفق.
هل تدخل مكافأة نهاية الخدمة في نطاق المعيار 26؟
لا. مكافآت نهاية الخدمة مستثناة صراحةً من نطاقه، وكذلك ترتيبات التعويض المؤجّل وخطط الصحة والرعاية وخطط المكافآت وترتيبات الضمان الاجتماعي الحكومية.
كم مرة يُجرى التقييم الاكتواري؟
يشير المعيار إلى أن التقييمات الاكتوارية تُجرى في كثير من الدول كل ثلاث سنوات على الأقل. وإن لم يُعدّ تقييم في تاريخ التقرير يُستخدم أحدث تقييم أساساً ويُفصح عن تاريخه.