
المدفوعات على أساس الأسهم: القياس وشروط الاستحقاق
كيف تُحاسَب المدفوعات على أساس الأسهم وفق المعيار الدولي 2: الأنواع الثلاثة، تاريخ المنح، وقاعدة تسوية شروط الاستحقاق.
الكاتب:سامي الحيدري
حين تمنح موظفيك خيارات أسهم بدل زيادة رواتبهم، قد يبدو أنك لم تتحمّل تكلفة نقدية فلا مصروف. والمعيار الدولي للتقرير المالي 2 يقول العكس تماماً: المدفوعات على أساس الأسهم معاملة لها تكلفة حقيقية يجب أن تظهر في قائمة دخلك ومركزك المالي.
ويطبَّق المعيار على كل هذه المعاملات، سواء استطاعت المنشأة تحديد البضائع أو الخدمات المستلمة أو لم تستطع، ويمتد إلى معاملات بين منشآت المجموعة، ويشمل بضائع كالمخزون والممتلكات والآلات والمعدات لا الخدمات وحدها.
الأنواع الثلاثة من المدفوعات على أساس الأسهم
| النوع | طريقة التسوية | الطرف المقابل |
|---|---|---|
| مسوّاة بأدوات حقوق ملكية | أسهم أو خيارات | زيادة في حقوق الملكية |
| مسوّاة نقداً | نقد مرتبط بسعر السهم | التزام |
| بخيار التسوية | للمنشأة أو للمورّد حق اختيار النقد أو الأسهم | بحسب الطرف صاحب الخيار |
متى لا ينطبق المعيار
- معاملات مع طرف يتصرف بصفته حامل أدوات حقوق ملكية المنشأة فقط.
- البضائع أو صافي الأصول المقتناة ضمن اندماج أعمال، أو اندماج منشآت تحت سيطرة مشتركة، أو المساهمة بنشاط عند تكوين مشروع مشترك. لكن انتبه: أدوات حقوق الملكية الممنوحة لموظفي الشركة المستحوذ عليها مقابل استمرار الخدمة تدخل في النطاق.
- العقود الداخلة في نطاق المعيار 32 أو المعيار 9.
الاعتراف والقياس
يُعترف بالبضائع أو الخدمات عند استلامها أو اقتنائها، مع زيادة مقابلة في حقوق الملكية للمعاملات المسوّاة بأدوات حقوق ملكية، أو التزام للمسوّاة نقداً. وما لا يستوفي شروط الاعتراف كأصل يُعترف به مصروفاً.
وفي القياس قاعدتان مختلفتان:
- مع غير الموظفين: تُقاس بالقيمة العادلة للبضائع أو الخدمات المستلمة، ويُفترض إمكان تقديرها بموثوقية، وهو افتراض قابل للدحض في حالات نادرة.
- مع الموظفين: تُقاس بالقيمة العادلة لأدوات حقوق الملكية الممنوحة في تاريخ المنح، ولا يُعاد قياسها لاحقاً لتغيّر القيمة العادلة.
وإذا استحقت الأدوات فوراً يُعترف بالمبلغ كاملاً في تاريخ المنح. وإلا فيُعترف به على مدى فترة الاستحقاق كلما قُدّمت الخدمات.
قاعدة التسوية: أدقّ ما في المعيار
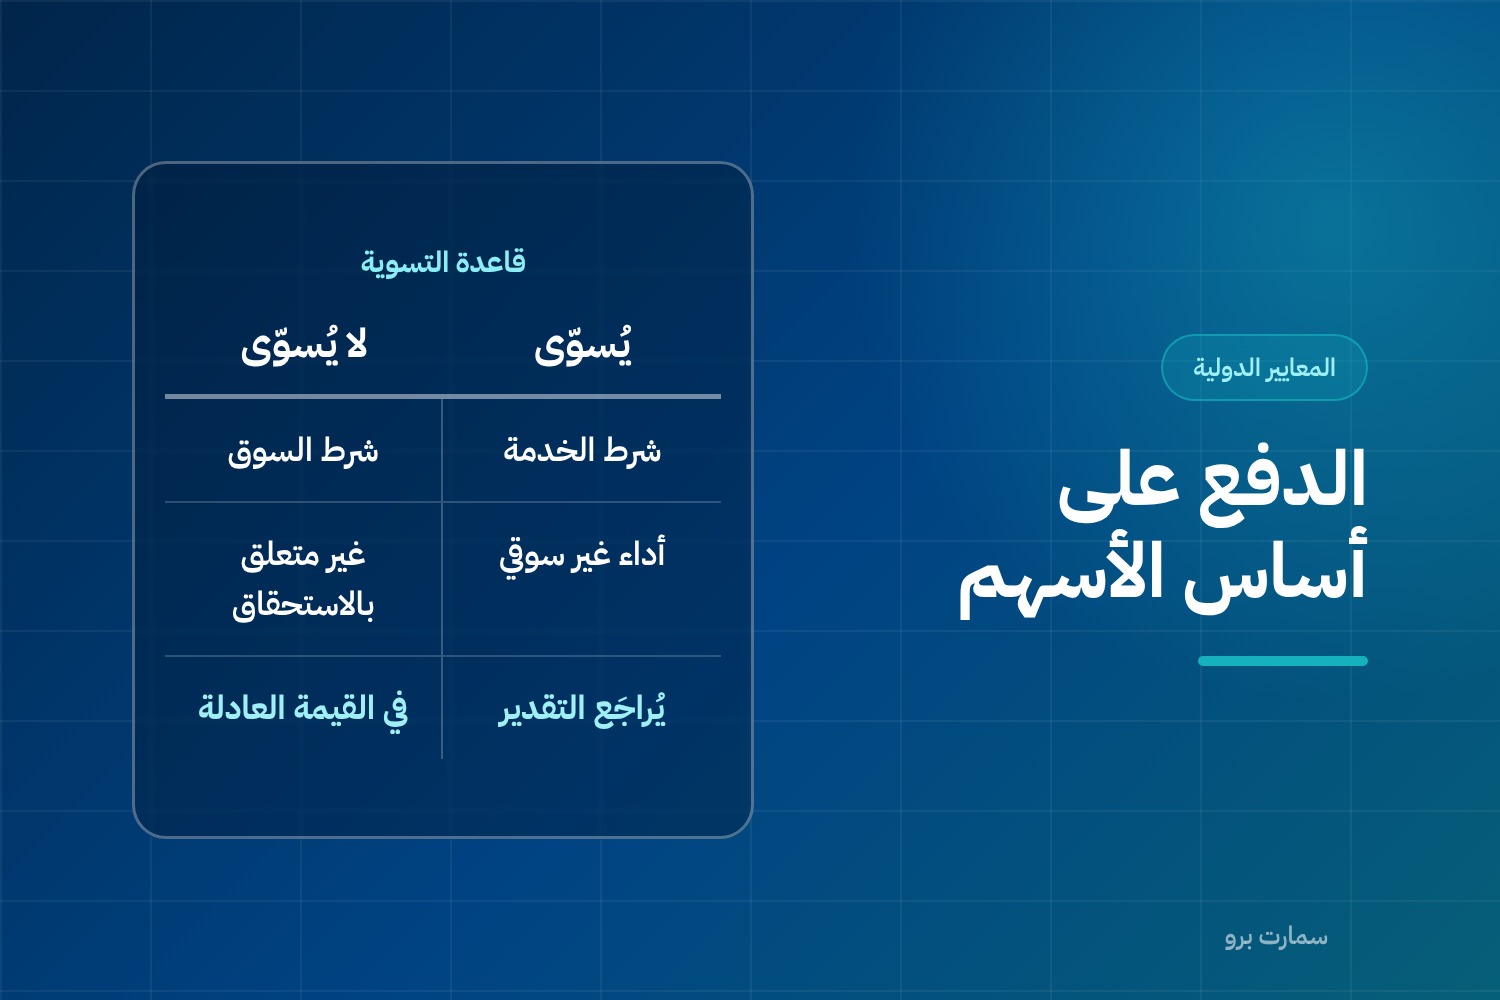
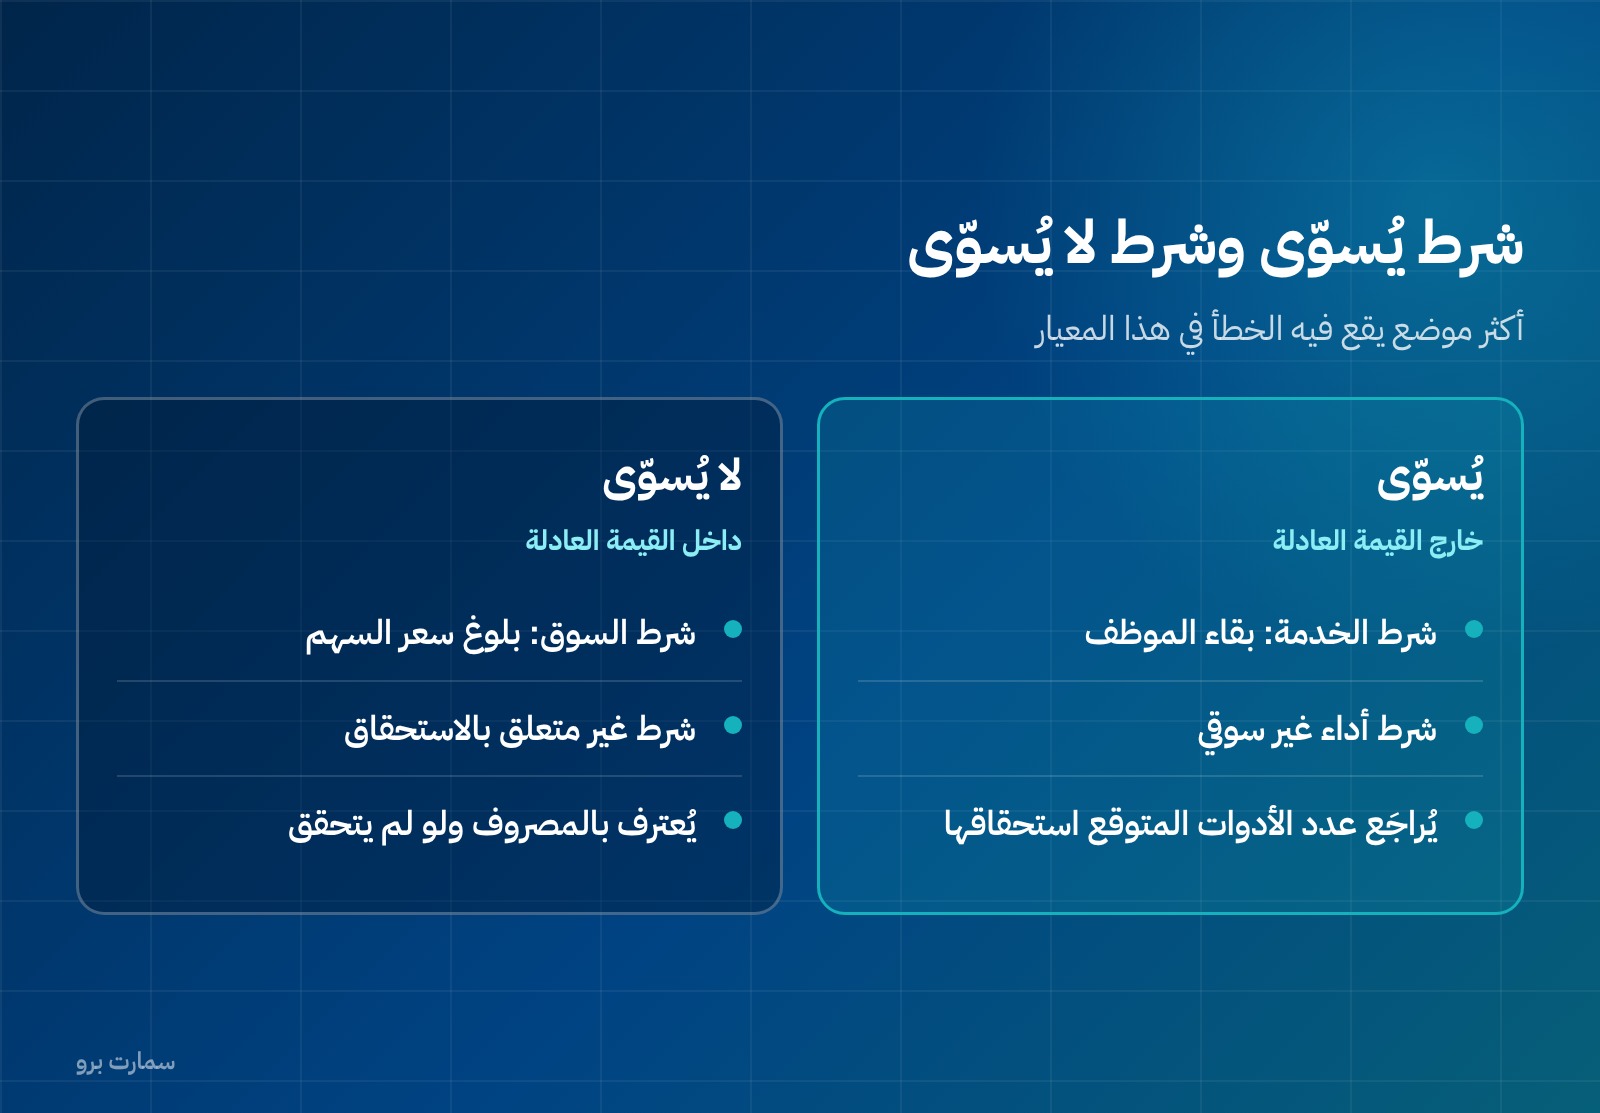
هذا الموضع هو الأكثر خطأً في الكتابات. القاعدة تفرّق بين نوعين من الشروط:
شروط الخدمة وشروط الأداء غير السوقية لا تُدرَج في القيمة العادلة في تاريخ المنح. بل تُعالَج بتقدير عدد الأدوات المتوقع استحقاقها، ويُراجَع التقدير، وتُسوّى النتيجة على العدد الذي استحق فعلاً.
شروط السوق والشروط غير المتعلقة بالاستحقاق تُدرَج في القيمة العادلة في تاريخ المنح، ولا تُسوّى.
الأثر العملي: إذا كان الشرط ارتفاع سعر السهم إلى حدّ معيّن — وهو شرط سوق — فإن المصروف يُعترف به ما دام الموظف قدّم خدمته، حتى لو لم يبلغ السهم ذلك السعر أبداً. أما إذا كان الشرط بقاء الموظف ثلاث سنوات وغادر في الثانية، فيُعكَس المصروف المعترف به لأنه شرط خدمة.
مثال على أثر التسوية
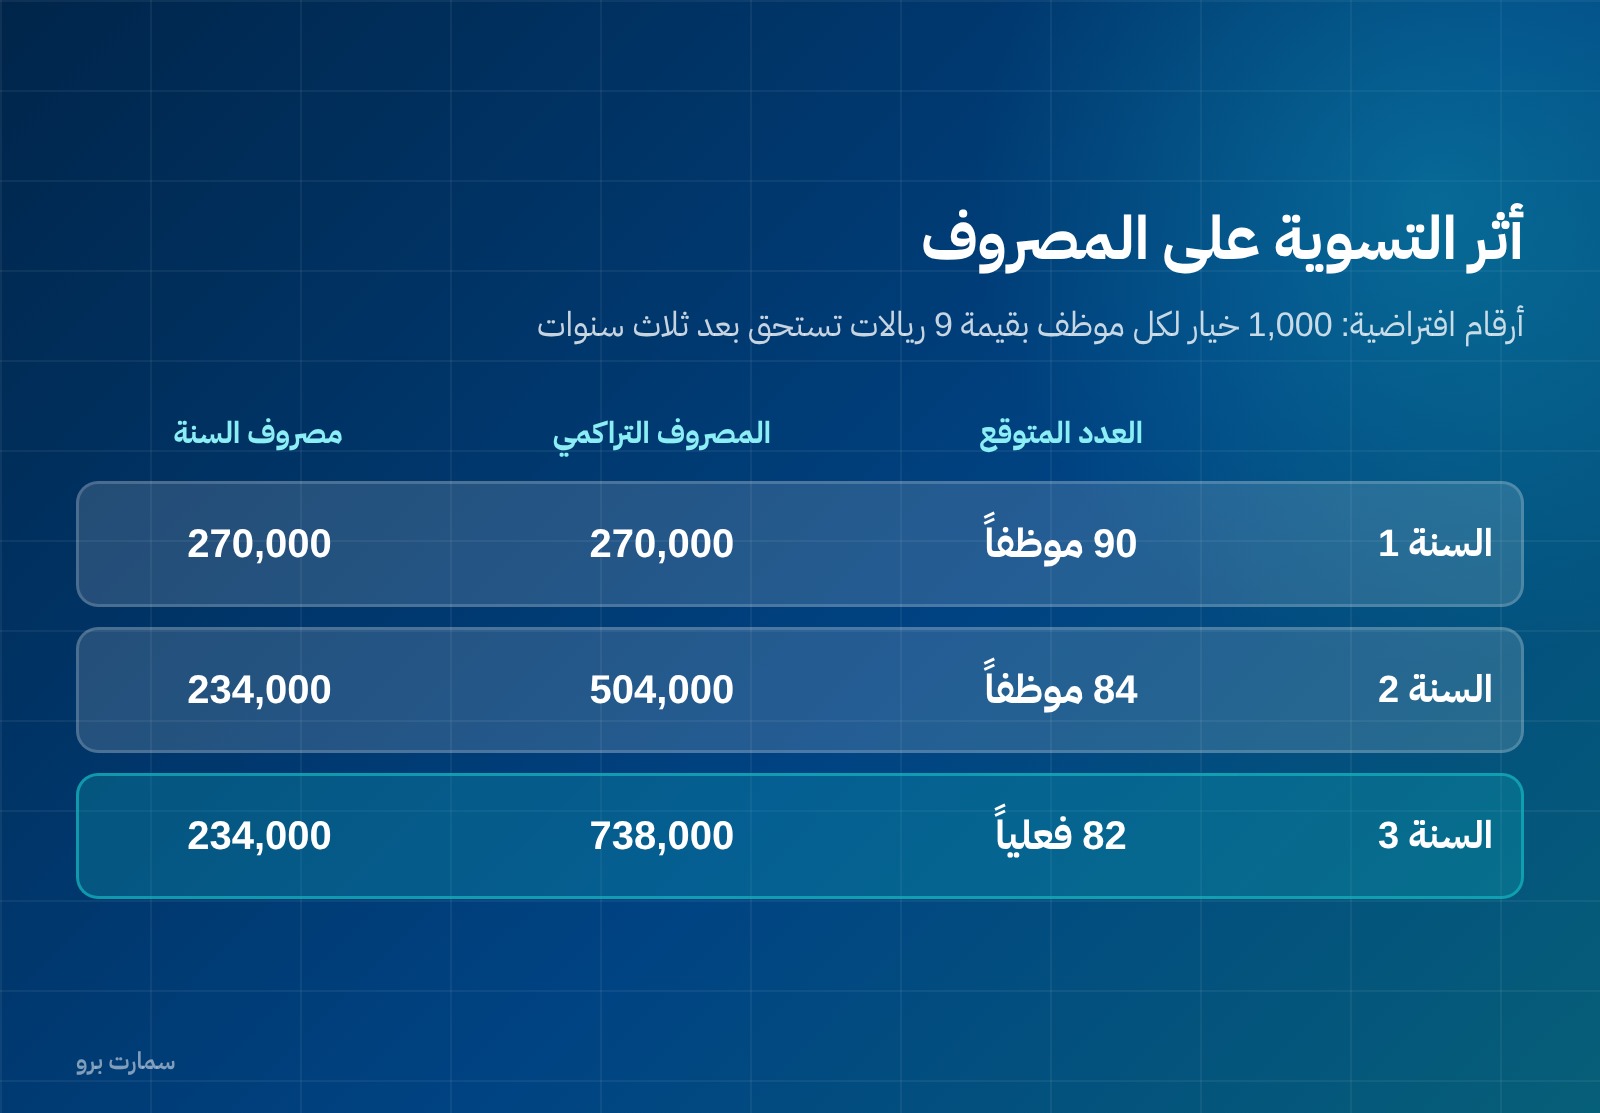
الأرقام التالية افتراضية لتوضيح الطريقة. منحت منشأة 100 موظف 1,000 خيار لكل منهم، بقيمة عادلة 9 ريالات للخيار في تاريخ المنح، تستحق بعد ثلاث سنوات خدمة. وقدّرت في البداية أن 90 موظفاً سيبقون:
| السنة | العدد المتوقع البقاء | المصروف التراكمي | مصروف السنة |
|---|---|---|---|
| 1 | 90 | 90 × 1,000 × 9 × 1/3 = 270,000 | 270,000 |
| 2 | 84 | 84 × 1,000 × 9 × 2/3 = 504,000 | 234,000 |
| 3 | 82 (الفعلي) | 82 × 1,000 × 9 = 738,000 | 234,000 |
لاحظ أن المصروف التراكمي استقرّ على العدد الفعلي في النهاية — وهذه هي التسوية. ولو كان الشرط سوقياً لما تغيّر الرقم مع تخلف الشرط.
البديل عند تعذّر القياس
في الحالات النادرة التي يتعذّر فيها تقدير القيمة العادلة بموثوقية، تُقاس المعاملة بالقيمة الجوهرية، ويُعاد قياسها في كل تاريخ تقرير وفي تاريخ التسوية النهائية.
مصيدة تعريف القيمة العادلة
نصّ المعيار صريح على أن «القيمة العادلة» فيه معرَّفة تعريفاً مختلفاً عن المعيار 13****، فتُقاس وفق المعيار 2 نفسه لا وفق المعيار 13. وكثير من المراجع يقرر العكس، فانتبه عند مراجعة أوراق عملك.
المعاملات داخل المجموعة
حين تمنح الشركة الأم أسهمها لموظفي شركة تابعة، تنشأ معاملة بين منشآت المجموعة. والمعيار يتناولها صراحة: الشركة التي تتلقى الخدمات تعترف بها، والشركة التي تسوّي المعاملة تعترف بالتسوية. وفي القوائم الموحدة تظهر المعاملة كمعاملة مسوّاة بأدوات حقوق ملكية.
وهذا موقف شائع في المجموعات السعودية التي تحتفظ ببرنامج حوافز مركزي في الشركة القابضة بينما يعمل الموظفون في الشركات التشغيلية.
أثر الأمر على حقوق الملكية والضريبة
المصروف المعترف به يقابله زيادة في حقوق الملكية لا تدفّق نقدي خارج. فالأثر على النقد صفر، لكن الأثر على الربح حقيقي، وعلى نسب الربحية كذلك. وفي المقابل قد تختلف المعالجة الضريبية عن المحاسبية، فينشأ فرق مؤقت يُعالَج وفق الضريبة المؤجلة.
ومن المهم الإفصاح عن عدد الخيارات القائمة وأسعار ممارستها ومتوسط العمر التعاقدي المتبقي، لأن قارئ القوائم يحتاج أن يعرف حجم التخفيف المحتمل على حصته.
ما يجب أن يحمله نظامك
برنامج خيارات الأسهم يحتاج سجلاً يحفظ: تاريخ المنح وقيمته العادلة، وشروط الاستحقاق مصنّفة إلى خدمة وأداء غير سوقي وسوقي، وعدد الأدوات لكل موظف، وحركة المغادرين. وبدون هذا السجل يتحوّل احتساب المصروف السنوي إلى اجتهاد يدوي يصعب الدفاع عنه أمام المراجع.
النص الرسمي على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للتقرير المالي 2: الدفع على أساس الأسهم». واعتمدته الهيئة كما صدر، مع تنبيه إلى أن قدرة المنشأة على إصدار رأس مال مقابل بضائع أو خدمات تحتاج أساساً نظامياً، وهي مسألة خارج نطاق المعايير المحاسبية.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
ما الذي يغطّيه المعيار الدولي 2؟
المعاملات التي تحصل فيها المنشأة على بضائع أو خدمات مقابل أدوات حقوق ملكية أو مقابل نقد مرتبط بسعر السهم، ويوجب الاعتراف بها في القوائم المالية بما فيها مصروف خيارات الأسهم الممنوحة للموظفين.
كيف تُقاس المنح للموظفين؟
بالقيمة العادلة لأدوات حقوق الملكية الممنوحة في تاريخ المنح، ولا يُعاد قياسها لاحقاً لتغيّر القيمة العادلة. أما مع غير الموظفين فتُقاس بالقيمة العادلة للبضائع أو الخدمات المستلمة.
ما الفرق بين شرط السوق وشرط الخدمة؟
شرط السوق كبلوغ سعر السهم حداً معيّناً يُدرَج في القيمة العادلة في تاريخ المنح ولا يُسوّى، فيُعترف بالمصروف ولو لم يتحقق. أما شرط الخدمة فيُعالَج بتقدير يُسوّى على العدد المستحق فعلاً.
متى يُعترف بالمصروف؟
فوراً في تاريخ المنح إذا استحقت الأدوات فوراً، وإلا فعلى مدى فترة الاستحقاق كلما قُدّمت الخدمات، بزيادة مقابلة في حقوق الملكية أو بالتزام بحسب نوع التسوية.
هل قيمة المعيار 2 العادلة هي نفسها في المعيار 13؟
لا. ينص المعيار 2 صراحة على أن تعريف القيمة العادلة فيه يختلف عن تعريف المعيار 13، فتُقاس وفق المعيار 2 نفسه.