
القيمة العادلة: التعريف والمستويات الثلاثة للقياس
كيف يعرّف المعيار الدولي 13 القيمة العادلة، وما السوق الرئيسي وأعلى وأفضل استخدام، وما مستويات التسلسل الهرمي الثلاثة.
الكاتب:سامي الحيدري
قبل عام 2011 كانت القيمة العادلة معرَّفة في كل معيار على حدة، فاختلفت المعالجات وتعذّرت المقارنة. ثم جاء المعيار الدولي للتقرير المالي 13 ليضع تعريفاً واحداً وإطاراً واحداً للقياس وإفصاحات موحدة.
ونقطة تُغفل كثيراً: المعيار لا يفرض القياس بالقيمة العادلة على أي بند. هو يقول لك كيف تقيس حين يطلب معيار آخر ذلك أو يسمح به، لا متى تقيس.
التعريف وما يترتب عليه
القيمة العادلة هي السعر الذي يُستلَم لبيع أصل أو يُدفَع لتحويل التزام، في معاملة منظّمة بين متعاملين في السوق في تاريخ القياس.
وفي هذا التعريف ثلاث دلالات عملية:
- سعر خروج لا سعر دخول. ما دفعتَه لشراء الأصل ليس بالضرورة قيمته العادلة.
- قياس قائم على السوق لا على المنشأة. فهو من منظور متعامل في السوق يحوز الأصل، لا من منظورك أنت.
- نيّتك في الاحتفاظ أو التسوية غير ذات صلة إطلاقاً. فعزمك على الاحتفاظ بالأصل عشر سنوات لا يغيّر قيمته العادلة اليوم.
أين لا ينطبق المعيار
ثلاثة استثناءات من النطاق:
| البند | المرجع |
|---|---|
| المدفوعات على أساس الأسهم | المعيار 2 |
| معاملات الإيجار | المعيار 16 |
| قياسات تشبه القيمة العادلة ولا تطابقها | صافي القيمة القابلة للتحقق في المعيار 2، والقيمة قيد الاستخدام في المعيار 36 |
وهذا الصف الأخير مصدر خلط متكرر: صافي القيمة القابلة للتحقق في تقييم المخزون ليس قيمة عادلة، لأنه مبلغ خاص بالمنشأة يراعي تكاليف إتمامها وبيعها هي.
السوق الرئيسي قبل الأفضل
يُفترض أن المعاملة تتم في السوق الرئيسي للأصل أو الالتزام، وهو السوق ذو الحجم والنشاط الأكبر. فإن لم يوجد سوق رئيسي، فالسوق الأكثر منفعة.
والقاعدة الحاسمة: إذا وُجد سوق رئيسي استُخدم سعره حتى لو كان سعر سوق آخر أفضل. ويُشترط أن تكون لديك إمكانية الوصول إلى ذلك السوق، وإن لم تكن قادراً على التعامل فيه في تاريخ القياس بعينه.
أعلى وأفضل استخدام للأصول غير المالية
الأصل غير المالي يُقاس بافتراض أعلى وأفضل استخدام من منظور متعامل في السوق. وللاستخدام ثلاثة شروط مجتمعة: أن يكون ممكناً مادياً، ومسموحاً نظاماً، ومجدياً مالياً.
والاستخدام الحالي يُفترض أنه أعلى وأفضل استخدام ما لم تدل عوامل السوق أو غيرها على خلاف ذلك. فأرض تستخدمها مستودعاً وتسمح الأنظمة ببناء تجاري عليها قد تكون قيمتها العادلة مبنية على الاستخدام التجاري لا على استخدامك الحالي.
مداخل التقييم الثلاثة
تُستخدم أساليب مناسبة للظروف تتوافر لها بيانات كافية، مع تعظيم المدخلات الملاحظة ذات الصلة وتقليل غير الملاحظة. والمداخل الثلاثة:
- مدخل السوق: أسعار معاملات لأصول مماثلة.
- مدخل التكلفة: تكلفة إحلال الطاقة الخدمية الحالية.
- مدخل الدخل: خصم التدفقات النقدية المستقبلية إلى قيمة حالية.
وعند الاعتراف الأولي، إذا كان سعر المعاملة هو القيمة العادلة وكان الأسلوب يستخدم مدخلات غير ملاحظة، وجبت معايرة الأسلوب ليعطي سعر المعاملة. وتغيير الأسلوب يُعالَج تغيّراً في تقدير محاسبي وفق المعيار 8 لا تغييراً في سياسة.
التسلسل الهرمي لقياس القيمة العادلة: ثلاثة مستويات
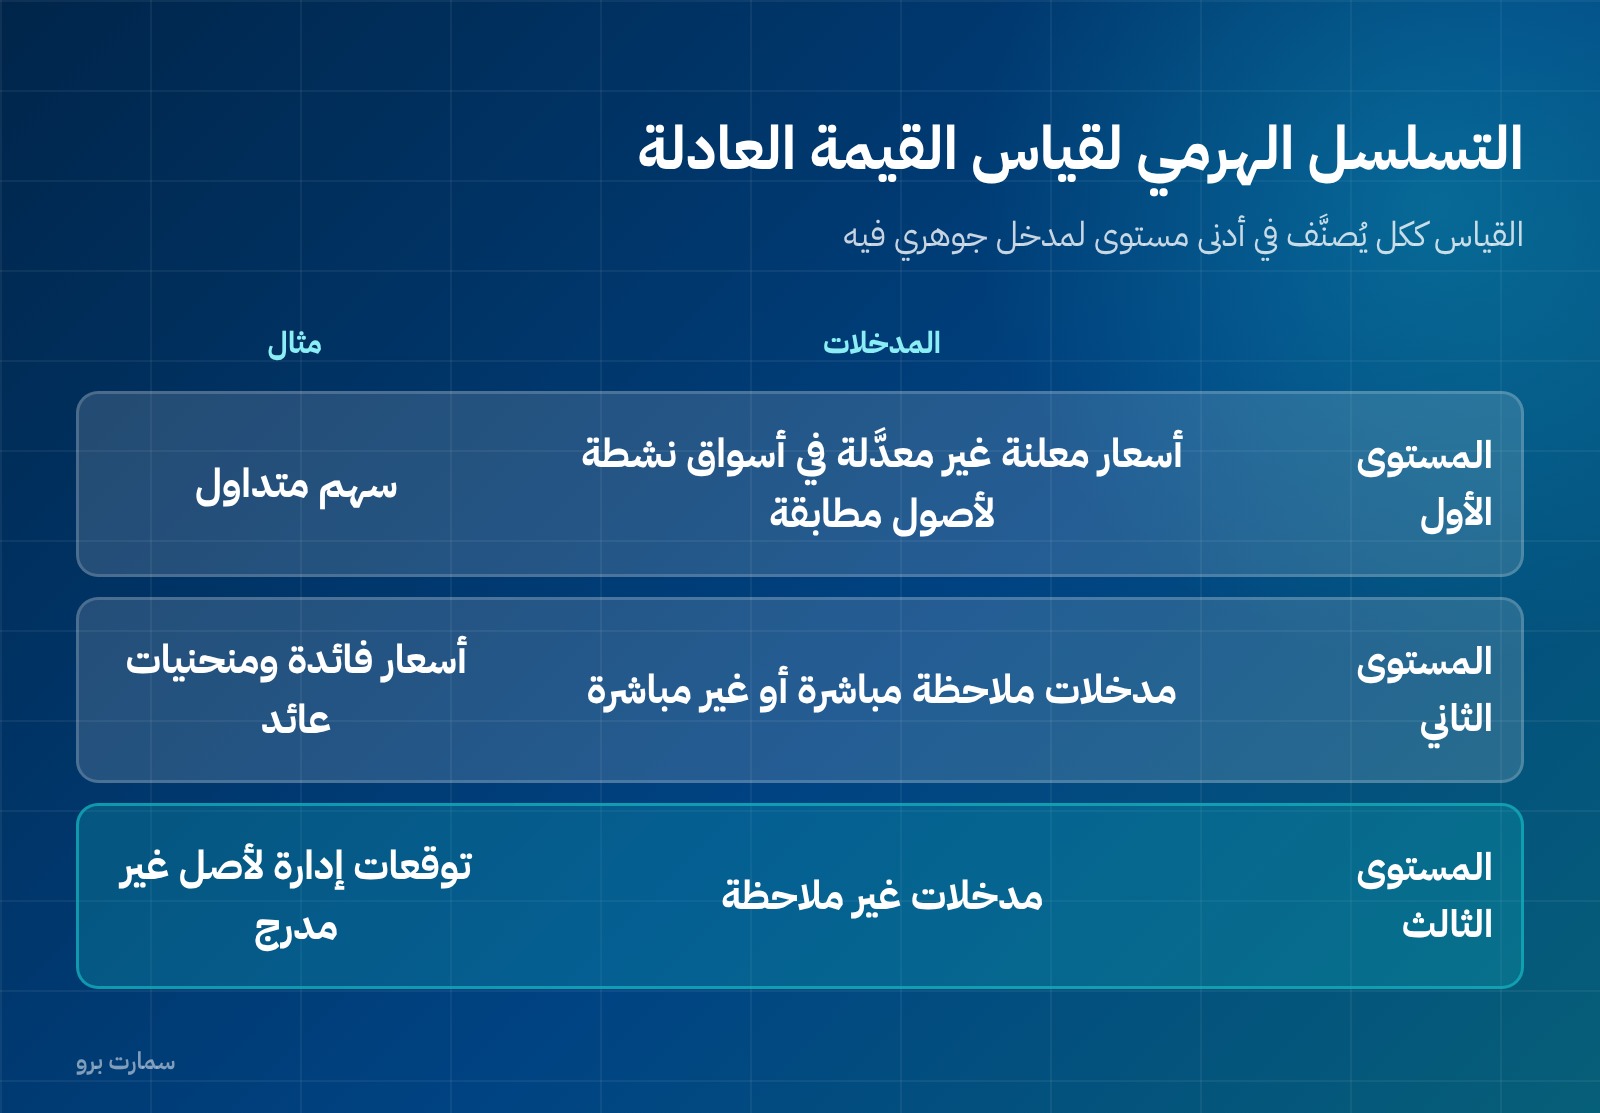
| المستوى | المدخلات | أمثلة |
|---|---|---|
| الأول | أسعار معلنة غير معدَّلة في أسواق نشطة لأصول مطابقة يمكن الوصول إليها في تاريخ القياس | سهم متداول في سوق نشط |
| الثاني | مدخلات ملاحظة مباشرة أو غير مباشرة غير أسعار المستوى الأول | أسعار أصول مشابهة، أسعار فائدة، منحنيات عائد، فروق ائتمان |
| الثالث | مدخلات غير ملاحظة تُستخدم حين لا تتوافر مدخلات ملاحظة ذات صلة | توقعات إدارة لتدفقات أصل غير مدرج |
والقاعدة التي تحكم التصنيف: القياس ككل يُصنَّف في أدنى مستوى لمدخل جوهري فيه. فنموذج يعتمد كله على مدخلات ملاحظة إلا مدخلاً واحداً جوهرياً غير ملاحظ، يُصنَّف كاملاً في المستوى الثالث.
ومدخلات المستوى الثالث يجوز أن تنطلق من بياناتك الخاصة، لكن يجب تعديلها إذا كان متعاملو السوق سيستخدمون بيانات مختلفة.
الإفصاحات
الهدف تمكين القارئ من تقييم أساليب التقييم والمدخلات. ولكل فئة يُفصح عن: القيمة العادلة آخر الفترة، والمستوى في التسلسل الهرمي، والتحويلات بين المستوى الأول والثاني وأسبابها وسياسة تحديد توقيتها، ووصف الأساليب والمدخلات مع معلومات كمية عن مدخلات المستوى الثالث الجوهرية، ومطابقة لحركة المستوى الثالث، ووصف إجراءات التقييم، وتحليل حساسية سردي.
وتُعرض الإفصاحات الكمية في شكل جدولي ما لم يكن شكل آخر أنسب.
خطأ يتكرر في الممارسة
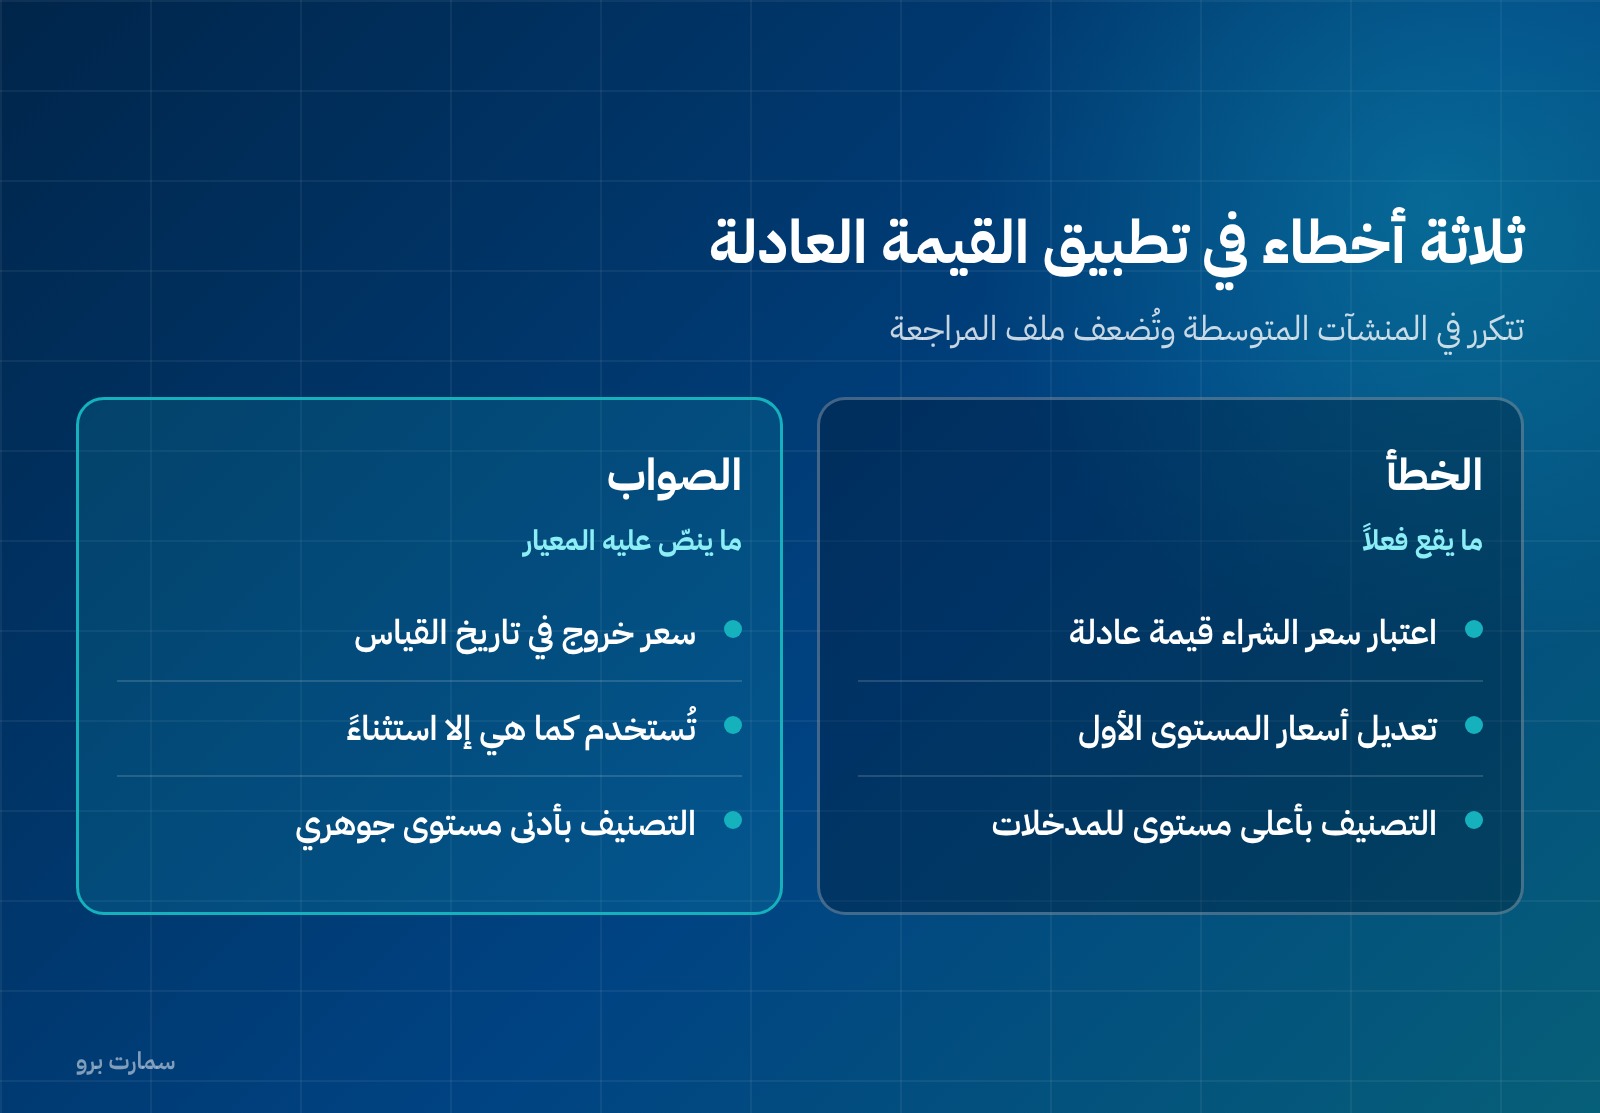
ثلاثة أخطاء تتكرر عند تطبيق هذا المعيار في المنشآت المتوسطة:
- الخلط بين سعر الدخول وسعر الخروج: اعتبار تكلفة الشراء قيمةً عادلة بعد سنوات. التعريف صريح أنه سعر خروج في تاريخ القياس.
- تعديل أسعار المستوى الأول: الأسعار المعلنة في أسواق نشطة لأصول مطابقة تُستخدم كما هي، ولا تُعدَّل إلا في حالات محدودة جداً نصّ عليها المعيار.
- تصنيف القياس في أعلى مستوى لمدخلاته لا أدنى: نموذج يستخدم عشرة مدخلات ملاحظة ومدخلاً واحداً جوهرياً غير ملاحظ هو قياس مستوى ثالث بالكامل، وله إفصاحاته الثقيلة.
متى يستحق الأمر خبيراً خارجياً
ليست كل قيمة عادلة تحتاج مقيّماً معتمداً. لكن ثلاث علامات تستوجبه: أن يكون القياس في المستوى الثالث، وأن يكون البند جوهرياً في قوائمك، وأن يكون أثره متكرراً سنة بعد سنة كالعقار الاستثماري. وفي هذه الحالات يكون تقرير المقيّم جزءاً من ملف المراجعة لا مستنداً داخلياً.
أثر ذلك عملياً
القيمة العادلة تظهر في بنود كثيرة: العقارات الاستثمارية، والأدوات المالية، وأصول اندماج الأعمال، وإعادة تقييم الممتلكات والآلات والمعدات. وكلما ارتفع مستوى المدخلات غير الملاحظة، ارتفعت أهمية توثيق الافتراضات: من قدّرها، ومتى، وعلى أي أساس. فالمراجع لا يعترض على الرقم بقدر ما يعترض على غياب أثره.
المعيار نافذ من 1 يناير 2013، ونصّه الرسمي على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للتقرير المالي 13: قياس القيمة العادلة». واعتمدته الهيئة دون أي تعديل للتطبيق في المملكة.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
ما تعريف القيمة العادلة؟
السعر الذي يُستلَم لبيع أصل أو يُدفَع لتحويل التزام في معاملة منظّمة بين متعاملين في السوق في تاريخ القياس. وهو سعر خروج قائم على السوق لا على المنشأة.
هل يفرض المعيار 13 القياس بالقيمة العادلة؟
لا. هو يحدد كيف تُقاس القيمة العادلة حين يطلب معيار آخر ذلك أو يسمح به، ولا يوسّع نطاق القياس بالقيمة العادلة.
ما الفرق بين السوق الرئيسي والسوق الأكثر منفعة؟
السوق الرئيسي هو ذو الحجم والنشاط الأكبر، ويُستخدم سعره حتى لو كان سعر سوق آخر أفضل. ولا يُلجأ إلى السوق الأكثر منفعة إلا عند عدم وجود سوق رئيسي.
ما مستويات التسلسل الهرمي الثلاثة؟
الأول أسعار معلنة غير معدَّلة في أسواق نشطة لأصول مطابقة، والثاني مدخلات ملاحظة أخرى مباشرة أو غير مباشرة، والثالث مدخلات غير ملاحظة. ويُصنَّف القياس ككل في أدنى مستوى لمدخل جوهري فيه.
هل تؤثر نية المنشأة في القيمة العادلة؟
لا. نية الاحتفاظ بالأصل أو تسوية الالتزام غير ذات صلة، لأن القياس من منظور متعامل في السوق لا من منظور المنشأة.