
العملة الوظيفية وفروق الصرف: المعالجة المحاسبية
كيف تُحدَّد العملة الوظيفية، الفرق بين البنود النقدية وغير النقدية عند الإقفال، وأين تُعرَض فروق الصرف في القوائم.
الكاتب:سامي الحيدري
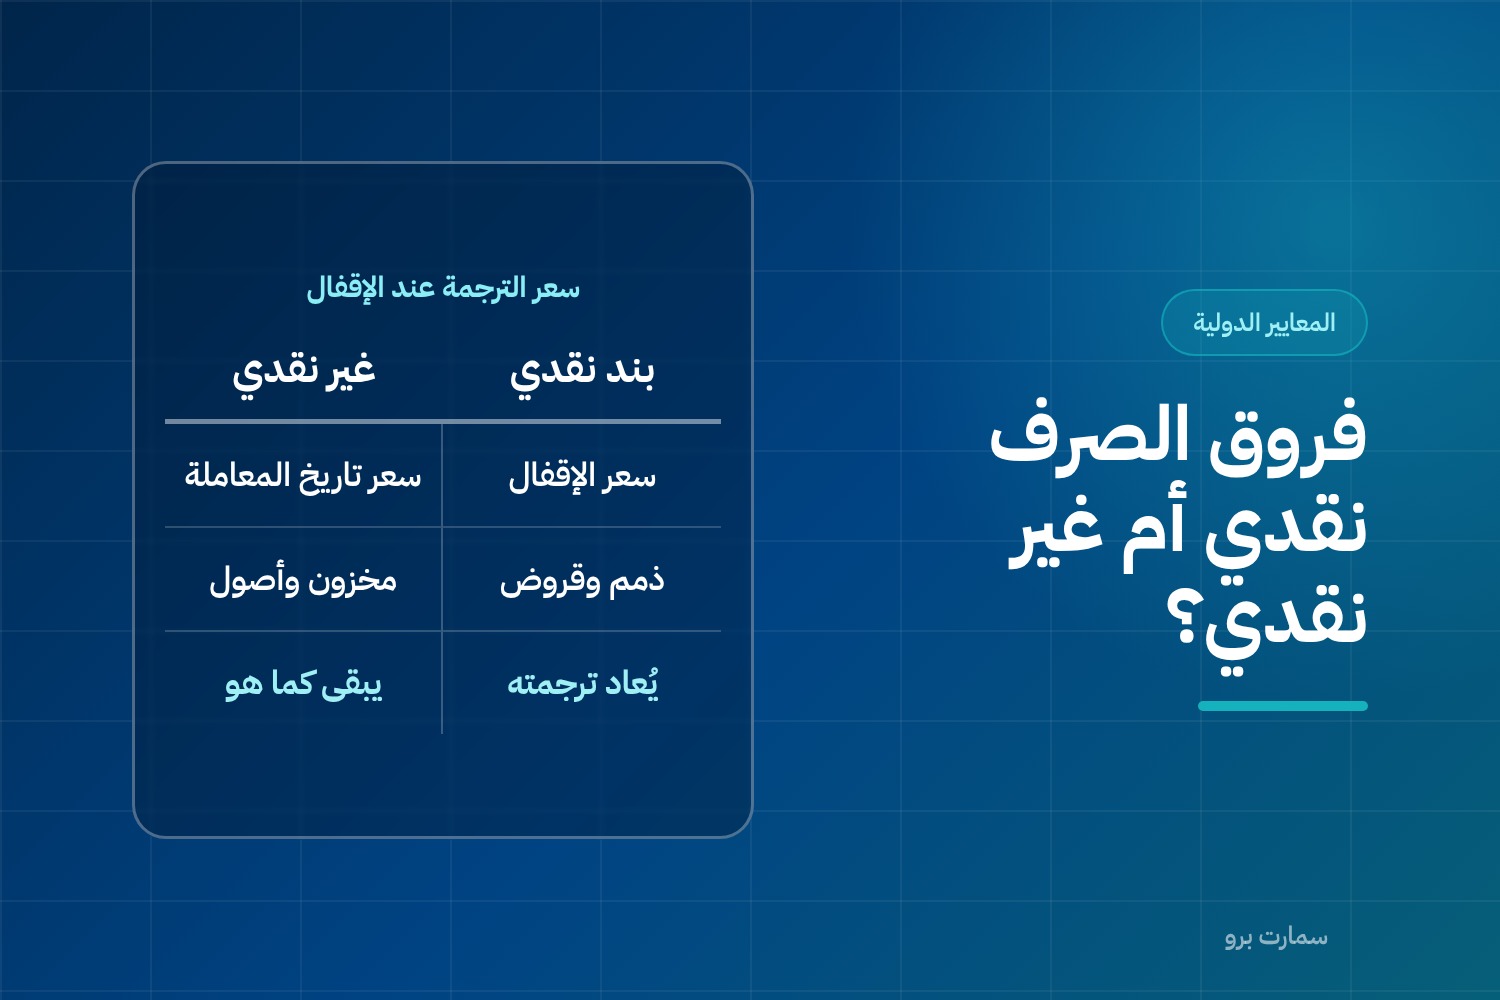
منشأة سعودية تشتري بالدولار وتبيع باليورو وتموّل بالريال. بأي عملة تُعدّ قوائمها، وبأي سعر تُترجم أرصدتها عند الإقفال، وأين تذهب فروق الصرف الناتجة؟ الإجابة تبدأ من سؤال واحد يسبق كل شيء: ما العملة الوظيفية للمنشأة؟
العملة الوظيفية ليست اختياراً
العملة الوظيفية هي عملة البيئة الاقتصادية الرئيسية التي تعمل فيها المنشأة. وتُحدَّد بمؤشرات لا بتفضيل الإدارة:
المؤشرات الأساسية
- العملة التي تؤثر أساساً على أسعار بيع سلعك وخدماتك.
- عملة الدولة التي تحدّد قواها التنافسية وأنظمتها أسعار البيع.
- العملة التي تؤثر أساساً على تكاليف العمالة والمواد وبقية تكاليف التوريد.
مؤشرات مساندة عند بقاء الغموض: عملة التمويل، وعملة الاحتفاظ بمتحصلات التشغيل.
وتُميَّز العملة الوظيفية عن عملة العرض التي قد تختارها المنشأة لعرض قوائمها. فمنشأة عملتها الوظيفية الريال قد تعرض قوائمها بالدولار لمستثمر أجنبي، وهذا تحويل عرض لا تغيير في القياس.
كيف تُترجم المعاملات
عند الاعتراف الأولي: تُسجَّل المعاملة بالعملة الأجنبية بسعر الصرف الفوري في تاريخ المعاملة. وعملياً يجوز استخدام متوسط سعر لفترة قصيرة إن لم تتقلّب الأسعار جوهرياً.
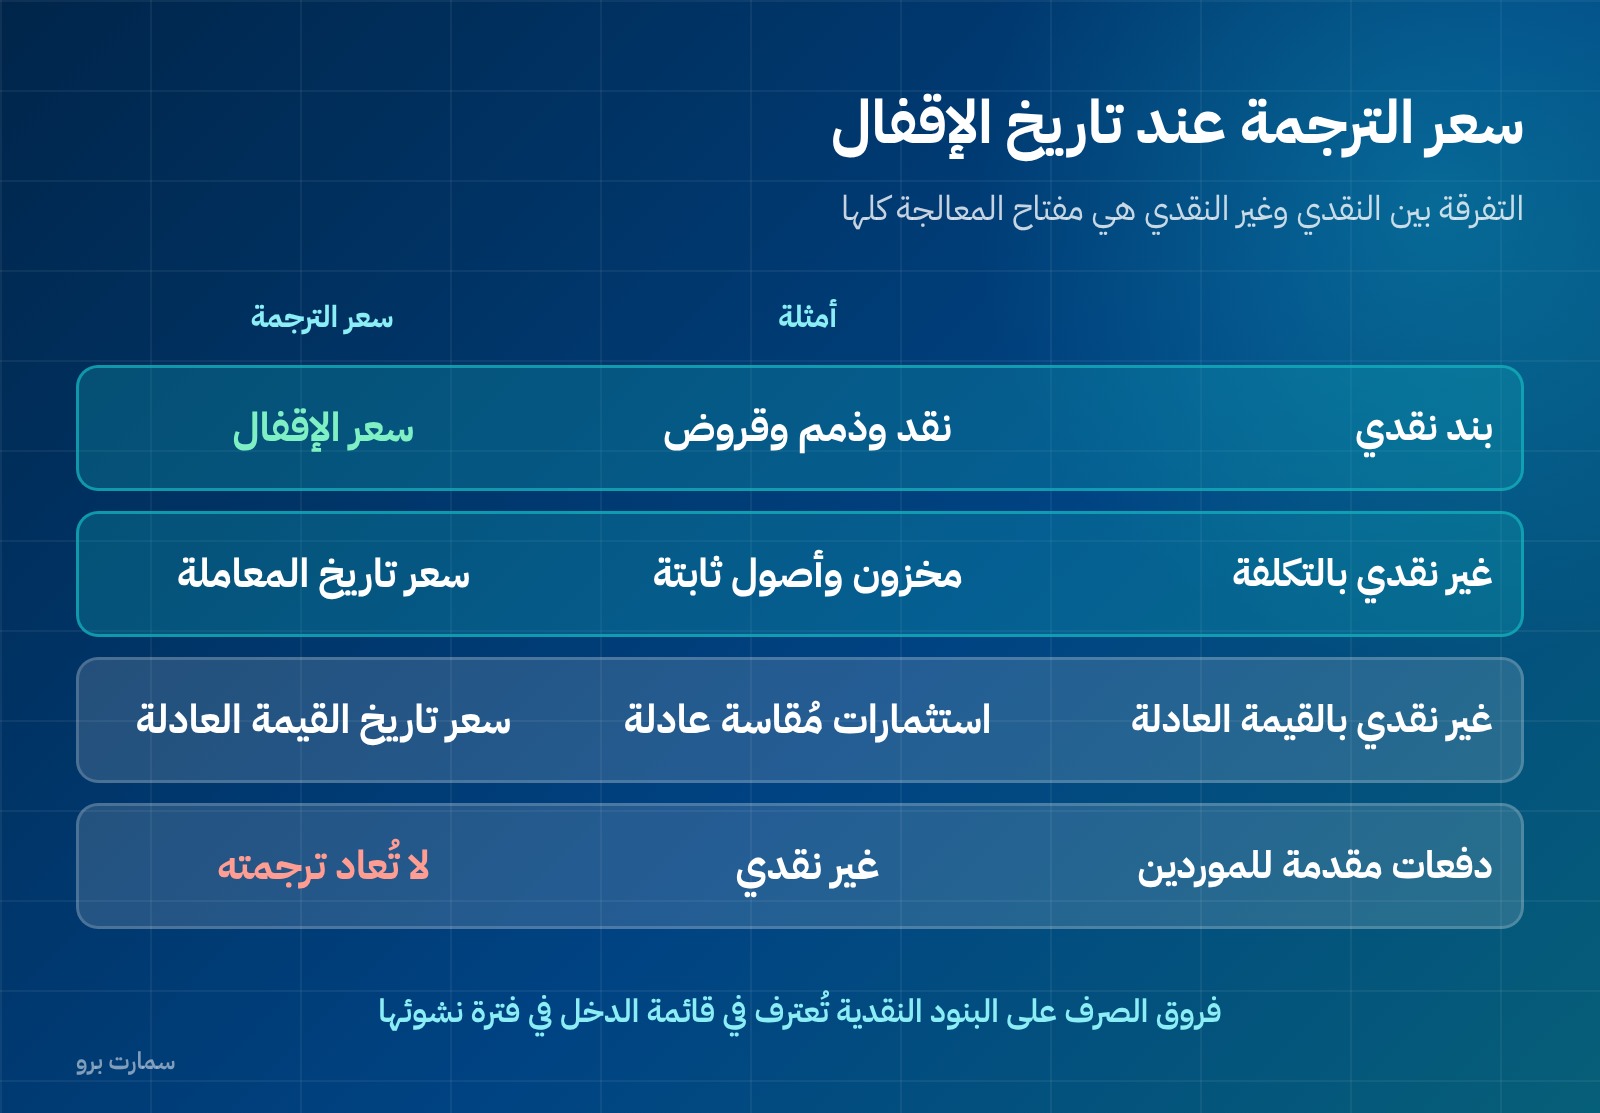
عند تاريخ الإقفال، تختلف المعالجة بحسب طبيعة البند:
| نوع البند | أمثلة | سعر الترجمة |
|---|---|---|
| بند نقدي | النقد، الذمم المدينة والدائنة، القروض | سعر الإقفال |
| بند غير نقدي بالتكلفة التاريخية | المخزون، الأصول الثابتة، الدفعات المقدمة | سعر تاريخ المعاملة |
| بند غير نقدي بالقيمة العادلة | استثمارات مُقاسة بالقيمة العادلة | سعر تاريخ تحديد القيمة العادلة |
والتفرقة بين النقدي وغير النقدي هي مفتاح الباب كله: البند النقدي هو حق في استلام — أو التزام بتسليم — عدد ثابت أو قابل للتحديد من وحدات العملة. فالذمة المدينة بالدولار نقدية، والمخزون المشترى بالدولار غير نقدي.
أين تُعرَض فروق الصرف
فروق الصرف الناتجة عن تسوية البنود النقدية أو عن ترجمتها بأسعار تختلف عن أسعار الاعتراف الأولي تُعترف في قائمة الدخل في الفترة التي تنشأ فيها.
أما البنود غير النقدية التي يُعترف بأرباحها أو خسائرها في الدخل الشامل الآخر، فيُعترف بعنصر الصرف فيها في الدخل الشامل الآخر كذلك. والعكس بالعكس.
ومع المعيار الدولي للتقرير المالي 18 الساري على الفترات التي تبدأ في أو بعد 1 يناير 2027م، يصبح موضع فروق الصرف ضمن الفئات الخمس مسألة تحتاج سياسة واضحة: هل تتصل بالنشاط التشغيلي أم بالتمويل؟ راجع المعيار الدولي للتقرير المالي 18.
أخطاء متكررة
ترجمة المخزون بسعر الإقفال. المخزون بند غير نقدي بالتكلفة، يُترجم بسعر تاريخ المعاملة ويبقى عليه. وإعادة ترجمته سنوياً تُنتج تكلفة مبيعات خاطئة.
إعادة ترجمة الأصول الثابتة. الخطأ نفسه: التكلفة التاريخية تُثبَّت بسعر تاريخ الاقتناء ولا تُحدَّث.
تجاهل الدفعات المقدمة. الدفعة المقدمة للمورّد بند غير نقدي، فلا تُعاد ترجمتها.
عدم فصل فروق التحصيل عن فروق الترجمة. الأولى محققة عند التسوية، والثانية غير محققة عند الإقفال. وفصلهما ضروري لفهم الأثر الحقيقي.
اختيار العملة الوظيفية بالراحة الإدارية. هي نتيجة تحليل موثّق لا قرار تفضيل، وتغييرها لا يجوز إلا بتغيّر فعلي في المعاملات والأحداث والظروف، ويُطبَّق مستقبلياً.
العمليات الأجنبية والقوائم الموحّدة
إذا كان لمنشأتك فرع أو شركة تابعة في الخارج عملتها الوظيفية مختلفة، فترجمة قوائمها للتوحيد تتبع قواعد مستقلة: الأصول والالتزامات بسعر الإقفال، والإيرادات والمصروفات بأسعار تواريخ المعاملات — وعملياً بمتوسط الفترة إن لم تتقلّب الأسعار جوهرياً.
والفروق الناتجة عن هذه الترجمة لا تمرّ بقائمة الدخل، بل تُعترف في الدخل الشامل الآخر وتتراكم ضمن بند مستقل في حقوق الملكية. وهذا يفسّر ظهور بند «فروق ترجمة عمليات أجنبية» في قائمة التغيرات في حقوق الملكية لدى المجموعات التي لها نشاط خارجي.
الأثر الضريبي والزكوي
فروق الصرف تؤثر على نتيجة النشاط وبالتالي على الوعاء الضريبي عبر جدول التسوية — راجع إقرار ضريبة الدخل. كما تؤثر على الأرباح المبقاة وبالتالي على حقوق الملكية الداخلة في حساب الزكاة.
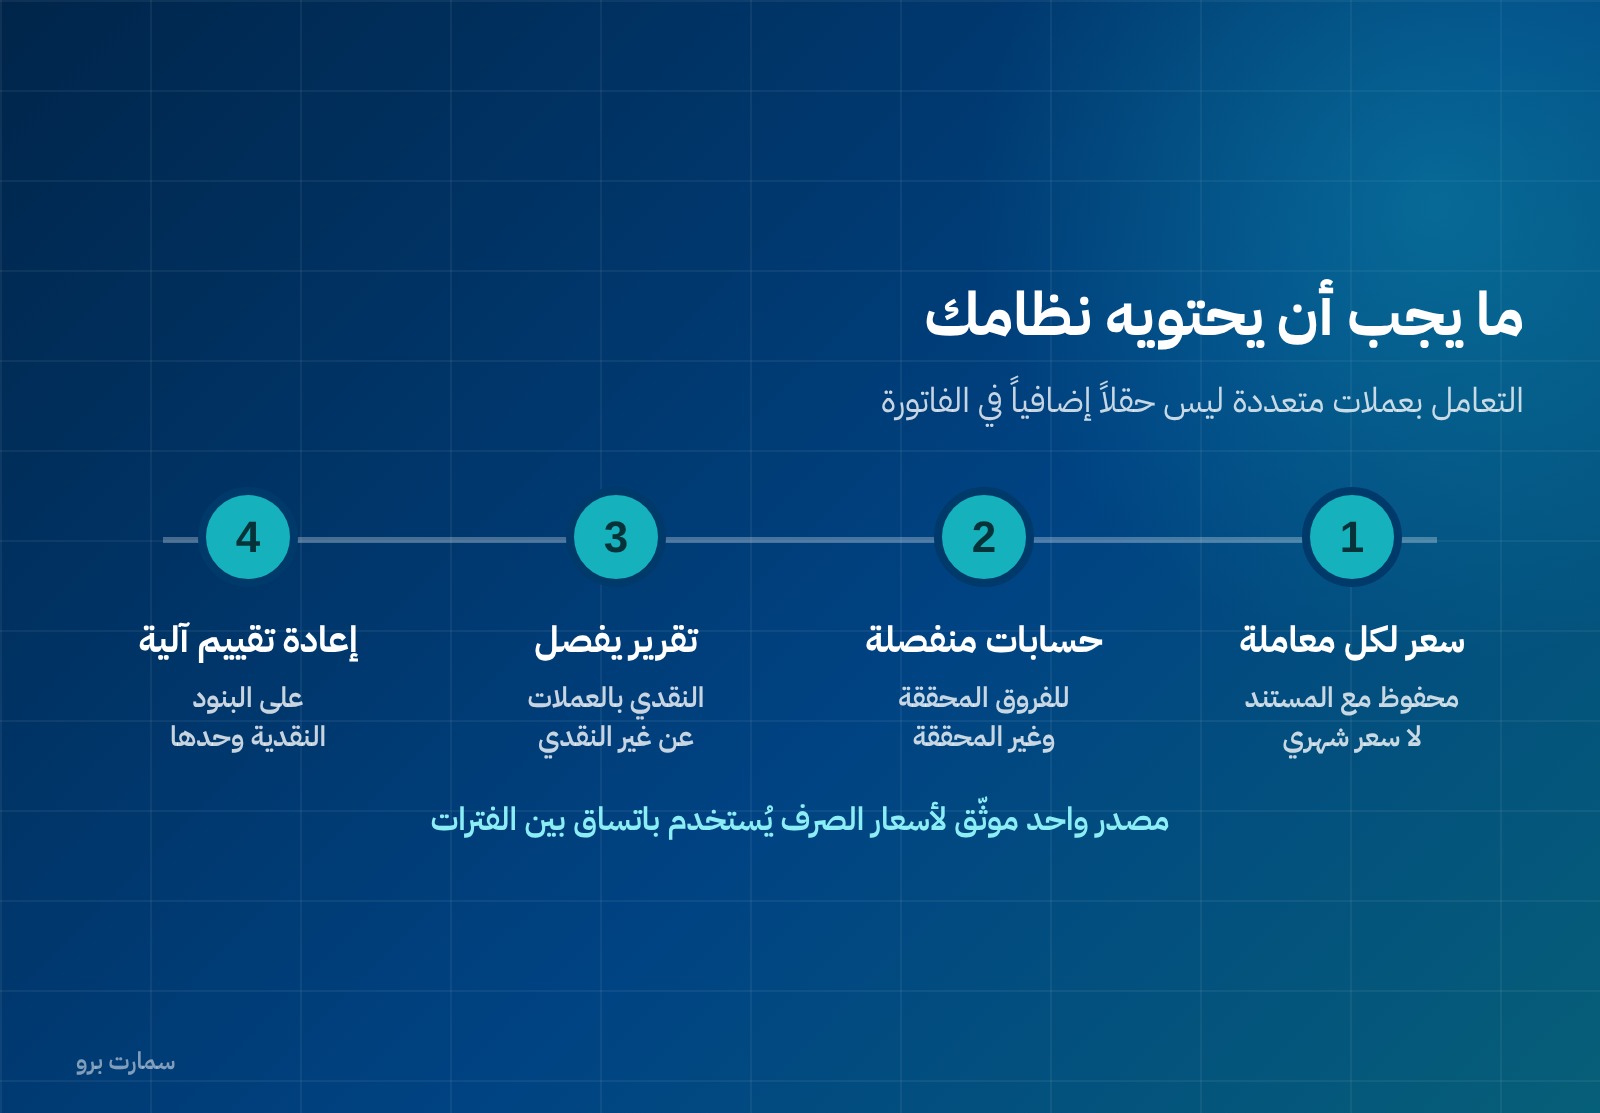
ما يجب أن يحتويه نظامك
التعامل بعملات متعددة ليس مسألة حقل إضافي في الفاتورة:
- سعر صرف لكل معاملة محفوظ مع المستند، لا سعر واحد شهري يُطبَّق لاحقاً.
- حسابات منفصلة لفروق الصرف المحققة وغير المحققة.
- تقرير يفصل الأرصدة النقدية بالعملات الأجنبية عن غير النقدية.
- إعادة تقييم آلية عند الإقفال على البنود النقدية وحدها.
- مصدر واحد موثّق لأسعار الصرف يُستخدم باتساق بين الفترات.
ومنشأة تدخل سعر الصرف يدوياً عند كل فاتورة تبني فروقاً لا يمكن تتبّعها لاحقاً. وهذا من المعايير التي يُسأل عنها عند تقييم الأنظمة، كما في أسئلة قبل شراء نظام محاسبي.
قائمة مراجعة
- العملة الوظيفية محدّدة بتحليل موثّق لا بتفضيل.
- عملة العرض مذكورة صراحةً في الإيضاحات إن اختلفت عن الوظيفية.
- البنود مصنّفة بين نقدية وغير نقدية في دليل الحسابات.
- البنود النقدية وحدها مُعاد ترجمتها بسعر الإقفال.
- المخزون والأصول الثابتة والدفعات المقدمة مثبّتة بأسعار تواريخها.
- مصدر أسعار الصرف المستخدمة موثّق ومتسق بين الفترات.
- الفروق المحققة مفصولة عن غير المحققة.
- الأرصدة تطابق ما في ميزان المراجعة.
المرجع الرسمي
المعايير الدولية كما اعتُمدت في المملكة تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونصوص المعايير لدى مؤسسة المعايير الدولية على ifrs.org.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
كيف تُحدَّد العملة الوظيفية؟
بمؤشرات لا بتفضيل الإدارة: العملة التي تؤثر أساساً على أسعار البيع، وعملة الدولة التي تحدّد قواها التنافسية وأنظمتها تلك الأسعار، والعملة التي تؤثر أساساً على تكاليف العمالة والمواد والتوريد. وعند بقاء الغموض يُستعان بعملة التمويل وعملة الاحتفاظ بالمتحصلات.
ما الفرق بين البند النقدي وغير النقدي؟
البند النقدي حق في استلام أو التزام بتسليم عدد ثابت أو قابل للتحديد من وحدات العملة، كالنقد والذمم والقروض، ويُعاد ترجمته بسعر الإقفال. أما غير النقدي كالمخزون والأصول الثابتة والدفعات المقدمة فيبقى بسعر تاريخ المعاملة ولا يُعاد ترجمته.
أين تُعرَض فروق الصرف؟
فروق الصرف على البنود النقدية تُعترف في قائمة الدخل في الفترة التي تنشأ فيها، سواء عند التسوية أو عند الترجمة في تاريخ الإقفال. أما البنود غير النقدية التي يُعترف بأرباحها في الدخل الشامل الآخر فيتبعها عنصر الصرف فيها إلى الدخل الشامل الآخر.
هل يمكن تغيير العملة الوظيفية؟
لا يجوز إلا بتغيّر فعلي في المعاملات والأحداث والظروف الأساسية التي تحدّدها، وليس لتفضيل إداري أو لتحسين عرض النتائج. وعند التغيير يُطبَّق مستقبلياً من تاريخ التغيير لا بأثر رجعي.