
محاسبة الزراعة: الأصول الحيوية والقياس بالقيمة العادلة
كيف تُقاس الأصول الحيوية والمحصول الزراعي وفق المعيار 41، وما النباتات المثمرة، ومتى يخرج النشاط من نطاق المعيار.
الكاتب:سامي الحيدري
النشاط الزراعي يختلف عن أي نشاط آخر في أمر واحد: أصوله تنمو وتتغيّر من تلقاء نفسها. والخروف يزداد وزناً والشجرة تثمر والمحصول ينضج دون معاملة شراء أو بيع. ومعيار المحاسبة الدولي 41 وُضع لهذا بالذات، ومحوره الأصول الحيوية.
ويعرّف المعيار النشاط الزراعي بأنه إدارة المنشأة للتحوّل الحيوي وحصاد الأصول الحيوية. والتحوّل الحيوي يشمل النمو والانحلال والإنتاج والتكاثر.
الحدود الدقيقة للنطاق
يطبَّق المعيار على:
- الأصول الحيوية — وهي الحيوان الحي أو النبات الحي — باستثناء النباتات المثمرة.
- المحصول الزراعي عند نقطة الحصاد فقط.
- المنح الحكومية المرتبطة بالأصول الحيوية.
ولا يطبَّق على: الأرض المرتبطة بالنشاط الزراعي، والنباتات المثمرة نفسها، والمنح المرتبطة بها، والأصول غير الملموسة، وأصول حق الاستخدام الناشئة عن إيجار الأرض الزراعية.
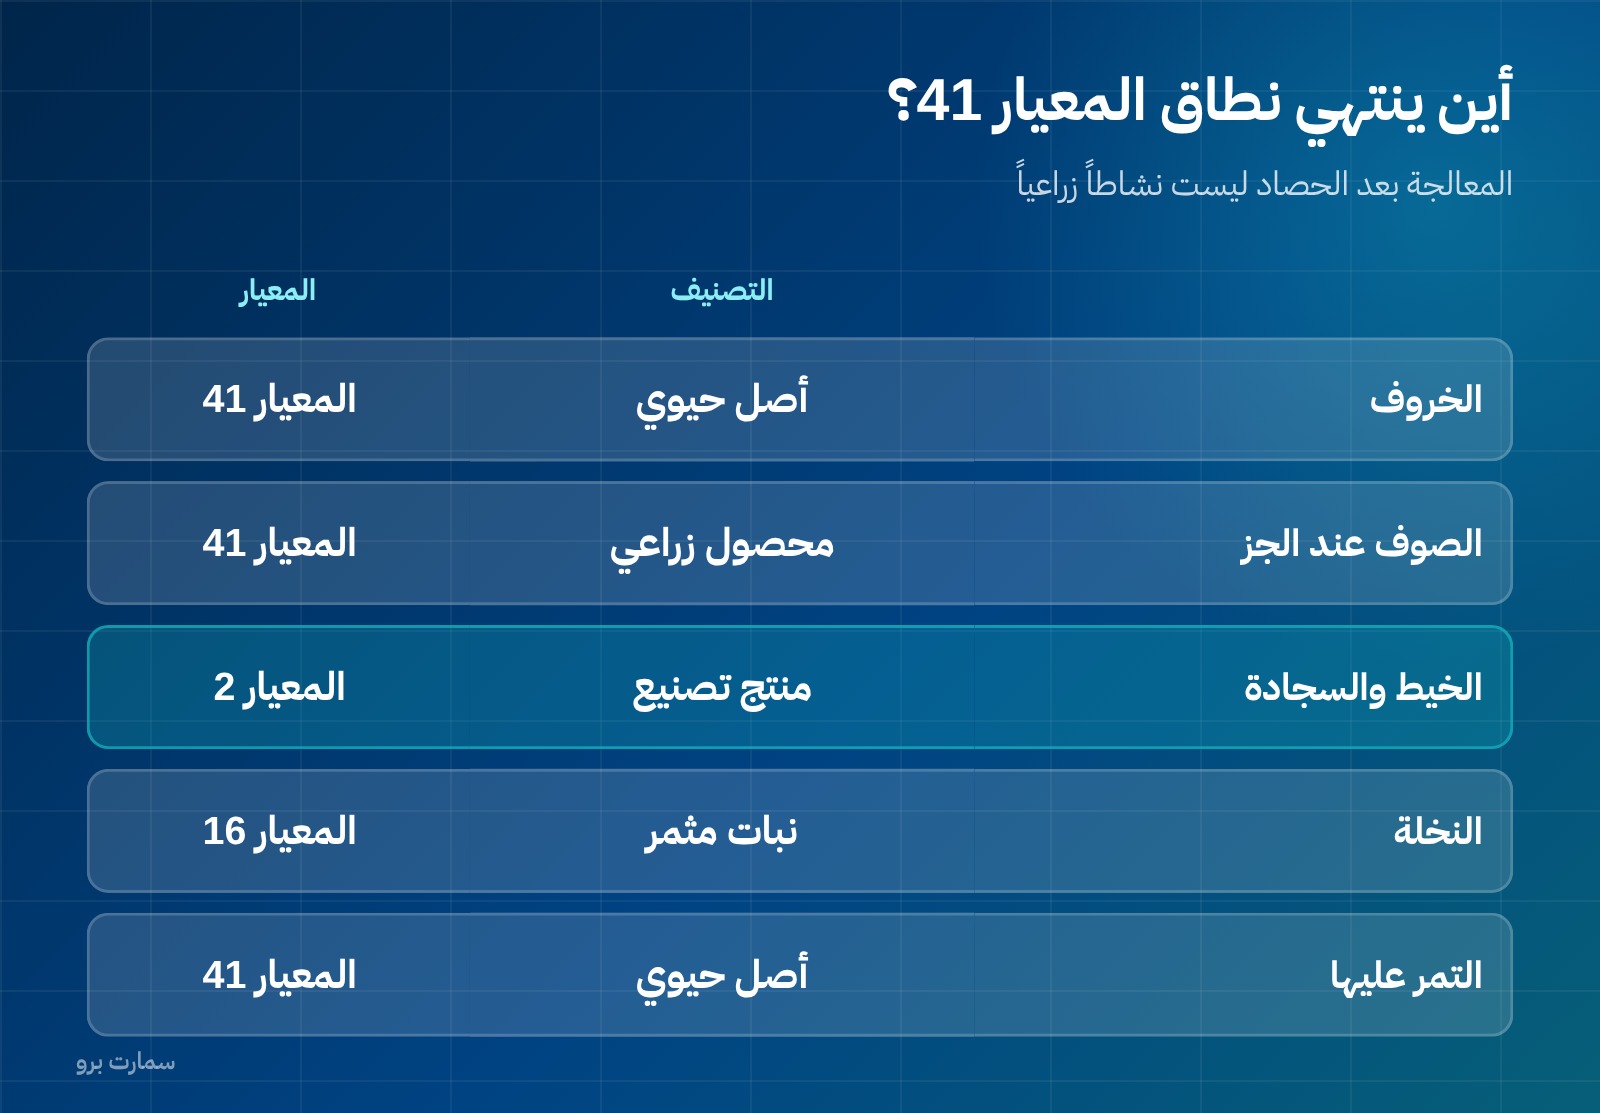
والمثال الذي يسوقه المعيار يوضّح السلسلة كاملة:
| المرحلة | التصنيف | المعيار |
|---|---|---|
| الخروف | أصل حيوي | 41 |
| الصوف عند الجز | محصول زراعي | 41 |
| الخيط والسجادة | منتج تصنيع | المعيار 2 |
فتحويل العنب إلى نبيذ، أو الحليب إلى جبن، خارج نطاق المعيار 41 تماماً. المعالجة بعد الحصاد ليست نشاطاً زراعياً بمفهوم المعيار.
النباتات المثمرة: الاستثناء المهم
النبات المثمر هو نبات حي يُستخدم في إنتاج أو توريد محصول زراعي، ويُتوقع أن يثمر لأكثر من فترة واحدة، واحتمال بيعه محصولاً زراعياً بعيد عدا بيع الخردة العرضي.
والنباتات المثمرة — كأشجار النخيل والعنب والتفاح — تُعالَج وفق المعيار 16 معاملةَ الممتلكات والآلات والمعدات، أي بالتكلفة ناقصاً الإهلاك.
لكن انتبه للتفصيل: المحصول النامي على النبات المثمر أصل حيوي يدخل في المعيار 41. فالنخلة أصل ثابت، والتمر الذي عليها أصل حيوي.
وثلاثة ليست نباتات مثمرة: الأشجار المزروعة للأخشاب، والأشجار المزروعة للثمر وللأخشاب معاً، والمحاصيل الحولية.
شروط الاعتراف الثلاثة
يُعترف بالأصل الحيوي أو المحصول الزراعي عند تحقق ثلاثة شروط مجتمعة:
- أن تسيطر المنشأة على الأصل نتيجة أحداث ماضية.
- أن يكون محتملاً تدفّق المنافع الاقتصادية المستقبلية إليها.
- أن يكون من الممكن قياس القيمة العادلة أو التكلفة بموثوقية.
قاعدة قياس الأصول الحيوية
هنا يفترق المعيار 41 عن أغلب المعايير: يُقاس الأصل الحيوي بالقيمة العادلة ناقصاً تكاليف البيع، عند الاعتراف الأولي وفي نهاية كل فترة تقرير، لا بالتكلفة.
وتكاليف البيع هي التكاليف الإضافية المنسوبة مباشرة للتخلص، باستثناء تكاليف التمويل وضرائب الدخل.
والأثر العملي: مزرعة ماشية تعيد قياس قطيعها كل نهاية سنة، ويذهب فرق القياس إلى الربح أو الخسارة مباشرة. فنمو الحيوانات يولّد ربحاً محاسبياً قبل أن يُباع شيء.
لماذا القيمة العادلة؟
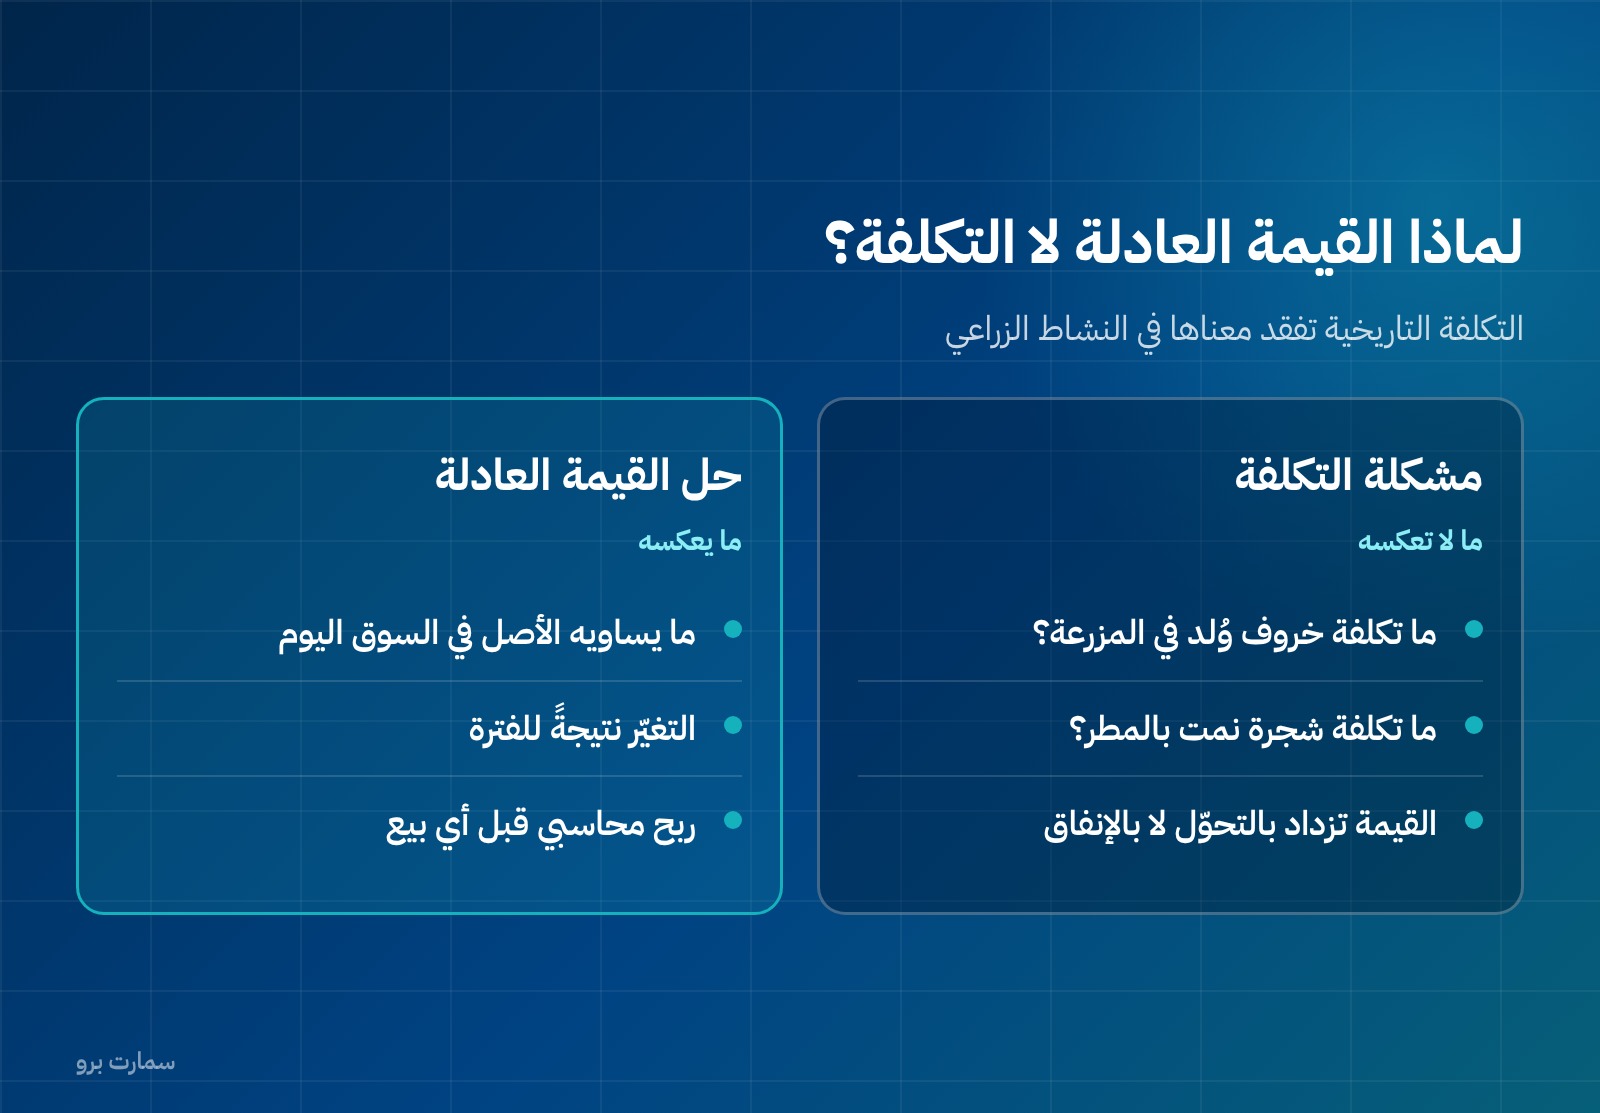
لأن القياس بالتكلفة في النشاط الزراعي يفقد معناه. ما تكلفة خروف وُلد في المزرعة؟ وما تكلفة شجرة نمت بالمطر؟ التكلفة التاريخية لا تعكس القيمة الاقتصادية لأصل تزداد قيمته بالتحوّل الحيوي لا بالإنفاق.
ولذلك يقيس المعيار ما يساويه الأصل في السوق اليوم، ويُظهر التغيّر نتيجةً للفترة. وراجع القيمة العادلة لمنهجية القياس.
أثر ذلك على قراءة قوائم منشأة زراعية
ثلاث نتائج ينبغي الانتباه لها:
- تقلّب الأرباح: ربح السنة يتضمن تغيّرات قيمة لم تتحوّل إلى نقد بعد. ومنشأة قد تُظهر ربحاً كبيراً وتدفقاً نقدياً سالباً في السنة نفسها. راجع قائمة التدفقات النقدية.
- أهمية الإفصاح عن أساس التقييم: الافتراضات والأسواق المرجعية ومعدّلات الخصم المستخدمة.
- الفصل بين ما ينمو وما يُصنَّع: مجموعة تملك مزرعة ومصنعاً تطبّق معيارين مختلفين على مرحلتين متتاليتين من السلسلة نفسها.
الاستثناء الوحيد من القيمة العادلة
يسمح المعيار باستثناء ضيق: إذا تعذّر قياس القيمة العادلة للأصل الحيوي بموثوقية عند الاعتراف الأولي، يُقاس بالتكلفة ناقصاً الإهلاك المتراكم وخسائر انخفاض القيمة المتراكمة. ويبقى على ذلك حتى تصبح قيمته العادلة قابلة للقياس بموثوقية، فينتقل عندها إلى القاعدة العامة.
وهذا الاستثناء لا ينطبق على المحصول الزراعي عند الحصاد: فهو يُقاس دائماً بالقيمة العادلة ناقصاً تكاليف البيع، لأن له سوقاً في لحظة الحصاد.
المنح الحكومية في النشاط الزراعي
المنح المرتبطة بأصل حيوي مقاس بالقيمة العادلة ناقصاً تكاليف البيع لها معالجة خاصة بهذا المعيار لا بمعيار المنح الحكومية: المنحة غير المشروطة تُعترف في الربح أو الخسارة حين تصبح مستحقة القبض فقط. والمشروطة لا تُعترف إلا عند استيفاء الشروط.
أما المنح المرتبطة بالنباتات المثمرة فتخضع لمعيار المنح الحكومية المعتاد، لأن النباتات المثمرة خارج نطاق المعيار 41 أصلاً.
الإفصاحات وأثرها على قراءة القوائم الزراعية
يُفصح عن إجمالي المكسب أو الخسارة الناشئ خلال الفترة عند الاعتراف الأولي بالأصول الحيوية والمحصول الزراعي، وعن التغيّر في القيمة العادلة ناقصاً تكاليف البيع. كما يُفصح عن وصف لكل مجموعة من الأصول الحيوية، وطبيعة الأنشطة المتعلقة بكل مجموعة، والمقاييس غير المالية لكميات كل مجموعة وإنتاجها خلال الفترة.
وتُقدَّم مطابقة للتغيّرات في القيمة الدفترية للأصول الحيوية بين أول المدة وآخرها، مبيّنةً المكسب أو الخسارة من تغيّر القيمة العادلة، والمشتريات، والمبيعات، والحصاد. وهذه المطابقة هي ما يسمح للقارئ أن يفصل النمو الحيوي عن حركة البيع والشراء.
في السياق السعودي
مع توسّع الاستثمار الزراعي والثروة الحيوانية، يصبح هذا المعيار ذا أثر حقيقي على قوائم الشركات العاملة في الدواجن والألبان والنخيل والاستزراع المائي. والسؤال الأول عند بناء الدليل المحاسبي لهذه المنشآت: أين تنتهي حدود المعيار 41 وتبدأ حدود المخزون؟ وتحديد تلك النقطة بوضوح يحسم معالجة كل تكلفة بعدها.
النص الرسمي على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للمحاسبة 41: الزراعة». واعتمدته الهيئة مع تعديل عام: استُبدلت الأمثلة التوضيحية التي تخالف أحكام الشريعة — فحُذف الخنزير واستُعيض عنه بحيوانات أخرى، واستُبدل النبيذ بالعصير. والتعديل في الأمثلة لا في القواعد، فالمعالجة المحاسبية كما هي.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
كيف تُقاس الأصول الحيوية؟
بالقيمة العادلة ناقصاً تكاليف البيع، عند الاعتراف الأولي وفي نهاية كل فترة تقرير. ويذهب فرق القياس إلى الربح أو الخسارة مباشرة.
ما النبات المثمر ولماذا يُستثنى؟
نبات حي يُستخدم في إنتاج محصول زراعي ويُتوقع أن يثمر لأكثر من فترة، واحتمال بيعه محصولاً بعيد. ويُعالَج وفق معيار الممتلكات والآلات والمعدات بالتكلفة ناقصاً الإهلاك، لكن المحصول النامي عليه أصل حيوي.
متى يخرج المنتج من نطاق المعيار 41؟
عند نقطة الحصاد. فما بعد الحصاد من معالجة أو تصنيع يخضع لمعيار المخزون أو غيره. فتحويل العنب إلى نبيذ خارج نطاق المعيار.
ما تكاليف البيع في المعيار 41؟
التكاليف الإضافية المنسوبة مباشرة للتخلص من الأصل، باستثناء تكاليف التمويل وضرائب الدخل.
لماذا تتقلّب أرباح المنشآت الزراعية؟
لأن ربح السنة يتضمن تغيّرات في القيمة العادلة للأصول الحيوية لم تتحوّل إلى نقد بعد، فقد تُظهر المنشأة ربحاً كبيراً مع تدفق نقدي سالب في السنة نفسها.