
المنح الحكومية: متى يُعترف بها وكيف تُعرض؟
كيف تُحاسَب المنح الحكومية وفق المعيار الدولي 20: شرط التأكد المعقول، ومدخل الدخل، والفرق بين منح الأصول ومنح الدخل.
الكاتب:سامي الحيدري
تتلقّى منشآت كثيرة في السعودية دعماً حكومياً بصور مختلفة: دعم توظيف، أو أرضاً صناعية، أو تمويلاً ميسّراً. والسؤال المحاسبي الذي يتكرر: متى يصبح هذا الدعم إيراداً في قائمة دخلي؟ الإجابة في معيار المحاسبة الدولي 20، واسمه الكامل «المحاسبة عن المنح الحكومية والإفصاح عن المساعدات الحكومية».
ويُعرَّف المنح الحكومية بأنها مساعدة من الحكومة في صورة تحويل موارد إلى المنشأة مقابل التزام سابق أو مستقبلي بشروط معيّنة تتعلق بأنشطتها التشغيلية. و«الحكومة» هنا تشمل الحكومة ووكالاتها والهيئات المماثلة، محلية كانت أو وطنية أو دولية.
ملاحظة على صياغة المعيار
المعيار لا يتضمن فقرة هدف مستقلة أصلاً. فأي مرجع يقتبس «هدف المعيار 20» بين قوسين إنما ينقل صياغة كاتبٍ لا نصّاً. والمبدأ الحاكم يُستخلص من فقرات الاعتراف والمقابلة.
ما لا يدخل في النطاق
| المستثنى | المرجع البديل |
|---|---|
| المساعدة في صورة منافع تُحدَّد عند احتساب الربح الخاضع للضريبة | المعيار 12 |
| مشاركة الحكومة في ملكية المنشأة | خارج النطاق |
| المنح المغطاة بمعيار الزراعة | المعيار 41 |
| المشكلات الخاصة بالقوائم التي تعكس آثار تغيّر الأسعار | خارج النطاق |
والاستثناء الأول مهم تجارياً: الإعفاءات والحوافز الضريبية ليست منحاً حكومية بمفهوم هذا المعيار. فالإجازة الضريبية أو الاستهلاك المعجَّل أو خفض نسبة الضريبة كلها تُعالَج ضمن الضريبة المؤجلة لا هنا.
شرط الاعتراف بالمنح الحكومية: التأكد المعقول
لا يُعترف بالمنحة — ولا بالمنح غير النقدية بقيمتها العادلة — حتى يوجد تأكد معقول من أمرين معاً:
- أن المنشأة ستلتزم بالشروط المرتبطة بها.
- أن المنحة ستُستلَم.
والنص يضيف تحذيراً مباشراً: استلام المنحة بذاته ليس دليلاً قاطعاً على أن الشروط استُوفيت أو ستُستوفى. فمن وصله مبلغ الدعم إلى حسابه البنكي وفي عهدته شروط لم تكتمل بعد، ليس أمام إيراد بل أمام التزام.
مدخل الدخل لا مدخل رأس المال
المعيار يحسم الجدل القديم: تُعترف المنح في الربح أو الخسارة على أساس منتظم عبر الفترات التي تعترف فيها المنشأة بالتكاليف ذات الصلة التي تهدف المنحة لتعويضها.
وهذا يعني أن الاعتراف على أساس المقبوضات غير مقبول عموماً لأنه يخالف أساس الاستحقاق، ولا يُقبل إلا إذا لم يوجد أساس لتوزيع المنحة على فترات غير الفترة التي استُلمت فيها.
أنماط المقابلة الثلاثة
- منحة مرتبطة بأصل قابل للإهلاك: تُعترف في الربح أو الخسارة على نفس الفترات وبنفس نسب الإهلاك المعترف به على ذلك الأصل.
- منحة مرتبطة بأصل غير قابل للإهلاك تتطلب الوفاء بالتزامات معيّنة: تُعترف عبر الفترات التي تتحمّل تكلفة الوفاء بتلك الالتزامات. والمثال في النص: أرض تُمنح بشرط إقامة مبنى عليها.
- منحة تصبح مستحقة القبض تعويضاً عن مصروفات أو خسائر وقعت بالفعل، أو لتقديم دعم مالي فوري بلا تكاليف مستقبلية مرتبطة: تُعترف في الربح أو الخسارة في الفترة التي تصبح فيها مستحقة القبض.
المنح غير النقدية
حين تأخذ المنحة صورة أصل غير نقدي — كأرض أو موارد أخرى — فالمعالجة المعتادة أن يُحاسَب عن كلٍّ من المنحة والأصل بالقيمة العادلة للأصل غير النقدي. والبديل الذي يُتّبع أحياناً تسجيل الأصل والمنحة بمبلغ اسمي.
مثال على التوقيت
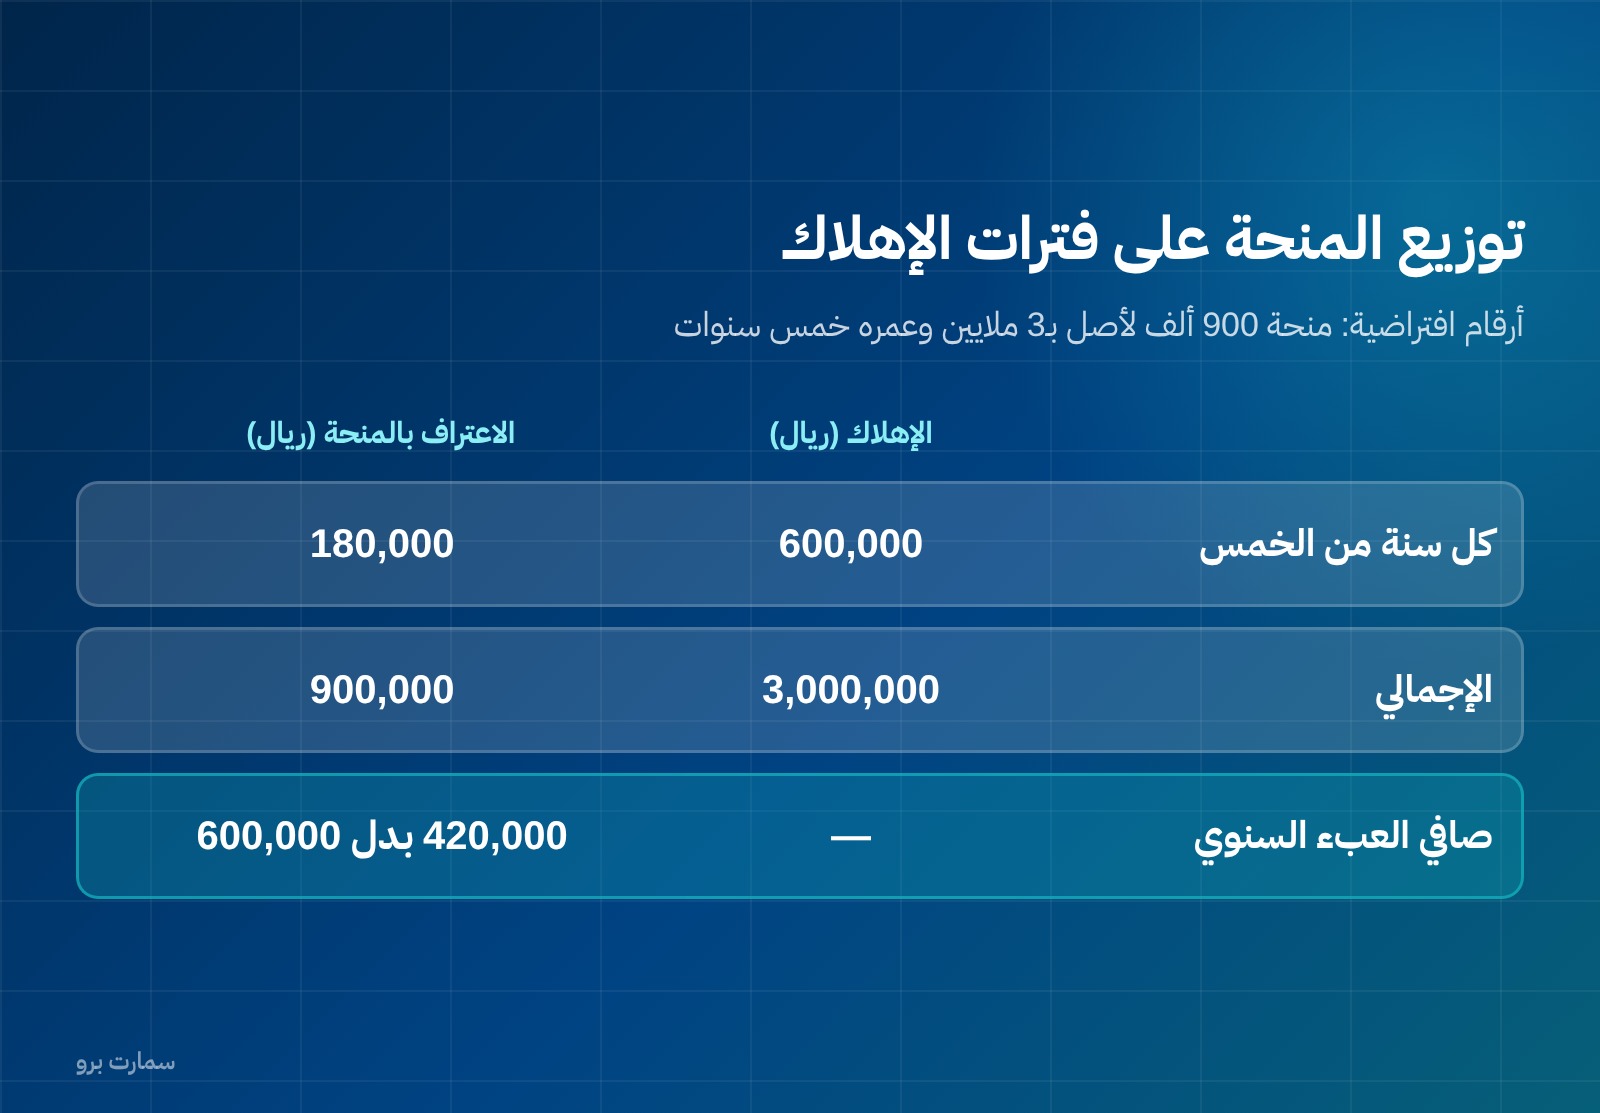
الأرقام التالية افتراضية لتوضيح الطريقة. منشأة تلقّت منحة 900,000 ريال لشراء خط إنتاج تكلفته 3,000,000 ريال، عمره الإنتاجي خمس سنوات:
| السنة | الإهلاك (ريال) | الاعتراف بالمنحة (ريال) |
|---|---|---|
| 1 | 600,000 | 180,000 |
| 2 | 600,000 | 180,000 |
| 3 | 600,000 | 180,000 |
| 4 | 600,000 | 180,000 |
| 5 | 600,000 | 180,000 |
| الإجمالي | 3,000,000 | 900,000 |
فلا تُسجَّل الـ900,000 ريال إيراداً في سنة الاستلام، بل تُوزَّع على السنوات التي يُحمَّل فيها الإهلاك. والنتيجة أن صافي العبء على قائمة الدخل 420,000 ريال سنوياً بدل 600,000.
القروض القابلة للإعفاء
القرض القابل للإعفاء — وهو ما يتعهد المُقرض بالتنازل عن سداده بشروط محددة — يُعامَل منحةً حكومية حين يوجد تأكد معقول من استيفاء المنشأة لشروط الإعفاء. وقبل ذلك يبقى التزاماً في دفاترك.
الإفصاح
يُفصح عن السياسة المحاسبية المتّبعة وطرق العرض، وعن طبيعة ومدى المنح المعترف بها، وعن الشروط غير المستوفاة وغيرها من الاحتمالات المرتبطة بالمساعدات الحكومية المعترف بها. كما يُفصح عن المساعدات الحكومية الأخرى التي لا تنطبق عليها تعريف المنحة.
طريقتا العرض في القوائم
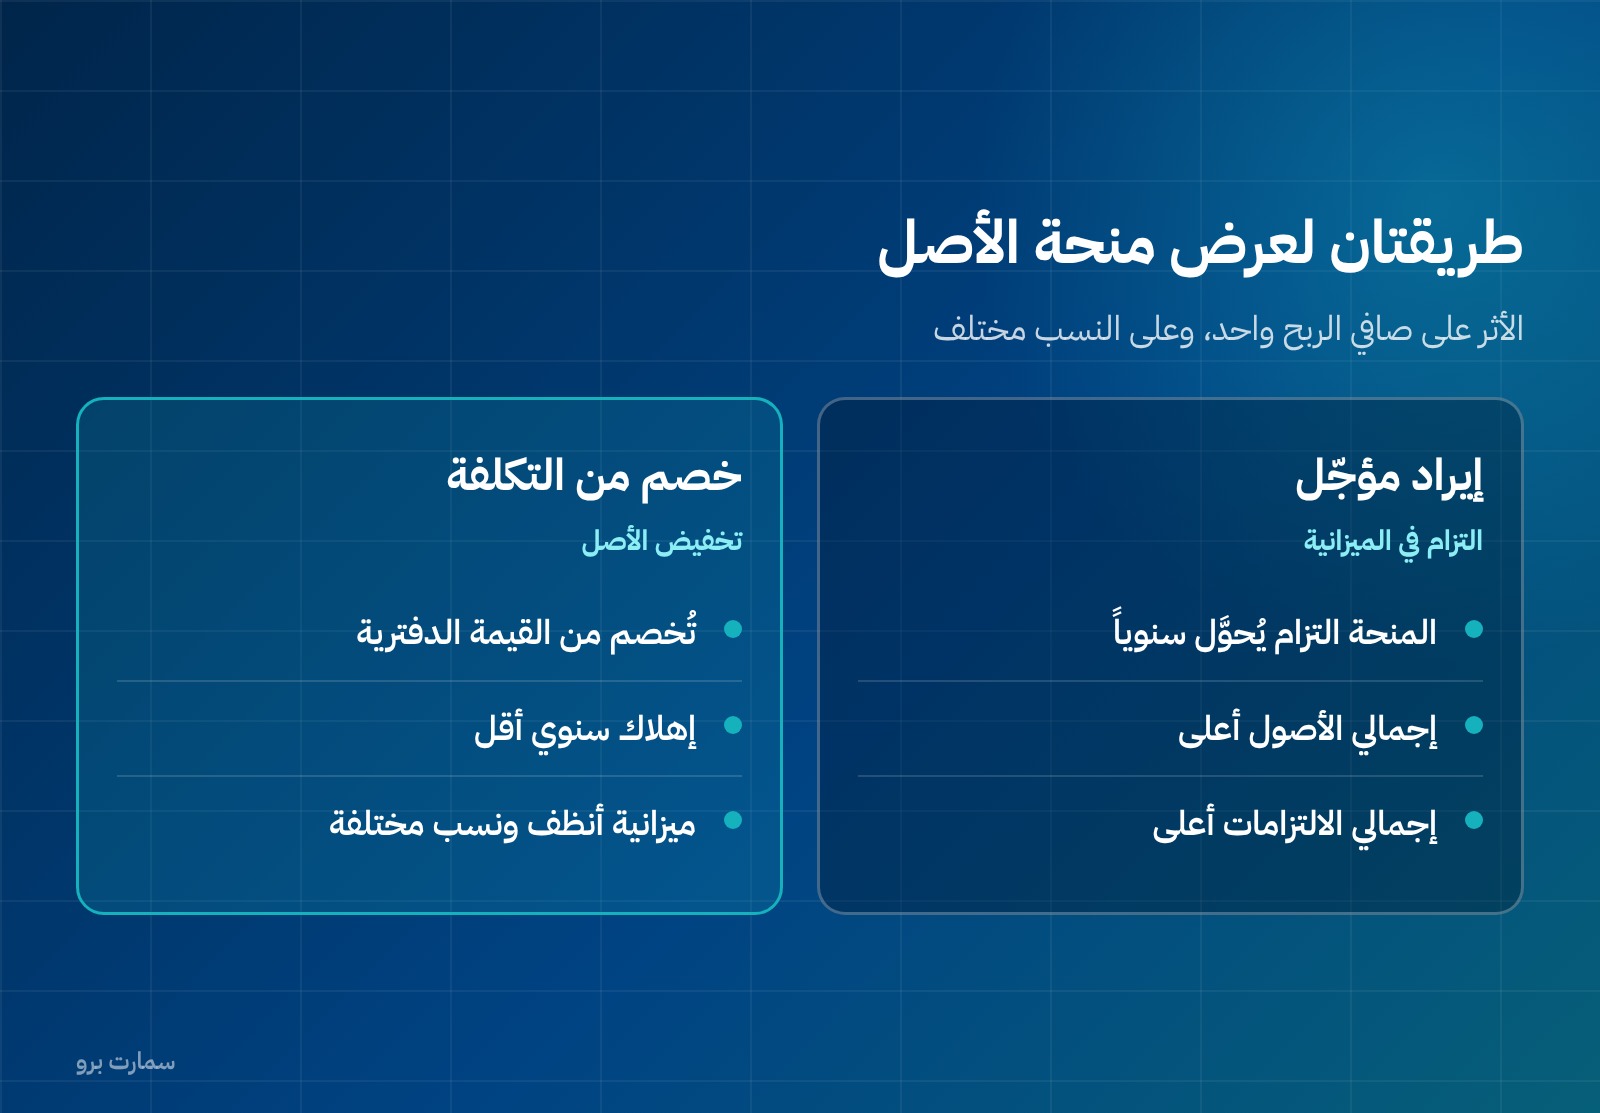
للمنحة المرتبطة بأصل طريقتان مقبولتان، والاختيار بينهما سياسة محاسبية تُفصح عنها وتُثبَّت:
- إيراد مؤجّل: تُعرض المنحة التزاماً في قائمة المركز المالي، ويُحوَّل منها إلى الربح أو الخسارة سنوياً بنفس نسب الإهلاك.
- خصم من تكلفة الأصل: تُخصم المنحة من القيمة الدفترية للأصل، فينخفض الإهلاك السنوي بالقدر نفسه.
الأثر على صافي الربح واحد في الطريقتين، لكن الأثر على إجمالي الأصول وإجمالي الالتزامات مختلف، ومن ثمّ على نسب مثل العائد على الأصول ونسبة المديونية. راجع نسب التحليل المالي.
عند الإخلال بالشروط
إذا أصبحت المنحة واجبة الرد، تُعالَج تغيّراً في تقدير محاسبي: يُخصم المبلغ من أي رصيد إيراد مؤجّل قائم، وما زاد عن ذلك يُعترف به مصروفاً فوراً في الربح أو الخسارة. وإن كانت المنحة قد خُصمت من تكلفة الأصل، تُزاد القيمة الدفترية بمبلغ الرد، ويُعترف فوراً بالإهلاك المتراكم الإضافي الذي كان سيُحمَّل لولا المنحة.
نقطة تحتاج تحقّقاً
تاريخ نفاذ المعيار هو الفترات التي تبدأ في أو بعد 1 يناير 1984، والمعيار صدر أصلاً في أبريل 1983. وكثير من المراجع يذكر 2001، وهو تاريخ تبنّي المجلس الدولي للمعيار لا تاريخ نفاذه.
النص الرسمي على ifrs.org. وللصورة الكاملة راجع دليل المعايير الدولية.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للمحاسبة 20: المحاسبة عن المنح الحكومية والإفصاح عن المساعدات الحكومية». واعتمدته الهيئة دون أي تعديل للتطبيق في المملكة.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
متى يُعترف بالمنح الحكومية؟
لا يُعترف بها حتى يوجد تأكد معقول من أمرين معاً: أن المنشأة ستلتزم بالشروط المرتبطة بالمنحة، وأن المنحة ستُستلَم. واستلام المبلغ بذاته ليس دليلاً قاطعاً على استيفاء الشروط.
هل تُسجَّل المنحة إيراداً فور استلامها؟
لا. تُعترف في الربح أو الخسارة على أساس منتظم عبر الفترات التي تعترف فيها المنشأة بالتكاليف التي تهدف المنحة لتعويضها. والاعتراف على أساس المقبوضات غير مقبول عموماً.
هل الإعفاءات الضريبية منح حكومية؟
لا. المساعدة في صورة منافع تُحدَّد عند احتساب الربح الخاضع للضريبة — كالإجازات الضريبية والاستهلاك المعجَّل وخفض النسبة — مستثناة من نطاق المعيار 20 وتُعالَج ضمن معيار ضرائب الدخل.
كيف تُعالَج منحة مرتبطة بأصل؟
إذا كان الأصل قابلاً للإهلاك، تُعترف المنحة في الربح أو الخسارة على نفس الفترات وبنفس نسب الإهلاك. وإذا كان غير قابل للإهلاك ويتطلب الوفاء بالتزامات، فعبر الفترات التي تتحمّل تكلفة الوفاء بها.
ما حكم القرض القابل للإعفاء؟
يُعامَل منحةً حكومية حين يوجد تأكد معقول من استيفاء المنشأة لشروط الإعفاء. وقبل ذلك يظل التزاماً في الدفاتر.