
معيار المحاسبة الدولي 7: قائمة التدفقات النقدية
ما الذي يفرضه معيار المحاسبة الدولي 7 على قائمة التدفقات النقدية: التصنيف الثلاثي، النقد المعادل، الطريقتان، وتغييرات 2027.
الكاتب:سامي الحيدري
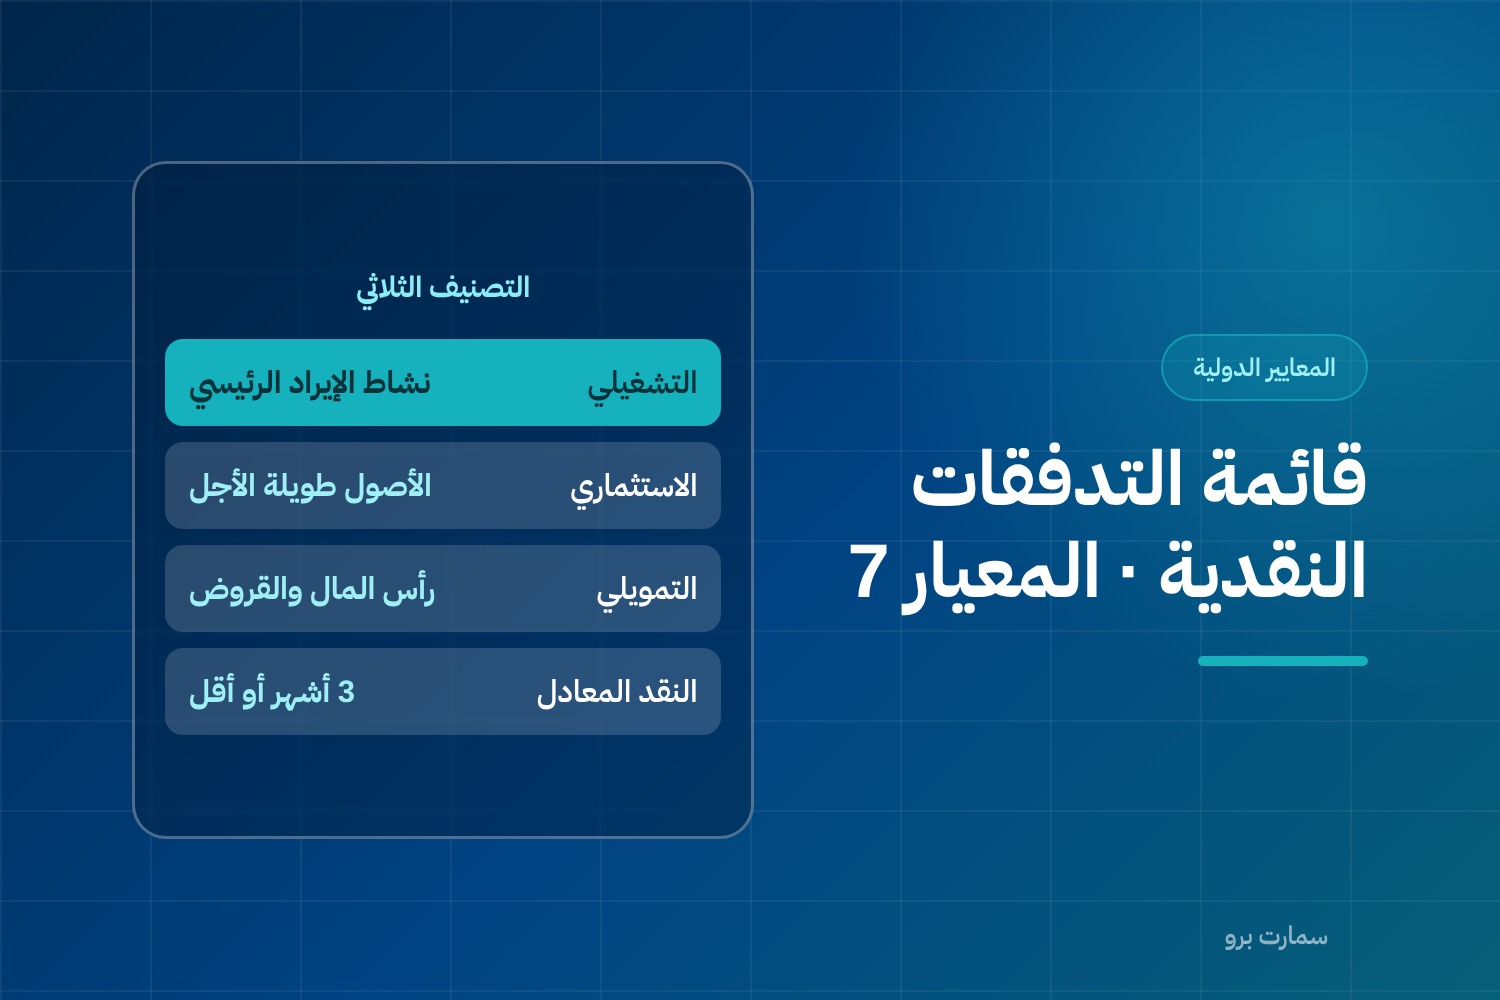
معيار المحاسبة الدولي 7 هو المرجع الذي يحكم قائمة التدفقات النقدية، وهو المعيار الذي يفسّر لك سؤالاً يربك كثيراً من أصحاب المنشآت: كيف تربح منشأتك على الورق ولا تجد نقداً في حسابك؟ القائمتان الأخريان تخبرانك عن الربح والمركز المالي، وهذه وحدها تخبرك عن النقد: من أين دخل، وإلى أين خرج.
يطبَّق المعيار على كل المنشآت بلا استثناء، مهما كان نشاطها، وتشمل المؤسسات المالية. والقائمة جزء لا يتجزأ من القوائم المالية عن كل فترة تُعرض، فليست إضافة اختيارية تُلحق عند الحاجة.
التصنيف الثلاثي في معيار المحاسبة الدولي 7
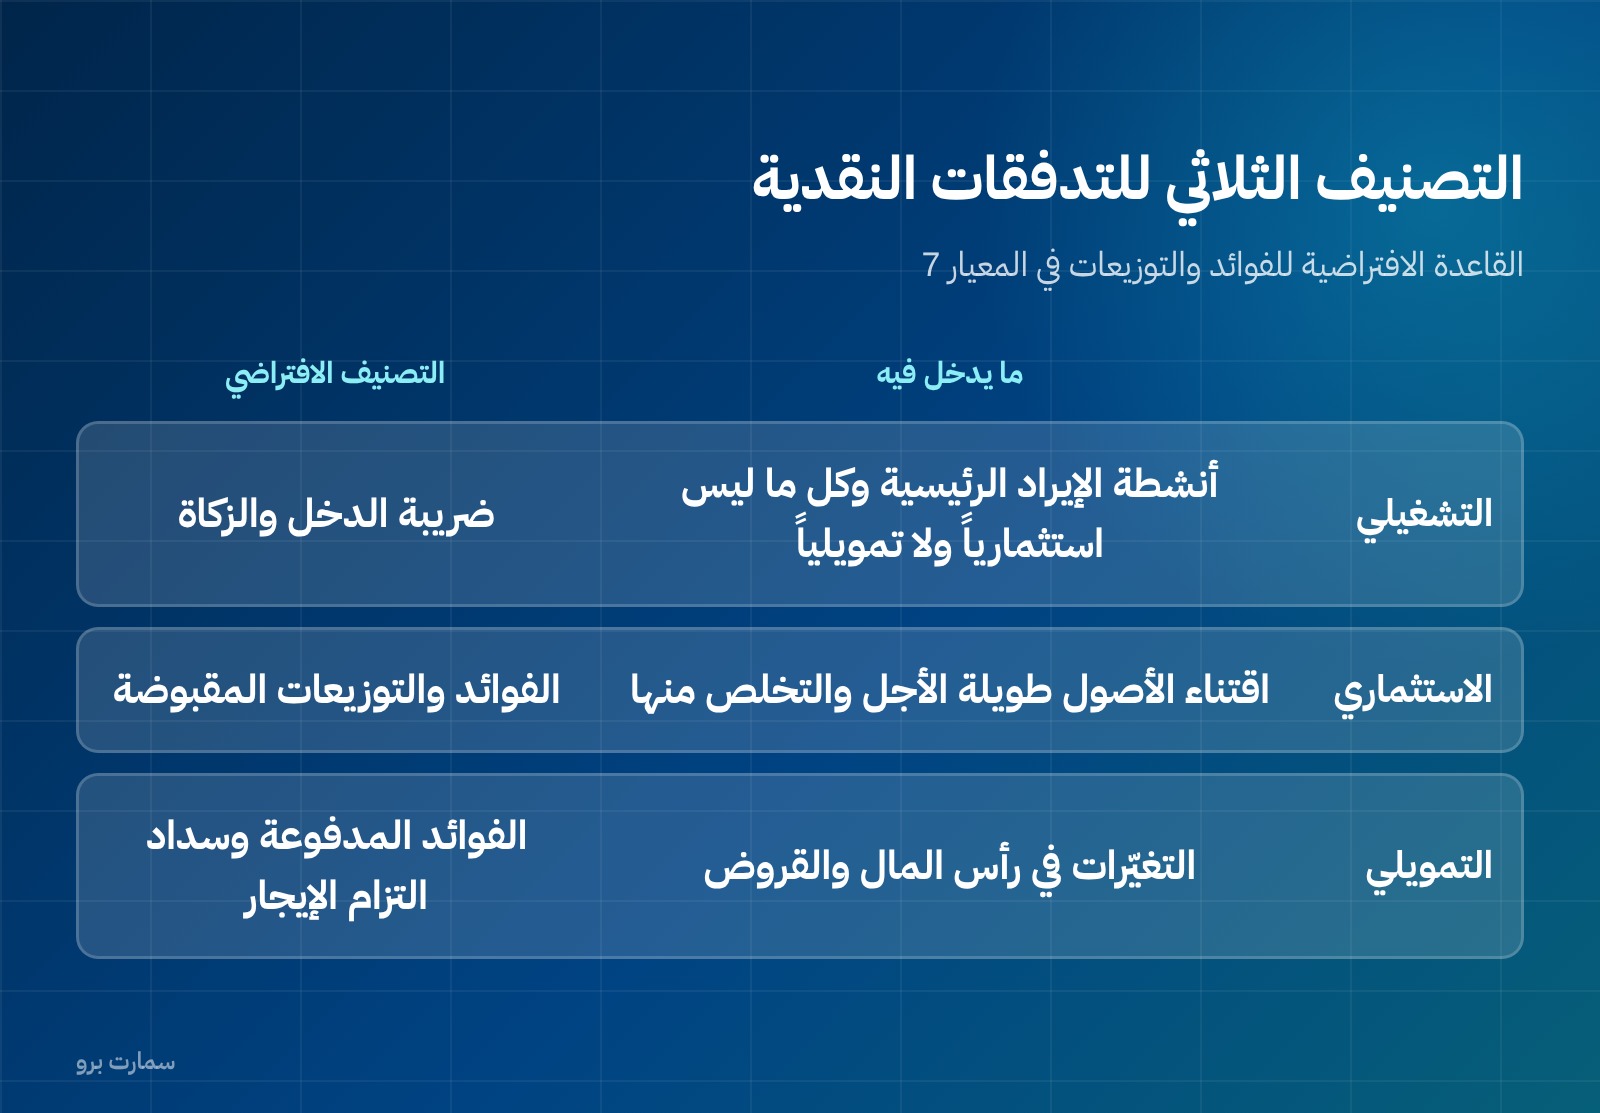
كل حركة نقدية تُصنَّف في واحدة من ثلاث خانات، والخطأ في التصنيف يشوّه الصورة حتى لو كان المجموع صحيحاً:
| النشاط | ما يدخل فيه |
|---|---|
| التشغيلي | أنشطة الإيراد الرئيسية، وكل ما ليس استثمارياً ولا تمويلياً |
| الاستثماري | اقتناء الأصول طويلة الأجل والتخلص منها، والاستثمارات غير المعادلة للنقد |
| التمويلي | التغيّرات في حجم رأس المال المساهَم به وتركيبته، والقروض |
والقاعدة الافتراضية في النص: الفوائد المدفوعة تمويلية، والفوائد وتوزيعات الأرباح المقبوضة استثمارية. أما المنشآت التي عملها الأساسي الاستثمار في الأصول أو تقديم التمويل لعملائها فلها معالجة خاصة. وسداد التزام الإيجار من المستأجر تمويلي، وتوزيعات الأرباح المدفوعة تمويلية كذلك.
النقد وما يعادله: حدّ الثلاثة أشهر
النقد يشمل النقد في الصندوق والودائع تحت الطلب. أما النقد المعادل فهو استثمارات قصيرة الأجل عالية السيولة، قابلة للتحويل إلى مبالغ نقدية معلومة، ومعرّضة لخطر غير جوهري في تغيّر القيمة — وعادةً استحقاقها ثلاثة أشهر أو أقل من تاريخ الاقتناء. فالوديعة لسنة ليست نقداً معادلاً مهما كانت آمنة، وخلطها في الرصيد يجعل سيولتك تبدو أكبر مما هي.
الطريقة المباشرة والطريقة غير المباشرة
في القسم التشغيلي أمامك خياران. المباشرة تعرض الفئات الرئيسية للمقبوضات والمدفوعات الإجمالية — كم قبضت من العملاء فعلاً وكم دفعت للموردين. وغير المباشرة تبدأ من الربح أو الخسارة التشغيلية وتعدّلها بالبنود غير النقدية وحركة رأس المال العامل. والمعيار يشجّع المباشرة، لكن أكثر المنشآت تختار غير المباشرة لأنها أسهل استخراجاً من الدفاتر.
ونقطة بدء الطريقة غير المباشرة تغيّرت: صارت الربح أو الخسارة التشغيلية بعد تعديلات معيار IFRS 18، لا صافي الربح كما كانت.
العرض الإجمالي لا الصافي
الأصل في الأنشطة الاستثمارية والتمويلية أن تُعرض التدفقات إجمالية: ما دخل وما خرج كل على حدة. والتصافي مسموح في حالتين ضيقتين فقط: المبالغ المحصّلة أو المدفوعة نيابة عن العملاء، والبنود سريعة الدوران كبيرة المبالغ قصيرة الاستحقاق. فمن اقترض عشرة ملايين وسدّد تسعة لا يعرض مليوناً واحداً.
الإفصاحات التي تُنسى
- مكونات النقد وما يعادله مع مطابقتها بما في قائمة المركز المالي، وسياسة تحديد تلك المكونات.
- التغيّرات في التزامات أنشطة التمويل: مطابقة من رصيد أول المدة إلى رصيد آخرها، مفصولة إلى تدفقات تمويلية، وأثر الحصول على السيطرة أو فقدها، وأثر صرف العملة، وتغيّرات القيمة العادلة، وغيرها.
- ترتيبات تمويل الموردين: شروطها، والأرصدة الدفترية أول المدة وآخرها، ومدى تواريخ الاستحقاق مقارنة بالذمم الدائنة المماثلة. وهذا إفصاح حديث نافذ من 2024 ويغفل عنه كثيرون.
- المعاملات غير النقدية كاقتناء أصل بالتزام إيجار: تُفصح ولا تُعرض ضمن التدفقات.
صرف العملات الأجنبية
التدفقات بالعملة الأجنبية تُترجم بسعر الصرف في تاريخ كل تدفق، وتدفقات الشركة التابعة الأجنبية بأسعار تواريخ تلك التدفقات. ويجوز استخدام سعر متوسط مرجّح تقريبي، لكن لا يجوز استخدام سعر نهاية الفترة لتدفقات الشركة التابعة. وفروق الصرف غير المحققة ليست تدفقات نقدية أصلاً. وللتفصيل راجع معيار IAS 21.
ضريبة الدخل والزكاة
تُعرض المدفوعات الضريبية بشكل منفصل، وتُصنَّف ضمن الأنشطة التشغيلية إلا إذا أمكن ربطها تحديداً بنشاط استثماري أو تمويلي. وإذا وُزّعت على أكثر من فئة وجب الإفصاح عن إجمالي ما سُدّد.
ما يتغيّر في 2027
تعديلات IFRS 18 تمسّ هذا المعيار في موضعين: نقطة بدء الطريقة غير المباشرة كما سبق، ومتطلبات تصنيف تدفقات الفوائد وتوزيعات الأرباح. والمعيار نافذ للفترات التي تبدأ في أو بعد 1 يناير 2027 مع جواز التطبيق المبكر. فمن يبني نظامه المحاسبي اليوم يحسن أن يبنيه على التصنيف الجديد من البداية.
مثال يوضّح الفجوة بين الربح والنقد
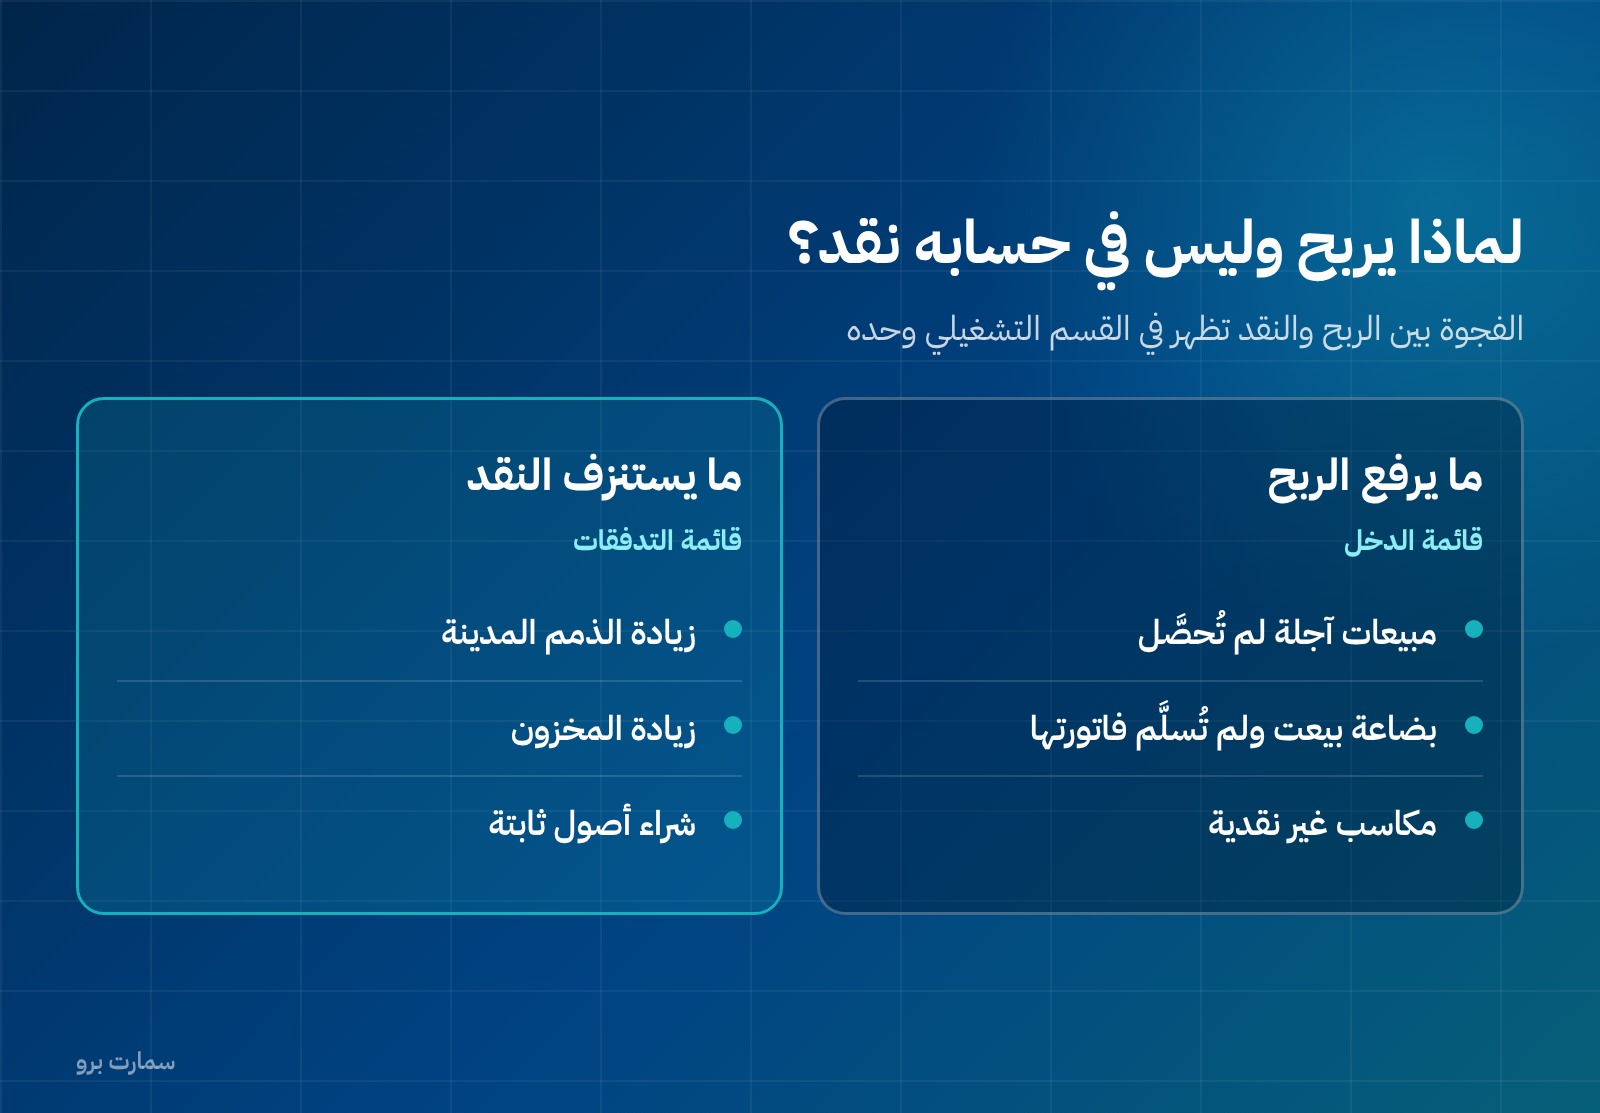
الأرقام التالية افتراضية لتوضيح الطريقة. منشأة أقفلت سنتها بربح 400,000 ريال، ومع ذلك نقصت نقديتها 60,000 ريال. تفسير الفجوة يظهر في القسم التشغيلي:
| البند | المبلغ (ريال) |
|---|---|
| الربح التشغيلي | 400,000 |
| يُضاف: الإهلاك (بند غير نقدي) | 120,000 |
| يُطرح: زيادة الذمم المدينة | (310,000) |
| يُطرح: زيادة المخزون | (180,000) |
| يُضاف: زيادة الذمم الدائنة | 90,000 |
| صافي النقد من التشغيل | 120,000 |
ثم خرج 180,000 ريال لشراء معدات ضمن الأنشطة الاستثمارية، فصار صافي التغيّر سالباً بـ60,000 ريال. فالمنشأة ربحت فعلاً، لكن ربحها ذهب إلى ذمم لم تُحصَّل بعد وإلى مخزون في المستودع. وهذا بالضبط ما تكشفه القائمة ولا تكشفه قائمة الدخل.
ثلاثة أخطاء شائعة في الإعداد
- خلط الودائع طويلة الأجل في النقد المعادل، فتبدو السيولة أكبر مما هي.
- إدراج المعاملات غير النقدية ضمن التدفقات، كاقتناء أصل مقابل التزام إيجار؛ الصحيح أن تُفصح في الإيضاحات.
- تغيير تصنيف الفوائد من سنة لأخرى، والمعيار يشترط الاتساق من فترة إلى فترة.
الصلة بالمعايير الأخرى
المعيار يتقاطع مع IAS 23 في الفوائد المرسملة التي تدخل ضمن الفوائد المدفوعة، ومع IFRS 16 في تصنيف سداد التزام الإيجار، ومع IAS 8 عند تغيير سياسة التصنيف. والنص الرسمي الكامل منشور على موقع المجلس ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للمحاسبة 7: قائمة التدفقات النقدية». واعتمدته الهيئة مع تعديل سعودي: أُضيفت الزكاة إلى جانب ضريبة الدخل في الفقرتين 14 و35، لأنها مصروف على الشركات السعودية. فالمدفوعات الزكوية تُعرض بشكل منفصل وتُصنَّف ضمن الأنشطة التشغيلية بالقاعدة نفسها.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
ما الذي يغطّيه معيار المحاسبة الدولي 7؟
يحكم إعداد وعرض قائمة التدفقات النقدية: تصنيف التدفقات إلى تشغيلية واستثمارية وتمويلية، وتعريف النقد وما يعادله، والإفصاحات المصاحبة. ويطبَّق على كل المنشآت مهما كان نشاطها.
ما الفرق بين الطريقة المباشرة وغير المباشرة؟
المباشرة تعرض الفئات الرئيسية للمقبوضات والمدفوعات الإجمالية، وغير المباشرة تبدأ من الربح أو الخسارة التشغيلية وتعدّلها بالبنود غير النقدية وحركة رأس المال العامل. والمعيار يشجّع المباشرة.
ما المقصود بالنقد وما يعادله؟
النقد في الصندوق والودائع تحت الطلب، إضافة إلى استثمارات قصيرة الأجل عالية السيولة قابلة للتحويل إلى مبالغ نقدية معلومة بخطر غير جوهري — وعادةً استحقاقها ثلاثة أشهر أو أقل من تاريخ الاقتناء.
أين تُصنَّف الفوائد المدفوعة والمقبوضة؟
التصنيف الافتراضي: الفوائد المدفوعة ضمن الأنشطة التمويلية، والفوائد وتوزيعات الأرباح المقبوضة ضمن الاستثمارية. وللمنشآت التي عملها الأساسي الاستثمار أو تقديم التمويل معالجة خاصة.
هل تُعرض التدفقات إجمالية أم صافية؟
الأصل العرض الإجمالي في الأنشطة الاستثمارية والتمويلية. والتصافي مسموح فقط في المبالغ المحصّلة أو المدفوعة نيابة عن العملاء، وفي البنود سريعة الدوران كبيرة المبالغ قصيرة الاستحقاق.