
ربحية السهم: الأساسية والمخفّضة وكيف تُحسبان
كيف تُحسب ربحية السهم الأساسية والمخفّضة وفق المعيار الدولي 33، والمتوسط المرجّح، واختبار التخفيض، والتعديل بأثر رجعي.
الكاتب:سامي الحيدري
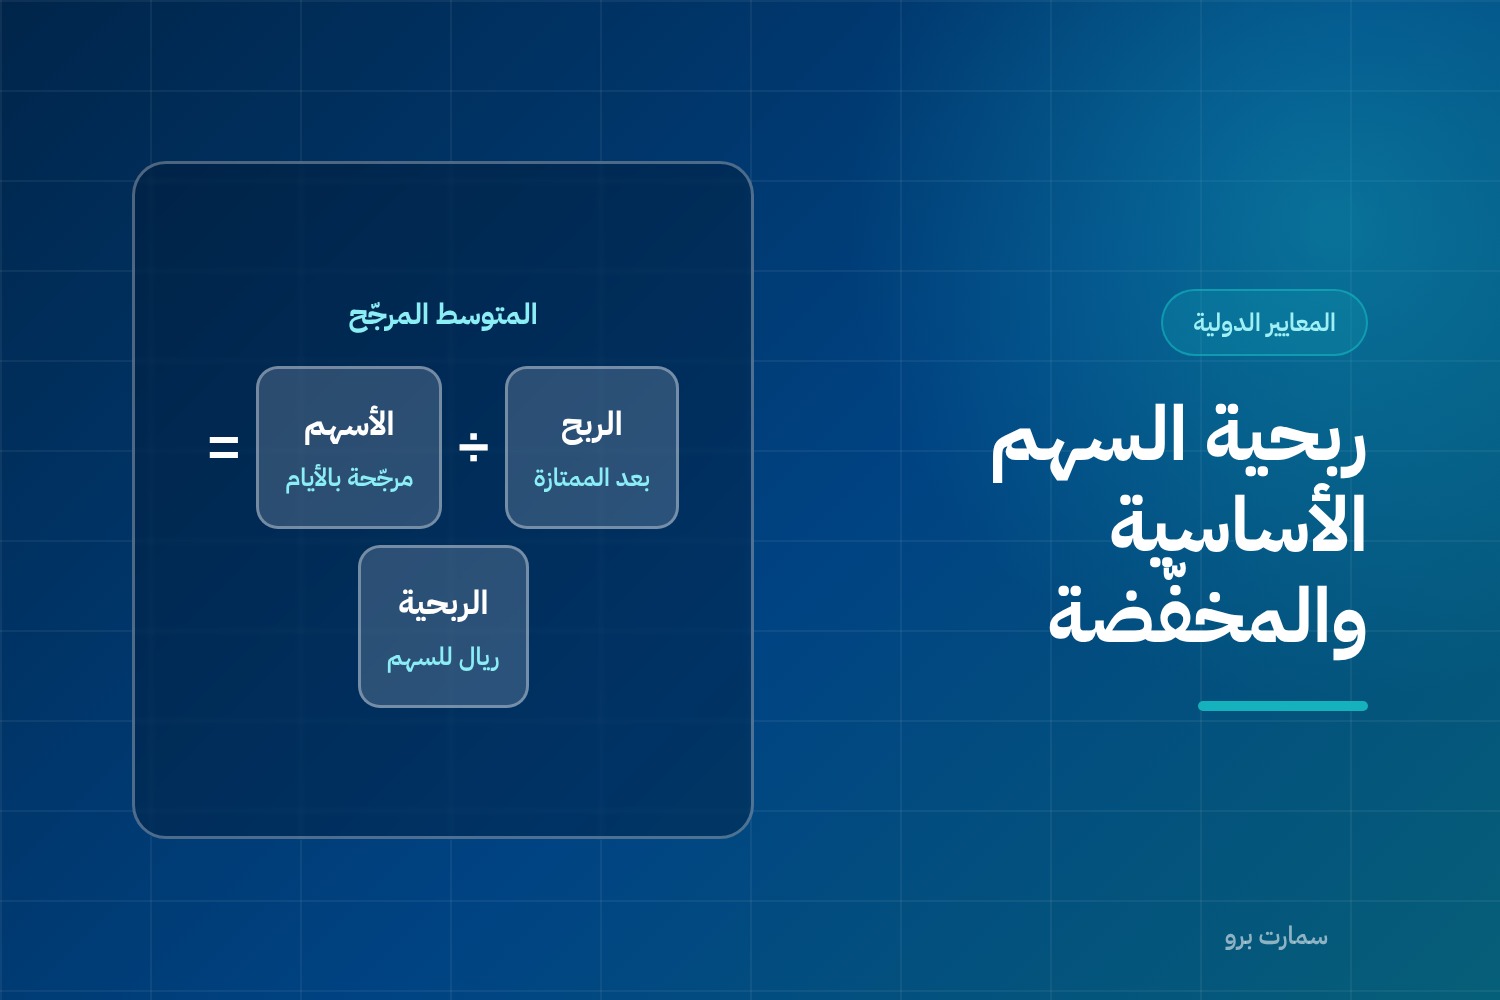
ربحية السهم هي الرقم الوحيد في القوائم المالية الذي يُقارَن مباشرة بين منشأة وأخرى وبين سنة وأخرى، ولهذا أُفرد له معيار كامل هو معيار المحاسبة الدولي 33. وهدفه المعلن تحسين قابلية المقارنة، وتركيزه الأكبر على مقام الكسر لا بسطه.
من يلزمه حساب ربحية السهم؟
النطاق أوسع مما يُظن. المعيار يطبَّق على المنشآت التي تُتداول أسهمها العادية أو أسهمها العادية المحتملة — كالسندات القابلة للتحويل والخيارات وأوامر الاكتتاب — في سوق عام، أو التي بصدد تقديم قوائمها لإصدار أدوات في سوق عام.
لكن تأتي العبارة الحاسمة: أي منشأة تختار الإفصاح عن ربحية السهم يجب أن تحسبها وتفصح عنها وفق هذا المعيار. فالمنشأة غير المدرجة التي تضع الرقم في عرض تقديمي لمستثمر ملزَمة بقواعده كاملة، ولا يجوز لها احتساب الرقم بطريقتها.
ربحية السهم الأساسية
البسط: الربح أو الخسارة العائد لحاملي الأسهم العادية في الشركة الأم، معدَّلاً بتوزيعات الأسهم الممتازة بعد الضريبة وفروق تسوية الأسهم الممتازة.
المقام: المتوسط المرجّح لعدد الأسهم العادية القائمة خلال الفترة، مرجّحاً بعدد الأيام التي كانت فيها الأسهم قائمة.
والنقطة التي يخطئ فيها كثيرون: الأحداث التي تغيّر عدد الأسهم دون تغيير مقابل في الموارد — كمنح الأسهم المجانية والرسملة وتجزئة السهم وعكسها — تُعدَّل كأنها وقعت في بداية أبكر فترة معروضة. لأن المنشأة لم تحصل على موارد جديدة، فمن غير المنطقي أن تنخفض ربحية سهمها فجأة.
أما الأسهم القابلة للإصدار بشروط فتُدرَج فقط من تاريخ استيفاء كل الشروط.
ربحية السهم المخفّضة واختبار التخفيض
تُحسب بافتراض تحويل كل الأسهم العادية المحتملة المخفِّضة، مع تعديل البسط والمقام معاً. والاختبار دقيق:
السهم العادي المحتمل يكون مخفِّضاً فقط إذا كان تحويله سيُنقص ربحية السهم أو يزيد خسارة السهم من العمليات المستمرة.
والربح أو الخسارة من العمليات المستمرة العائد لحاملي الأسهم العادية في الأم هو «الرقم الحاكم» في هذا الاختبار. والأدوات المضادة للتخفيض لا يُفترض تحويلها إطلاقاً. وتُؤخذ الأدوات بالتتابع من الأكثر تخفيضاً إلى الأقل، لا دفعة واحدة.
طريقة أسهم الخزينة للخيارات
للخيارات وأوامر الاكتتاب معالجة خاصة: تُعامَل المتحصلات المفترضة كأنها استُلمت من إصدار أسهم بمتوسط سعر السوق للفترة، ثم يُعامَل الفرق بين الأسهم المفترض إصدارها والأسهم القابلة للإصدار بسعر الممارسة كأنه إصدار بلا مقابل.
والعقود القابلة للتسوية بأسهم أو نقداً يُفترض تسويتها بأسهم. وإذا كان الخيار للحامل، تُستخدم الأكثر تخفيضاً من التسويتين. والخيارات المشتراة تُستبعد، أما خيارات البيع المحرَّرة فتُدرَج إن كانت مخفِّضة.
مثال على أثر الترجيح
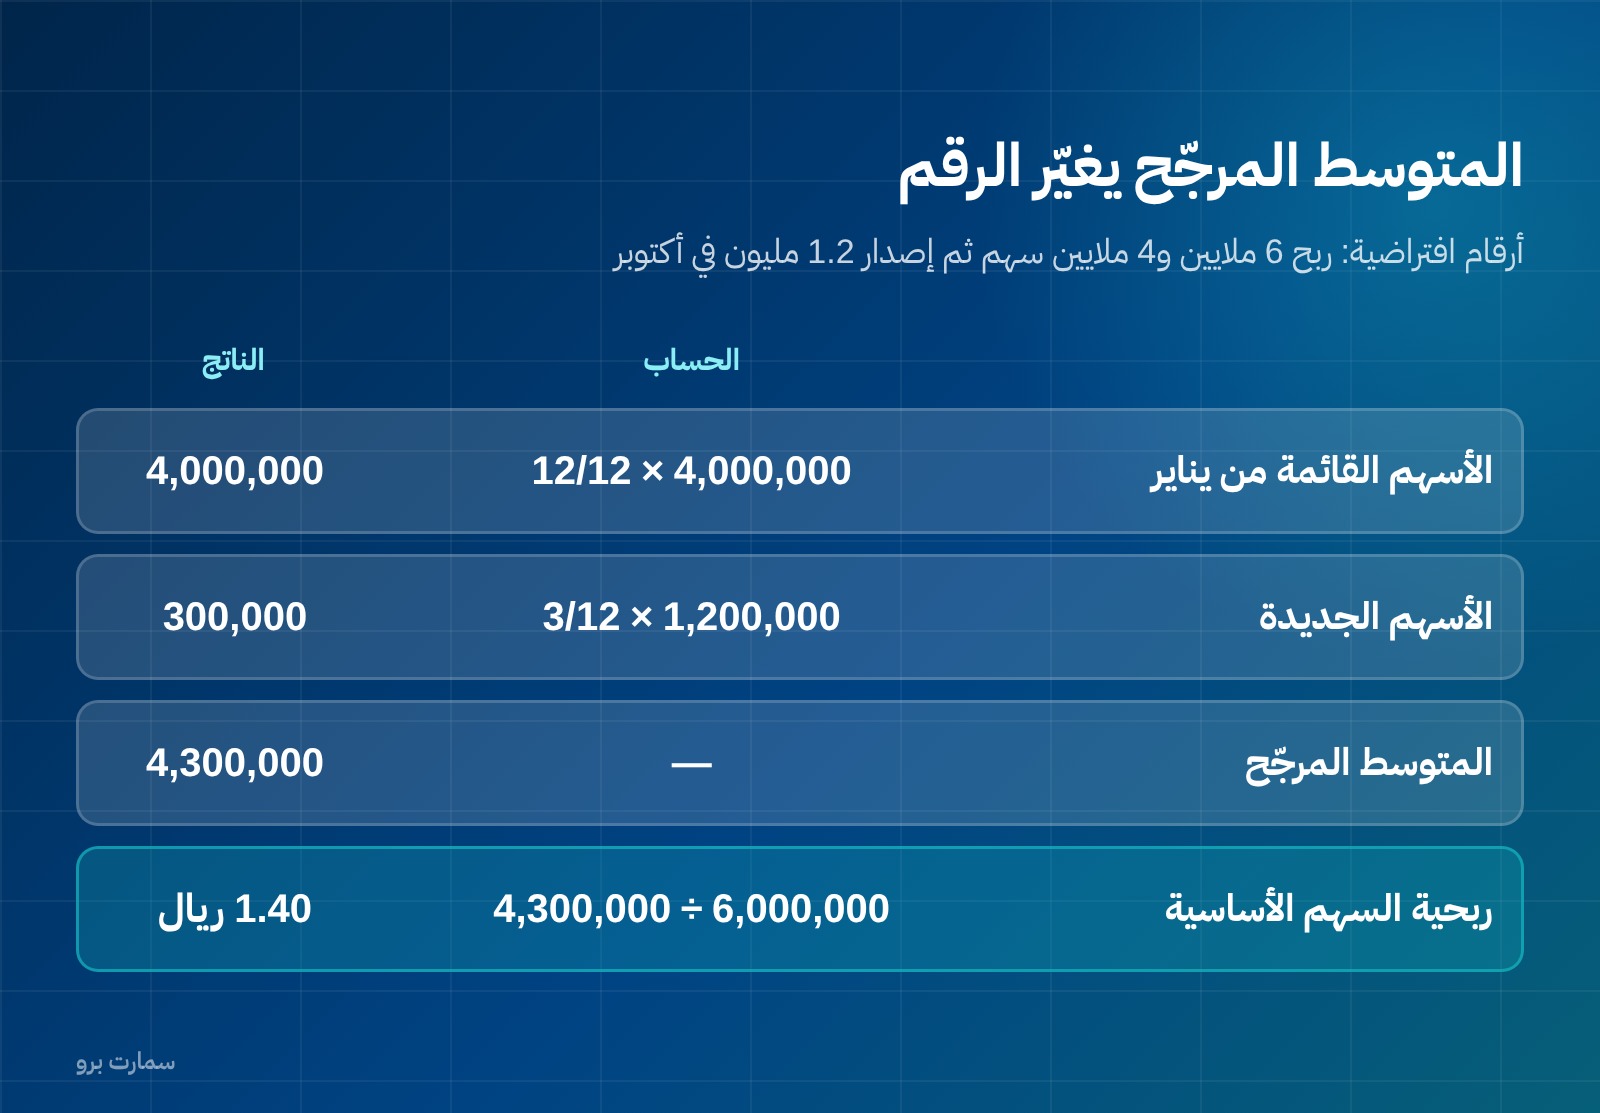
الأرقام التالية افتراضية لتوضيح الطريقة. منشأة ربحها العائد لحاملي الأسهم العادية 6,000,000 ريال، وكان لديها 4,000,000 سهم طوال السنة، ثم أصدرت 1,200,000 سهماً نقداً في 1 أكتوبر:
| البند | الحساب | الناتج |
|---|---|---|
| الأسهم القائمة من يناير | 4,000,000 × 12/12 | 4,000,000 |
| الأسهم الجديدة | 1,200,000 × 3/12 | 300,000 |
| المتوسط المرجّح | 4,300,000 | |
| ربحية السهم الأساسية | 6,000,000 ÷ 4,300,000 | 1.40 ريال |
ولو حُسبت على 5,200,000 سهم لخرج الرقم 1.15 ريال — وهو رقم خاطئ يعاقب المنشأة على أموال لم تملكها إلا ثلاثة أشهر.
التعديل بأثر رجعي
تُعدَّل ربحية السهم الأساسية والمخفّضة لكل الفترات المعروضة عند إصدار أسهم مجانية أو رسملة أو تجزئة أو عكس تجزئة، ويُفصح عن إعادة العرض. وفي المقابل لا تُعاد صياغة ربحية السهم المخفّضة للفترات السابقة بسبب تغيّر الافتراضات أو بسبب تحويلات وقعت خلال الفترة.
العرض والإفصاح
- تُعرض الأساسية والمخفّضة بإبراز متساوٍ، لكل فئة أسهم عادية لها حق مختلف في الأرباح، ولكل الفترات المعروضة.
- إذا عُرضت المخفّضة لفترة وجب عرضها لكل الفترات، ولو ساوت الأساسية، ويجوز عرض الرقمين في سطر واحد عند تساويهما.
- تُعرض الأساسية والمخفّضة حتى لو كانت المبالغ سالبة — فخسارة السهم رقم واجب العرض لا رقم يُحذف.
- يُفصح عن مبالغ البسط مع مطابقتها بالربح العائد للأم، وعن المتوسط المرجّح مع مطابقة بين مقام الأساسية ومقام المخفّضة، وعن الأدوات المضادة للتخفيض التي استُبعدت.
ربحية السهم في العمليات غير المستمرة
تُعرض مبالغ الأساسية والمخفّضة الخاصة بالعملية غير المستمرة إما على وجه قائمة الدخل الشامل وإما في الإيضاحات. والغاية أن يفصل القارئ بين ما تكسبه المنشأة من نشاطها المستمر وما كسبته من نشاط هي بصدد التخلص منه. وهذا الفصل مرتبط بمعيار الأصول المحتفظ بها للبيع والعمليات غير المستمرة.
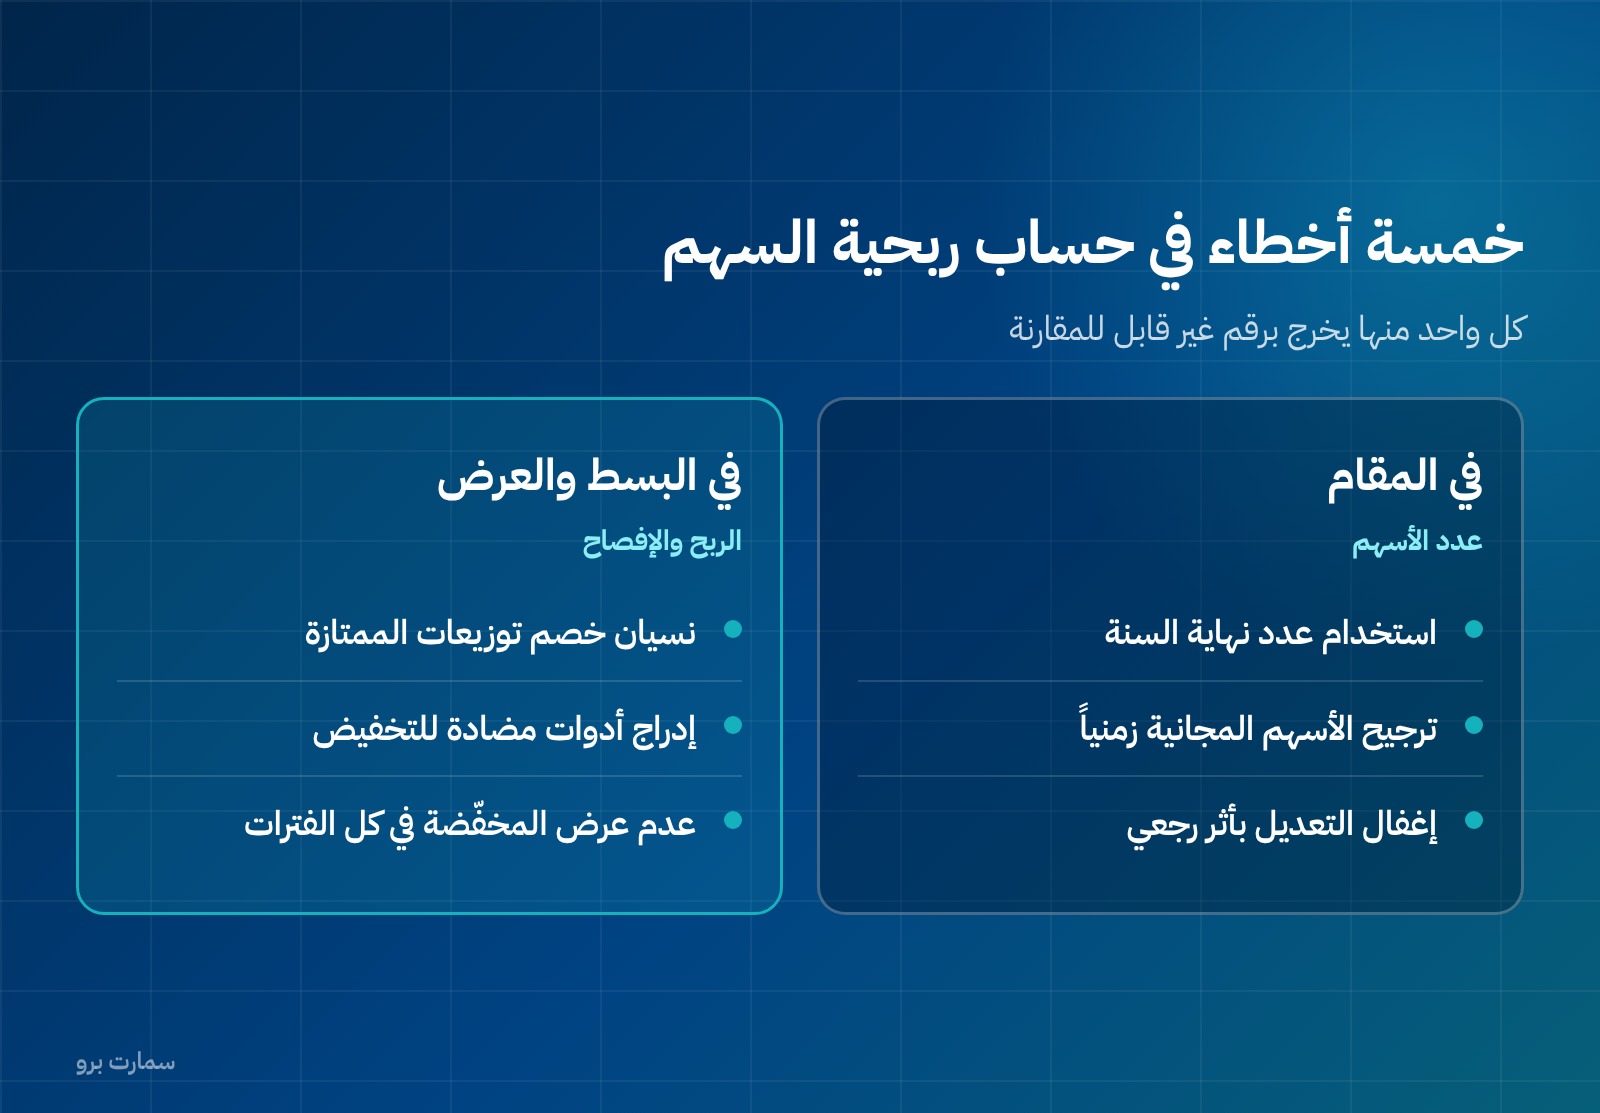
أخطاء تتكرر في الحساب
- استخدام عدد الأسهم في نهاية السنة بدل المتوسط المرجّح، فيظهر رقم أقل من الحقيقي عند أي إصدار خلال السنة.
- ترجيح الأسهم المجانية: المنح المجانية لا تُرجَّح زمنياً، بل تُعدَّل بأثر رجعي من بداية أبكر فترة.
- إدراج أدوات مضادة للتخفيض في الحساب المخفّض بحجة الاحتياط، وهو ما يمنعه المعيار صراحة.
- إغفال خصم توزيعات الأسهم الممتازة من البسط، فيرتفع الرقم بلا وجه حق.
- نسيان عرض المخفّضة في فترة ساوت فيها الأساسية، والمعيار يوجب عرضها في كل الفترات متى عُرضت في واحدة.
ما يتغيّر مع المعيار 18
عدّل المعيار 18 هذا المعيار: حُذفت فقرتان وحلّت محلهما فقرتان تجيزان الإفصاح عن مبالغ إضافية لكل سهم باستخدام بسط هو مجموع أو مجموع فرعي أو مقياس أداء محدد من الإدارة، بإبراز متساوٍ، وبالمتوسط المرجّح نفسه، وفي الإيضاحات فقط لا على وجه القائمة. وتسري هذه التعديلات حين تطبّق المنشأة المعيار 18، النافذ للفترات التي تبدأ في أو بعد 1 يناير 2027.
المعيار نافذ أصلاً من 1 يناير 2005، ونصّه على ifrs.org. وراجع قائمة الدخل لموضع عرض الرقم.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للمحاسبة 33: ربحية السهم». واعتمدته الهيئة مع تعديل سعودي: أُضيفت الزكاة إلى جانب ضريبة الدخل في الفقرة 13 عند تحديد البسط، لأنها مصروف على الشركات السعودية. فالربح العائد لحاملي الأسهم العادية يُحتسب بعد الزكاة لا قبلها.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
كيف تُحسب ربحية السهم الأساسية؟
الربح أو الخسارة العائد لحاملي الأسهم العادية في الشركة الأم بعد خصم توزيعات الأسهم الممتازة، مقسوماً على المتوسط المرجّح لعدد الأسهم العادية القائمة خلال الفترة مرجّحاً بعدد الأيام.
هل المعيار خاص بالشركات المدرجة؟
لا. يطبَّق على المدرجة ومن هي بصدد الإدراج، لكن أي منشأة تختار الإفصاح عن ربحية السهم يجب أن تحسبها وفق المعيار كاملاً، ولو كانت غير مدرجة.
متى يكون السهم المحتمل مخفِّضاً؟
حين يكون تحويله سينقص ربحية السهم أو يزيد خسارة السهم من العمليات المستمرة. والأدوات المضادة للتخفيض لا يُفترض تحويلها، وتُؤخذ الأدوات بالتتابع من الأكثر تخفيضاً إلى الأقل.
كيف تُعالَج الأسهم المجانية والتجزئة؟
تُعدَّل كأنها وقعت في بداية أبكر فترة معروضة، وتُعاد صياغة ربحية السهم لكل الفترات المعروضة، لأن المنشأة لم تحصل على موارد جديدة مقابل الأسهم.
هل تُعرض ربحية السهم عند الخسارة؟
نعم. ينص المعيار على عرض الأساسية والمخفّضة حتى لو كانت المبالغ سالبة، وبإبراز متساوٍ لكل الفترات المعروضة.