
استكشاف وتقييم الموارد المعدنية: المعيار الدولي 6
كيف تُعالَج نفقات استكشاف وتقييم الموارد المعدنية وفق المعيار الدولي 6، وما الإعفاء المؤقت، ومؤشرات انخفاض القيمة الأربعة.
الكاتب:سامي الحيدري
قطاع التعدين في السعودية يتوسّع، وهو قطاع له معالجة محاسبية خاصة لمرحلة لا تشبه أي نشاط آخر: مرحلة البحث قبل التأكد من وجود شيء يستحق الاستخراج. والمعيار الدولي للتقرير المالي 6 يحكم استكشاف وتقييم الموارد المعدنية.
والمعيار صريح في تواضع طموحه: هو يُدخل تحسينات محدودة على الممارسات القائمة، لا إطاراً كاملاً. والسبب أن المجلس أجّل معالجة شاملة لأنشطة الاستخراج.
النطاق: نافذة زمنية ضيقة
ينطبق المعيار على نفقات الاستكشاف والتقييم فقط، ولا ينطبق على النفقات المتكبَّدة:
- قبل بدء الاستكشاف والتقييم — مثلاً قبل الحصول على الحقوق النظامية للتنقيب في منطقة محددة.
- بعد أن تصبح الجدوى الفنية والقابلية التجارية للاستخراج قابلة للإثبات — أي أن مرحلتي التطوير والإنتاج خارج نطاقه.
فالمعيار يغطي الفترة بين الحصول على الحق وبين إثبات الجدوى، لا أكثر.
الإعفاء المؤقت من تسلسل المعيار 8
هذه أهم خاصية في المعيار. عند وضع سياسة محاسبية لأصول الاستكشاف والتقييم، تطبّق المنشأة الفقرة العاشرة من المعيار 8 لكنها معفاة من الفقرتين 11 و12 منه.
والأثر العملي: يجوز للمنشأة أن تستمر على السياسات التي كانت تطبّقها قبل تبنّي المعيار 6، ولو لم تكن متسقة مع تسلسل المصادر المعتاد. ولهذا تبقى الممارسات متباينة بين منشآت القطاع، وهو تباين مقصود لا خلل.
ما يُرسمَل في استكشاف وتقييم الموارد المعدنية
يُقاس الأصل مبدئياً بالتكلفة. وعلى المنشأة أن تضع سياسة — وتطبّقها باتساق — تحدد أي النفقات تُرسمَل، بناءً على مدى ارتباط النفقة بالعثور على موارد معدنية محددة.
والأمثلة التي يسوقها النص:
- اقتناء حقوق الاستكشاف.
- الدراسات الطوبوغرافية والجيولوجية والجيوكيميائية والجيوفيزيائية.
- الحفر الاستكشافي.
- الخنادق وأخذ العينات.
- أنشطة تقييم الجدوى الفنية والقابلية التجارية.
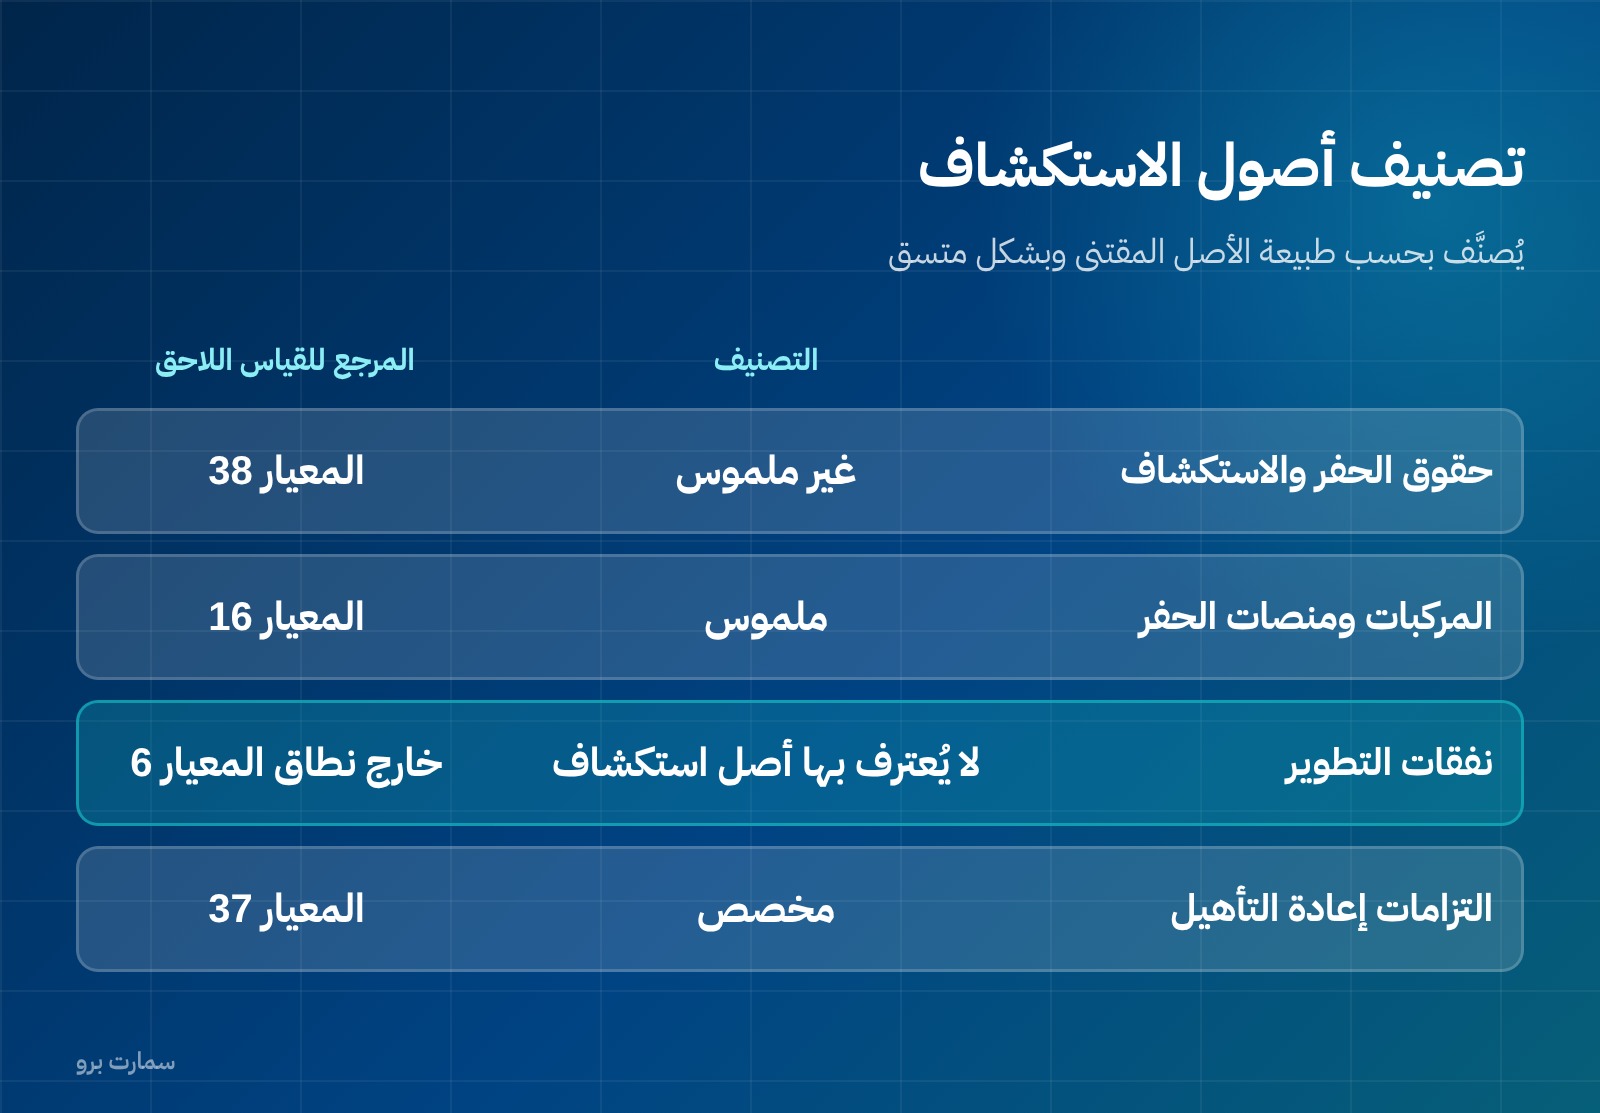
ونفقات التطوير لا يجوز الاعتراف بها أصلَ استكشاف وتقييم. والتزامات الإزالة وإعادة التأهيل المتكبَّدة أثناء الاستكشاف تذهب إلى المعيار 37.
التصنيف ملموس أم غير ملموس
تُصنَّف أصول الاستكشاف والتقييم بحسب طبيعة الأصول المقتناة، وبشكل متسق. والأمثلة في النص واضحة:
| الأصل | التصنيف |
|---|---|
| حقوق الحفر | غير ملموس |
| المركبات ومنصات الحفر | ملموس |
ونقطة دقيقة: استهلاك أصل ملموس لتطوير أصل غير ملموس يضيف إلى تكلفة الأصل غير الملموس، لكنه لا يحوّل الأصل الملموس إلى غير ملموس.
وللقياس اللاحق خياران: نموذج التكلفة أو نموذج إعادة التقييم وفق المعيار 16 أو المعيار 38 بحسب التصنيف.
الخروج من التصنيف
متى أصبحت الجدوى الفنية والقابلية التجارية قابلة للإثبات، لم يعد الأصل أصلَ استكشاف وتقييم. ويجب اختباره لانخفاض القيمة والاعتراف بأي خسارة قبل إعادة التصنيف، لا بعدها. وهذه نقطة توقيت يخطئ فيها كثيرون.
مؤشرات انخفاض القيمة الأربعة
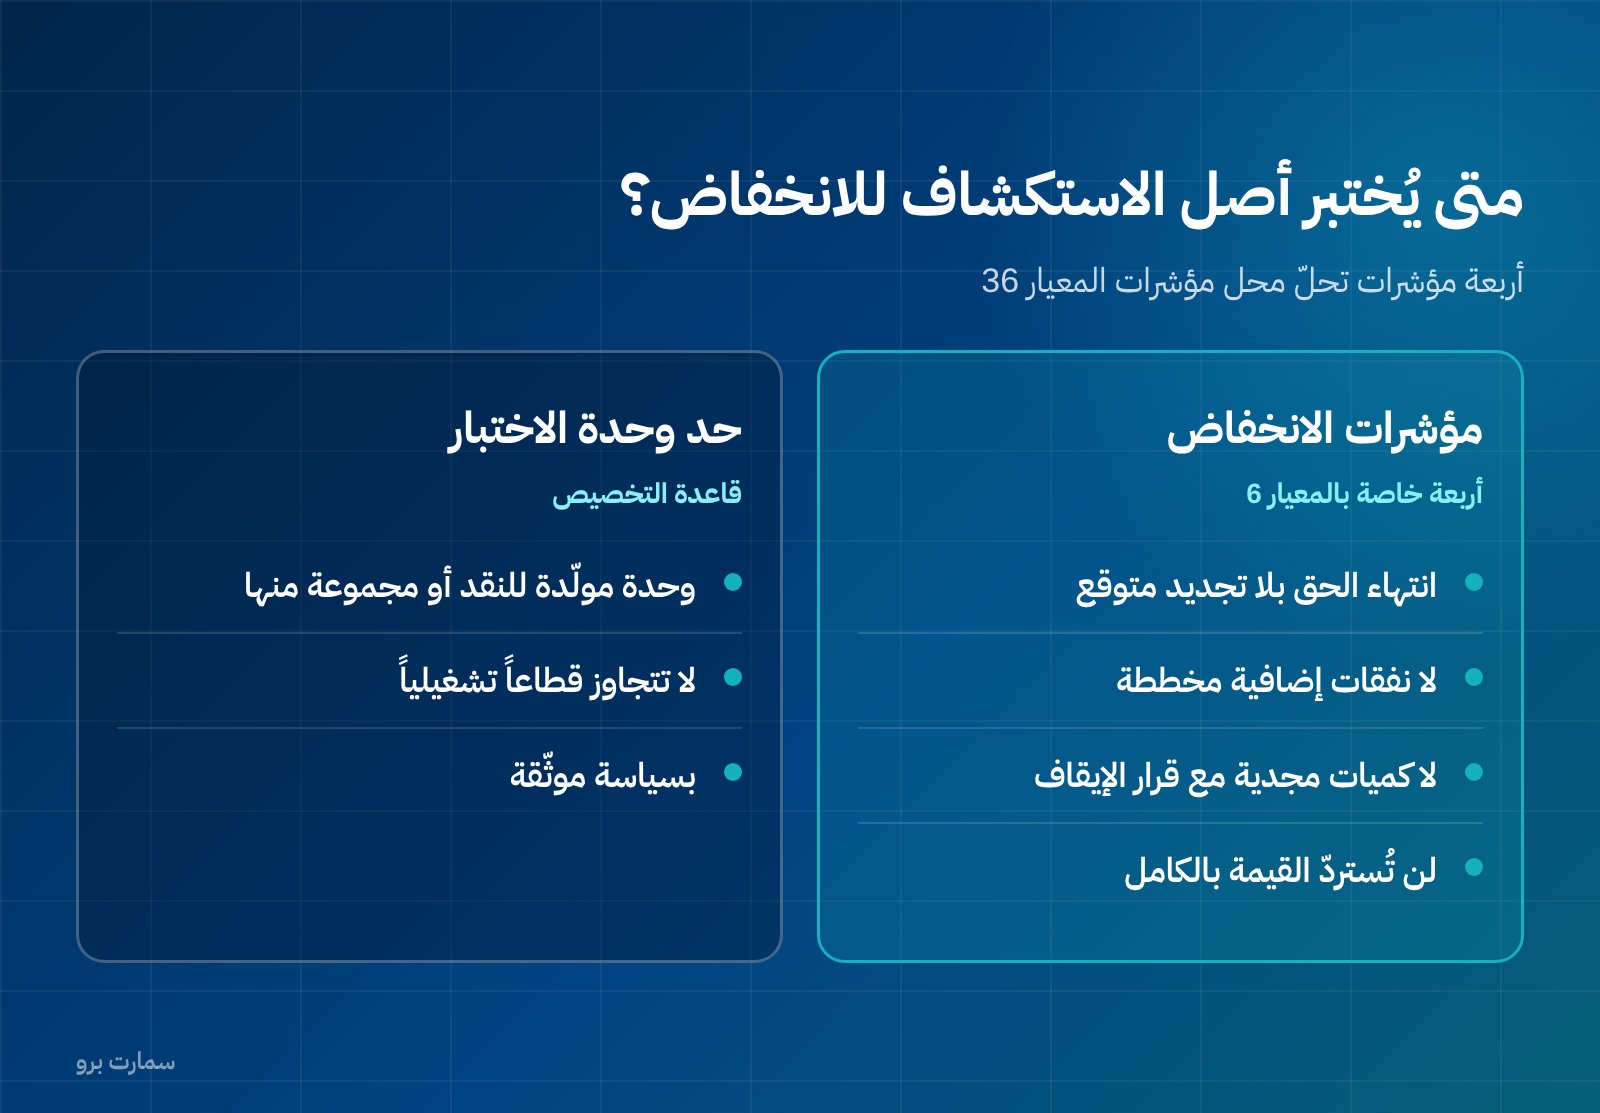
يُختبر الأصل حين تشير الحقائق والظروف إلى أن القيمة الدفترية قد تتجاوز القيمة القابلة للاسترداد. ويُقاس الانخفاض وفق المعيار 36، لكن المعيار 6 يحلّ محل مؤشرات المعيار 36 بأربعة خاصة به:
- انتهاء حق الاستكشاف أو قرب انتهائه مع عدم توقّع تجديده.
- عدم إدراج نفقات استكشاف وتقييم جوهرية إضافية في الموازنة ولا في الخطط.
- عدم أداء الاستكشاف إلى اكتشاف كميات مجدية تجارياً، مع قرار المنشأة إيقاف الأنشطة في المنطقة.
- دلالة البيانات على أن القيمة الدفترية لن تُستردّ بالكامل من تطوير ناجح أو من بيع.
وقاعدة التخصيص مهمة: تضع المنشأة سياسة تخصّص أصول الاستكشاف والتقييم لوحدات مولّدة للنقد أو مجموعات منها، على ألّا تكون الوحدة أو المجموعة أكبر من قطاع تشغيلي محدَّد وفق معيار القطاعات.
الإفصاح المطلوب عن أصول الاستكشاف
يُفصح عن السياسات المحاسبية لنفقات الاستكشاف والتقييم بما فيها أساس الاعتراف بالأصول، وعن مبالغ الأصول والالتزامات والدخل والمصروف والتدفقات النقدية التشغيلية والاستثمارية الناشئة عنها، وتُعرض أصول الاستكشاف والتقييم فئة أصول مستقلة مع إفصاحات المعيار 16 أو 38 بحسب تصنيفها.
ثلاثة قرارات تضعها المنشأة مرة واحدة
لأن المعيار يترك مساحة واسعة للسياسة المحاسبية، فإن ثلاثة قرارات تُتخذ عند التأسيس وتُطبَّق باتساق بعدها:
- حدّ الرسملة: أي النفقات تُرسمَل وأيها يُحمَّل مصروفاً، بناءً على مدى ارتباطها بالعثور على موارد محددة. وبعض المنشآت ترسمل كل نفقات المنطقة، وبعضها لا ترسمل إلا ما يرتبط ببئر أو موقع بعينه.
- التصنيف: جدول يربط كل نوع من النفقات بتصنيفه ملموساً أو غير ملموس.
- وحدة اختبار الانخفاض: كيف تُجمَّع أصول الاستكشاف في وحدات مولّدة للنقد، بشرط ألّا تتجاوز الوحدة قطاعاً تشغيلياً.
وتوثيق هذه الثلاثة في مذكرة سياسات معتمدة هو ما يجعل القوائم قابلة للمراجعة، لأن المعيار نفسه لا يفرض إجابة واحدة.
علاقة ذلك بالتزامات إعادة التأهيل
مواقع التعدين تحمل التزاماً بإعادة التأهيل بعد انتهاء النشاط. وهذا الالتزام لا يدخل في نطاق المعيار 6 حتى لو نشأ أثناء الاستكشاف، بل يُعالَج مخصصاً وفق معيار المخصصات. وتقدير تكلفته وخصمه إلى قيمته الحالية بند جوهري في ميزانيات شركات التعدين، ويُراجَع سنوياً مع تغيّر التقديرات والأسعار.
وهذا الإفصاح يخدم غرضاً محدداً: أن يعرف القارئ كم أُنفق على البحث وكم تبقّى معلّقاً في الميزانية، لأن أصول الاستكشاف من أكثر بنود الميزانية عرضةً للشطب المفاجئ حين تتبيّن عدم الجدوى.
مستقبل المعيار
أنهى المجلس مشروعاً بحثياً عن أنشطة الاستخراج، وقرر عدم تطوير متطلبات جديدة أو معدَّلة، إذ لم يجد دليلاً مقنعاً على ضرورة ذلك. فالمعيار باقٍ كما هو، والتباين في السياسات سيستمر.
المعيار نافذ من 1 يناير 2006، ونصّه على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للتقرير المالي 6: استكشاف الموارد المعدنية وتقويمها». واعتمدته الهيئة دون أي تعديل للتطبيق في المملكة.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
ما نطاق المعيار الدولي 6؟
نفقات استكشاف وتقييم الموارد المعدنية فقط. ولا ينطبق على النفقات قبل بدء الاستكشاف، كما قبل الحصول على حقوق التنقيب، ولا على نفقات ما بعد إثبات الجدوى الفنية والقابلية التجارية.
ما الإعفاء المؤقت في المعيار؟
عند وضع سياسة محاسبية لأصول الاستكشاف والتقييم تُعفى المنشأة من فقرتي تسلسل المصادر في المعيار 8، فيجوز لها الاستمرار على السياسات التي كانت تطبّقها قبل تبنّي المعيار.
هل تُصنَّف أصول الاستكشاف ملموسة أم غير ملموسة؟
بحسب طبيعة الأصول المقتناة وبشكل متسق: حقوق الحفر غير ملموسة، والمركبات ومنصات الحفر ملموسة. واستهلاك أصل ملموس لتطوير غير ملموس لا يحوّل الأصل الملموس.
ما مؤشرات انخفاض القيمة الخاصة بالمعيار 6؟
أربعة تحلّ محل مؤشرات المعيار 36: انتهاء حق الاستكشاف دون توقّع تجديد، وغياب نفقات إضافية من الموازنة والخطط، وعدم اكتشاف كميات مجدية مع قرار الإيقاف، ودلالة البيانات على عدم استرداد القيمة الدفترية بالكامل.
متى يخرج الأصل من تصنيف الاستكشاف والتقييم؟
متى أصبحت الجدوى الفنية والقابلية التجارية قابلة للإثبات. ويجب اختباره لانخفاض القيمة والاعتراف بأي خسارة قبل إعادة التصنيف لا بعدها.