
التطبيق لأول مرة للمعايير الدولية: خارطة الانتقال
كيف تنتقل منشأتك إلى المعايير الدولية: قائمة المركز المالي الافتتاحية، تاريخ الانتقال، الاستثناءات الإلزامية والإعفاءات الاختيارية.
الكاتب:سامي الحيدري
التطبيق لأول مرة للمعايير الدولية ليس تغييراً في سياسة محاسبية، بل إعادة بناء لقوائمك من نقطة بداية جديدة. ولهذا أُفرد له معيار مستقل هو المعيار الدولي للتقرير المالي 1، وهدفه أن تحمل قوائمك الأولى معلومات شفافة قابلة للمقارنة عبر كل الفترات المعروضة، وأن توفّر نقطة انطلاق ملائمة، بتكلفة لا تتجاوز المنفعة.
من يخضع للمعيار؟
«القوائم المالية الأولى وفق المعايير الدولية» هي أول قوائم سنوية تتبنّى فيها المنشأة المعايير بإقرار صريح وغير متحفظ بالالتزام بها. ويشمل ذلك حالات مثل:
- قوائم سابقة لم تكن متوافقة كلياً مع المعايير الدولية.
- قوائم أُعدّت للاستخدام الداخلي فقط.
ولا ينطبق المعيار على من سبق أن أقرّ إقراراً صريحاً وغير متحفظ بالالتزام. كما لا يغطي تغييرات السياسات المحاسبية لمن يطبّق المعايير أصلاً، فتلك شأن المعيار 8.
تاريخ الانتقال وقائمة المركز الافتتاحية
تاريخ الانتقال هو بداية أبكر فترة تُعرض عنها معلومات مقارنة كاملة. وعنده تُعدّ قائمة مركز مالي افتتاحية وفق المعايير الدولية.
وفي هذه القائمة تقوم بأربع عمليات:
- الاعتراف بكل الأصول والالتزامات التي توجب المعايير الاعتراف بها.
- إلغاء الاعتراف بالبنود التي لا تجيز المعايير الاعتراف بها.
- إعادة التصنيف إلى فئاتها وفق المعايير.
- القياس لكل شيء وفق المعايير.
وكل التعديلات الناتجة تذهب إلى الأرباح المبقاة — أو فئة أخرى من حقوق الملكية — في تاريخ الانتقال، لا إلى الربح أو الخسارة. وهذه نقطة جوهرية: الانتقال لا يُحدث ربحاً ولا خسارة في قائمة دخلك.
مجموعة واحدة من السياسات
تُستخدم مجموعة واحدة من السياسات المحاسبية عبر القائمة الافتتاحية وكل الفترات المعروضة، متوافقة مع المعايير النافذة في نهاية أول فترة تقرير وفق المعايير الدولية. ولا يجوز استخدام نسخ ملغاة من المعايير. والأحكام الانتقالية في المعايير الأخرى لا تنطبق عموماً على من يطبّق لأول مرة.
آليتا التطبيق لأول مرة: استثناءات وإعفاءات
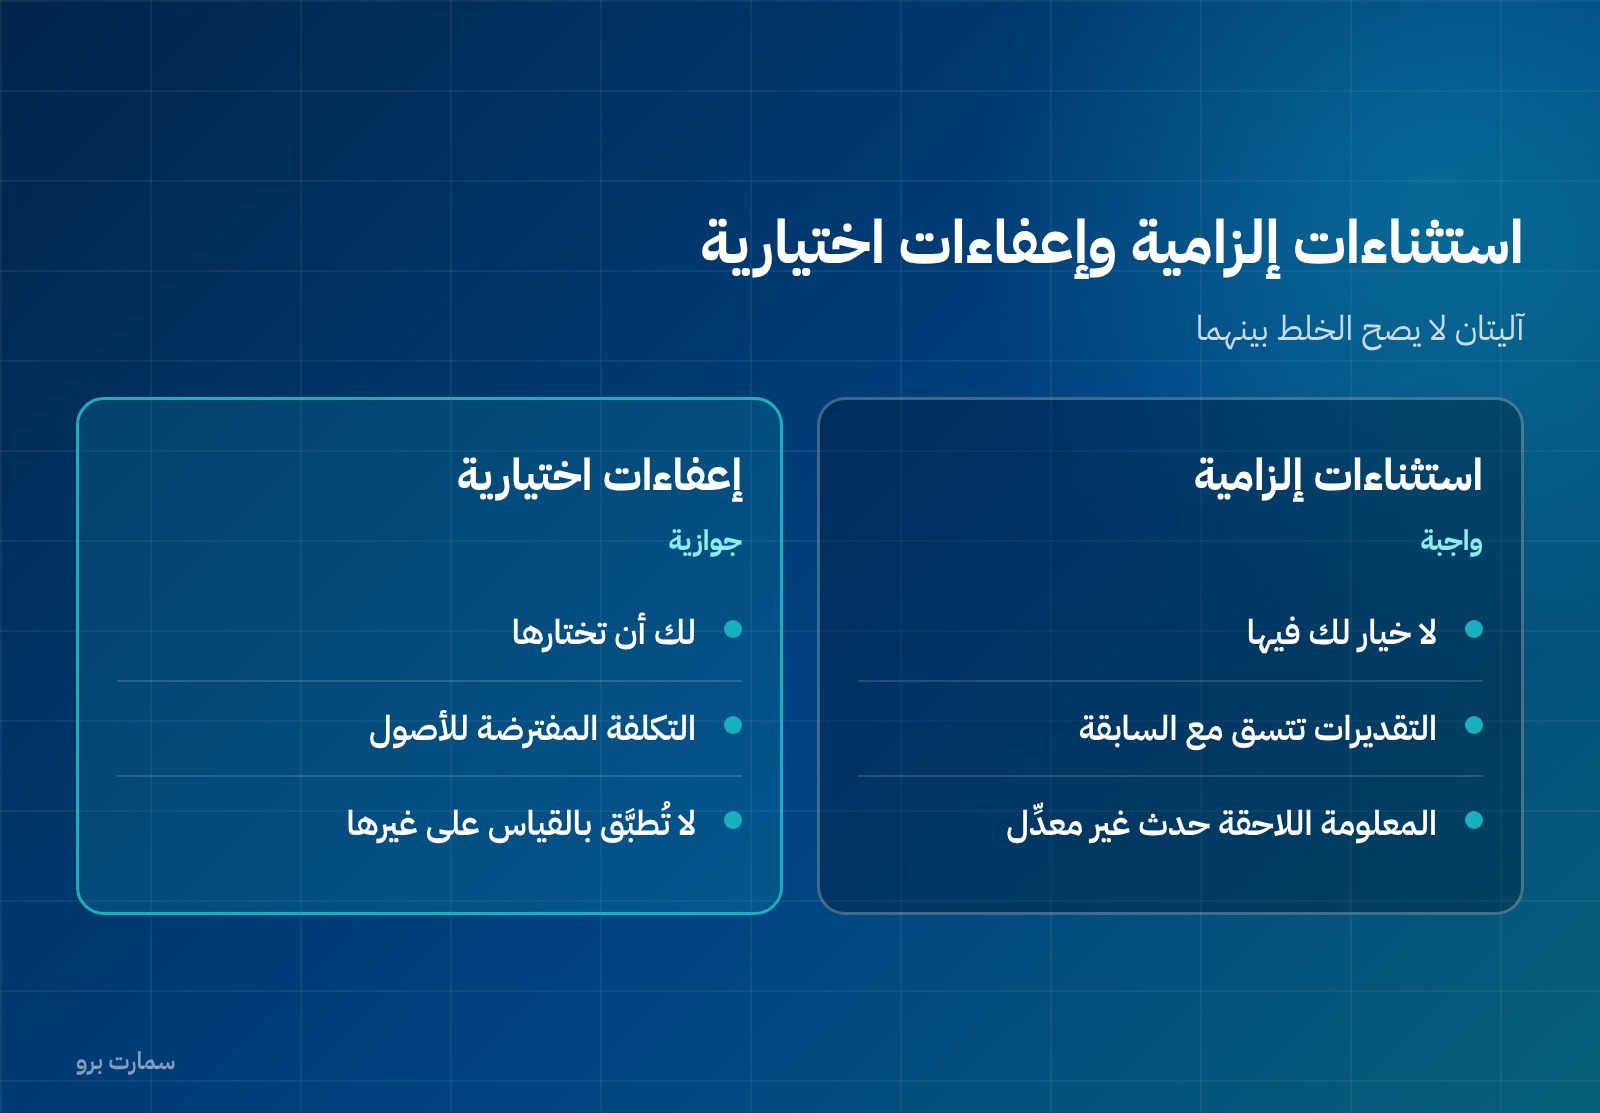
يفرّق المعيار بين نوعين لا يصح الخلط بينهما:
| النوع | الطبيعة | الأثر |
|---|---|---|
| استثناءات إلزامية من التطبيق بأثر رجعي | واجبة | لا خيار لك فيها |
| إعفاءات اختيارية | جوازية | لك أن تختارها، ولا يجوز تطبيقها بالقياس على حالات أخرى |
والإعفاءات الاختيارية هي التي تختصر أكثر الجهد عملياً: من أشهرها معاملة قيمة عادلة أو إعادة تقييم سابقة بوصفها تكلفة مفترضة لأصل من الممتلكات والآلات والمعدات، بدل إعادة بناء تكلفته التاريخية وإهلاكه المتراكم منذ سنوات.
قاعدة التقديرات
التقديرات في تاريخ الانتقال يجب أن تكون متسقة مع التقديرات التي وُضعت وفق المبادئ السابقة، ما لم يوجد دليل موضوعي على خطأ فيها. والمعلومة التي تصل بعد ذلك التاريخ تُعامَل حدثاً غير معدِّل. والقاعدة نفسها تسري على فترات المقارنة.
ومعنى ذلك: الانتقال ليس فرصة لإعادة تقدير الأمور بمعرفة لاحقة. من قدّر مخصص ديون معدومة بمبلغ معيّن في 2024 وفق معلومات ذلك الوقت، يبقى على تقديره ولو تبيّن لاحقاً أنه كان متفائلاً.
العرض والإفصاح
- ثلاث قوائم مركز مالي على الأقل، وقائمتان من كل قائمة أساسية أخرى، مع الإيضاحات.
- مطابقة حقوق الملكية في تاريخ الانتقال وفي نهاية آخر فترة مقارنة وفق المبادئ السابقة.
- مطابقة إجمالي الدخل الشامل، بتفصيل كافٍ ليفهم القارئ التعديلات الجوهرية.
- فصل تصحيح الأخطاء عن تغيير السياسات في تلك المطابقات.
- الملخصات التاريخية غير المتوافقة مع المعايير تُوسَم بذلك، ويُفصح عن طبيعة التعديلات الرئيسية.
وقواعد الإفصاح عن تغيير السياسة في المعيار 8 لا تنطبق على القوائم الأولى.
جدول زمني لمشروع انتقال واقعي
الأرقام التالية افتراضية لتوضيح الترتيب لا لتحديد مدة ملزمة. منشأة متوسطة تستهدف قوائم 2026:
| المرحلة | المخرَج |
|---|---|
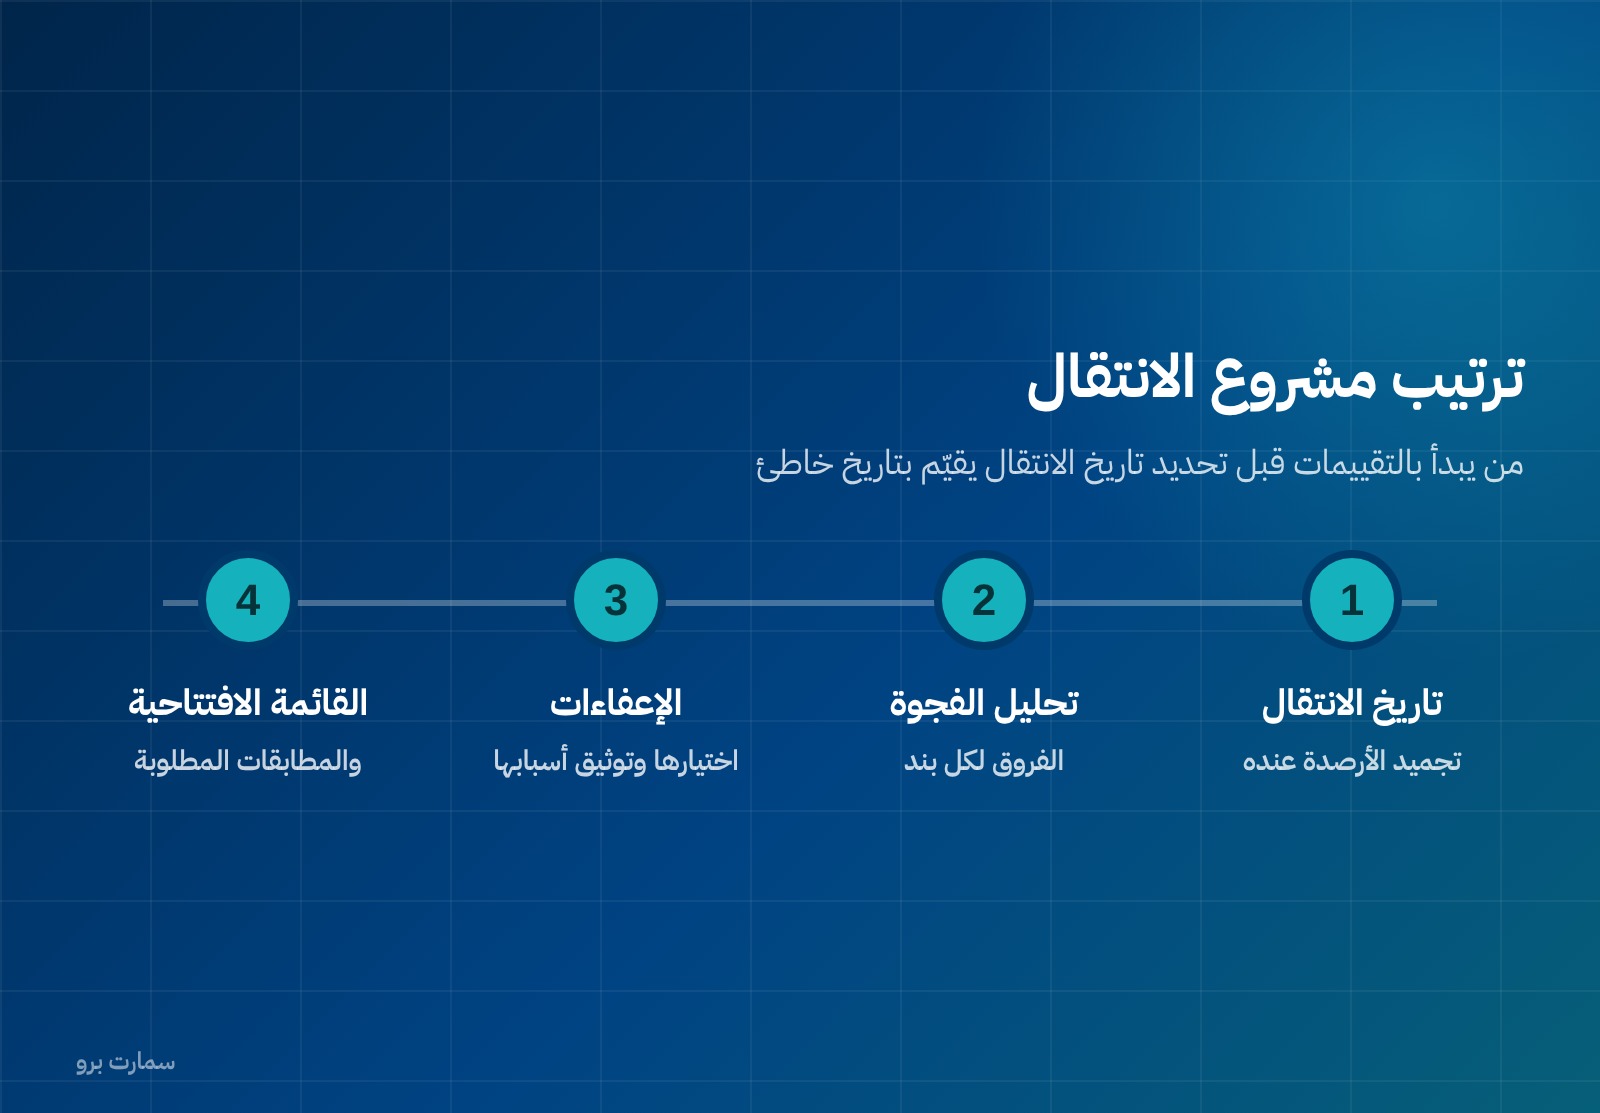
| تحديد تاريخ الانتقال وتجميد الأرصدة عنده | ميزان مراجعة 1 يناير 2025 وفق المبادئ السابقة |
| تحليل الفجوة بين المبادئ السابقة والمعايير الدولية | قائمة بالفروق لكل بند |
| اختيار الإعفاءات الاختيارية وتوثيق أسبابها | مذكرة سياسات معتمدة |
| التقييمات والنماذج (الأصول، الإيجارات، الخسائر الائتمانية، نهاية الخدمة) | تقارير فنية |
| بناء قائمة المركز الافتتاحية والمطابقات | قائمة افتتاحية + مطابقتا حقوق الملكية والدخل الشامل |
والترتيب مقصود: من يبدأ بالتقييمات قبل تحديد تاريخ الانتقال يقيّم أصولاً بتاريخ خاطئ.
أثر الانتقال على الزكاة والضريبة
تغيّر القيم الدفترية عند الانتقال يغيّر الأساس الذي تُبنى عليه الحسابات الزكوية والضريبية، وينشأ عنه فروق مؤقتة تُعالَج ضمن الضريبة المؤجلة. ومن المهم أن يصاحب مشروع الانتقال تقديرٌ لأثره الزكوي قبل الإقفال، لا بعده.
ما يعنيه هذا عملياً في مشروع انتقال
الانتقال مشروع لا قيد. وأثقل بنوده عادةً أربعة: تقييم الممتلكات والآلات والمعدات، ومراجعة عقود الإيجار وفق المعيار 16، وبناء نموذج الخسائر الائتمانية المتوقعة، واحتساب مخصص نهاية الخدمة على أساس اكتواري وفق المعيار 19.
والخطأ الشائع هو البدء من القوائم بدل البدء من تاريخ الانتقال. فمن أراد قوائم 2026 وفق المعايير مع مقارنة 2025، فتاريخ انتقاله 1 يناير 2025، وعليه أن يملك بيانات ذلك التاريخ لا بيانات اليوم.
المعيار يُطبَّق إن كانت قوائمك الأولى عن فترة تبدأ في أو بعد 1 يوليو 2009، ونصّه الرسمي على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للتقرير المالي 1: تطبيق المعايير الدولية للتقرير المالي لأول مرة». واعتمدته الهيئة مع تعديلات سعودية ضمن وثيقة الاعتماد. والتعديلات السعودية على المعايير تأتي عادةً لأحد ثلاثة أسباب: اعتماد أحد البدائل المسموح بها في النص الدولي، أو إضافة إفصاحات، أو الاستجابة لمتطلبات خاصة بالبيئة السعودية. وهي جزء لا يتجزأ من المعيار كما اعتُمد في المملكة، فيجب الرجوع إلى نصّ الوثيقة عند التطبيق.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
ما هي القوائم المالية الأولى وفق المعايير الدولية؟
أول قوائم سنوية تتبنّى فيها المنشأة المعايير الدولية بإقرار صريح وغير متحفظ بالالتزام بها. ويشمل ذلك من كانت قوائمه السابقة غير متوافقة كلياً أو أُعدّت للاستخدام الداخلي فقط.
ما تاريخ الانتقال؟
بداية أبكر فترة تُعرض عنها معلومات مقارنة كاملة. وعنده تُعدّ قائمة مركز مالي افتتاحية وفق المعايير الدولية. فمن يريد قوائم 2026 مع مقارنة 2025، تاريخ انتقاله 1 يناير 2025.
أين تذهب تعديلات الانتقال؟
إلى الأرباح المبقاة أو فئة أخرى من حقوق الملكية في تاريخ الانتقال، لا إلى الربح أو الخسارة. فالانتقال لا يُحدث ربحاً ولا خسارة في قائمة الدخل.
ما الفرق بين الاستثناءات والإعفاءات؟
الاستثناءات الإلزامية من التطبيق بأثر رجعي واجبة لا خيار فيها. أما الإعفاءات الاختيارية فجوازية، ولا يجوز تطبيقها بالقياس على حالات لم ينص عليها المعيار.
هل يجوز إعادة تقدير الأمور عند الانتقال؟
لا. التقديرات في تاريخ الانتقال يجب أن تتسق مع تلك التي وُضعت وفق المبادئ السابقة، ما لم يوجد دليل موضوعي على خطأ. والمعلومة اللاحقة تُعامَل حدثاً غير معدِّل.