
التقارير المالية الأولية: الحد الأدنى والقياس
ما الحد الأدنى لمحتوى التقارير المالية الأولية وفق المعيار 34، وقاعدة القياس من بداية السنة، والفترات الواجب عرضها.
الكاتب:سامي الحيدري
التقارير المالية الأولية هي القوائم التي تُنشر عن فترة أقصر من السنة المالية — ربع أو نصف. ومعيار المحاسبة الدولي 34 يحدد حدّها الأدنى من المحتوى ومبادئ الاعتراف والقياس فيها.
وأول ما يجب تصحيحه: المعيار لا يُلزم أي منشأة بنشر تقرير أولي، ولا يحدد عدد مراته ولا مهلته. فذلك شأن الجهات التنظيمية والأسواق. والمعيار يطبَّق حين تُلزَم المنشأة أو تختار نشر تقرير أولي وفق المعايير الدولية. وهو يشجّع المنشآت المتداولة علناً على تقرير نصف سنوي على الأقل خلال 60 يوماً من نهاية الفترة.
قاعدة الكل أو لا شيء
إذا وُصف التقرير الأولي بأنه متوافق مع المعايير الدولية، وجب أن يمتثل لكل متطلبات المعيار 34، ووجب الإفصاح عن ذلك الامتثال. ولا يوجد التزام جزئي.
وكل تقرير — سنوي أو أولي — يُقيَّم بذاته لمعرفة توافقه مع المعايير.
الحد الأدنى لمكونات التقارير المالية الأولية
| # | المكوّن |
|---|---|
| 1 | قائمة (أو قوائم) أداء مالي موجزة |
| 2 | قائمة مركز مالي موجزة |
| 3 | قائمة تغيّرات في حقوق الملكية موجزة |
| 4 | قائمة تدفقات نقدية موجزة |
| 5 | إيضاحات تفسيرية مختارة |
وللمنشأة أن تنشر مجموعة كاملة أو أكثر من الحد الأدنى. والمجموعة الكاملة في تقرير أولي تتبع المعيار 18.
محتوى القوائم الموجزة
تشمل كحد أدنى كل العناوين والمجاميع الفرعية الواردة في أحدث قوائم سنوية، مع أي بنود أو إيضاحات إضافية يجعل حذفها القوائم الموجزة مضلّلة. وتُعرض ربحية السهم الأساسية والمخفّضة إن كانت المنشأة داخل نطاق معيارها. وتكون القوائم الأولية موحّدة إذا كانت أحدث قوائم سنوية موحّدة.
الإيضاحات: تحديث لا تكرار
هذه نقطة يخطئ فيها كثيرون. الإيضاحات الأولية تشرح الأحداث والمعاملات الجوهرية لفهم التغيّرات منذ آخر فترة تقرير سنوية، وتُحدِّث المعلومات الواردة في أحدث تقرير سنوي ولا تكرّرها.
ومن البنود الواجبة متى كانت جوهرية: بيان أن السياسات والطرق نفسها متّبعة أو وصف التغيّرات، والموسمية، والبنود غير المعتادة، والتغيّرات في التقديرات، وإصدارات وإعادة شراء الدين وحقوق الملكية، والتوزيعات، ومعلومات القطاعات حيث ينطبق معيار القطاعات، والأحداث بعد الفترة الأولية، والتغيّرات في تكوين المنشأة. وتُعرض هذه المعلومات عادةً على أساس من بداية السنة حتى تاريخه.
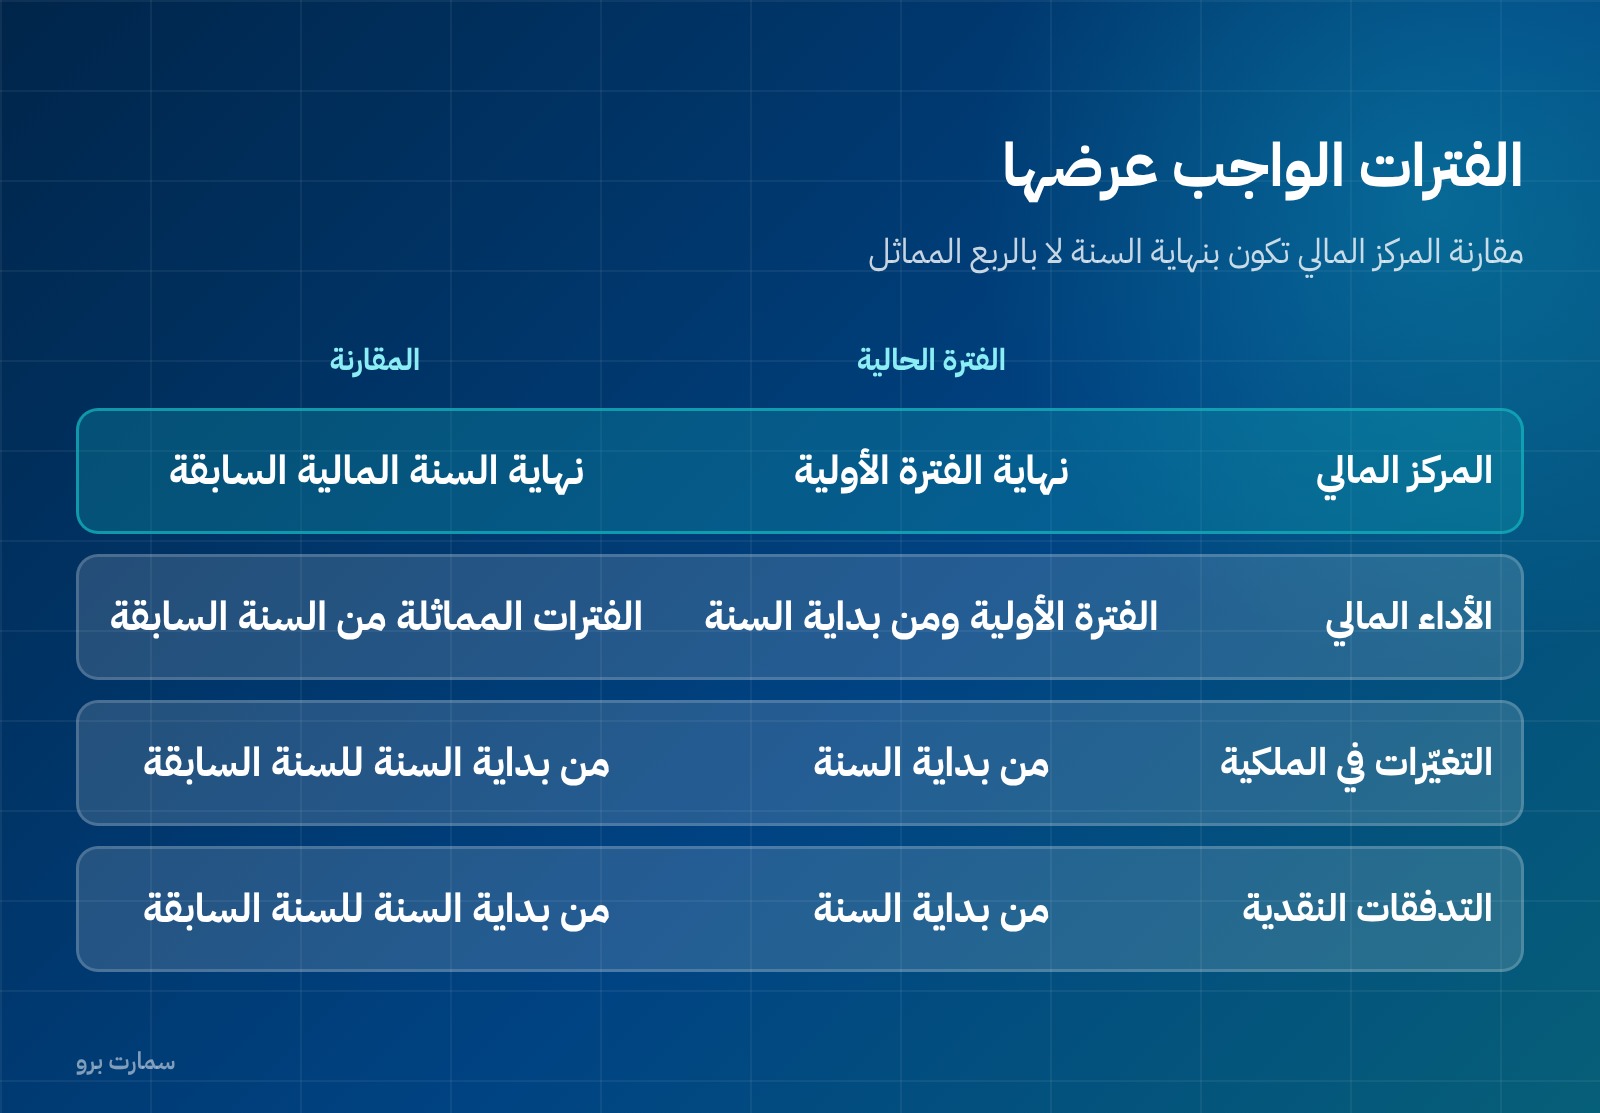
الفترات الواجب عرضها
| القائمة | الفترة الحالية | المقارنة |
|---|---|---|
| المركز المالي | نهاية الفترة الأولية الحالية | نهاية السنة المالية السابقة مباشرة |
| الأداء المالي | الفترة الأولية الحالية و من بداية السنة حتى تاريخه | الفترات الأولية المماثلة من السنة السابقة |
| التغيّرات في حقوق الملكية | من بداية السنة حتى تاريخه | من بداية السنة حتى تاريخه للسنة السابقة |
| التدفقات النقدية | من بداية السنة حتى تاريخه | من بداية السنة حتى تاريخه للسنة السابقة |
لاحظ أن مقارنة المركز المالي تكون مع نهاية السنة السابقة لا مع الربع المماثل — وهذا خطأ شائع في الإعداد.
وتُشجَّع المنشآت ذات الموسمية العالية على إضافة معلومات للاثني عشر شهراً المنتهية في التاريخ الأولي، مع مقارنتها.
الأهمية النسبية تُقاس على الفترة الأولية
تُقيَّم الأهمية النسبية بالنسبة إلى بيانات الفترة الأولية، لا بيانات السنة. ومعنى ذلك أن بنداً غير جوهري سنوياً قد يكون جوهرياً في ربع واحد. والمعيار ينبّه إلى أن القياسات الأولية تعتمد على التقديرات أكثر من السنوية.
القياس من بداية السنة حتى تاريخه
هذا هو المبدأ المحوري. تُطبَّق السياسات المحاسبية نفسها المستخدمة في القوائم السنوية، وتُجرى القياسات على أساس من بداية السنة حتى تاريخه، حتى لا يؤثر تكرار التقرير في قياس النتائج السنوية.
ويترتب على ذلك قواعد عملية:
- تغيير تقدير في فترة أولية سابقة من السنة نفسها يُعكَس في فترة لاحقة دون تعديل الأرقام الأولية السابقة بأثر رجعي.
- التكاليف التي لا تستوفي تعريف الأصل في نهاية السنة لا تُؤجَّل في تاريخ أولي.
- مصروف ضريبة الدخل يُعترف به باستخدام أفضل تقدير للمعدّل الضريبي الفعلي السنوي المرجّح.
- الإيرادات الموسمية أو الدورية أو العرضية لا تُستبق ولا تُؤجَّل في تاريخ أولي إلا إذا كان الاستباق أو التأجيل مناسباً في نهاية السنة أيضاً — والأمثلة: التوزيعات والإتاوات والمنح الحكومية. والقاعدة نفسها تسري على التكاليف المتكبَّدة بشكل غير متساوٍ خلال السنة.
فمن ينفق على حملة تسويقية في الربع الأول ويستفيد منها طوال السنة لا يجوز له توزيع التكلفة على الأرباع، لأنها لا تستوفي تعريف الأصل في نهاية السنة.
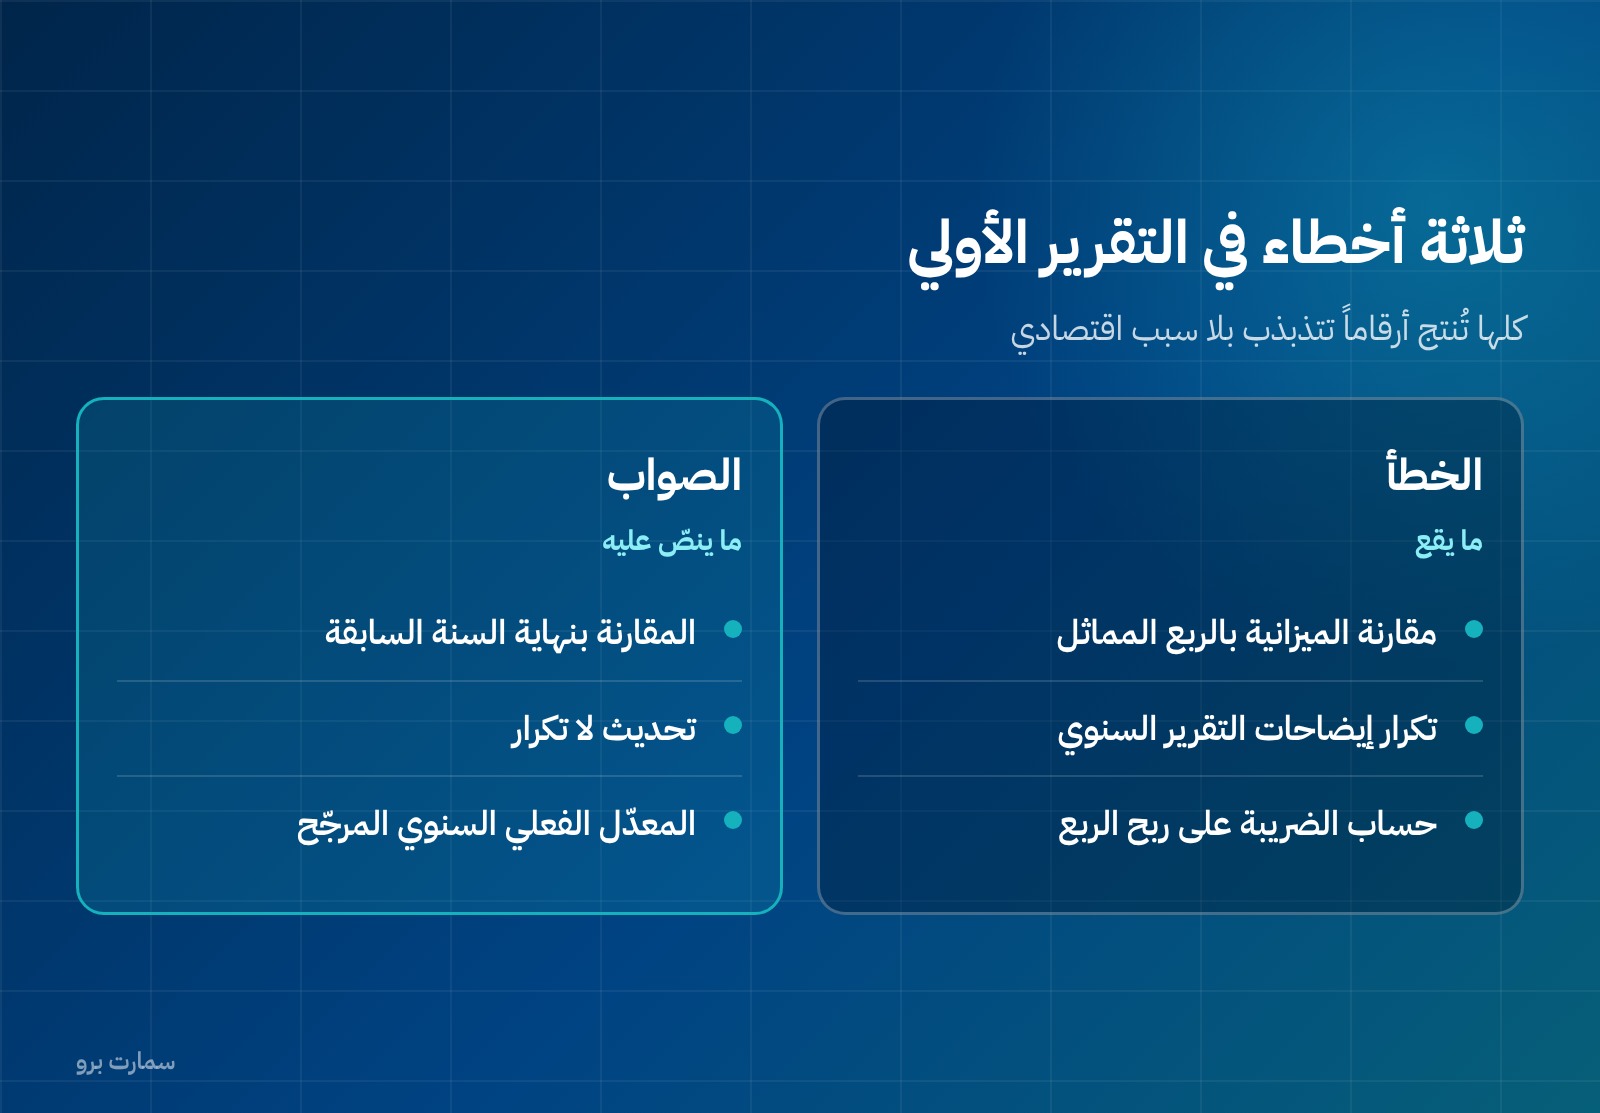
ثلاثة أخطاء تتكرر في الإعداد
- مقارنة المركز المالي بالربع المماثل من السنة السابقة بدل نهاية السنة السابقة.
- تكرار إيضاحات التقرير السنوي كاملة بدل تحديثها بما تغيّر، فيخرج تقرير ثقيل بلا معلومة جديدة.
- حساب الضريبة على ربح الربع منفرداً بدل استخدام المعدّل الفعلي السنوي المرجّح، فيتذبذب مصروف الضريبة بين الأرباع بلا سبب اقتصادي.
لماذا يهمّ هذا منشأة غير ملزمة؟
كثير من المنشآت السعودية تُعدّ تقارير ربعية لبنوكها أو لمستثمريها دون التزام نظامي. وهذه التقارير تُقرأ وتُبنى عليها قرارات تمويل. وتطبيق منطق هذا المعيار — ولو دون الإقرار بالامتثال الكامل — يرفع موثوقيتها: القياس من بداية السنة حتى تاريخه، والمعدّل الضريبي السنوي المرجّح، وعدم تأجيل تكاليف لا تستوفي تعريف الأصل. وراجع إيضاحات القوائم المالية لبنية الإيضاحات.
تغيير السياسة المحاسبية
يُعكَس بإعادة صياغة الفترات الأولية السابقة من السنة الحالية، والفترات الأولية المماثلة من سنوات سابقة التي ستُعاد صياغتها في القوائم السنوية وفق المعيار 8. وإن تعذّر ذلك، تُطبَّق السياسة الجديدة مستقبلياً من أبكر تاريخ عملي. والأثر النهائي: سياسة واحدة تسري على كل فئة معاملات طوال السنة المالية.
النص الرسمي على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للمحاسبة 34: التقرير المالي الأولي». واعتمدته الهيئة دون أي تعديل للتطبيق في المملكة.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
هل يلزم المعيار 34 بنشر تقارير أولية؟
لا. المعيار لا يحدد من يجب أن ينشر ولا عدد مرات النشر ولا مهلته. يطبَّق فقط حين تُلزَم المنشأة أو تختار نشر تقرير أولي وفق المعايير الدولية.
ما الحد الأدنى لمحتوى التقرير الأولي؟
قائمة أداء مالي موجزة، وقائمة مركز مالي موجزة، وقائمة تغيّرات في حقوق الملكية موجزة، وقائمة تدفقات نقدية موجزة، وإيضاحات تفسيرية مختارة.
مع أي فترة تُقارَن قائمة المركز المالي الأولية؟
مع نهاية السنة المالية السابقة مباشرة، لا مع الفترة الأولية المماثلة من السنة السابقة. وهذا يخالف بقية القوائم التي تُقارَن بالفترات الأولية المماثلة.
كيف يُحسب مصروف الضريبة في التقرير الأولي؟
باستخدام أفضل تقدير للمعدّل الضريبي الفعلي السنوي المرجّح، لا بحساب ضريبة الفترة الأولية منفردة.
هل تُوزَّع التكاليف غير المتساوية على الأرباع؟
لا، إلا إذا كان التأجيل أو الاستباق مناسباً في نهاية السنة أيضاً. فالتكاليف التي لا تستوفي تعريف الأصل في نهاية السنة لا تُؤجَّل في تاريخ أولي.