
الإفصاح عن الحصص في المنشآت الأخرى
ما الذي يوجبه المعيار الدولي 12 من الإفصاح عن الحصص في الشركات التابعة والترتيبات المشتركة والزميلة والمنشآت المهيكَلة.
الكاتب:سامي الحيدري
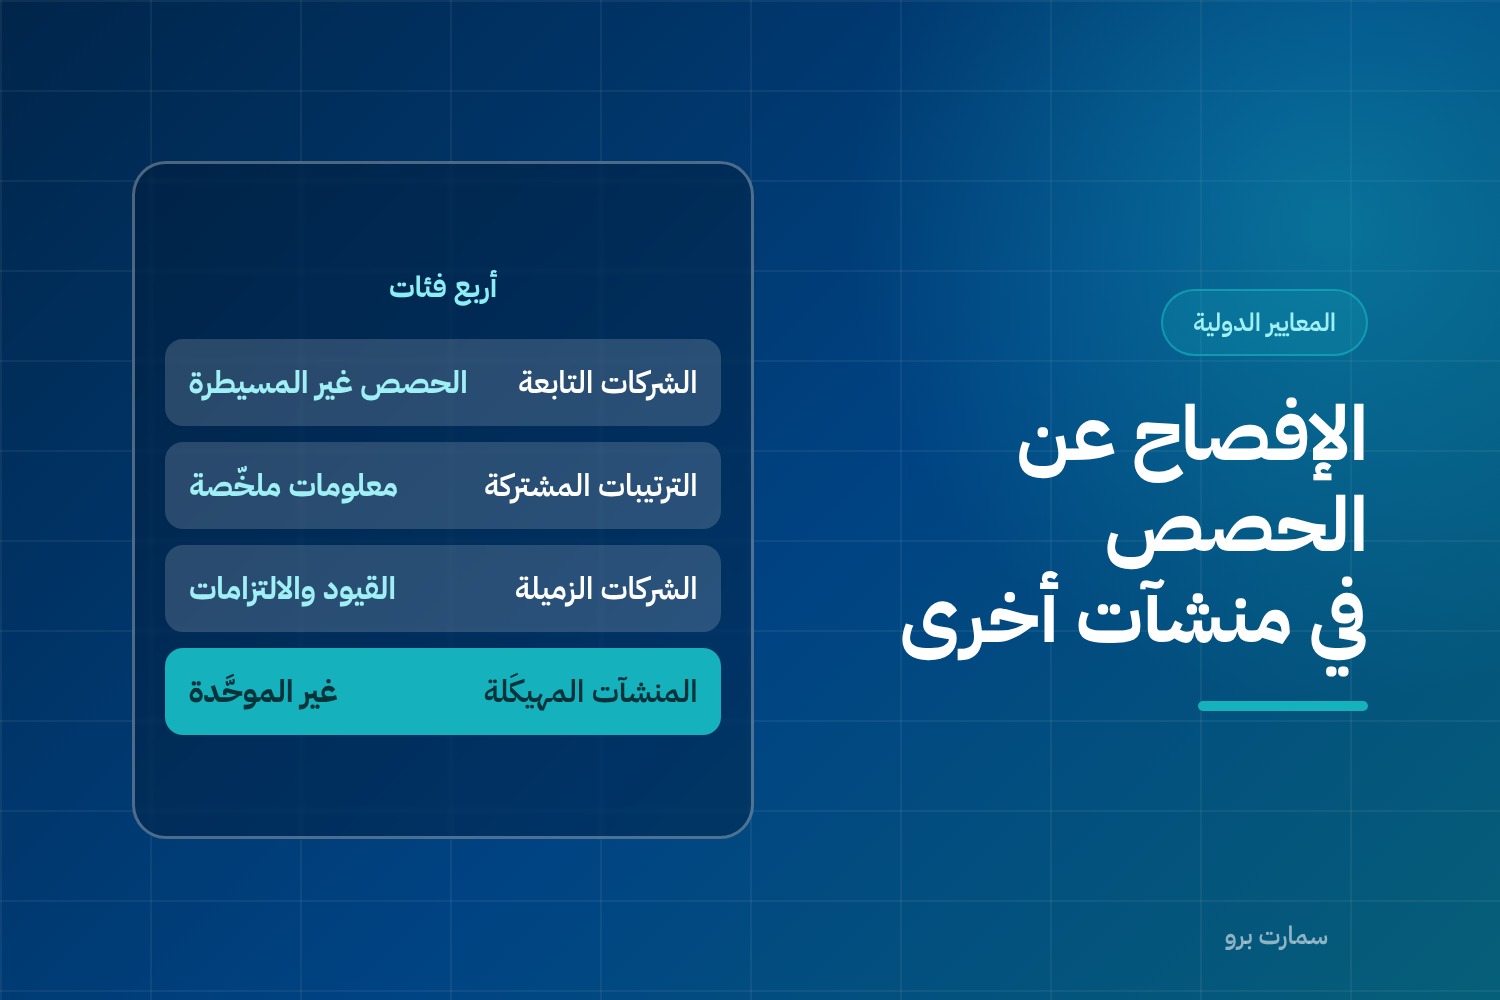
القوائم الموحدة تُظهر المجموعة كأنها منشأة واحدة، فتُخفي بذلك معلومات يحتاجها القارئ: من يملك ماذا، وأين تقع المخاطر، وما القيود على حركة الأموال داخل المجموعة. ومن هنا جاء المعيار الدولي للتقرير المالي 12 ليجمع في موضع واحد كل الإفصاح عن الحصص في المنشآت الأخرى.
وهدفه تمكين القارئ من تقييم أمرين: طبيعة الحصص والمخاطر المرتبطة بها، وآثارها على المركز المالي والأداء والتدفقات النقدية.
نطاق المعيار
يطبَّق على المنشأة التي لها حصة في:
- شركات تابعة.
- ترتيبات مشتركة — عمليات مشتركة أو مشاريع مشتركة.
- شركات زميلة.
- منشآت مهيكَلة غير موحَّدة.
ويمتد إلى الحصص المصنّفة محتفظاً بها للبيع أو كعمليات غير مستمرة.
ومن أهم استثناءاته: القوائم المالية المنفصلة وفق المعيار 27 — باستثناءين: من لا تكون له إلا قوائم منفصلة يبقى ملزماً بإفصاحات المنشآت المهيكَلة غير الموحَّدة، والمنشأة الاستثمارية التي تقيس كل شركاتها التابعة بالقيمة العادلة من خلال الربح أو الخسارة تعرض إفصاحات المنشأة الاستثمارية.
الأحكام والافتراضات الجوهرية
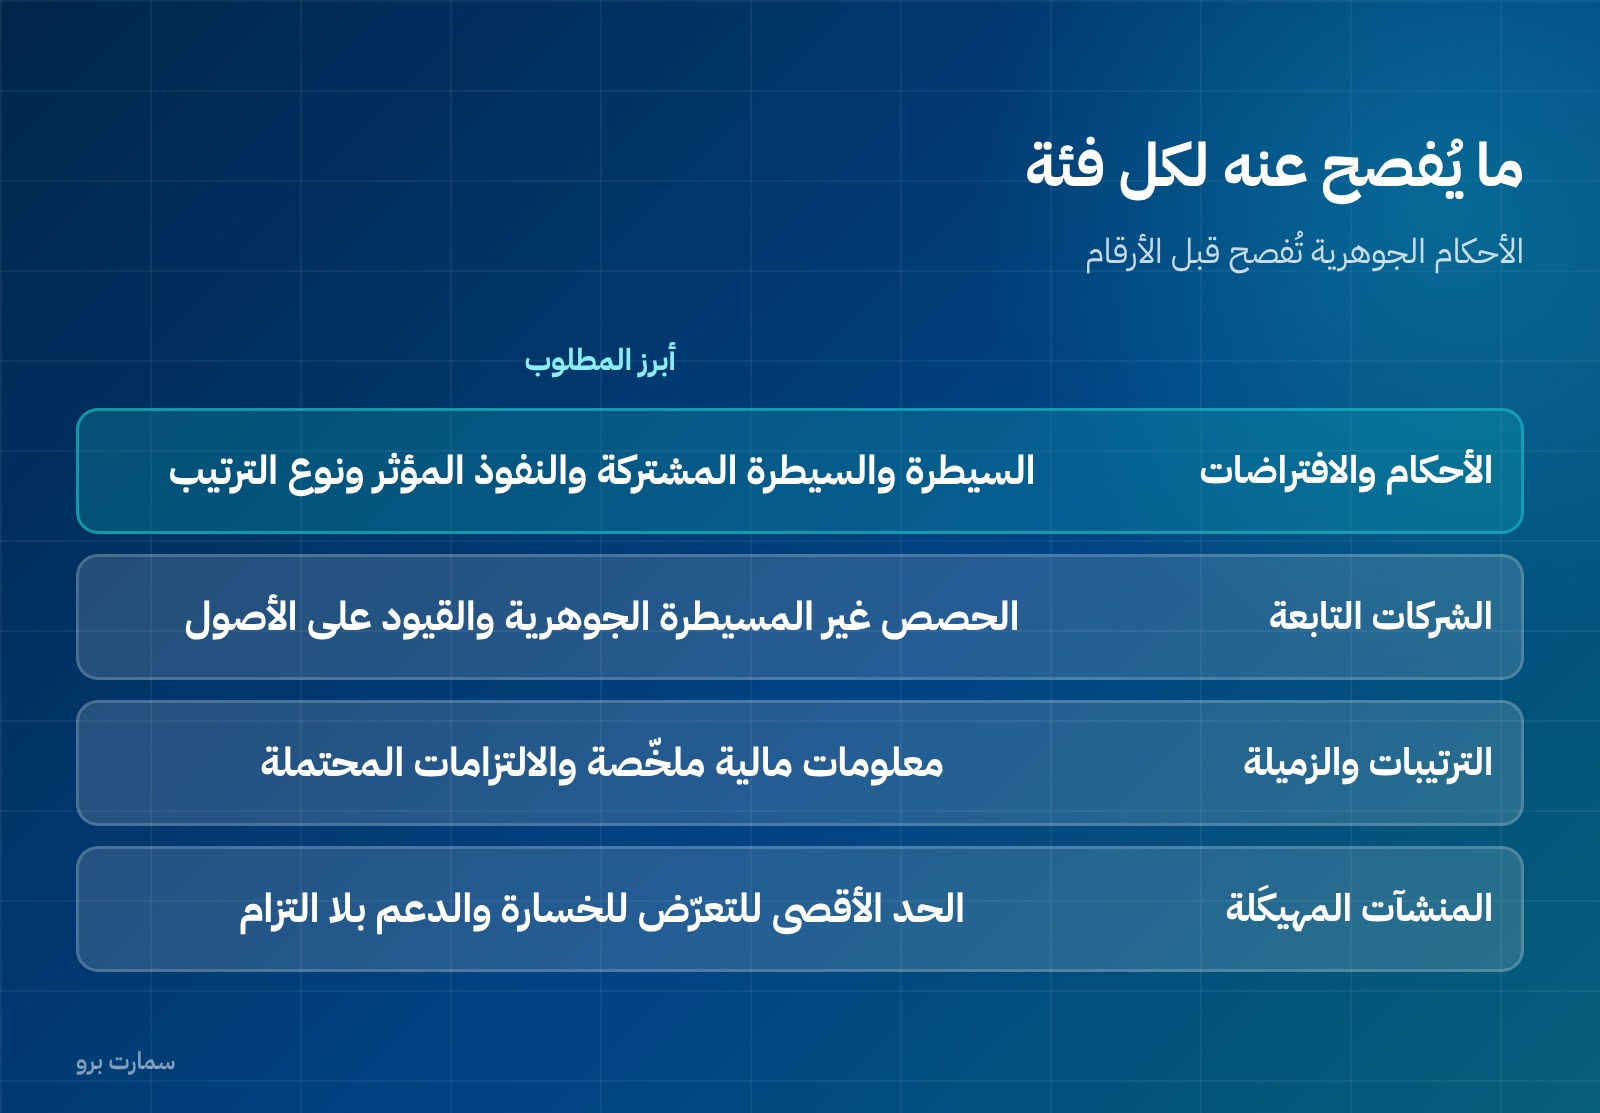
أول ما يُطلب ليس أرقاماً بل أحكاماً. يُفصح عن الأحكام والافتراضات التي اتُّخذت في تحديد:
- أن للمنشأة سيطرة على منشأة أخرى.
- أن لها سيطرة مشتركة على ترتيب أو نفوذاً مؤثراً على منشأة.
- نوع الترتيب المشترك — عملية أم مشروع — حين يكون مهيكَلاً عبر أداة منفصلة.
- أنها تستوفي تعريف المنشأة الاستثمارية، وأي تغيّر في هذا الوضع وأسبابه.
وهذا الإفصاح هو ما يسمح للقارئ أن يحكم على جودة التصنيف نفسه، لا على نتيجته فقط.
الإفصاح عن الحصص في الشركات التابعة
| البند | المطلوب |
|---|---|
| تكوين المجموعة | وصف هيكل المجموعة |
| الحصص غير المسيطرة الجوهرية | لكل شركة تابعة: الاسم، المقر الرئيسي، نسبة الملكية ونسبة التصويت للحصص غير المسيطرة، الربح أو الخسارة المخصَّص لها، الرصيد المتراكم، ومعلومات مالية ملخّصة |
| القيود الجوهرية | على قدرة المنشأة على الوصول إلى أصول المجموعة أو استخدامها وتسوية التزاماتها |
| المنشآت المهيكَلة الموحَّدة | طبيعة ومدى المخاطر، بما فيها الترتيبات التعاقدية لتقديم دعم مالي |
| تغيّر الحصة دون فقدان السيطرة | آثاره على حقوق ملكية ملاك الأم |
| فقدان السيطرة | المكسب أو الخسارة ومكوّناته والبند الذي يحتويه |
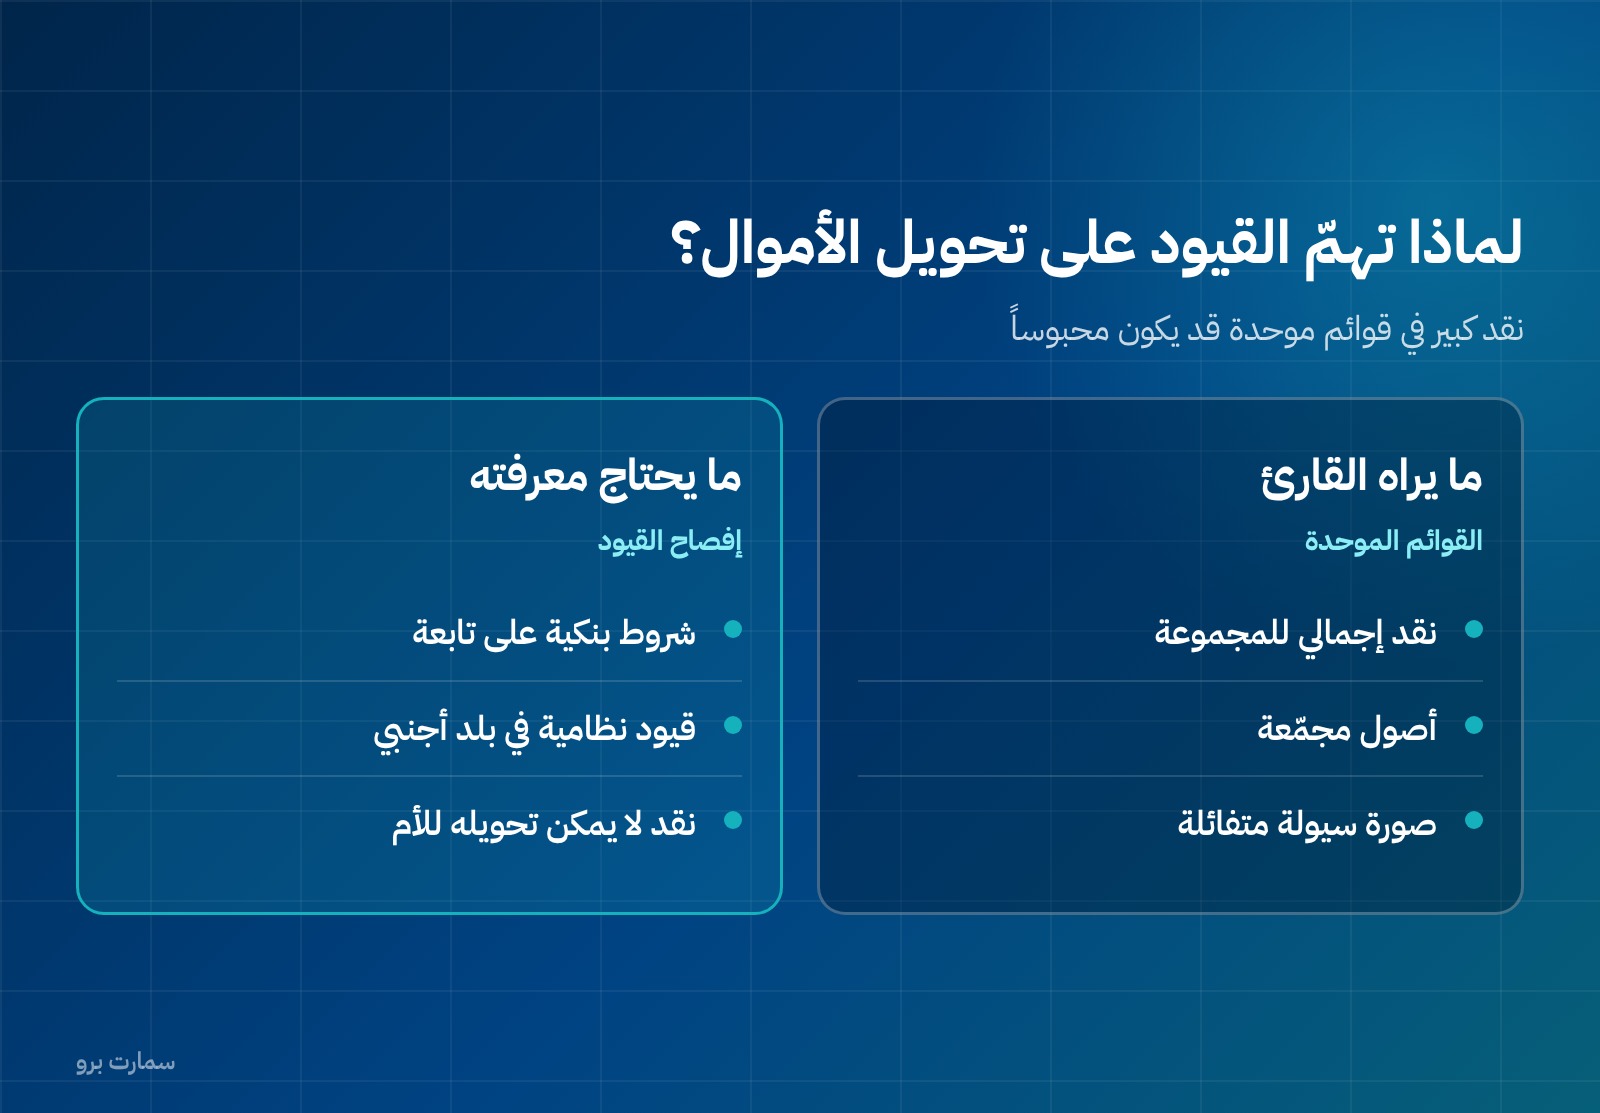
وإفصاح القيود الجوهرية من أنفعها عملياً: فالمستثمر الذي يرى نقداً كبيراً في القوائم الموحدة يحتاج أن يعرف إن كان جزء منه محبوساً في شركة تابعة لا يمكن تحويله.
المنشأة الاستثمارية وشركاتها غير الموحَّدة
تُفصح عن اسم كل شركة تابعة غير موحَّدة ومقرها الرئيسي ونسب الملكية والتصويت فيها، وعن القيود الجوهرية على تحويل الأموال، وعن الدعم المالي أو غيره المقدَّم دون التزام تعاقدي، بما في ذلك النوايا بتقديمه.
وهذا الأخير إفصاح غير معتاد: المعيار يطلب الإفصاح عن نيّة لم تتحوّل إلى التزام بعد، لأنها تحمل مخاطر حقيقية على المنشأة.
الترتيبات المشتركة والشركات الزميلة
لكل ترتيب مشترك أو شركة زميلة جوهرية يُفصح عن الاسم وطبيعة العلاقة والمقر الرئيسي ونسبة الحصة، وعن طريقة المحاسبة المتّبعة، وعن معلومات مالية ملخّصة. ويُفصح إجمالاً عن القيمة الدفترية والحصة من النتائج للترتيبات والشركات غير الجوهرية مجتمعة.
ويُضاف إفصاح عن القيود الجوهرية على قدرة المشاريع المشتركة والشركات الزميلة على تحويل الأموال إلى المستثمر، وعن الالتزامات المحتملة المتعلقة بها، وعن أي حصة من الخسائر غير المعترف بها حين توقّف المستثمر عن إثباتها.
المنشآت المهيكَلة غير الموحَّدة
هذه الفئة هي سبب وجود المعيار في صورته الحالية. ويُفصح عن طبيعة الحصة ومداها، وعن طبيعة المخاطر المرتبطة بها، بما في ذلك القيمة الدفترية للأصول والالتزامات المعترف بها، والبنود التي تحتويها، والحد الأقصى للتعرّض للخسارة، وأي دعم مالي قُدِّم دون التزام تعاقدي.
والفكرة الحاكمة: ما خرج من دائرة التوحيد لا يخرج من دائرة الإفصاح إذا بقيت المنشأة معرّضة لمخاطره.
لماذا جُمعت الإفصاحات في معيار واحد؟
قبل هذا المعيار كانت إفصاحات الحصص موزّعة بين معايير التوحيد والشركات الزميلة. وجمعها في موضع واحد حقق أمرين: اتساق التغطية، وظهور المنشآت المهيكَلة غير الموحَّدة كفئة مستقلة تستحق إفصاحاً، وهي الفئة التي كشفت الأزمات المالية خطورة إخفائها.
ما يعنيه هذا لمجموعة سعودية
كثير من المجموعات السعودية تملك عدة شركات تحت مظلة قابضة، وتعدّ قوائم موحدة. والإفصاحات المطلوبة هنا ليست شكلية:
- الحصص غير المسيطرة الجوهرية تحتاج معلومات مالية ملخّصة عن كل شركة تابعة تحمل أقلية جوهرية.
- القيود على تحويل الأموال — كشروط بنكية على شركة تابعة أو قيود نظامية في بلد أجنبي — يجب أن تُرصد وتُوثَّق لا أن تُستحضر عند الإقفال.
- الأحكام في تحديد السيطرة تحتاج مذكرة مكتوبة عند كل استحواذ أو تغيّر في اتفاقية المساهمين.
وبناء هذه المعلومات من نظام محاسبي يحمل هيكل المجموعة ويسِم المعاملات بين شركاتها أسهل بكثير من تجميعها يدوياً كل سنة. راجع القوائم المالية الموحدة وإيضاحات القوائم المالية.
وإذا لم تكفِ هذه الإفصاحات مع إفصاحات المعايير الأخرى لتحقيق الهدف، وجب الإفصاح عن أي معلومات إضافية لازمة. كما يجب مراعاة مستوى التفصيل والتجميع حتى لا تُحجَب المعلومة المفيدة بين ركام غيرها.
النص الرسمي على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للتقرير المالي 12: الإفصاح عن الحصص في منشآت أخرى». واعتمدته الهيئة مع تعديل سعودي: أُضيفت الزكاة إلى جانب ضريبة الدخل في فقرات الملحق B الخاصة بالمعلومات المالية الملخّصة، لأنها مصروف على الشركات السعودية.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
ما نطاق المعيار الدولي 12؟
يطبَّق على المنشأة التي لها حصة في شركات تابعة أو ترتيبات مشتركة أو شركات زميلة أو منشآت مهيكَلة غير موحَّدة، ويشمل الحصص المصنّفة محتفظاً بها للبيع أو كعمليات غير مستمرة.
ما أهم ما يطلبه المعيار؟
الإفصاح عن الأحكام والافتراضات الجوهرية في تحديد السيطرة والسيطرة المشتركة والنفوذ المؤثر ونوع الترتيب المشترك، إضافة إلى معلومات عن الحصص غير المسيطرة والقيود والمخاطر.
لماذا يهمّ الإفصاح عن القيود الجوهرية؟
لأن المستثمر الذي يرى نقداً كبيراً في القوائم الموحدة يحتاج أن يعرف إن كان جزء منه محبوساً في شركة تابعة لا يمكن تحويل أمواله بحرية.
هل تنطبق إفصاحات المعيار على القوائم المنفصلة؟
القوائم المنفصلة مستثناة عموماً، باستثناءين: من لا تكون له إلا قوائم منفصلة يبقى ملزماً بإفصاحات المنشآت المهيكَلة غير الموحَّدة، والمنشأة الاستثمارية التي تقيس كل تابعاتها بالقيمة العادلة.
هل يُفصح عن نية تقديم دعم مالي؟
نعم في حالة المنشأة الاستثمارية وشركاتها التابعة غير الموحَّدة: يُفصح عن الدعم المقدَّم دون التزام تعاقدي وعن النوايا بتقديمه، لأنها تحمل مخاطر حقيقية.