
المعيار 19: إفصاحات مخفّفة للشركات التابعة المؤهَّلة
ما الذي يتيحه المعيار 19 للشركات التابعة المؤهَّلة، شروط الأهلية، ما لا يتغيّر فيه، وتاريخ السريان وعلاقته بالمعيار 18.
الكاتب:سامي الحيدري
شركة تابعة لمجموعة كبيرة تُعدّ قوائم مالية بكل إفصاحات المعايير الدولية، بينما قراؤها الفعليون قلّة: الشركة الأم، وبنك، وجهة نظامية. والشركة الأم أصلاً تنشر قوائم موحّدة كاملة الإفصاح. المعيار الدولي للتقرير المالي 19 صدر لمعالجة هذا تحديداً: إفصاحات مخفّفة لشركات تابعة مؤهَّلة، دون المساس بما تقيسه وتعترف به.
ما الذي يفعله المعيار الدولي للتقرير المالي 19 ولا يفعله
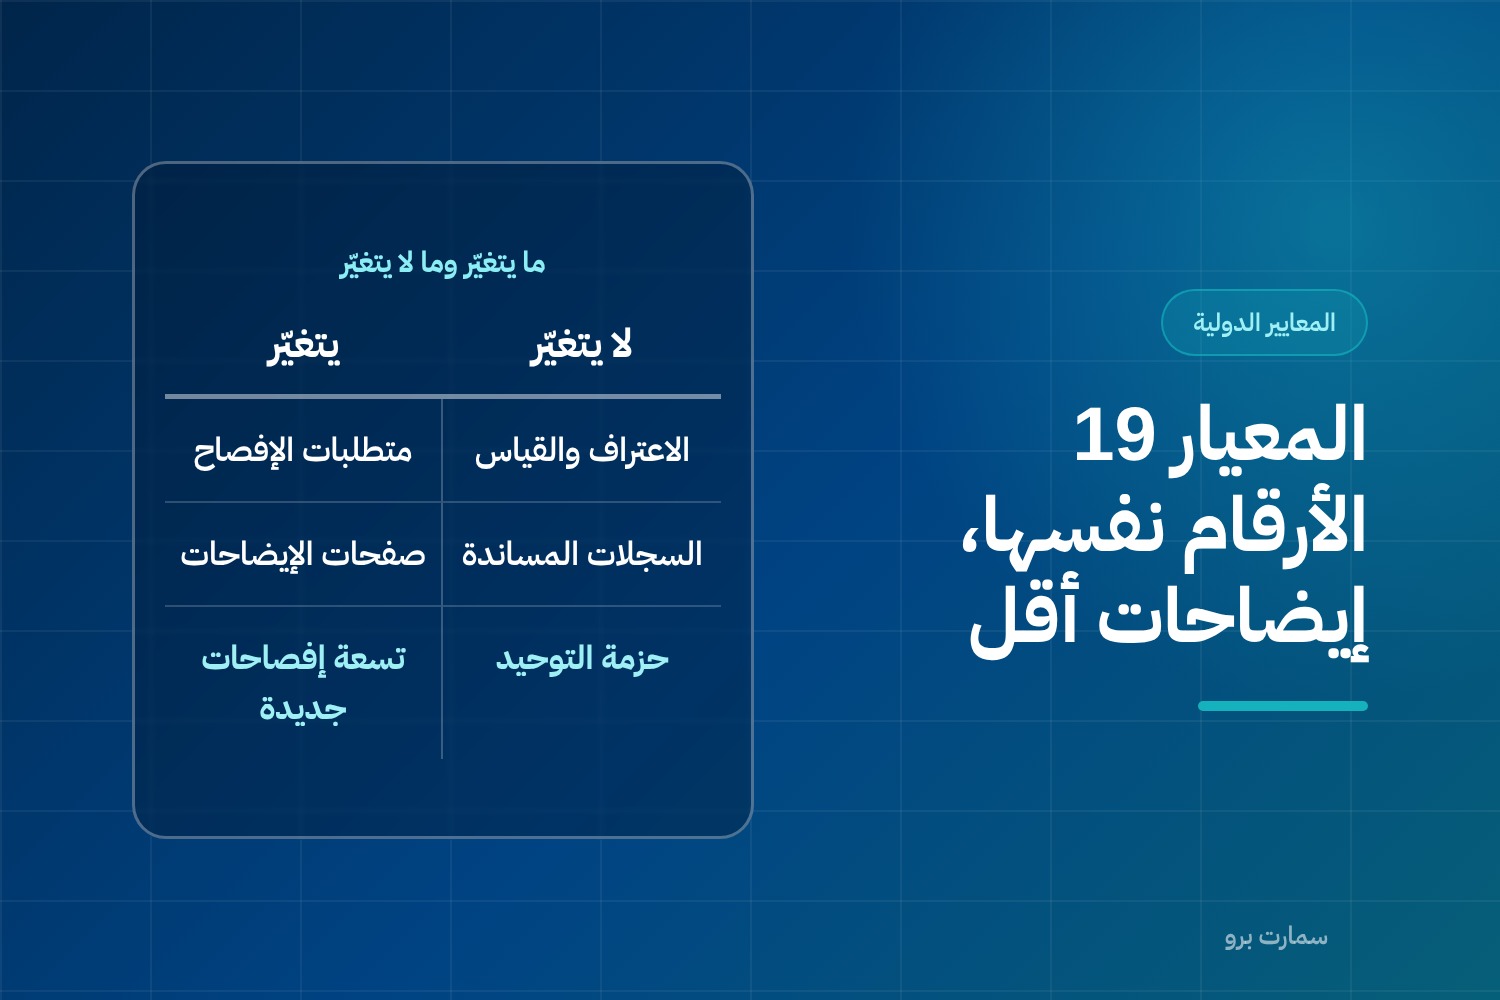
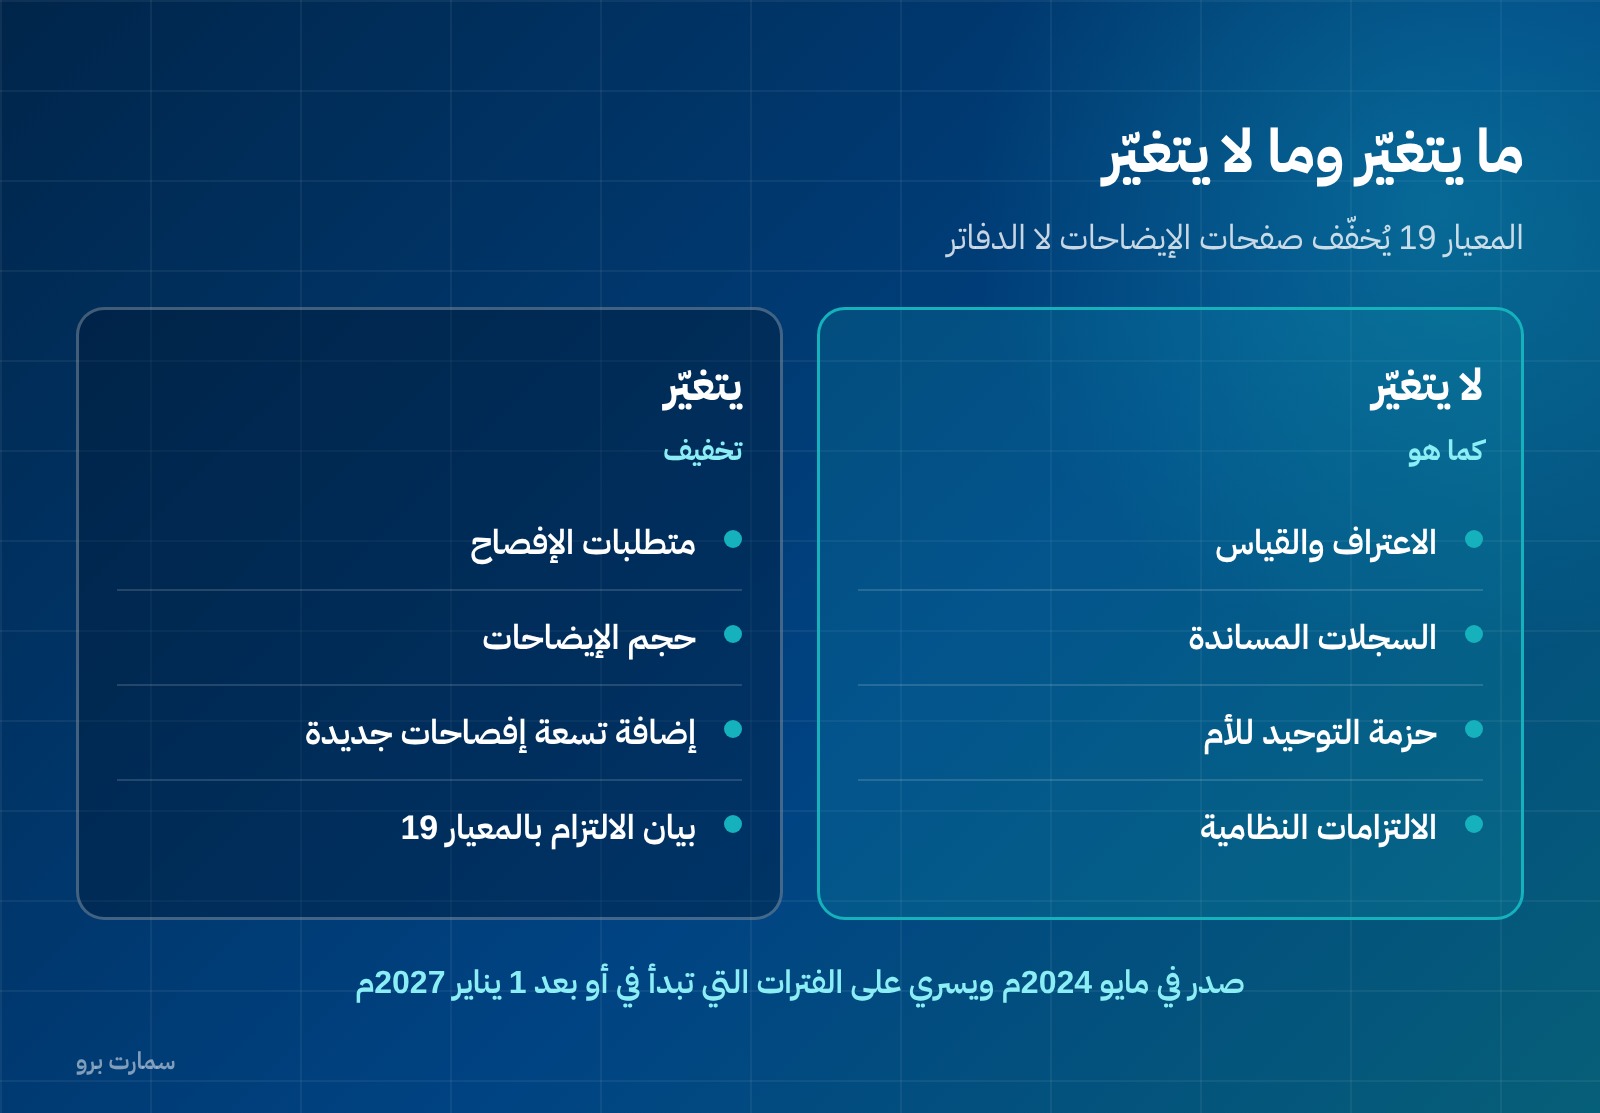
النقطة الحاسمة أولاً: المعيار 19 لا يغيّر الاعتراف والقياس. تبقى المنشأة تطبّق متطلبات المعايير الأخرى غير المتعلقة بالإفصاح كما هي: الاعتراف بالإيراد، وقياس المخزون، وإهلاك الأصول، ومعالجة عقود الإيجار.
ما يستبدله هو متطلبات الإفصاح فقط: تطبّق المنشأة المؤهَّلة مجموعة إفصاحات مخفّفة مستمدة من المعايير الأخرى، بدل الإفصاحات الكاملة.
وبعبارة واحدة: الأرقام نفسها، الإيضاحات أقل.
شروط الأهلية
المعيار موجّه لشركات تابعة تجتمع فيها شروط، أبرزها أن تكون المنشأة شركة تابعة، وألا تكون لها مسؤولية عامة، وأن تنشر شركتها الأم — نهائية أو وسيطة — قوائم مالية موحّدة متاحة للاستخدام العام ومتوافقة مع المعايير الدولية (الفقرة 7(ج)).
والمنطق واضح: إذا كانت المعلومة الكاملة متاحة للجمهور في قوائم المجموعة، فتكرارها في قوائم التابعة عبء بلا فائدة إضافية.
ومفهوم المسؤولية العامة هو نفسه الفاصل بين الإطارين في السياق السعودي: المدرجة أو في طور الإدراج، ومن لها أدوات دين متداولة، والمنشآت المالية كصناديق الاستثمار — راجع المعايير الدولية للتقرير المالي في السعودية.
ما يضيفه المعيار
إلى جانب التخفيف، يضيف المعيار تسعة عناصر إفصاح جديدة، منها:
- بيان التزام يذكر أن المنشأة طبّقت المعيار 19.
- معلومات القطاعات اختيارية، وإن عُرضت وجب بيان أنها لا تلتزم بالمعيار الدولي للتقرير المالي 8.
- اسم الشركة الأم النهائية أو الوسيطة التي تنشر القوائم الموحّدة المؤهِّلة.
- شروح إضافية لأحكام الإدارة.
كما يُحيل المعيار إلى بعض الإفصاحات القائمة في معايير أخرى التي تبقى سارية رغم التخفيف.
متى يسري
المعيار صدر عن مجلس معايير المحاسبة الدولية في مايو 2024م، ويسري على الفترات السنوية التي تبدأ في أو بعد 1 يناير 2027م، مع إتاحة التطبيق المبكر.
وهو العام نفسه الذي يسري فيه المعيار الدولي للتقرير المالي 18، ما يجعل 2027 نقطة تحوّل مزدوجة في عرض القوائم وإفصاحاتها. ويتيح المعيار للمنشأة أن تطبّقه مبكراً قبل الفترة التي تطبّق فيها المعيار 18 لأول مرة.
أما وضع اعتماده في المملكة فتنشره الهيئة السعودية للمراجعين والمحاسبين على موقعها، وهو المرجع الذي يُعتمد قبل أي قرار تطبيق.
ما الفرق بينه وبين معيار المنشآت الصغيرة والمتوسطة
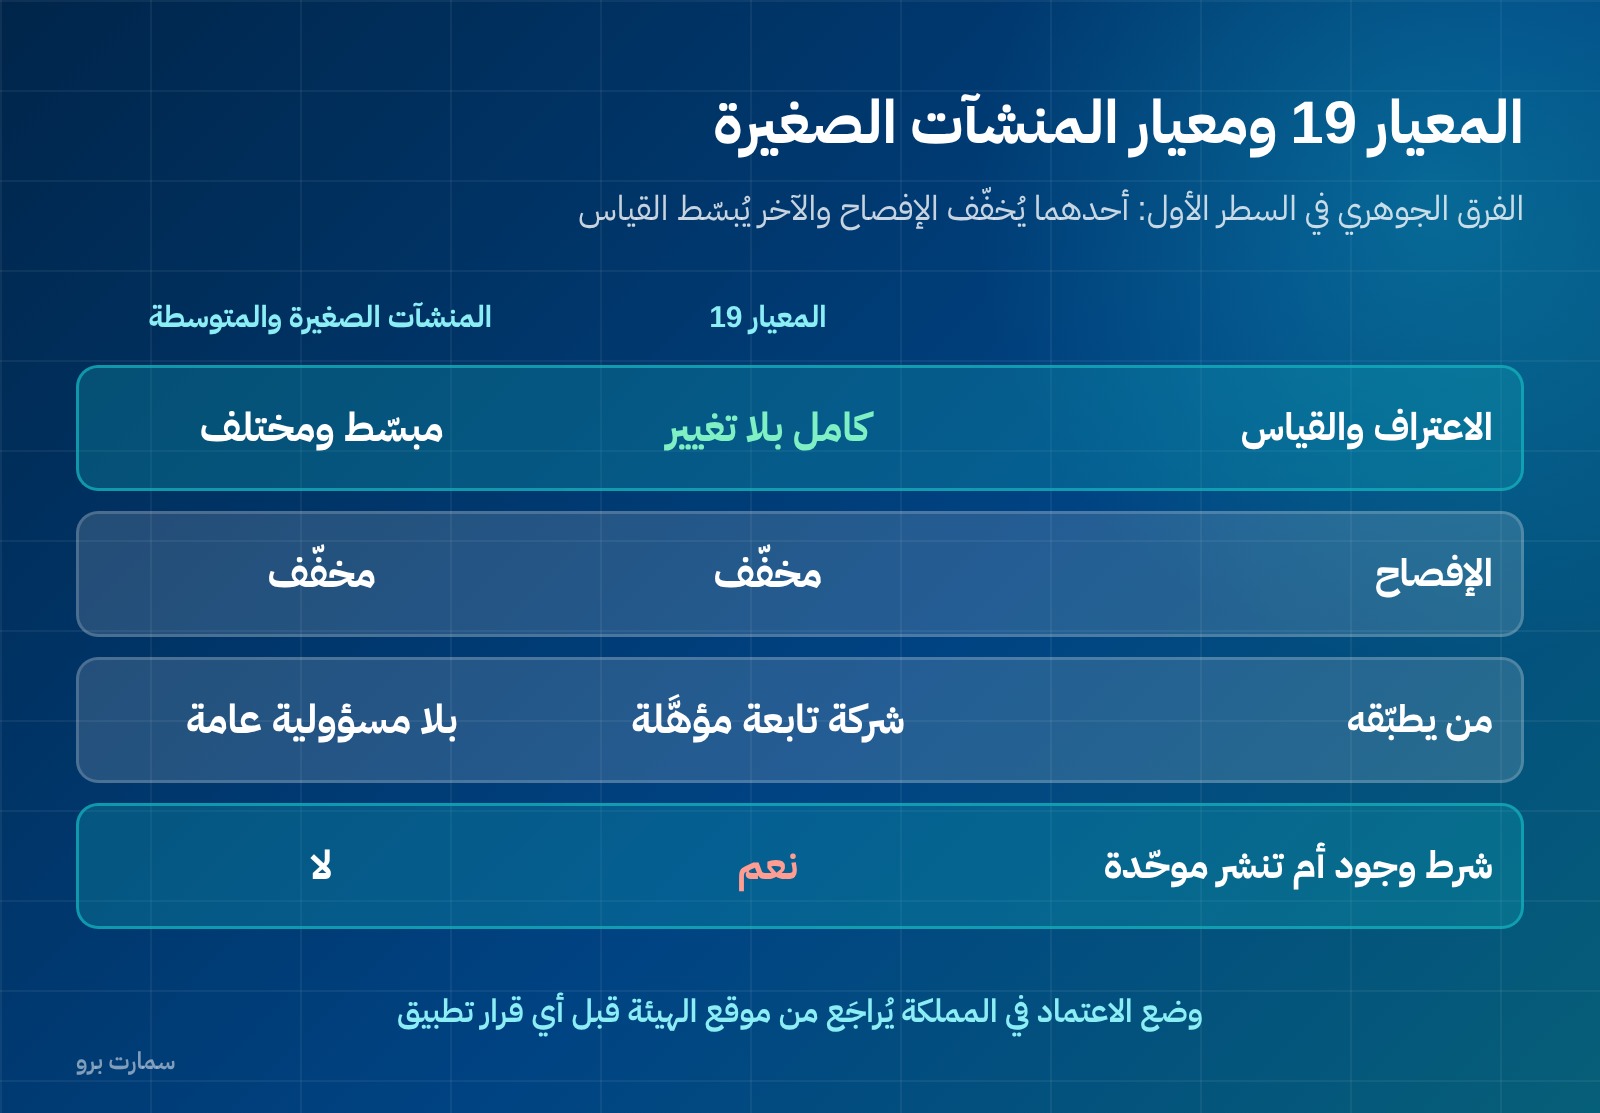
| الوجه | المعيار 19 | معيار المنشآت الصغيرة والمتوسطة |
|---|---|---|
| الاعتراف والقياس | كما في المعايير الكاملة بلا تغيير | مبسّط ومختلف في بنود عدة |
| الإفصاح | مخفّف | مخفّف |
| من يطبّقه | شركة تابعة مؤهَّلة | منشأة بلا مسؤولية عامة تنشر قوائم ذات غرض عام |
| شرط وجود شركة أم تنشر قوائم موحّدة | نعم | لا |
الفرق الجوهري في السطر الأول: المعيار 19 يُخفّف الإفصاح مع الإبقاء على القياس الكامل، أما معيار المنشآت الصغيرة والمتوسطة فيُبسّط القياس نفسه. التفصيل في معيار المنشآت الصغيرة والمتوسطة.
من يستفيد عملياً
مجموعات لها تابعات متعددة تُعدّ كل منها قوائم كاملة الإفصاح بلا قارئ خارجي حقيقي.
تابعات منشآت أجنبية في المملكة تُعدّ قوائم محلية بينما الأم تنشر موحّدة كاملة.
منشآت ذات فرق مالية صغيرة يستهلك إعداد الإيضاحات جزءاً كبيراً من وقتها السنوي.
ولا يستفيد منه: المنشآت ذات المسؤولية العامة، ولا المنشآت المستقلة التي لا أم لها، ولا من تنشر أمها قوائم غير متوافقة مع المعايير الدولية أو غير متاحة للاستخدام العام.
ما لا يُسقطه التخفيف
التخفيف في الإفصاح لا يعني تخفيفاً في العمل المحاسبي نفسه. تبقى المنشأة ملزمة بـ:
- القياس الكامل لكل بند وفق معياره: المخصصات، ومنافع الموظفين، والضريبة المؤجلة، والخسائر الائتمانية المتوقعة.
- السجلات المساندة التي تُثبت هذا القياس: سجل الأصول، وجداول حركة المخصصات، وملف الأطراف ذات العلاقة.
- حزمة التوحيد للشركة الأم بكامل تفاصيلها، لأن الأم تحتاج البيانات لإعداد قوائمها الموحّدة الكاملة.
- الالتزامات النظامية غير المحاسبية: الفوترة الإلكترونية، والإقرارات، وحفظ السجلات.
فالمنشأة التي تتوقع أن يختصر المعيار 19 عملها المحاسبي ستُفاجأ: هو يختصر صفحات الإيضاحات لا الدفاتر.
ما الذي يجب أن تفعله الآن
- حدّد ما إذا كانت منشأتك شركة تابعة لمجموعة تنشر قوائم موحّدة متوافقة مع المعايير الدولية ومتاحة للاستخدام العام.
- تأكد من انتفاء المسؤولية العامة عنها.
- راجع وضع الاعتماد في المملكة من موقع الهيئة قبل أي قرار.
- احصر الإيضاحات التي تُعدّها اليوم وقدّر ما سيسقط منها.
- نسّق مع الشركة الأم: التخفيف في التابعة لا يُخفّف متطلبات حزمة التوحيد.
- نسّق مع المراجع الخارجي على الأثر قبل الإقفال.
- قرّر موقفك من التطبيق المبكر وعلاقته بتوقيت تطبيق المعيار 18.
المرجع الرسمي
وضع اعتماد المعايير في المملكة تنشره الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa. ونص المعيار الأصلي وتاريخ سريانه وملخصاته لدى مؤسسة المعايير الدولية على ifrs.org. وما ورد أعلاه من تاريخ الإصدار والسريان وطبيعة المعيار مأخوذ من منشورات المؤسسة.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الذي يغيّره المعيار الدولي للتقرير المالي 19؟
متطلبات الإفصاح فقط. لا يغيّر الاعتراف والقياس إطلاقاً، فتبقى المنشأة تطبّق متطلبات المعايير الأخرى غير المتعلقة بالإفصاح كما هي. والنتيجة: الأرقام نفسها مع إيضاحات أقل.
من يستطيع تطبيقه؟
الشركات التابعة المؤهَّلة: أن تكون المنشأة شركة تابعة، وألا تكون لها مسؤولية عامة، وأن تنشر شركتها الأم النهائية أو الوسيطة قوائم مالية موحّدة متاحة للاستخدام العام ومتوافقة مع المعايير الدولية. والمنطق أن المعلومة الكاملة متاحة أصلاً في قوائم المجموعة.
متى يسري المعيار 19؟
صدر عن مجلس معايير المحاسبة الدولية في مايو 2024م ويسري على الفترات السنوية التي تبدأ في أو بعد 1 يناير 2027م مع إتاحة التطبيق المبكر. وهو العام نفسه الذي يسري فيه المعيار 18. أما وضع اعتماده في المملكة فيُراجَع من موقع الهيئة السعودية للمراجعين والمحاسبين.
ما الفرق بينه وبين معيار المنشآت الصغيرة والمتوسطة؟
المعيار 19 يُخفّف الإفصاح مع الإبقاء على الاعتراف والقياس الكاملين، ويشترط وجود شركة أم تنشر قوائم موحّدة مؤهِّلة. أما معيار المنشآت الصغيرة والمتوسطة فيُبسّط القياس نفسه ولا يشترط وجود شركة أم، ويطبّقه من ينشر قوائم ذات غرض عام بلا مسؤولية عامة.