
معيار المنشآت الصغيرة والمتوسطة: متى يصلح ومتى تنتقل؟
من يطبّق معيار المنشآت الصغيرة والمتوسطة في السعودية، أبرز الفروق عن المعايير الكاملة، ومتى يصبح الانتقال إلزامياً وكيف تستعد له.
الكاتب:سامي الحيدري
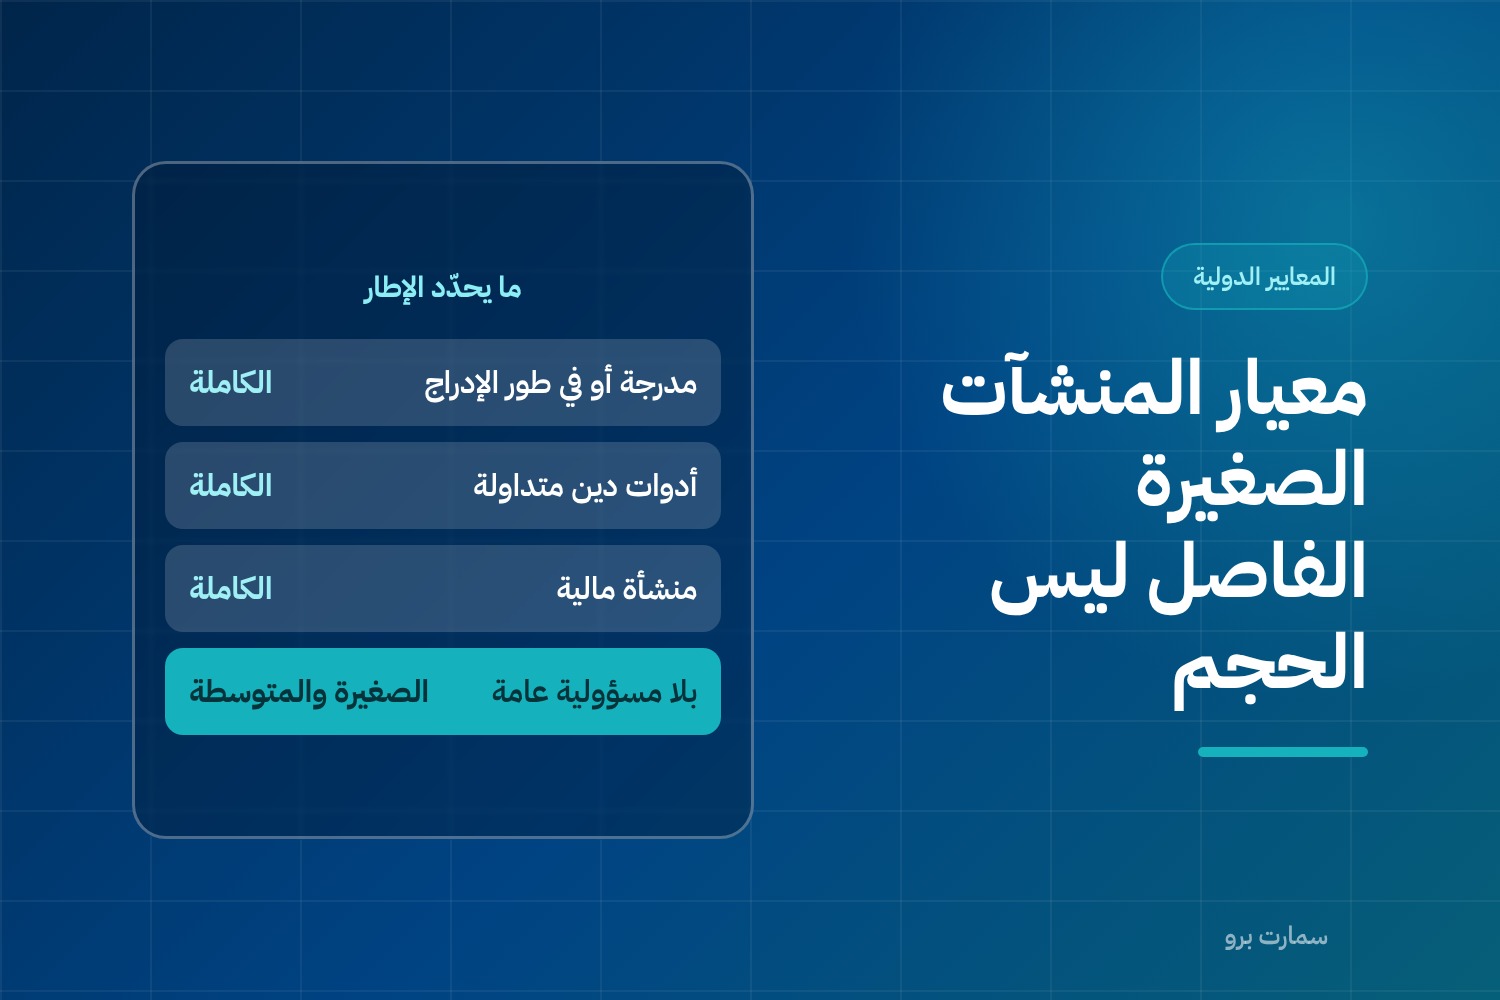
كثير من المنشآت السعودية تطبّق معيار المنشآت الصغيرة والمتوسطة دون أن تعرف ذلك، وأخرى تطبّق المعايير الكاملة بلا حاجة فتتحمّل كلفة إعداد وإفصاح لا يطلبها أحد. والفاصل بين الحالتين ليس حجم الإيراد كما يُظنّ، بل المسؤولية العامة. هذا الدليل يوضّح من يطبّق أيّاً منهما، وأبرز الفروق، ومتى يصبح الانتقال لازماً.
من يطبّق معيار المنشآت الصغيرة والمتوسطة
الهيئة السعودية للمراجعين والمحاسبين حدّدت الإطارين بوضوح:
- المعايير الدولية الكاملة كما اعتمدتها الهيئة: المنشآت ذات المسؤولية العامة — المدرجة في السوق المالية أو في طور الإدراج، ومن لها أدوات دين متداولة، والمنشآت المالية كصناديق الاستثمار. إلزامية للفترات التي تبدأ في أو بعد 1-1-2017.
- معيار المنشآت الصغيرة والمتوسطة: المنشآت التي تنشر قوائم مالية ذات غرض عام لمستخدمين خارجيين وليست لها مسؤولية عامة. إلزامي للفترات التي تبدأ في أو بعد 1-1-2018، مع إتاحة التطبيق المبكر من 1-1-2017. وقد اعتمدت الهيئة القسم الأول منه ضمن معايير المرحلة الثالثة.
- المنشآت غير الهادفة للربح: تطبّق معيار المنشآت الصغيرة والمتوسطة مع معايير الهيئة الخاصة بها، بقرار المجلس 16-4-1437هـ الموافق 26-1-2016م.
وهناك حالة انتقالية: الشركات الجديدة التي تغطي أول قوائمها سنة مالية أولى تنتهي في 2017 كان لها أن تطبّق أياً من الإطارين بحسب ما يناسبها.
المسؤولية العامة: المعيار الفاصل
منشأة بإيراد كبير مملوكة لعائلة ولا تتداول أدواتها علناً قد تقع في إطار المنشآت الصغيرة والمتوسطة. ومنشأة متوسطة الحجم لها صكوك أو أدوات دين متداولة تقع في الإطار الكامل. فالحجم مؤشر لا قاعدة.
والسؤال العملي الذي يحسم الأمر: هل لمنشأتك مستخدمون خارجيون لا يستطيعون طلب معلومات إضافية منك؟ حَمَلة أدوات دين متداولة، ومستثمرو السوق، ومشتركو الصناديق كلهم كذلك. أما بنك يموّلك فيستطيع أن يطلب منك ما يشاء من معلومات، فلا يُنشئ وحده مسؤولية عامة.
أبرز الفروق عن المعايير الكاملة
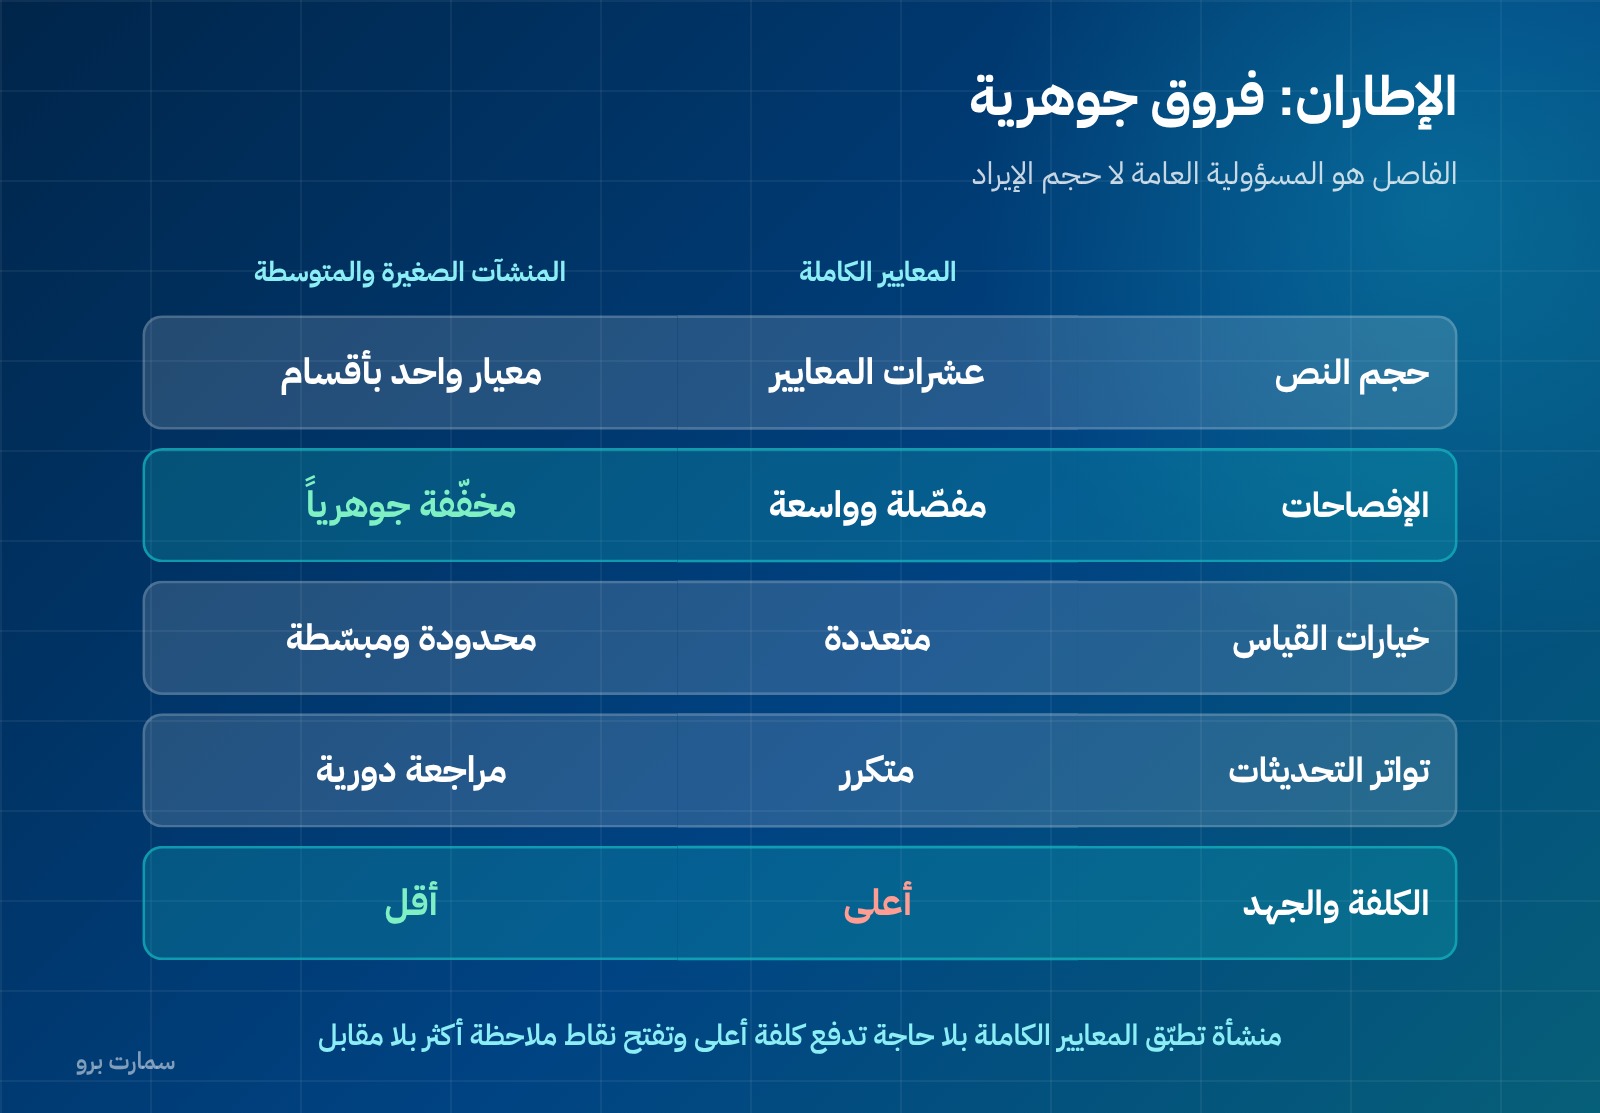
المعيار مصمَّم لتخفيف العبء مع الحفاظ على جودة المعلومة:
| الوجه | المعايير الكاملة | معيار المنشآت الصغيرة والمتوسطة |
|---|---|---|
| حجم النص | عشرات المعايير المستقلة | معيار واحد مقسّم إلى أقسام |
| الإفصاحات | مفصّلة وواسعة | مخفّفة بشكل جوهري |
| خيارات القياس | متعددة في كثير من البنود | محدودة ومبسّطة |
| التحديثات | متكررة | مراجعة دورية أقل تواتراً |
| الكلفة والجهد | أعلى | أقل |
والنتيجة العملية أن منشأة تطبّق المعايير الكاملة بلا حاجة تدفع كلفة إعداد ومراجعة وإفصاح أعلى، وتفتح على نفسها نقاط ملاحظة أكثر، بلا مقابل.
متى تنتقل إلى المعايير الكاملة
الانتقال يصبح لازماً عندما تكتسب منشأتك مسؤولية عامة:
- التقدّم للإدراج في السوق المالية أو الدخول في طوره.
- إصدار أدوات دين متداولة مثل الصكوك.
- التحوّل إلى منشأة مالية كصندوق استثمار.
وقد تختار الانتقال طوعاً لأسباب تجارية: مستثمر أجنبي يطلب قوائم بالمعايير الكاملة، أو تمويل دولي، أو استعداد مبكر للإدراج. والانتقال الطوعي قرار يُتخذ بوقت كافٍ لا في سنة الحاجة.
كيف تستعد للانتقال
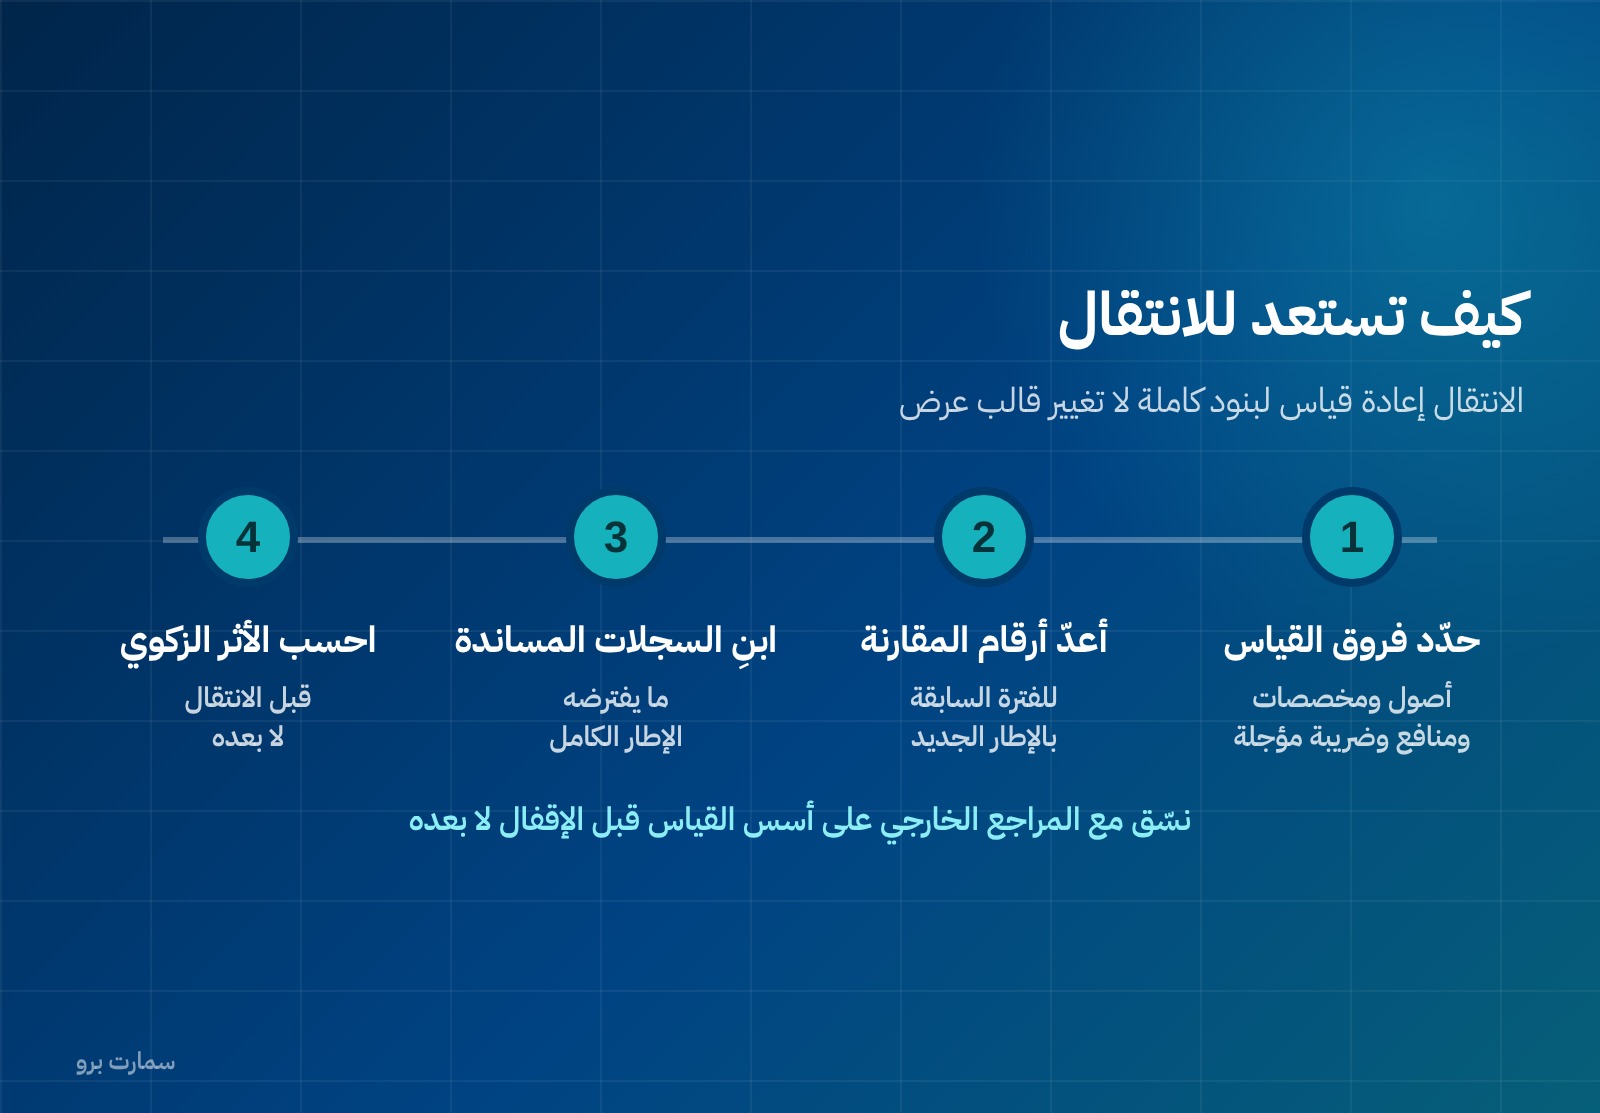
الانتقال ليس تغيير قالب عرض، بل إعادة قياس لبنود كاملة:
- حدّد الفروق في القياس بين ما تطبّقه الآن وما ستطبّقه: الأصول الثابتة، الأصول غير الملموسة، المخصصات، منافع الموظفين، الضريبة المؤجلة.
- أعدّ أرقام المقارنة للفترة السابقة وفق الإطار الجديد؛ وهذا يفترض أن بياناتك التفصيلية قابلة لإعادة القياس.
- ابنِ السجلات المساندة التي يفترضها الإطار الكامل: سجل أصول بعمودين، سجل عقود إيجار، جدول حركة المخصصات، ملف الأطراف ذات العلاقة.
- أعد كتابة وثيقة السياسات المحاسبية بالكامل — راجع السياسات المحاسبية والتقديرات والأخطاء.
- نسّق مع المراجع الخارجي مبكراً على أسس القياس قبل الإقفال لا بعده.
- احسب الأثر على الزكاة قبل الانتقال، فتغيّر القياس يغيّر حقوق الملكية وبالتالي الوعاء — كما في حساب الزكاة.
خطأ يكلّف كثيراً: الخلط بين الإطار والقالب
بعض المنشآت تظن أن تطبيق إطار معيّن يعني استخدام قالب عرض معيّن للقوائم. الواقع أن الإطار يحكم القياس قبل العرض: متى تعترف بالإيراد، وبكم تقيس المخزون والأصول، وكيف تحسب المخصصات. فمنشأة تنسخ شكل قوائم شركة مدرجة بينما قياساتها مبنية على اجتهادات داخلية لا تطبّق أي إطار، بل تعرض أرقاماً بشكل مستعار.
والعلامة العملية على هذا الخلط: وجود قوائم مالية «بالشكل الصحيح» بلا وثيقة سياسات محاسبية مكتوبة، وبلا سجلات مساندة تُثبت كيف وصلت الأرقام إلى ما هي عليه.
ما لا يتغيّر مهما كان إطارك
بعض الالتزامات لا علاقة لها باختيار الإطار:
- الفوترة الإلكترونية ومتطلباتها النظامية.
- تقديم الإقرار الضريبي في مواعيده وفق الإقرار الضريبي للقيمة المضافة.
- حفظ الفواتير والدفاتر والسجلات المحاسبية.
- مسك دفاتر منتظمة تتيح استخراج الأرصدة في أي وقت — وهو ما تقيسه الدورة المحاسبية.
ومنشأة لا تملك هذا الأساس لن ينفعها أي إطار، لأن الإطار يحكم طريقة العرض والقياس لا يصنع البيانات.
قائمة مراجعة
- حُسم الإطار المطبَّق كتابةً ووُثّق سبب اختياره.
- لا توجد مسؤولية عامة قائمة أو متوقعة خلال سنتين.
- وثيقة السياسات المحاسبية تطابق الإطار المطبَّق.
- المراجع الخارجي على علم بالإطار ويوافق عليه.
- خطة انتقال مكتوبة إن كان الإدراج أو إصدار أدوات الدين مطروحاً.
- الأرصدة المساندة جاهزة للقياس بالإطار الكامل عند الحاجة.
- أثر الانتقال على الوعاء الزكوي مُقدَّر مسبقاً.
المرجع الرسمي
الأطر المعتمدة وتواريخ سريانها ومن يطبّق كلاً منها تنشرها الهيئة السعودية للمراجعين والمحاسبين على موقعها: socpa.org.sa، ونص المعيار الأصلي لدى مؤسسة المعايير الدولية على ifrs.org. وتعريف المنشآت الصغيرة والمتوسطة وتفاصيله تُراجَع من صفحات الهيئة مباشرة.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
من يطبّق معيار المنشآت الصغيرة والمتوسطة في السعودية؟
المنشآت التي تنشر قوائم مالية ذات غرض عام لمستخدمين خارجيين وليست لها مسؤولية عامة. وهو إلزامي للفترات التي تبدأ في أو بعد 1-1-2018 مع إتاحة التطبيق المبكر من 1-1-2017. والمنشآت غير الهادفة للربح تطبّقه مع معايير الهيئة الخاصة بها.
ما الذي يحدّد الإطار: الحجم أم شيء آخر؟
المسؤولية العامة لا الحجم. فالمنشأة المدرجة أو في طور الإدراج، أو التي لها أدوات دين متداولة، أو المنشأة المالية كصناديق الاستثمار، تطبّق المعايير الكاملة مهما كان حجمها. ومنشأة عائلية كبيرة بلا مسؤولية عامة قد تقع في إطار المنشآت الصغيرة والمتوسطة.
متى يصبح الانتقال للمعايير الكاملة لازماً؟
عند اكتساب مسؤولية عامة: التقدّم للإدراج أو الدخول في طوره، أو إصدار أدوات دين متداولة كالصكوك، أو التحوّل إلى منشأة مالية. وقد تنتقل طوعاً لأسباب تجارية مثل مستثمر أجنبي أو تمويل دولي، والأفضل أن يكون ذلك بوقت كافٍ لا في سنة الحاجة.
هل يغيّر الانتقال أرقام منشأتي؟
نعم، لأنه إعادة قياس لبنود كاملة لا تغيير قالب عرض: الأصول الثابتة وغير الملموسة والمخصصات ومنافع الموظفين والضريبة المؤجلة. ويلزم إعداد أرقام المقارنة وفق الإطار الجديد، وتقدير الأثر على حقوق الملكية وبالتالي على الوعاء الزكوي قبل الانتقال.