
حسابات التأجيل التنظيمية: المعيار 14 قبل أن يُستبدل
ما المعيار الدولي 14 لحسابات التأجيل التنظيمية، ولمن أُتيح، ولماذا بقي حلاً مؤقتاً ضيق النطاق، ومتى يحلّ محله المعيار 20 الجديد؟
الكاتب:سامي الحيدري
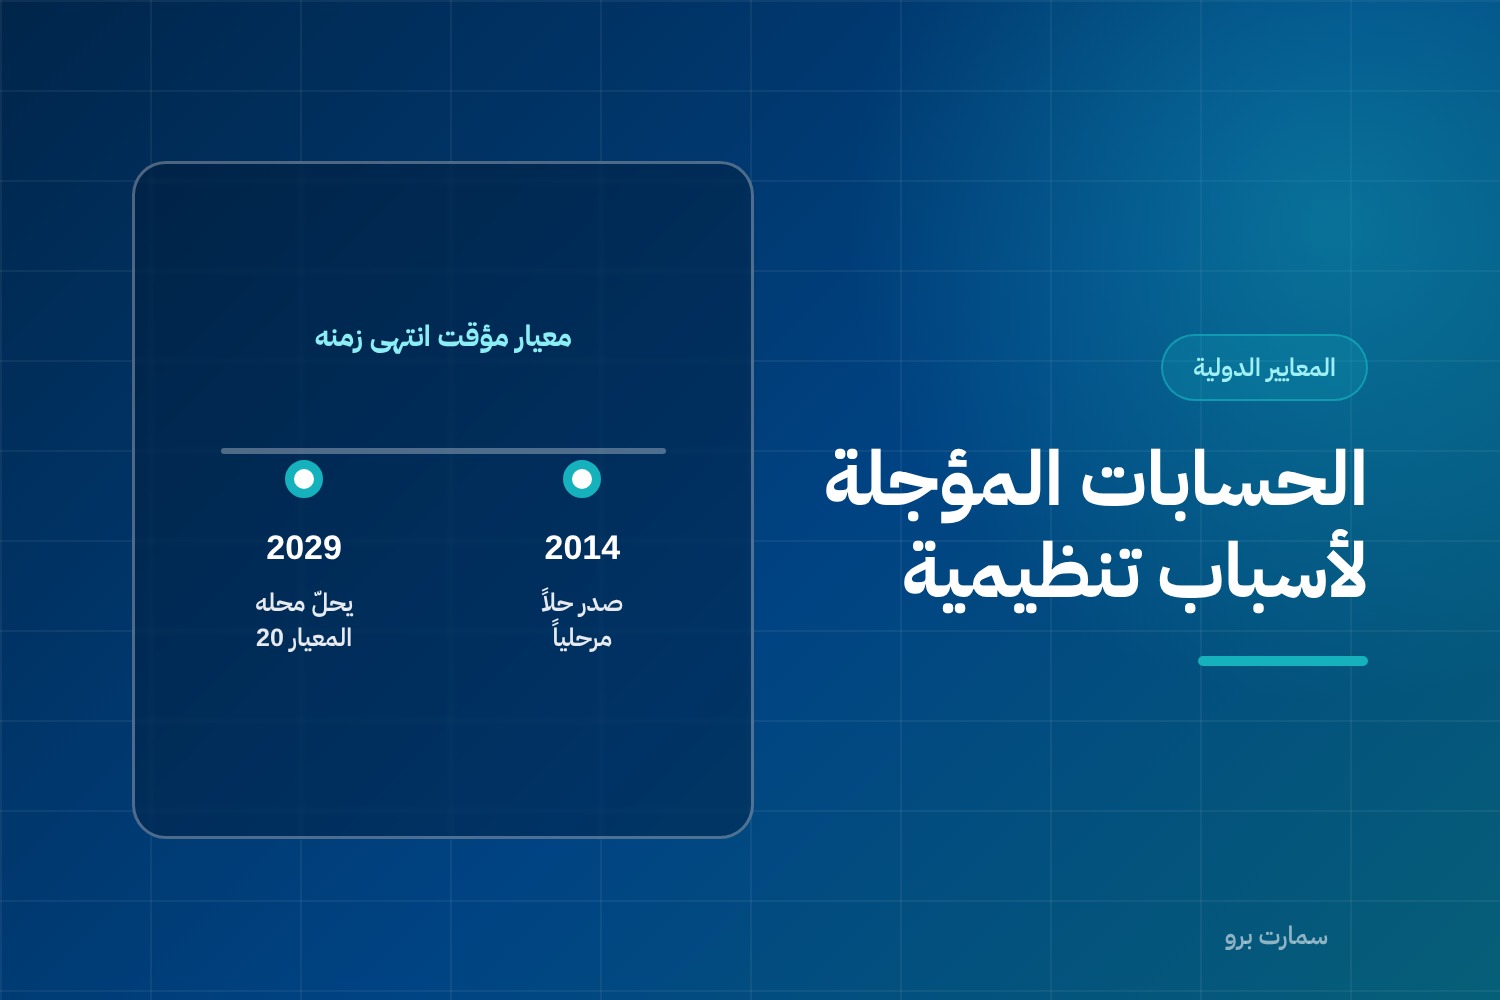
المعيار الدولي للتقرير المالي 14 الخاص بـحسابات التأجيل التنظيمية معيار استثنائي في تاريخ المعايير الدولية: صدر معترفاً بأنه حل مؤقت، وظلّ كذلك اثنتي عشرة سنة، حتى صدر في مايو 2026 المعيار 20 ليحلّ محله.
وموضوعه حسابات التأجيل التنظيمية، وهي الأرصدة التي تنشأ حين تقدّم المنشأة سلعاً أو خدمات بأسعار أو تعرفات خاضعة لتنظيم جهة رقابية.
لمن أُتيحت حسابات التأجيل التنظيمية؟
نطاقه من أضيق ما في المعايير الدولية. يُسمح للمنشأة بتطبيقه في قوائمها المالية الأولى وفق المعايير الدولية فقط إذا تحقق شرطان معاً:
- أن تزاول أنشطة خاضعة لتنظيم التعرفة.
- أن تكون قد اعترفت، وفق مبادئها المحاسبية السابقة، بمبالغ تنطبق عليها صفة حسابات التأجيل التنظيمية.
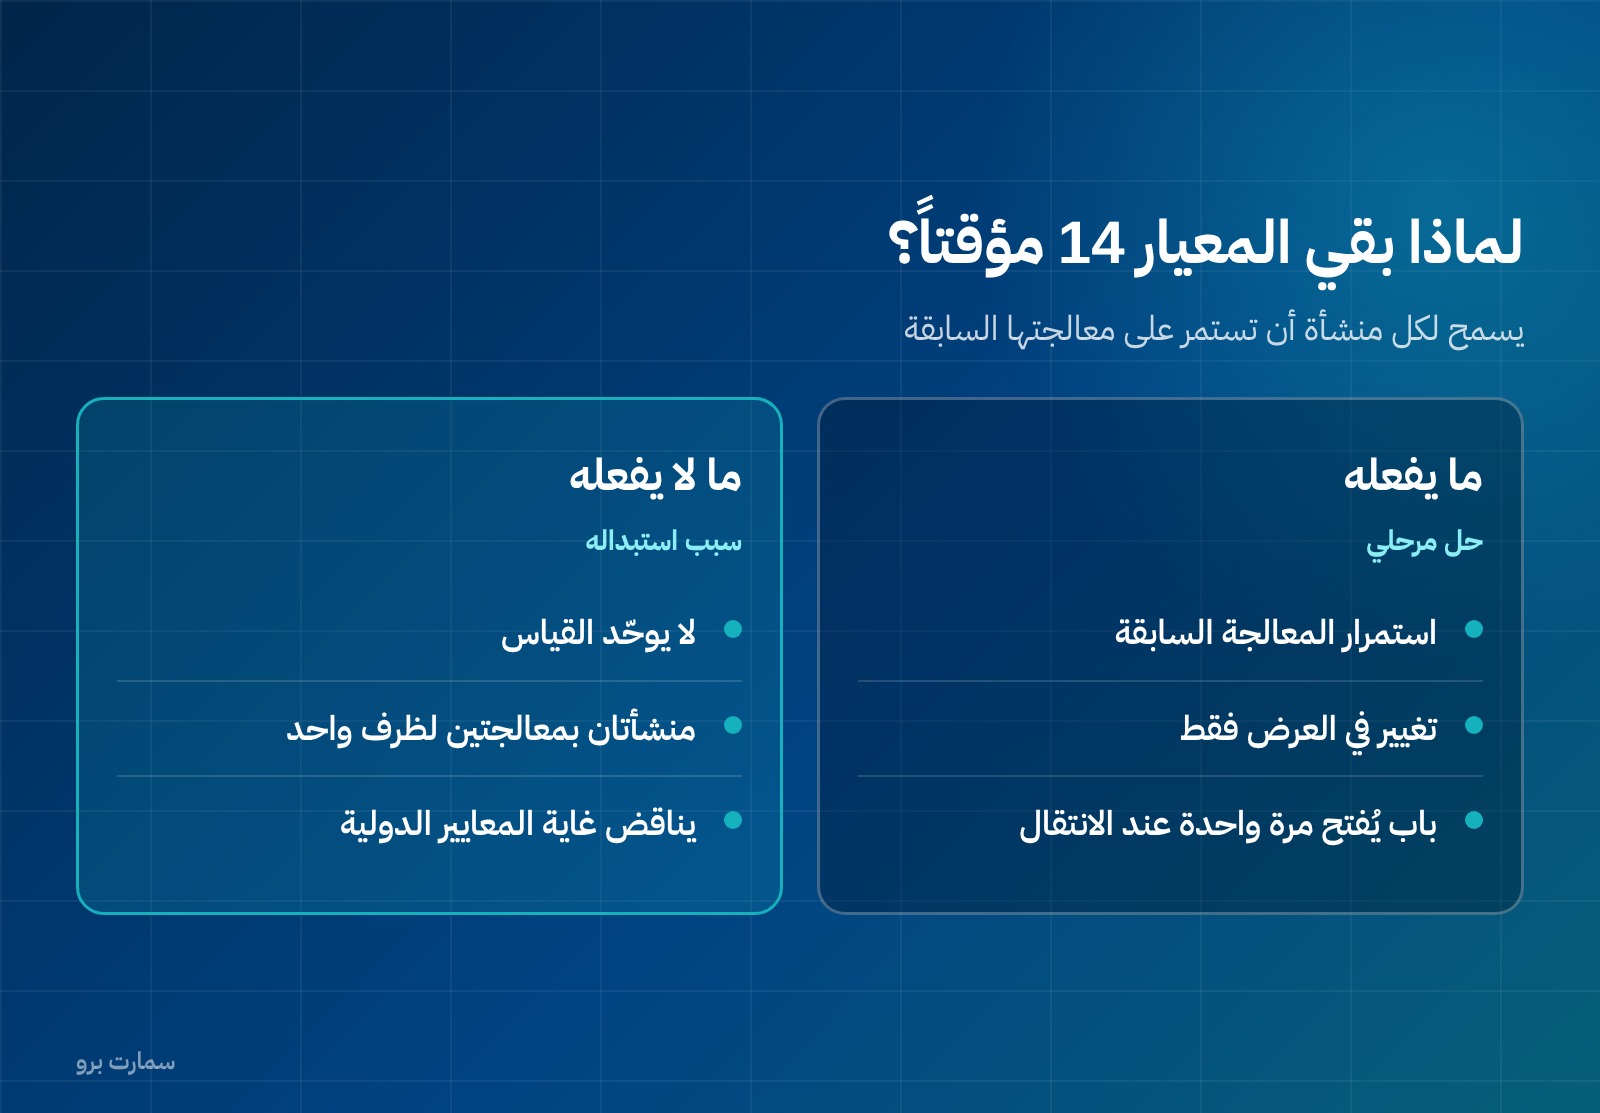
ولا يجوز لها الاستمرار عليه في فترات لاحقة إلا إذا اختارته في قوائمها الأولى. ومعنى ذلك: منشأة تطبّق المعايير الدولية أصلاً لا يمكنها البدء بتطبيقه. إنه باب يُفتح مرة واحدة عند الانتقال، ثم يُغلق.
والتطبيق اختياري، لكنه كلٌّ أو لا شيء: من اختاره وجب أن يطبّق كل متطلباته على كل أرصدة التأجيل التنظيمية الناشئة من كل أنشطته المنظَّمة.
المبدأ: استمرار بالمعالجة السابقة
جوهر المعيار بسيط: يستمر الاعتراف والقياس وانخفاض القيمة وإلغاء الاعتراف وفق المبادئ المحاسبية السابقة. والمنشأة معفاة من إحدى فقرات تسلسل المصادر في المعيار 8 بالنسبة لهذه الأرصدة.
أما العرض فيجب أن يتبع المعيار 14، وقد يفرض ذلك تغييراً عن العرض السابق.
ولا يجوز تغيير سياسة محاسبية من أجل البدء بالاعتراف بهذه الأرصدة. والتغييرات الأخرى لا تُقبل إلا إذا جعلت القوائم أكثر ملاءمة دون أن تقلّ موثوقية، أو أكثر موثوقية دون أن تقلّ ملاءمة.
العرض في قائمة المركز المالي
| القاعدة | التفصيل |
|---|---|
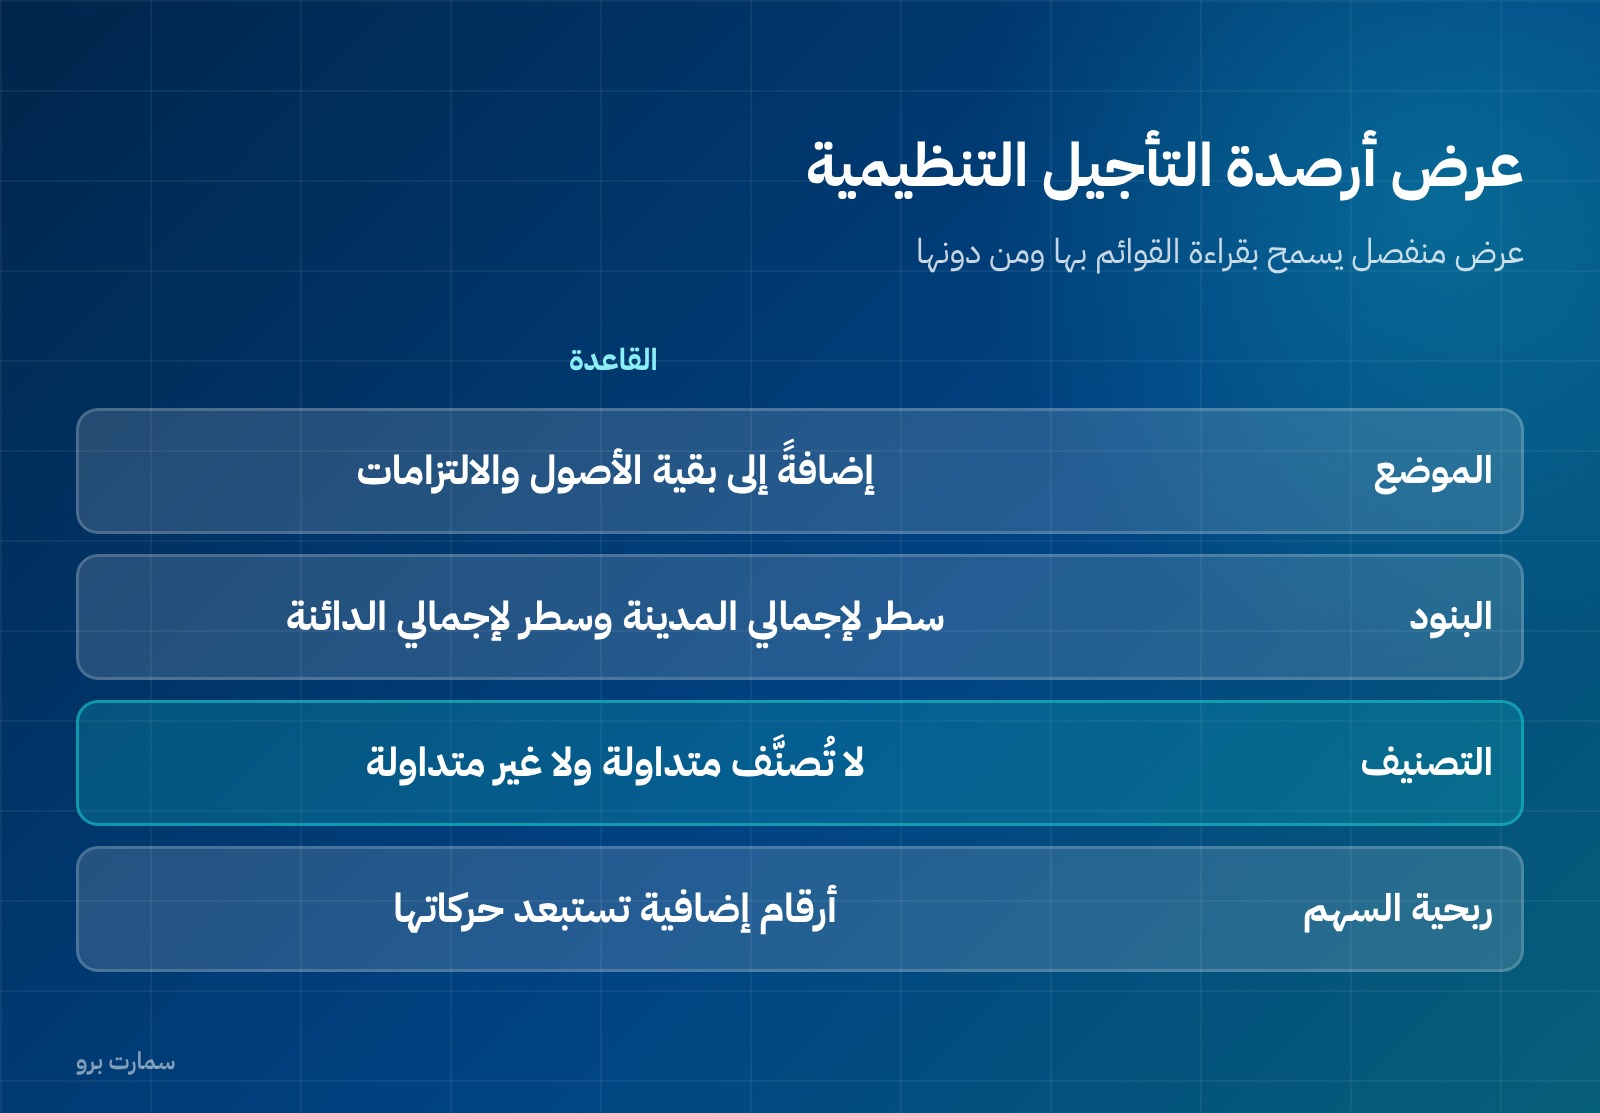
| الموضع | إضافةً إلى بقية الأصول والالتزامات، متجاوزةً قواعد العرض العامة لهذه البنود |
| البنود | سطر مستقل لإجمالي الأرصدة المدينة، وسطر مستقل لإجمالي الأرصدة الدائنة |
| التصنيف | لا تُصنَّف متداولة ولا غير متداولة |
| الترتيب | تُعرض بعد المجاميع الفرعية التي تسبقها |
وهذا العرض المنفصل مقصود: يسمح للقارئ أن يقرأ القوائم بالأرصدة التنظيمية ومن دونها، فيحكم بنفسه على أثرها.
العرض في الأداء المالي
- صافي الحركة المتعلقة ببنود معترف بها في الدخل الشامل الآخر تُعرض في قسم الدخل الشامل الآخر، مفصولةً بين ما سيُعاد تصنيفه إلى الربح أو الخسارة وما لن يُعاد.
- باقي صافي الحركة يُعرض بنداً واحداً مستقلاً في الربح أو الخسارة، مميَّزاً بمجموع فرعي.
- الضريبة المؤجلة الناشئة عن هذه الأرصدة تُعرض مع الأرصدة وحركتها، لا داخل مجاميع المعيار 12.
- تُعرض ربحية سهم أساسية ومخفّضة إضافية تستبعد حركات هذه الأرصدة — إلى جانب الأرقام المعتادة وفق معيار ربحية السهم.
الإفصاحات
يُفصح عن طبيعة تنظيم التعرفة والمخاطر المرتبطة به، ولكل نوع من الأنشطة المنظَّمة: وصف النشاط وآلية تحديد التعرفة، وهوية الجهة التنظيمية وما إذا كانت طرفاً ذا علاقة وفق المعيار 24، والمخاطر التي تؤثر في استرداد أو عكس كل فئة من الأرصدة.
ويُضاف: أساس الاعتراف والقياس واختبار إمكانية الاسترداد، ومطابقة من الرصيد الافتتاحي إلى الختامي لكل نوع نشاط وكل فئة رصيد، ومعدّل العائد أو معدّل الخصم المستخدم، والفترات المتبقية المتوقعة للاسترداد أو العكس، وآثار ضريبة الدخل، والمبالغ العائدة للشركات التابعة والزميلة والمشاريع المشتركة.
وحين يصبح رصيد غير قابل للاسترداد بالكامل، يُفصح عن ذلك وعن سببه وعن مبلغ التخفيض.
التعريفات التي تحكم التطبيق
«تنظيم التعرفة» إطار لتحديد الأسعار التي يمكن تحميلها على العملاء، خاضع لإشراف جهة تنظيمية أو لموافقتها. و«الجهة التنظيمية» جهة مخوَّلة بنظام أو لائحة بتحديد التعرفة — وقد تكون طرفاً ذا علاقة، بل قد تكون مجلس إدارة المنشأة نفسه حين يُلزمه النظام بتحديد التعرفة بما يحقق مصلحة العملاء ويحفظ الاستدامة المالية للمنشأة.
و«رصيد حساب التأجيل التنظيمي» هو رصيد أي حساب مصروف أو دخل لا يُعترف به أصلاً أو التزاماً وفق المعايير الأخرى، لكنه قابل للتأجيل لأن الجهة التنظيمية تُدرجه — أو يُتوقع أن تُدرجه — عند تحديد التعرفة.
لماذا بقي حلاً مؤقتاً؟
السبب أن المعيار لا يوحّد المعالجة. هو يسمح لكل منشأة أن تستمر على ما كانت تفعله وفق مبادئها الوطنية السابقة، فتخرج منشأتان في البلد نفسه بمعالجتين مختلفتين لظرف واحد. وهذا يناقض الغاية التي وُجدت لها المعايير الدولية.
وقد صدر المعيار أصلاً من مشروع عنوانه «الأنشطة الخاضعة لتنظيم التعرفة — معيار مرحلي»، فكان الاسم نفسه إعلاناً عن مؤقتيته. وظلّ المجلس يعمل على معيار دائم حتى أصدره في 2026.
من تأثّر به فعلياً؟
عملياً: الشركات التي انتقلت إلى المعايير الدولية وكانت تزاول نشاطاً منظَّم التعرفة — الكهرباء والغاز والمياه ونقل الطاقة — وكانت تحمل أرصدة تأجيل تنظيمية في دفاترها الوطنية. وهي فئة محدودة العدد عالمياً.
ومن انتقل إلى المعايير الدولية دون أن تكون لديه تلك الأرصدة سابقاً لم يكن أمامه هذا الخيار أصلاً، ولو كان نشاطه منظَّم التعرفة تماماً. وهذا من أغرب قيود المعيار: الأهلية مبنية على ما فعلته في الماضي لا على طبيعة نشاطك اليوم.
ماذا تفعل منشأة تطبّقه اليوم؟
المعيار 20 نافذ للفترات التي تبدأ في أو بعد 1 يناير 2029 مع جواز التطبيق المبكر. فأمام من يطبّق المعيار 14 اليوم مهلة للانتقال، والانتقال ليس شكلياً: المعيار الجديد يفرض قياساً بالتدفقات النقدية المخصومة بدل الإبقاء على المعالجة السابقة، ويصنّف الأرصدة متداولة وغير متداولة، ويعرض الصافي ضمن الإيراد.
النص الرسمي على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للتقرير المالي 14: الحسابات المؤجلة لأسباب تنظيمية». واعتمدته الهيئة دون أي تعديل للتطبيق في المملكة.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
ما حسابات التأجيل التنظيمية؟
أرصدة حسابات مصروف أو دخل لا يُعترف بها أصولاً أو التزامات وفق المعايير الأخرى، لكنها قابلة للتأجيل لأن الجهة التنظيمية تُدرجها أو يُتوقع أن تُدرجها عند تحديد التعرفة.
من يستطيع تطبيق المعيار 14؟
فقط من يطبّق المعايير الدولية لأول مرة، بشرط أن يزاول أنشطة خاضعة لتنظيم التعرفة وأن يكون قد اعترف بهذه الأرصدة وفق مبادئه السابقة. ومن يطبّق المعايير أصلاً لا يمكنه البدء به.
كيف تُعرض هذه الأرصدة في الميزانية؟
بسطر مستقل لإجمالي الأرصدة المدينة وآخر للدائنة، إضافةً إلى بقية الأصول والالتزامات، ولا تُصنَّف متداولة ولا غير متداولة، وتُعرض بعد المجاميع الفرعية التي تسبقها.
هل يتطلب المعيار ربحية سهم إضافية؟
نعم. تُعرض ربحية سهم أساسية ومخفّضة إضافية تستبعد حركات أرصدة التأجيل التنظيمية، إلى جانب الأرقام المعتادة.
متى يحلّ المعيار 20 محلّه؟
المعيار 20 صدر في مايو 2026 وينفذ للفترات التي تبدأ في أو بعد 1 يناير 2029 مع جواز التطبيق المبكر، ويحلّ محل المعيار 14 بقياس قائم على التدفقات النقدية المخصومة.