
تصنيف الأدوات المالية: التزام أم حقوق ملكية؟
كيف يحسم المعيار الدولي 32 تصنيف الأدوات المالية بين الالتزام وحقوق الملكية، وما قاعدة الجوهر، وكيف تُفصل الأدوات المركّبة.
الكاتب:سامي الحيدري
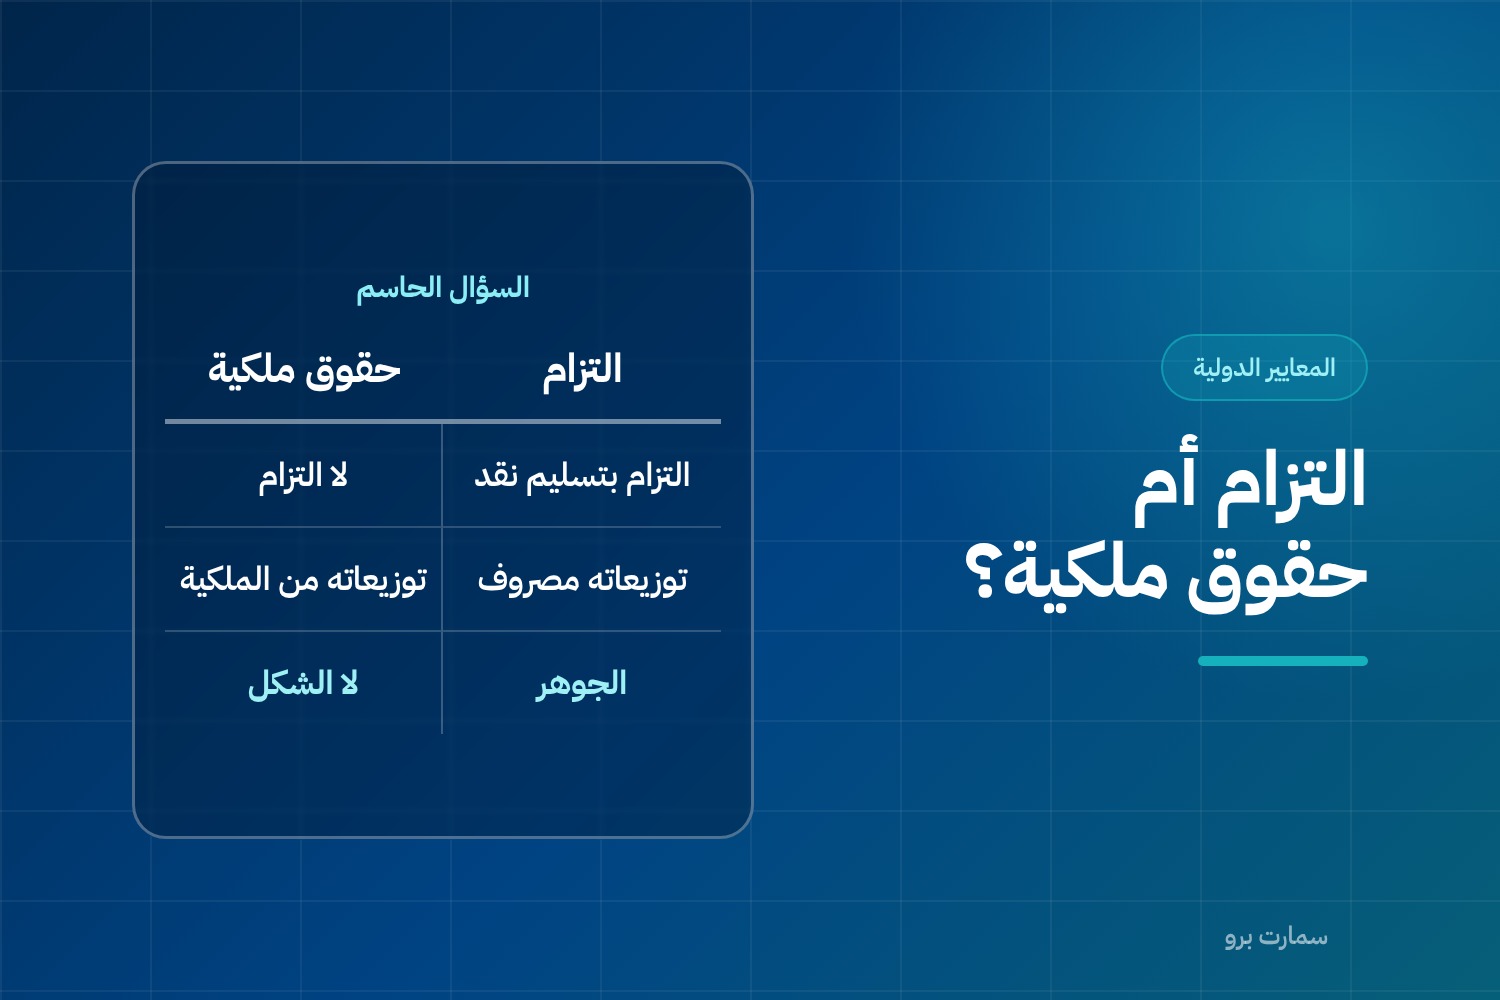
سؤال واحد يحسم موضع أداة مالية في ميزانيتك: هل عليك التزام تعاقدي بتسليم نقد؟ إن كانت الإجابة نعم فهي التزام مهما سُمّيت، وإن كانت لا فهي حقوق ملكية. هذا هو جوهر معيار المحاسبة الدولي 32، وهو المعيار الذي يحكم تصنيف الأدوات المالية وعرضها.
والمعيار يصنّف الأداة من منظور المُصدِر، مع ما يتبعها من فوائد وتوزيعات وخسائر ومكاسب. وهو يكمّل المعيار 9 الخاص بالاعتراف والقياس، والمعيار 7 الخاص بالإفصاح.
قاعدة الجوهر لا الشكل
النص صريح: جوهر الأداة المالية، لا شكلها النظامي، هو ما يحكم تصنيفها. ومن أشهر تطبيقات هذه القاعدة:
- الأسهم الممتازة واجبة الاسترداد التزامات مالية، لا حقوق ملكية، رغم أن اسمها «أسهم».
- وتوزيعاتها تُسجَّل مصروفاً في قائمة الدخل، تماماً كفائدة السند.
ومن لم ينتبه لهذه النقطة يعرض التزاماً في خانة حقوق الملكية، فتظهر نسبة المديونية أقل مما هي، ويُبنى على ذلك قرار تمويل خاطئ.
اختبار تصنيف الأدوات المالية: التزام أم ملكية
تُصنَّف الأداة حقوقَ ملكية فقط إذا تحقق شرطان معاً:
- ألّا تتضمن التزاماً تعاقدياً بتسليم نقد أو أصل مالي آخر، ولا بتبادل أصول أو التزامات بشروط قد تكون غير مواتية.
- إذا كانت ستُسوَّى أو قد تُسوَّى بأدوات حقوق ملكية المُصدِر نفسه، فإما أن تكون غير مشتقة بلا التزام بتسليم عدد متغيّر من الأسهم، وإما مشتقة تُسوَّى فقط بمبادلة مبلغ ثابت من النقد مقابل عدد ثابت من الأسهم.
وهذا الشرط الثاني يُعرف بقاعدة «الثابت مقابل الثابت»، وهو ما يُسقط كثيراً من الأدوات التي يظنها مُصدِرها حقوق ملكية.
ومن لا يملك حقاً غير مشروط في تجنّب تسليم النقد فعليه التزام مالي. بل إن العقد الذي يتضمن التزاماً بشراء أسهم المنشأة نفسها نقداً يولّد التزاماً مالياً بالقيمة الحالية لمبلغ الاسترداد، يُعاد تصنيفه خارج حقوق الملكية — ويسري ذلك حتى لو كان الالتزام مشروطاً بممارسة الطرف الآخر لحقه.
الأدوات المركّبة: الفصل إلزامي
السند القابل للتحويل إلى أسهم أداة واحدة تحمل مكوّنين: دَين وخيار تحويل. والمعيار يلزم بفصلهما وعرضهما منفصلين، بطريقة متبقية:
| الخطوة | الإجراء |
|---|---|
| 1 | قياس مكوّن الالتزام أولاً، بالقيمة العادلة لالتزام مماثل بلا خاصية تحويل |
| 2 | تخصيص الباقي — القيمة العادلة للأداة ككل ناقص مكوّن الالتزام — لحقوق الملكية |
والمجموع يساوي الكل، فلا ينشأ مكسب ولا خسارة عند الاعتراف الأولي. وتغيّر احتمالية التحويل لا يوجب إعادة تصنيف المكوّنين.
وتكاليف المعاملة في أداة مركّبة تُوزَّع على المكوّنين بنسبة المتحصلات.
أسهم الخزينة
أدوات حقوق الملكية المعاد اقتناؤها تُخصم من حقوق الملكية. ولا يُعترف بأي مكسب أو خسارة في الربح أو الخسارة عند شرائها أو بيعها أو إصدارها أو إلغائها؛ المقابل يُعترف به مباشرة في حقوق الملكية. ويُفصح عن مبلغ أسهم الخزينة المحتفظ بها بشكل منفصل، مع إفصاحات الأطراف ذات العلاقة إذا أُعيد اقتناؤها منهم.
أين تذهب الفوائد والتوزيعات؟
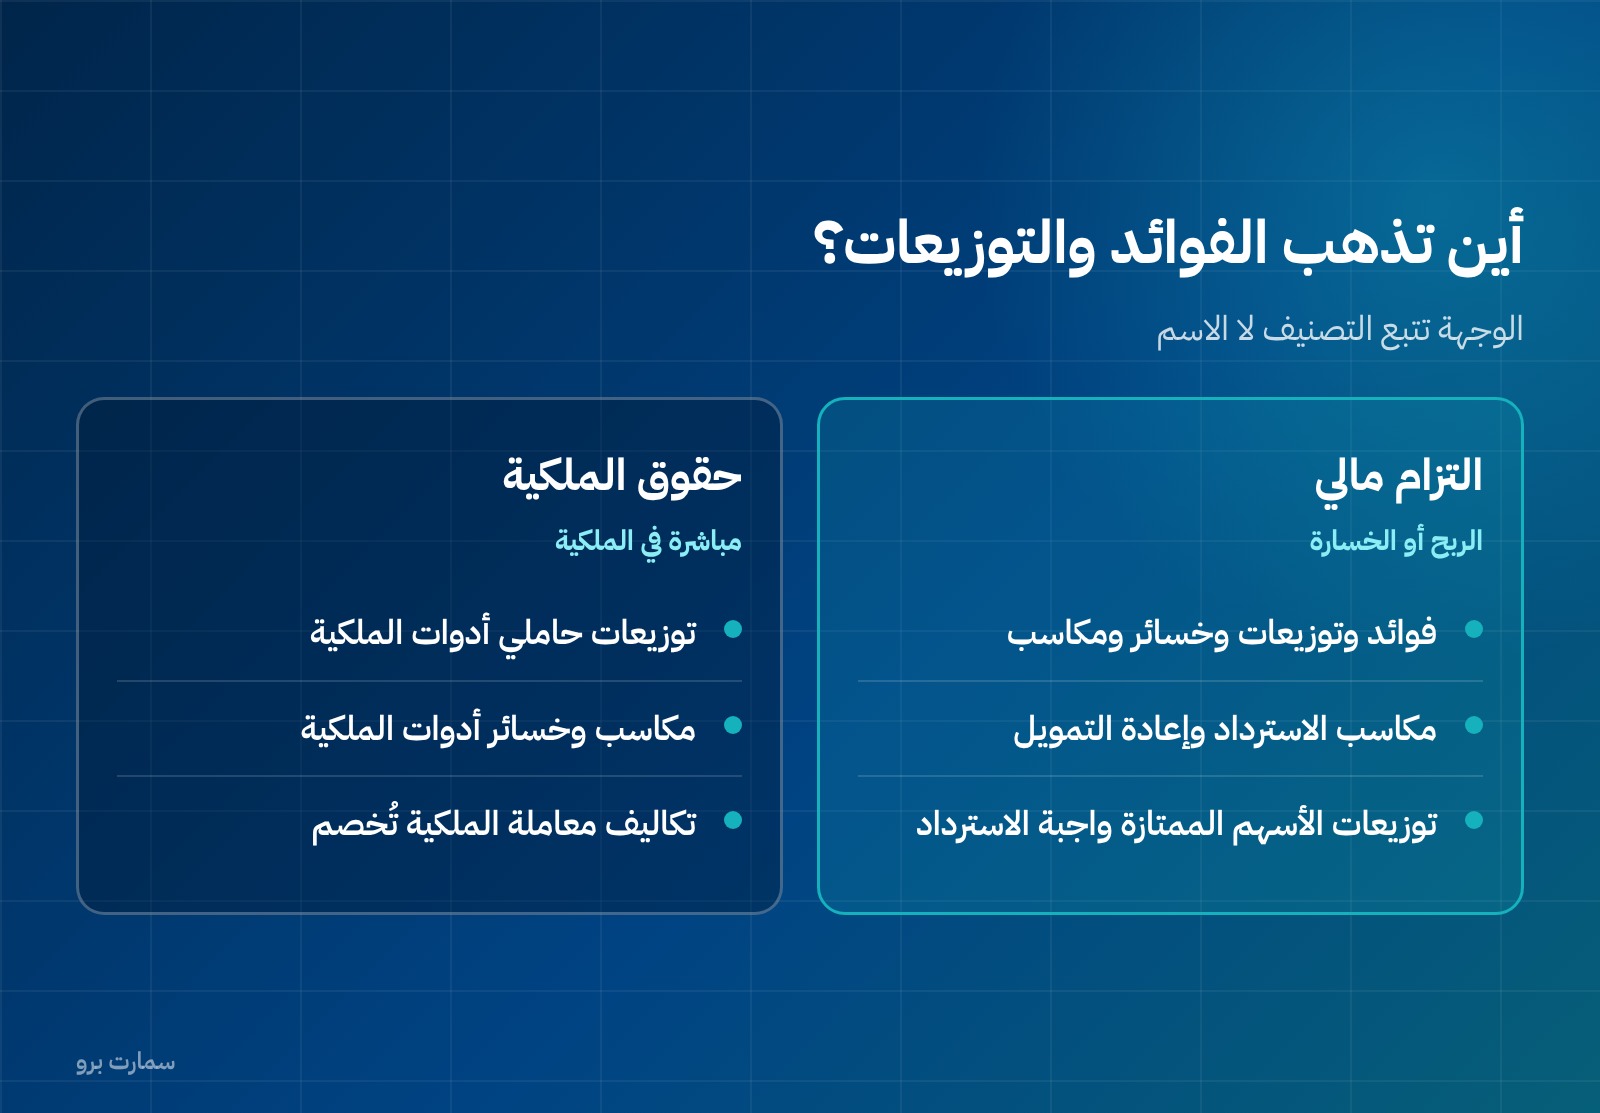
القاعدة تتبع التصنيف لا الاسم:
| البند | الوجهة |
|---|---|
| فوائد وتوزيعات وخسائر ومكاسب تخص التزاماً مالياً | الربح أو الخسارة |
| توزيعات لحاملي أدوات حقوق ملكية | مباشرة في حقوق الملكية |
| مكاسب وخسائر استرداد أو إعادة تمويل التزام | الربح أو الخسارة |
| تكاليف معاملة حقوق ملكية | تُخصم من حقوق الملكية |
وتكاليف معاملة أُلغيت تُحمَّل مصروفاً، فلا تبقى معلّقة في حقوق الملكية.
التصافي: شرطان لا واحد
لا تُعرض الأصول المالية والالتزامات المالية صافيةً إلا حين، وفقط حين، تحقق شرطان معاً:
- أن يكون للمنشأة حق نظامي نافذ حالياً في المقاصة بين المبالغ المعترف بها.
- أن تعتزم إما التسوية على أساس الصافي، وإما تحقيق الأصل وتسوية الالتزام في آن واحد.
الحق وحده لا يكفي، والنية وحدها لا تكفي. واتفاقية المقاصة الرئيسية بذاتها لا تبرّر التصافي ما لم يتحقق الشرطان. والتصافي غير مناسب عادةً للأدوات التركيبية، وللأدوات ذات المخاطر نفسها لدى أطراف مختلفة، وللضمانات المرهونة مقابل التزامات بلا حق رجوع.
مثال على فصل سند قابل للتحويل
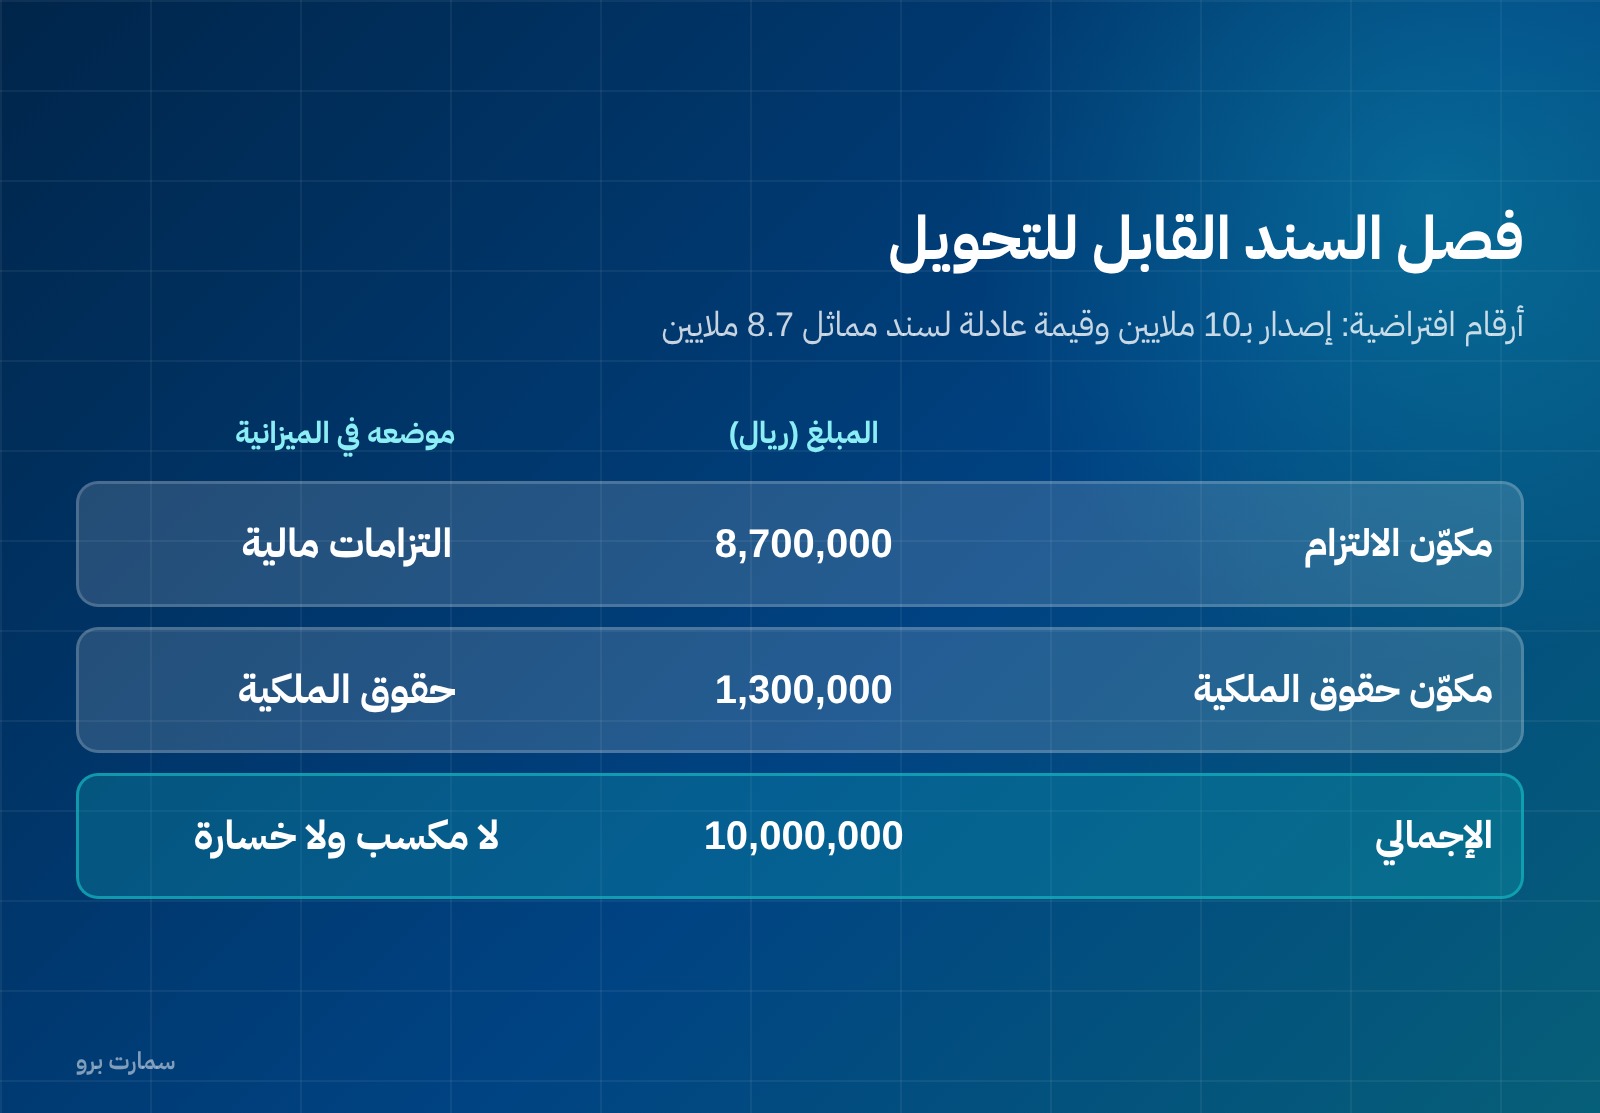
الأرقام التالية افتراضية لتوضيح الطريقة. أصدرت منشأة سندات قابلة للتحويل بقيمة اسمية 10,000,000 ريال، وقُدّرت القيمة العادلة لسند مماثل بلا خاصية تحويل بـ8,700,000 ريال:
| المكوّن | المبلغ (ريال) | موضعه في الميزانية |
|---|---|---|
| مكوّن الالتزام | 8,700,000 | التزامات مالية |
| مكوّن حقوق الملكية (المتبقي) | 1,300,000 | حقوق الملكية |
| الإجمالي | 10,000,000 |
ثم يُطفأ خصم الإصدار البالغ 1,300,000 ريال على عمر السند بمعدل الفائدة الفعلي، فيظهر مصروف تمويل أعلى من الكوبون المدفوع نقداً. ومن لم يفصل المكوّنين يُظهر مصروف تمويل أقل من الحقيقة طوال عمر الأداة.
أربعة بنود تُراجَع قبل الإقفال
- الأسهم الممتازة: هل فيها التزام استرداد أو توزيع تراكمي إلزامي؟ إن كان فهي التزام.
- خيارات البيع المحرَّرة على أسهم المنشأة: تولّد التزاماً بالقيمة الحالية لمبلغ الاسترداد ولو لم تُمارَس بعد.
- جاري الشركاء: هل هو واجب السداد عند الطلب أم مساهمة دائمة؟ الفرق يغيّر التصنيف.
- أرصدة متقابلة مع طرف واحد: هل التصافي مستوفٍ للشرطين، أم عُرض صافياً بلا حق نظامي نافذ؟
ما يعنيه هذا عملياً
الخطأ في التصنيف لا يغيّر مجموع ميزانيتك، لكنه يغيّر كل النسب التي تُبنى عليها: نسبة الدين إلى حقوق الملكية، ومعدّل العائد على حقوق الملكية، وتغطية الفوائد. ومن يعرض التزاماً في حقوق الملكية يُظهر منشأته أقل مديونية وأعلى ربحية في آن. راجع نسب التحليل المالي لترى كيف ينتقل الأثر.
المعيار نافذ من 1 يناير 2005. ومن أدق تعديلاته تاريخاً: تعديل «تصنيف إصدارات الحقوق» النافذ من 1 فبراير 2010 — وهو تاريخ نفاذ غير يناير، يُدوَّر خطأً في كثير من المراجع. والنص الرسمي على ifrs.org وراجع كذلك دليل المعايير الدولية.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للمحاسبة 32: الأدوات المالية: العرض». واعتمدته الهيئة مع تعديل سعودي: أُضيفت إفصاحات صيغ التمويل المتوافقة مع الشريعة — المرابحة والتورّق والصكوك وغيرها. وتصنيف الصكوك بين الالتزام وحقوق الملكية من أدق ما يواجه المنشآت السعودية عملياً، ويُحسم بالقاعدة نفسها: هل ثمّة التزام تعاقدي بتسليم نقد؟
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
ما الفاصل بين الالتزام وحقوق الملكية؟
وجود التزام تعاقدي بتسليم نقد أو أصل مالي آخر. فالأداة تُصنَّف حقوق ملكية فقط إذا خلت من هذا الالتزام واستوفت شرط «الثابت مقابل الثابت» عند التسوية بأسهم المُصدِر.
لماذا تُعدّ الأسهم الممتازة واجبة الاسترداد التزاماً؟
لأن الجوهر لا الشكل هو ما يحكم التصنيف. وجود التزام باسترداد قيمتها نقداً يجعلها التزاماً مالياً، وتوزيعاتها تُسجَّل مصروفاً في قائمة الدخل لا توزيعاً من حقوق الملكية.
كيف يُعالَج السند القابل للتحويل؟
يُفصل إلزامياً إلى مكوّنين: يُقاس مكوّن الالتزام أولاً بالقيمة العادلة لالتزام مماثل بلا خاصية تحويل، ثم يُخصَّص الباقي لحقوق الملكية. ولا ينشأ مكسب أو خسارة عند الاعتراف الأولي.
متى يجوز التصافي بين أصل مالي والتزام مالي؟
حين يتوافر شرطان معاً: حق نظامي نافذ حالياً في المقاصة، ونية التسوية على أساس الصافي أو تحقيق الأصل وتسوية الالتزام في آن واحد. والحق وحده أو النية وحدها لا يكفيان.
كيف تُعالَج أسهم الخزينة؟
تُخصم من حقوق الملكية، ولا يُعترف بمكسب أو خسارة في الربح أو الخسارة عند شرائها أو بيعها أو إلغائها، بل يُعترف بالمقابل مباشرة في حقوق الملكية.