
محاسبة التحوّط: ما بقي من المعيار 39 ولماذا
المعيار 39 لم يُلغَ. ما بقي منه هو محاسبة التحوّط وحدها، وهي خيار سياسة محاسبية لمن يطبّق المعيار 9. إليك ما بقي ولماذا.
الكاتب:سامي الحيدري
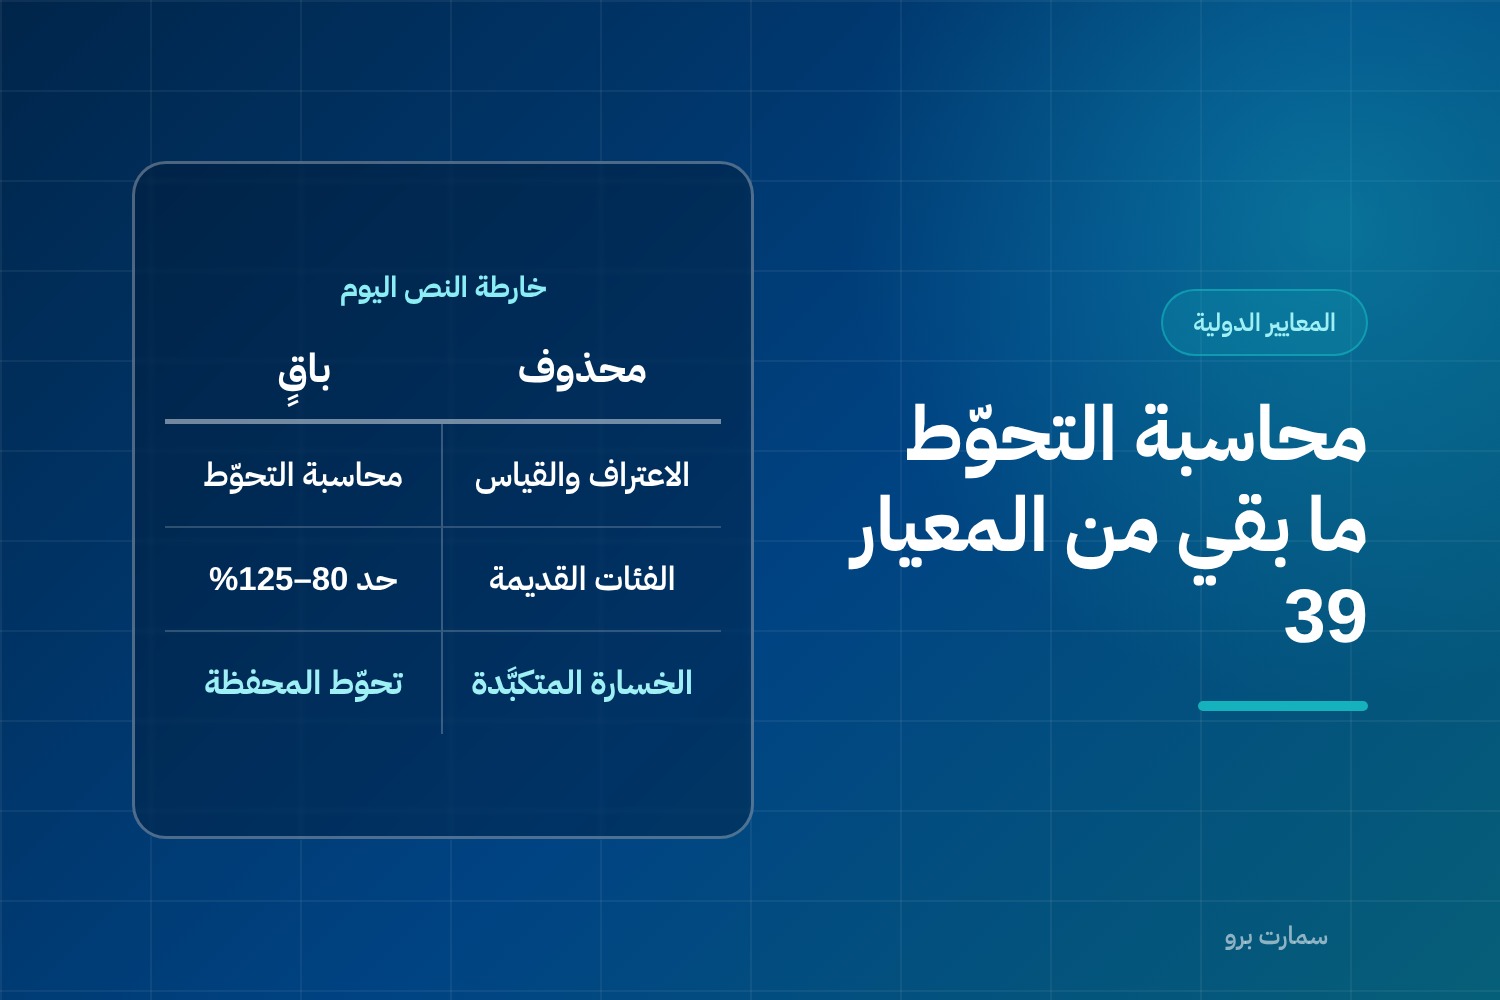
أكثر معيار يُكتب عنه خطأً بالعربية والإنجليزية هو معيار المحاسبة الدولي 39. والسبب أن أغلب ما يُنقل عنه يصف نصّاً لم يعد موجوداً. والصحيح أن ما بقي منه اليوم هو محاسبة التحوّط وحدها، متاحةً كخيار سياسة محاسبية لمن يطبّق المعيار 9.
ما حُذف وما بقي
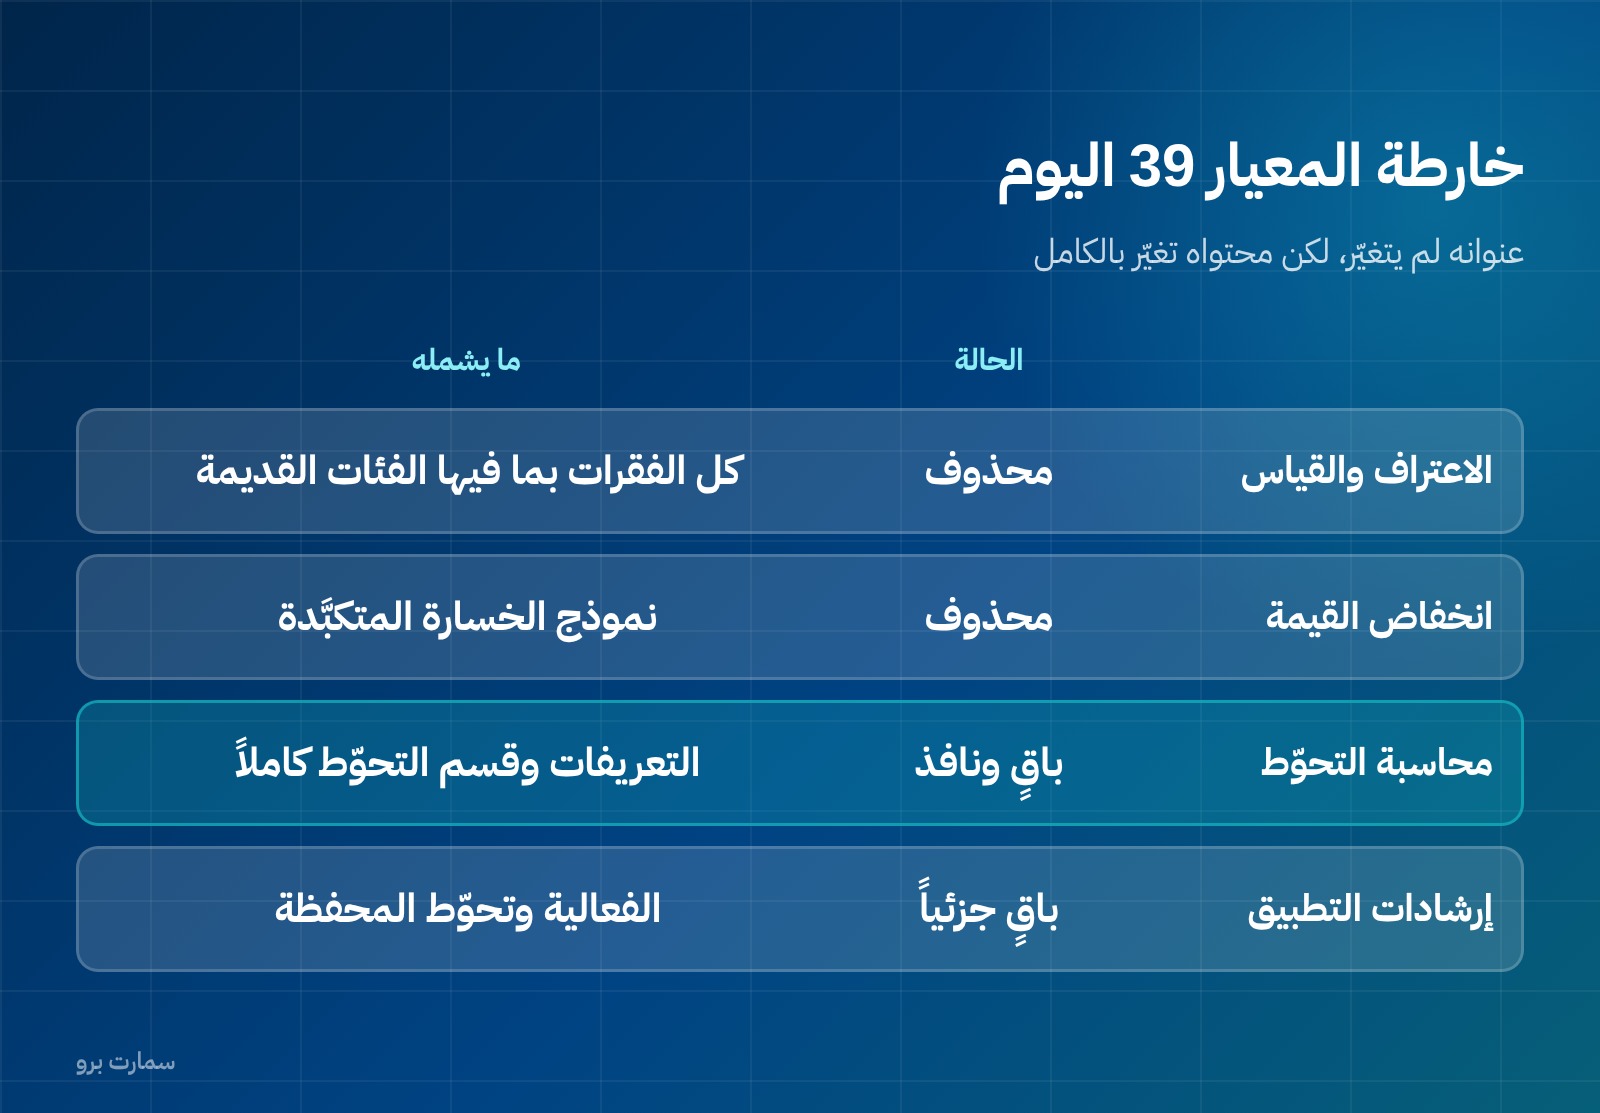
عنوان المعيار لا يزال «الأدوات المالية: الاعتراف والقياس»، مع أنه لم يعد يتضمن متطلبات اعتراف ولا قياس. وهذه هي الخارطة الدقيقة:
| الحالة | المحتوى |
|---|---|
| محذوف | فقرة الهدف، وفقرات النطاق، وكل متطلبات الاعتراف والتصنيف والقياس وانخفاض القيمة والمشتقات الضمنية والاستبعاد |
| محذوف | الفئات القديمة: المحتفظ به حتى الاستحقاق، والقروض والذمم المدينة، والمتاح للبيع |
| محذوف | نموذج الخسارة المتكبَّدة لانخفاض القيمة |
| باقٍ | تعريفات محاسبة التحوّط، وقسم التحوّط كاملاً، وفقرات إصلاح مؤشرات أسعار الفائدة، وإرشادات التطبيق الخاصة بالفعالية وتحوّط المحفظة |
فمن يكتب اليوم عن «فئات المعيار 39» يجب أن يقدّمها صراحةً تاريخاً سابقاً للمعيار 9، لا معالجة قائمة.
المعيار لم يُلغَ
يصف كثيرون المعيار 39 بأنه «ملغى» أو «لم يعد نافذاً». والموقف الرسمي عكس ذلك: المعيار 39 لا يزال نافذاً، وإحلال المعيار 9 محلّه مشروط بأمرين: خيار السياسة المحاسبية في الاستمرار بتطبيق متطلبات محاسبة التحوّط في المعيار 39، والإعفاء المؤقت لبعض شركات التأمين.
لماذا تختار منشأة البقاء على المعيار 39؟
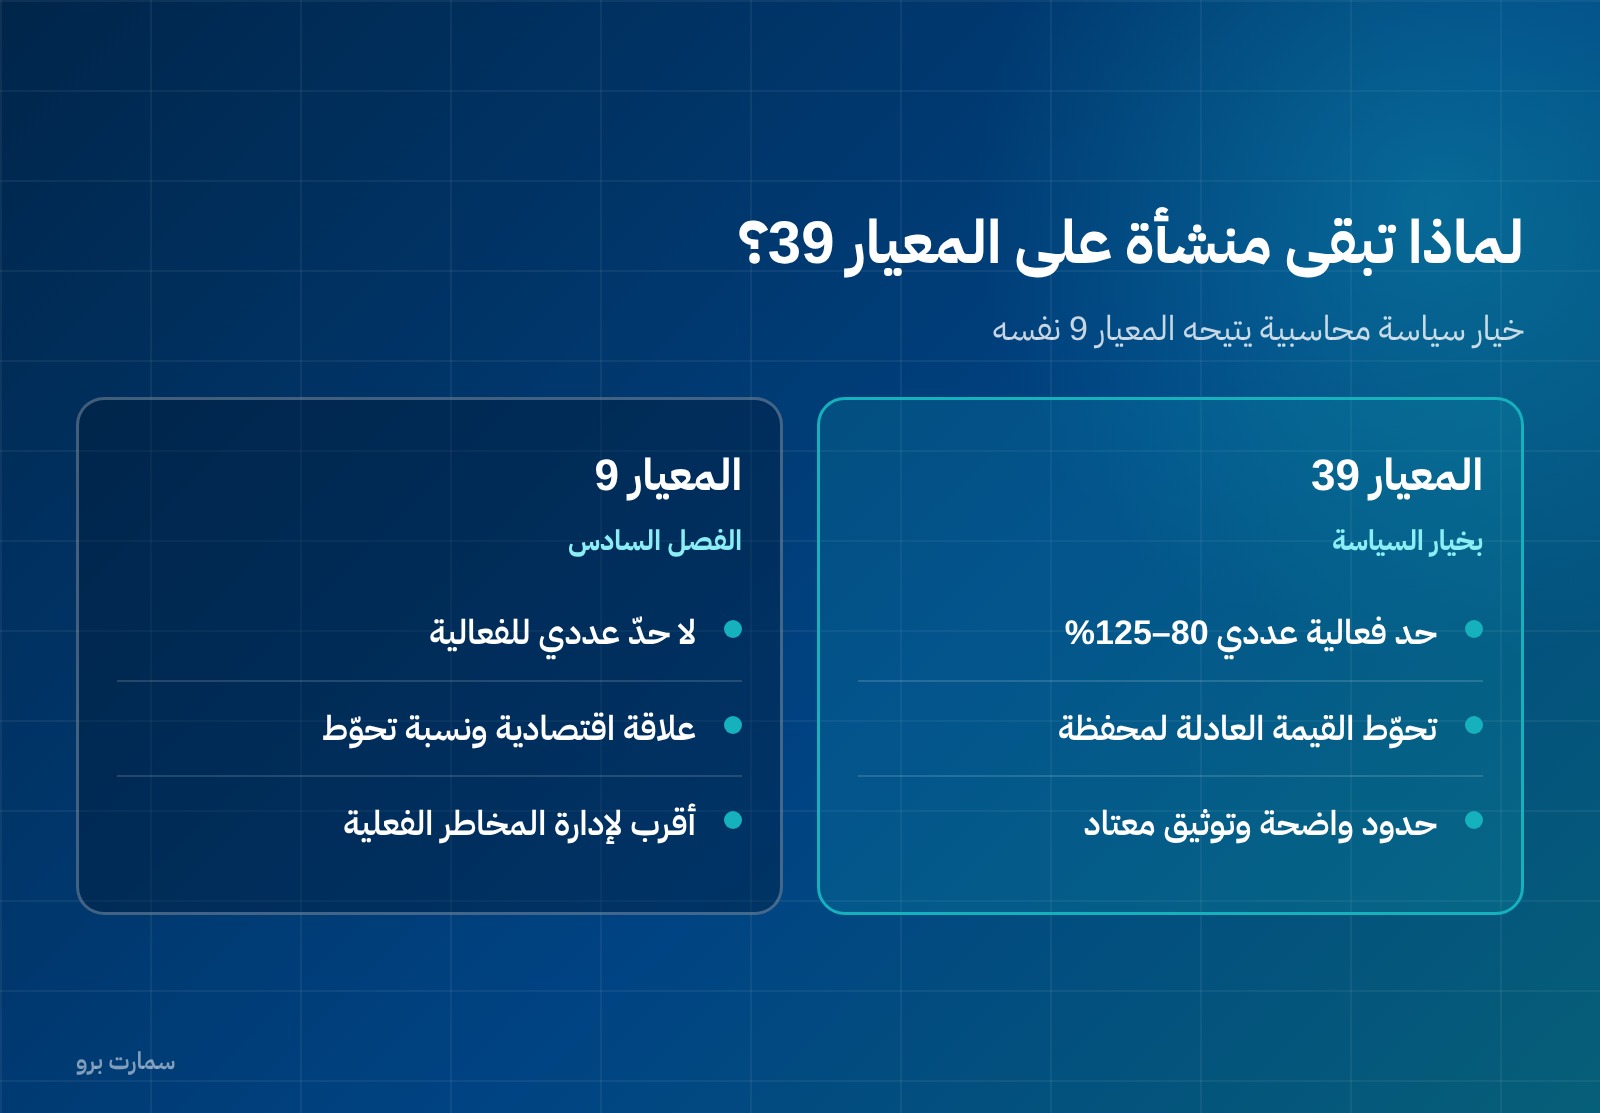
السبب العملي الأشهر رقم واحد: حدّ الفعالية 80–125%. إرشادات التطبيق في المعيار 39 تضع اختباراً عددياً لفعالية التحوّط، بينما لا يوجد في الفصل السادس من المعيار 9 أي حدّ عددي مقابل، إذ يبني الفعالية على علاقة اقتصادية ونسبة تحوّط تتفق مع إدارة المخاطر الفعلية.
وبعض المنشآت — خصوصاً ذات العلاقات التحوّطية الناضجة والموثّقة بالاختبار العددي — تفضّل الإبقاء على معيار واضح الحدود على الانتقال إلى حكم يحتاج اجتهاداً وتوثيقاً جديداً.
والسبب الثاني: تحوّط القيمة العادلة لمحفظة. يسمح النص للمنشأة، في تحوّط القيمة العادلة لتعرّض سعر الفائدة لجزء من محفظة من الأصول أو الالتزامات المالية، بأن تطبّق المعيار 39 بدلاً من المعيار 9. ومن يطبّق المعيار 9 ولم يختر الاستمرار على المعيار 39 يلزمه تطبيق الفصل السادس من المعيار 9.
الأنواع الثلاثة لعلاقات محاسبة التحوّط
- تحوّط القيمة العادلة: لتعرّض تغيّرات القيمة العادلة لأصل أو التزام معترف به أو ارتباط ثابت غير معترف به.
- تحوّط التدفقات النقدية: لتعرّض تقلّب التدفقات النقدية المرتبط بأصل أو التزام معترف به أو بمعاملة متوقعة مرجّحة الحدوث بدرجة عالية.
- تحوّط صافي الاستثمار في عملية أجنبية، كما يُعرَّف في المعيار 21.
أدوات التحوّط والبنود المتحوّط لها
أداة التحوّط تكون عادةً مشتقة. أما الأصل المالي أو الالتزام المالي غير المشتق فلا يجوز تخصيصه أداةَ تحوّط إلا لمخاطر العملة الأجنبية فقط. والتخصيص يكون عموماً للأداة بكاملها، مع استثناءات محدودة.
والبند المتحوّط له قد يكون أصلاً أو التزاماً معترفاً به، أو ارتباطاً ثابتاً غير معترف به، أو معاملة متوقعة مرجّحة الحدوث بدرجة عالية، أو صافي استثمار في عملية أجنبية.
ما يعنيه هذا لمنشأة سعودية
أغلب المنشآت السعودية غير المالية لا تحتاج محاسبة التحوّط أصلاً. فهي تتعامل بالريال المرتبط بالدولار، وقروضها بأسعار محلية، وتعرّضها للعملات محدود. ومحاسبة التحوّط اختيارية لا إلزامية: من لا يطبّقها يسجّل مشتقاته بالقيمة العادلة من خلال الربح أو الخسارة ويتحمّل تقلّب النتائج.
لكن المنشأة التي تستورد بعملة غير الدولار، أو تقترض بعملة أجنبية، أو ترتبط بعقود سلع طويلة، قد تجد أن تقلّب قائمة دخلها يشوّه صورة أدائها. وعندها تصبح محاسبة التحوّط أداة لمواءمة توقيت الاعتراف بالمكسب والخسارة، بثمن توثيقي ثقيل: توثيق العلاقة وأهداف إدارة المخاطر عند النشأة، واختبار الفعالية، وإفصاحات المعيار 7.
شروط تأهّل العلاقة التحوّطية
محاسبة التحوّط ليست قراراً يُتخذ بعد وقوع الخسارة. تشترط العلاقة التحوّطية توثيقاً عند النشأة يحدد: أداة التحوّط، والبند المتحوّط له، وطبيعة المخاطر المتحوّط منها، وكيف ستُقيَّم الفعالية. ومن دون هذا التوثيق المسبق لا تُطبَّق المحاسبة الخاصة مهما كان التحوّط الاقتصادي حقيقياً.
أثر كل نوع على القوائم
| النوع | أين يذهب أثر أداة التحوّط |
|---|---|
| تحوّط القيمة العادلة | الربح أو الخسارة، ويقابله تعديل القيمة الدفترية للبند المتحوّط له |
| تحوّط التدفقات النقدية | الجزء الفعال في الدخل الشامل الآخر، ويُعاد تصنيفه للربح أو الخسارة عند تأثير البند المتحوّط له |
| تحوّط صافي الاستثمار | الدخل الشامل الآخر ضمن فروق الترجمة |
والفائدة الجوهرية من محاسبة التحوّط تظهر في النوع الثاني: من دونها يدخل تقلّب قيمة المشتقة في قائمة الدخل فوراً، بينما البند المتحوّط له لم يؤثّر بعد، فيظهر تقلّب لا يعكس اقتصاد المعاملة.
خلاصة عملية
- لا تصف المعيار 39 بأنه ملغى؛ هو نافذ بما بقي فيه.
- لا تنسب إليه الفئات القديمة ولا نموذج الخسارة المتكبَّدة كمعالجة قائمة؛ كلاهما محذوف.
- لا تقدّم حدّ 80–125% على أنه قاعدة المعايير الدولية عموماً؛ هو اختبار خاص بالمعيار 39 متاح بخيار سياسة محاسبية فقط.
النص الرسمي على ifrs.org، والمعالجة الحالية للاعتراف والقياس في المعيار 9.
وضعه في السعودية
نقطة تستحق الانتباه: المعيار 39 غير مدرج في وثيقة اعتماد المعايير الصادرة عن الهيئة السعودية للمراجعين والمحاسبين. فقائمة المعايير المعتمدة تنتقل من المعيار 38 إلى المعيار 40 مباشرة، ولا يرد له قسم في نصوص الوثيقة.
وغيابه غياب ولا أكثر: ليس في الوثيقة نصّ يرفضه أو يستثنيه صراحةً. فمن يحتاج تطبيق محاسبة التحوّط وفق المعيار 39 — بموجب خيار السياسة المحاسبية الذي يتيحه المعيار 9 — يحسن أن يتحقق من الوضع مع الهيئة أو مع مراجع حساباته قبل الاعتماد عليه، لا أن يفترض الإتاحة ولا أن يفترض المنع.
المرجع: الهيئة السعودية للمراجعين والمحاسبين.
صور المقال
الأسئلة الشائعة
هل أُلغي معيار المحاسبة الدولي 39؟
لا. لا يزال نافذاً بما بقي فيه. وإحلال المعيار 9 محلّه مشروط بخيار السياسة المحاسبية في الاستمرار بتطبيق محاسبة التحوّط في المعيار 39، وبإعفاء مؤقت لبعض شركات التأمين.
ما الذي بقي من المعيار 39؟
محاسبة التحوّط وحدها: تعريفاتها، وقسم التحوّط كاملاً، وفقرات إصلاح مؤشرات أسعار الفائدة، وإرشادات التطبيق الخاصة بالفعالية وبتحوّط القيمة العادلة لمحفظة. أما الاعتراف والقياس وانخفاض القيمة فمحذوفة.
لماذا تبقى منشأة على محاسبة تحوّط المعيار 39؟
أشهر سبب هو حدّ الفعالية 80–125% المنصوص عليه في إرشادات تطبيقه، إذ لا يوجد حدّ عددي مقابل في الفصل السادس من المعيار 9. وسبب آخر هو خيار تحوّط القيمة العادلة لمحفظة.
هل محاسبة التحوّط إلزامية؟
لا، هي اختيارية. ومن لا يطبّقها يسجّل مشتقاته بالقيمة العادلة من خلال الربح أو الخسارة ويتحمّل تقلّب النتائج في قائمة الدخل.
ما أنواع علاقات التحوّط؟
ثلاثة: تحوّط القيمة العادلة، وتحوّط التدفقات النقدية، وتحوّط صافي الاستثمار في عملية أجنبية.