
الأصول المحتفظ بها للبيع والعمليات غير المستمرة
متى يُصنَّف الأصل ضمن الأصول المحتفظ بها للبيع، وشرط «مرجّح بدرجة عالية»، ووقف الإهلاك، وعرض العمليات غير المستمرة.
الكاتب:سامي الحيدري
حين تقرّر بيع فرع أو خط إنتاج أو مبنى، تتغيّر المعالجة المحاسبية قبل أن يتم البيع. والمعيار الدولي للتقرير المالي 5 هو الذي يحكم هذه المرحلة الوسيطة، ويحدد متى تنتقل الأصول إلى فئة الأصول المحتفظ بها للبيع، وكيف تُعرض العمليات غير المستمرة.
والمبدأ الحاكم: حين تتوقع استرداد القيمة الدفترية أساساً من خلال معاملة بيع لا من خلال الاستخدام المستمر، فالأصل لم يعد أصلاً تشغيلياً.
شروط تصنيف الأصول المحتفظ بها للبيع
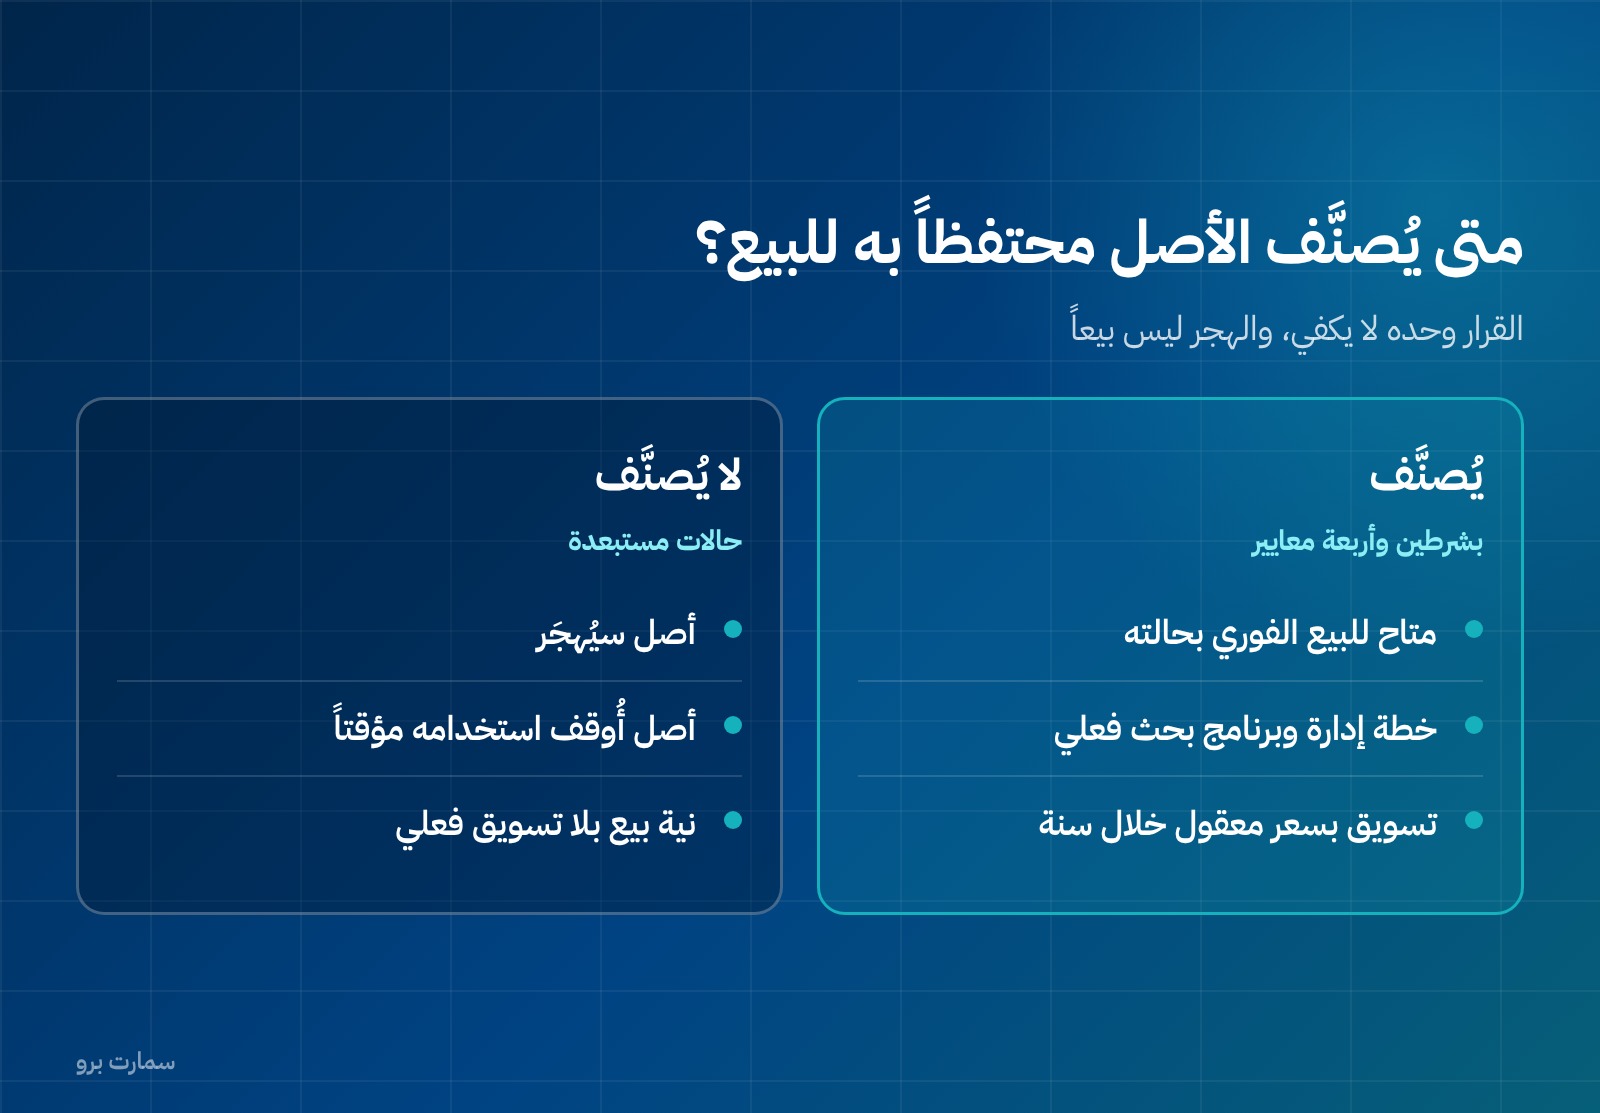
يُصنَّف الأصل — أو مجموعة التخلص — ضمن هذه الفئة إذا تحقق شرطان:
- أن يكون متاحاً للبيع الفوري بحالته الراهنة.
- أن يكون البيع مرجّحاً بدرجة عالية.
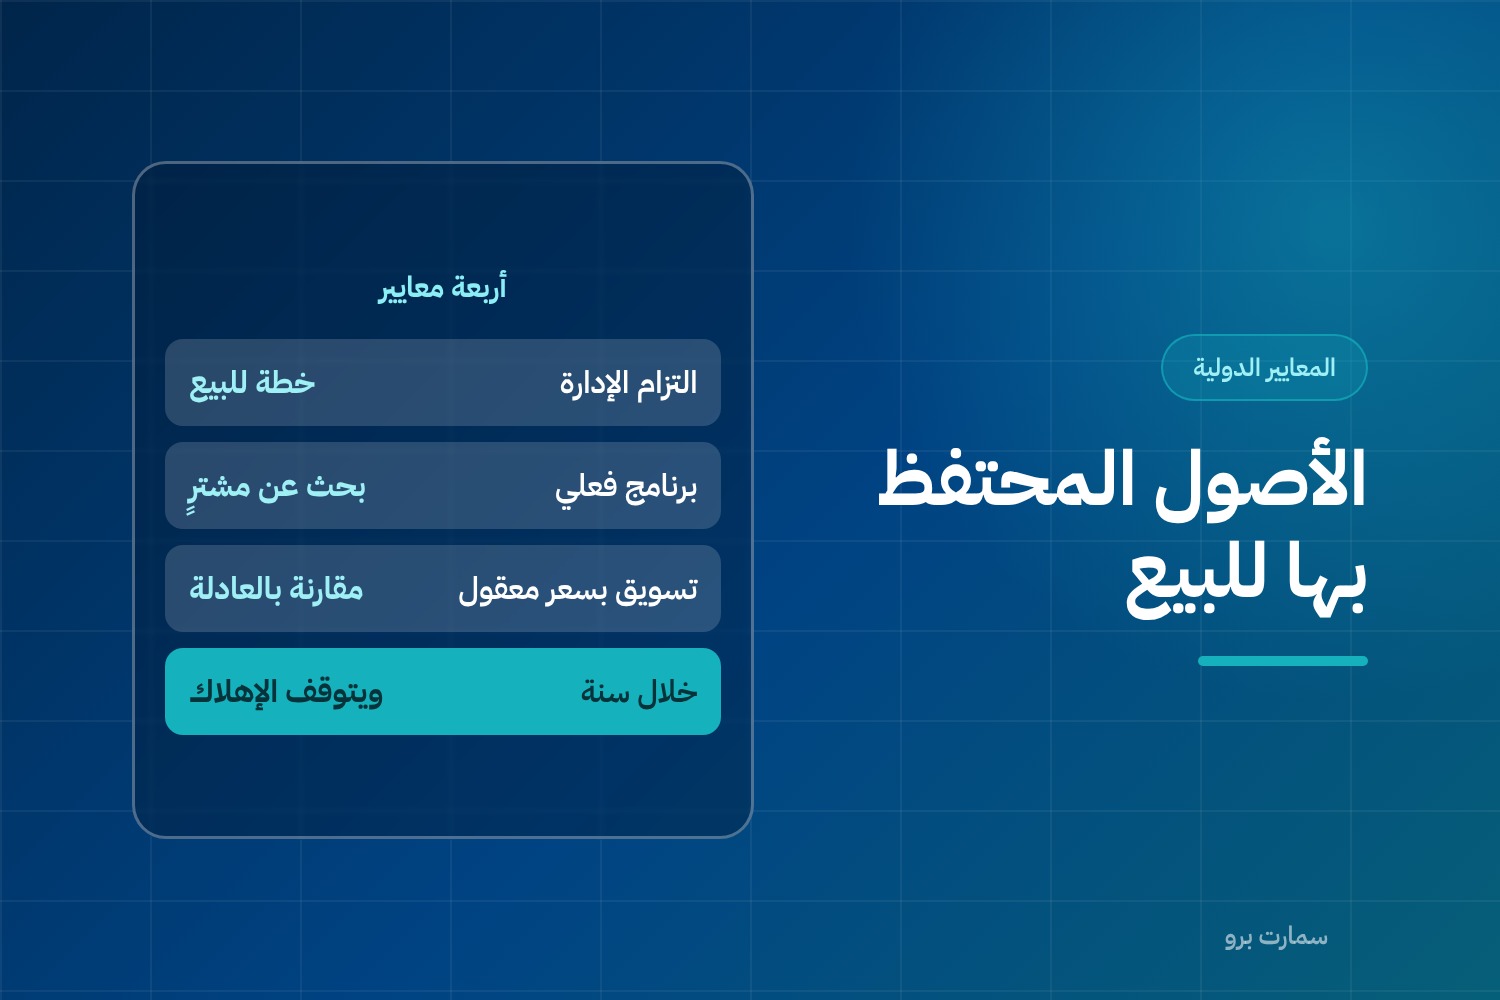
والشرط الثاني ليس نية، بل أربعة معايير يجب توافرها كلها:
- التزام الإدارة بخطة للبيع.
- بدء برنامج فعلي للبحث عن مشترٍ.
- تسويق الأصل فعلياً بسعر معقول مقارنة بقيمته العادلة الحالية.
- توقّع إتمام البيع خلال سنة من تاريخ التصنيف.
ويجوز تجاوز السنة إذا كان التأخير بسبب أحداث خارجة عن سيطرة المنشأة وبقيت ملتزمة بخطتها. أما القرار المجرد بـ«التخلص من هذا الأصل يوماً ما» فلا يكفي.
الأصول المزمع التخلي عنها
نقطة دقيقة: الأصول التي ستُهجَر لا تُصنَّف محتفظاً بها للبيع. فالهجر ليس بيعاً. والأصل الذي يُوقَف استخدامه مؤقتاً لا يُعامَل معاملة الأصل المهجور.
القياس ووقف الإهلاك
| القاعدة | التفصيل |
|---|---|
| القياس | الأقل من القيمة الدفترية والقيمة العادلة ناقصاً تكاليف البيع |
| قبل التصنيف | تُقاس القيمة الدفترية وفق المعايير المنطبقة عليها أصلاً |
| إذا تجاوز البيع سنة | تُقاس تكاليف البيع بالقيمة الحالية |
| الإهلاك والإطفاء | يتوقفان طوال فترة التصنيف |
| الفوائد والمصروفات الأخرى | تستمر على التزامات مجموعة التخلص |
ووقف الإهلاك هو الأثر الأهم عملياً: أصل بقي مصنّفاً ثمانية أشهر لا يُحمَّل عليه إهلاك تلك الأشهر، فيرتفع ربح الفترة.
ما يُستثنى من القياس لا من العرض
متطلبات التصنيف والعرض والإفصاح تنطبق على كل الأصول غير المتداولة ومجموعات التخلص. أما متطلبات القياس فلا تنطبق على بنود تبقى على معاييرها الخاصة، ومنها: أصول الضريبة المؤجلة، وأصول منافع الموظفين، والأصول المالية، والعقارات الاستثمارية المقاسة بالقيمة العادلة.
تعريف العملية غير المستمرة
«مكوّن المنشأة» هو ما تتميّز عملياته وتدفقاته النقدية تمييزاً واضحاً عن باقي المنشأة. والعملية غير المستمرة مكوّن تم التخلص منه أو صُنّف محتفظاً به للبيع، ويستوفي واحداً من ثلاثة:
- يمثّل خط نشاط رئيسياً مستقلاً أو منطقة جغرافية مستقلة للعمليات.
- جزء من خطة منسّقة واحدة للتخلص من خط أو منطقة كهذه.
- شركة تابعة اقتُنيت حصراً بقصد إعادة البيع.
فإغلاق فرع صغير ضمن نشاط قائم ليس عملية غير مستمرة.
العرض في القوائم
- يُعرض مبلغ واحد في قائمة الدخل الشامل يجمع: الربح أو الخسارة بعد الضريبة للعمليات غير المستمرة، والمكسب أو الخسارة بعد الضريبة من التخلص أو إعادة القياس.
- يُعاد عرض إفصاحات الفترات السابقة لتغطي كل العمليات التي توقفت حتى نهاية آخر فترة.
- مكاسب وخسائر إعادة قياس أصول محتفظ بها للبيع ليست عملية غير مستمرة تُعرض ضمن العمليات المستمرة.
- تُعرض الأصول المحتفظ بها للبيع منفصلة عن باقي الأصول، والتزامات مجموعة التخلص منفصلة عن باقي الالتزامات، بدون تصافٍ.
- لا تُعاد صياغة أرقام الميزانية للفترات السابقة عند تصنيف لاحق. وهذا يخالف قاعدة إعادة عرض قائمة الدخل، والفرق مقصود.
عند تغيير خطة البيع
إذا تغيّرت الخطة وتوقف استيفاء المعايير، يُفصح عن الحقائق والظروف والآثار. ويُعاد قياس الأصل بالأقل من قيمته الدفترية قبل التصنيف — معدَّلة بالإهلاك الذي كان سيُحمَّل — ومن قيمته القابلة للاسترداد في تاريخ قرار عدم البيع.
مثال رقمي على أثر التصنيف
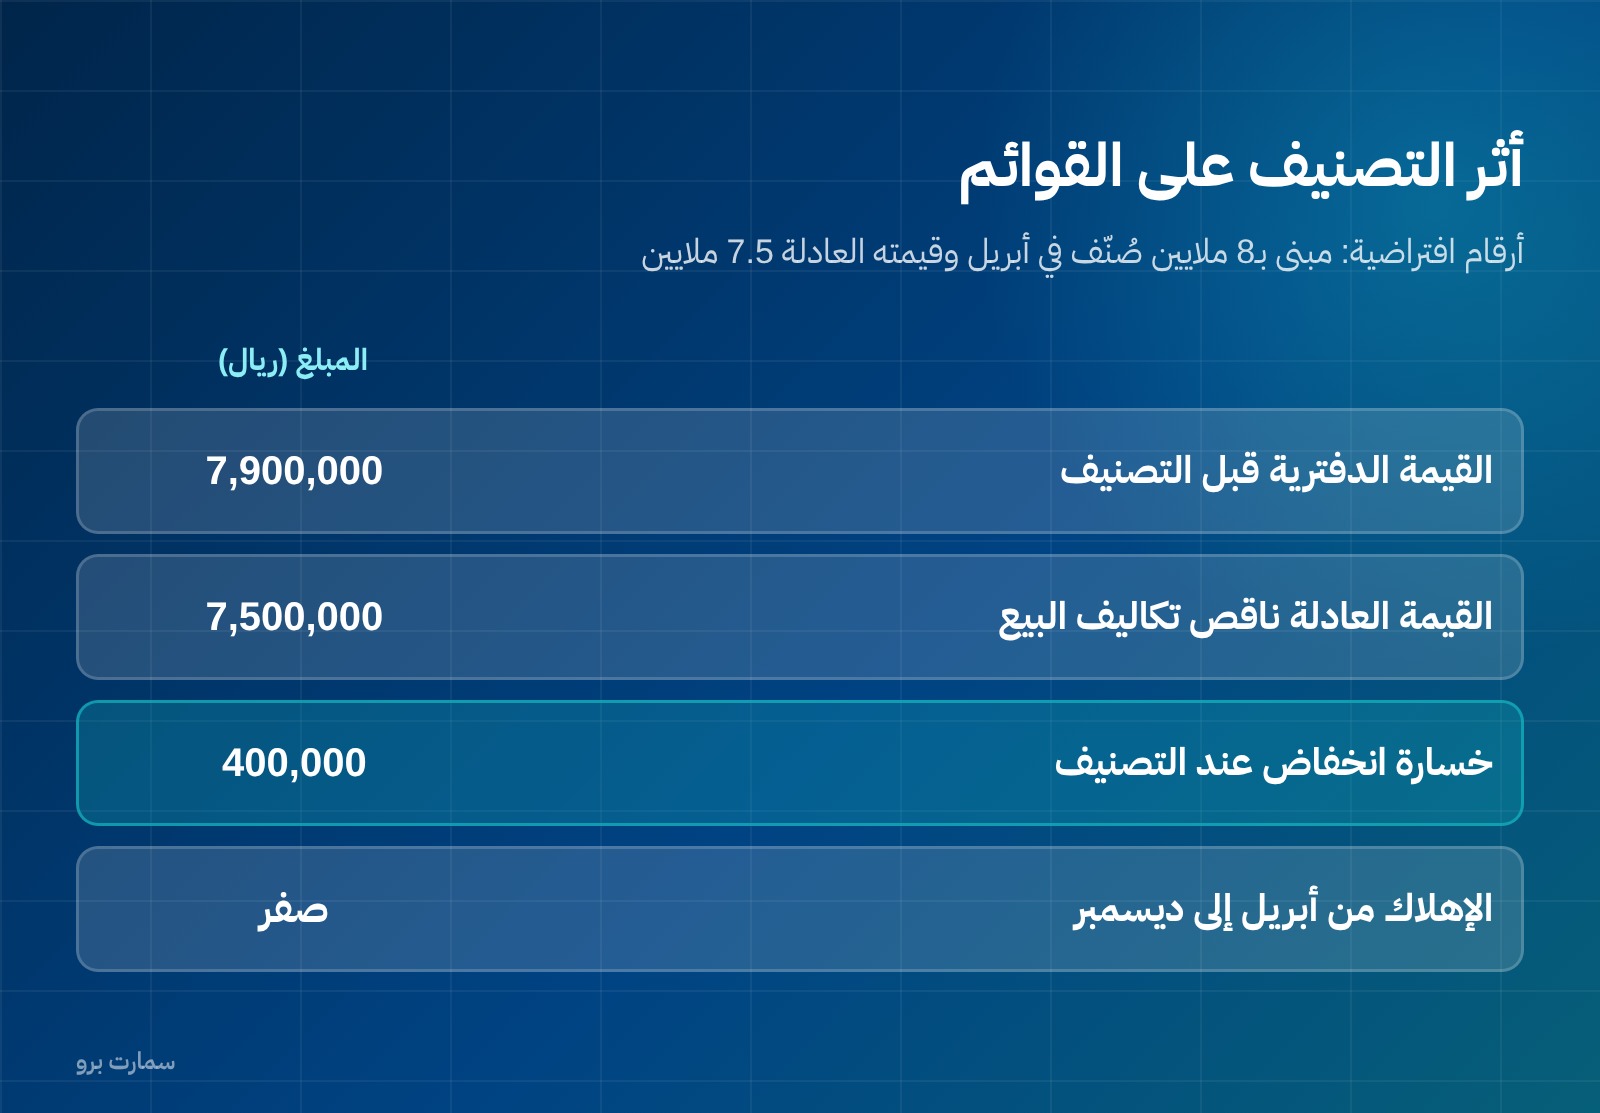
الأرقام التالية افتراضية لتوضيح الطريقة. مبنى قيمته الدفترية 8,000,000 ريال، وإهلاكه السنوي 400,000 ريال، صُنّف محتفظاً به للبيع في 1 أبريل، وقُدّرت قيمته العادلة ناقصاً تكاليف البيع بـ7,500,000 ريال:
| البند | المبلغ (ريال) |
|---|---|
| القيمة الدفترية قبل التصنيف (بعد إهلاك ثلاثة أشهر) | 7,900,000 |
| القيمة العادلة ناقصاً تكاليف البيع | 7,500,000 |
| خسارة انخفاض تُعترف عند التصنيف | 400,000 |
| الإهلاك من أبريل إلى ديسمبر | صفر |
فلولا التصنيف لحُمّل على الفترة إهلاك 300,000 ريال إضافية. وبالتصنيف تظهر خسارة انخفاض 400,000 ريال دفعة واحدة. والأثر على صافي الربح مختلف، وعلى موضع البند في قائمة الدخل مختلف كذلك.
ثلاثة أخطاء متكررة
- التصنيف بمجرد اتخاذ قرار البيع دون بدء تسويق فعلي بسعر معقول.
- الاستمرار في الإهلاك بعد التصنيف، وهو ما يمنعه المعيار صراحة.
- إعادة صياغة أرقام الميزانية للفترات السابقة، والمعيار يمنعها بخلاف إعادة عرض قائمة الدخل.
أثر ذلك على قراءة القوائم
فصل العمليات غير المستمرة يخدم غرضاً واحداً: أن يرى القارئ ما تكسبه المنشأة من نشاطها الذي سيستمر. ومن يقارن أرباح سنتين دون الانتباه لهذا الفصل قد يستنتج تراجعاً وهمياً أو نمواً وهمياً. راجع قائمة الدخل.
المعيار نافذ من 1 يناير 2005، وتعديلات المعيار 18 عليه تسري من 1 يناير 2027. ونصّه على ifrs.org.
المسمّى الرسمي المعتمد في السعودية
المسمّى العربي المعتمد لهذا المعيار هو: «المعيار الدولي للتقرير المالي 5: الأصول غير المتداولة المحتفظ بها للبيع والعمليات غير المستمرة». واعتمدته الهيئة دون أي تعديل للتطبيق في المملكة.
المرجع: الهيئة السعودية للمراجعين والمحاسبين، وثيقة اعتماد المعايير الدولية للتقرير المالي للتطبيق في المملكة، المحدَّثة في 1447/07/04هـ.
صور المقال
الأسئلة الشائعة
متى يُصنَّف الأصل محتفظاً به للبيع؟
حين يُتوقع استرداد قيمته الدفترية أساساً من خلال معاملة بيع لا من الاستخدام المستمر، وبشرطين: أن يكون متاحاً للبيع الفوري بحالته الراهنة، وأن يكون البيع مرجّحاً بدرجة عالية.
ما معايير «مرجّح بدرجة عالية»؟
أربعة مجتمعة: التزام الإدارة بخطة للبيع، وبدء برنامج فعلي للبحث عن مشترٍ، وتسويق الأصل بسعر معقول مقارنة بقيمته العادلة، وتوقّع إتمام البيع خلال سنة من تاريخ التصنيف.
هل يستمر إهلاك الأصل المحتفظ به للبيع؟
لا. يتوقف الإهلاك والإطفاء طوال فترة التصنيف. لكن الفوائد والمصروفات الأخرى على التزامات مجموعة التخلص تستمر.
ما الفرق بين الأصل المحتفظ به للبيع والأصل المزمع التخلي عنه؟
الأصل المزمع هجره لا يُصنَّف محتفظاً به للبيع لأن الهجر ليس بيعاً. والأصل الذي يُوقَف استخدامه مؤقتاً لا يُعامَل معاملة الأصل المهجور.
متى يُعدّ المكوّن عملية غير مستمرة؟
حين يكون قد تم التخلص منه أو صُنّف محتفظاً به للبيع، ويمثّل خط نشاط رئيسياً أو منطقة جغرافية مستقلة، أو جزءاً من خطة منسّقة للتخلص منها، أو شركة تابعة اقتُنيت حصراً بقصد إعادة البيع.