
أنواع القيود المحاسبية: تصنيفان لا تصنيف واحد
القيد يُصنّف بشكله — بسيط أو مركّب — وبوظيفته في الدورة: افتتاحي وتسوية وإقفال وعكسي وتصحيحي. والقيد الواحد يحمل الصفتين.
الكاتب:سامي الحيدري
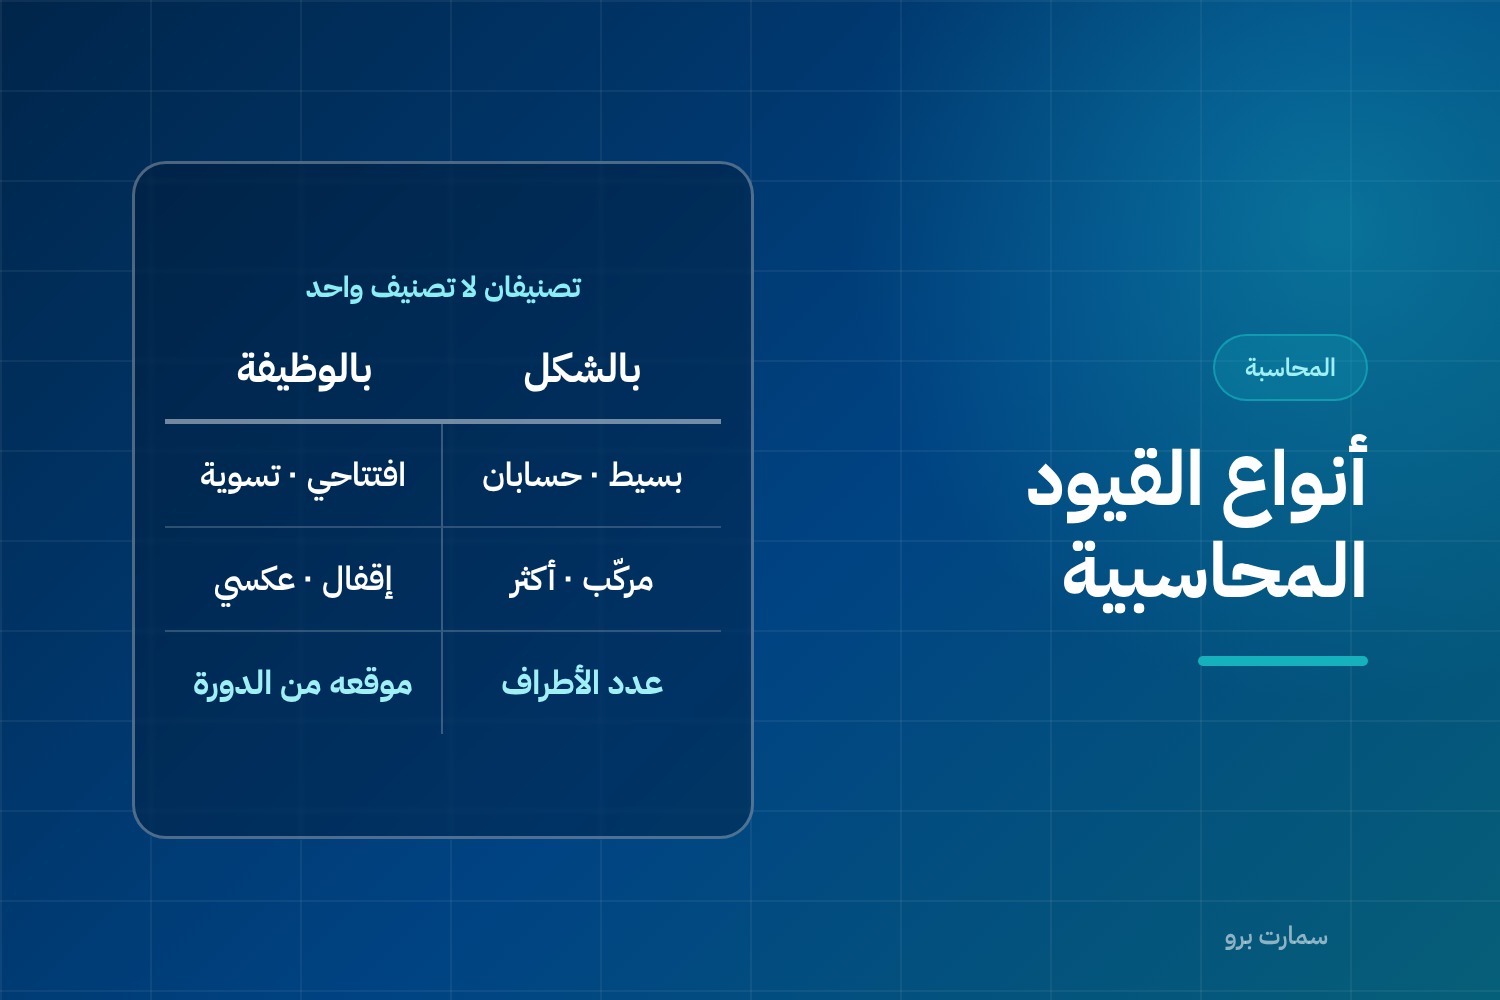
أنواع القيود المحاسبية تُشرح عادة في قائمة واحدة مختلطة: بسيط، مركّب، افتتاحي، إقفالي، عكسي، تسوية. والمشكلة في هذه القائمة أنها تخلط تصنيفين لا يصحّ جمعهما في مستوى واحد. فالقيد يُصنّف مرة بشكله — كم حساباً يضمّ — ومرة بوظيفته في الدورة المحاسبية. والقيد الواحد يحمل الصفتين معاً: قيد إقفال الأرباح قيد مركّب ووظيفته إقفال، وليس أحدهما بديلاً عن الآخر.
ومن يفهم الفرق بين التصنيفين يكفّ عن السؤال الذي يحيّر المبتدئين: «هل هذا قيد مركّب أم قيد تسوية؟». الجواب: كلاهما.
وهذه ليست تفرقة أكاديمية. عرض القوائم المالية وإفصاحاتها تحكمه معايير صريحة — المعيار الدولي للتقرير المالي 18 يحلّ محلّ المعيار الدولي للمحاسبة 1 للفترات التي تبدأ في أو بعد 1 يناير 2027 — وما يصل إلى تلك القوائم هو حصيلة هذه القيود بأنواعها. فالقيد الذي سُجّل في الفترة الخطأ يُفسد الفترتين معاً، لا فترة واحدة.
التصنيف الأول: أنواع القيود المحاسبية بحسب الشكل
هذا تصنيف شكلي بحت: عدد الحسابات في طرفي القيد.
القيد البسيط يضمّ حساباً مديناً واحداً وحساباً دائناً واحداً. سدّدت فاتورة كهرباء نقداً: مصروف كهرباء مديناً، والصندوق دائناً. طرفان لا غير.
القيد المركّب يضمّ أكثر من حسابين: مدين واحد مقابل عدة دائنين، أو عدة مدينين مقابل دائن واحد، أو عدة من كلٍّ. شراء بضاعة بعشرة آلاف، دفعت منها ستة آلاف نقداً والباقي على الحساب: المشتريات مدينة بعشرة آلاف، والصندوق دائن بستة آلاف، والمورّدون دائنون بأربعة آلاف.
والقاعدة التي لا تتغيّر في الحالتين: مجموع المدين يساوي مجموع الدائن. وهذه هي قاعدة القيد المزدوج، وهي تُطبَّق على المجموع لا على كل سطر.
وهنا خطأ شائع يستحق التنبيه: تفتيت قيد مركّب إلى عدة قيود بسيطة ليس «تبسيطاً»، بل إتلاف لوحدة العملية. القيد الواحد يمثّل حدثاً اقتصادياً واحداً، فإذا فُتّت فقدت القدرة على مراجعة العملية كوحدة، وظهرت في السجل أرقام متفرقة لا رابط بينها.
التصنيف الثاني: بحسب الوظيفة في الدورة
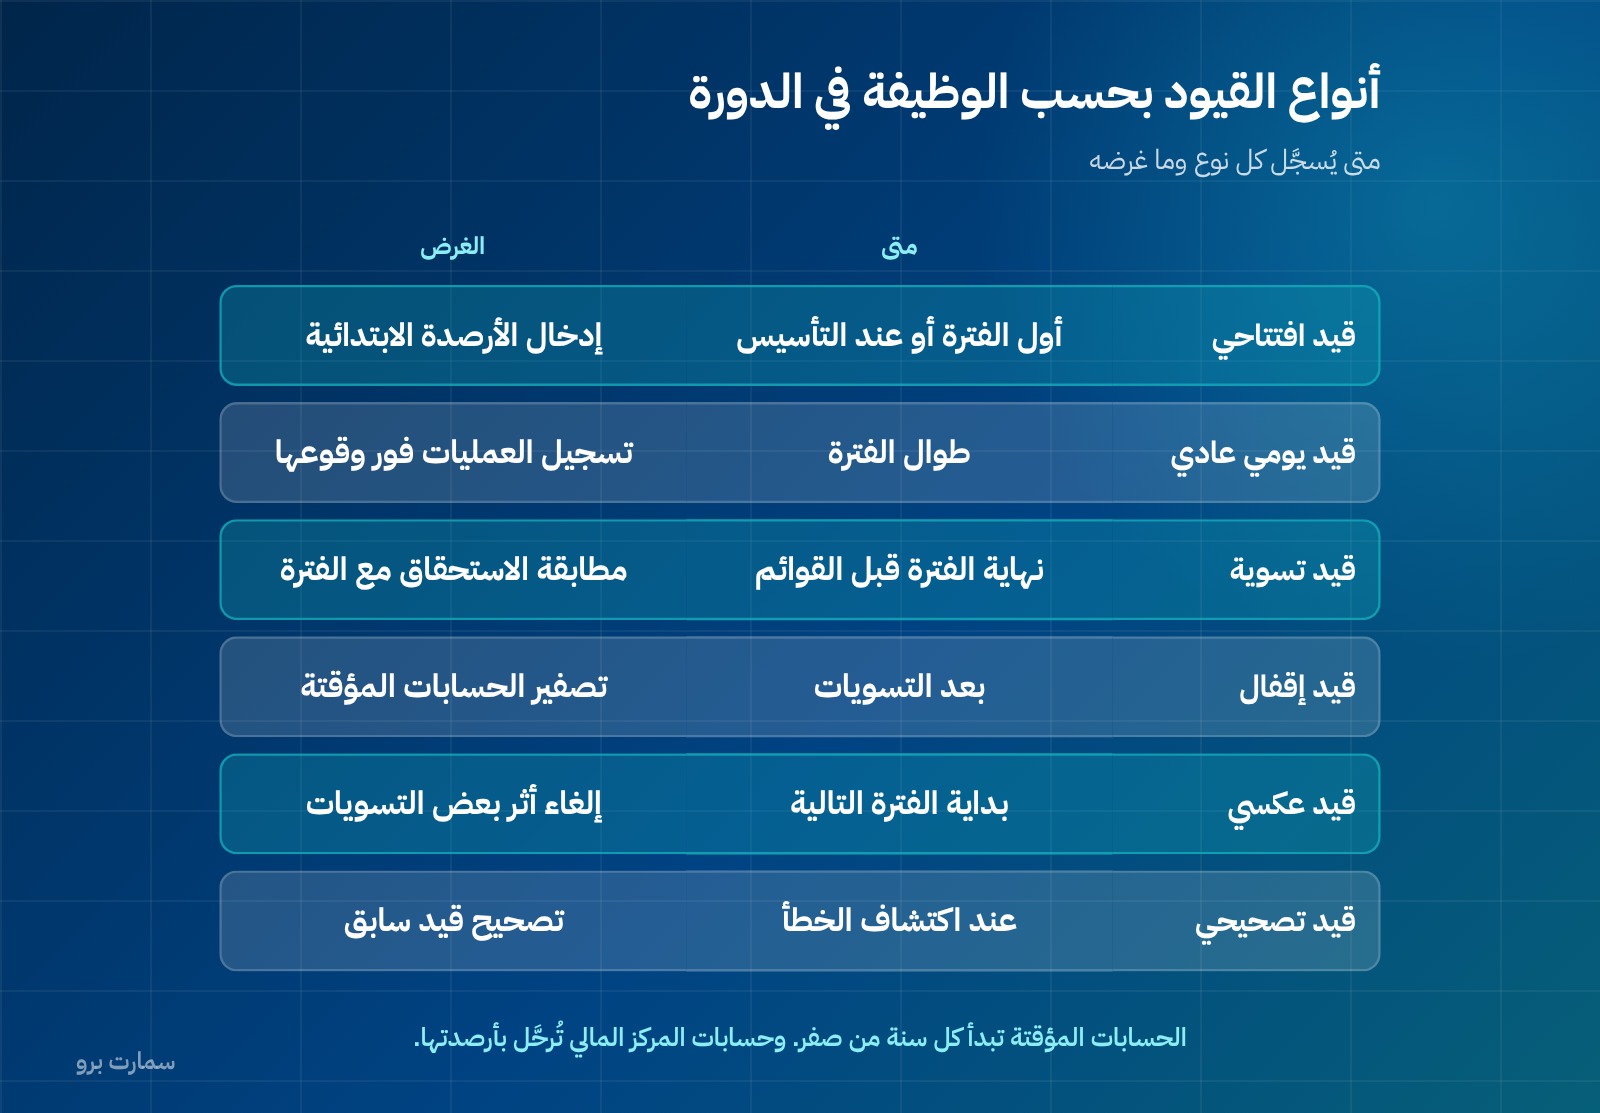
هذا هو التصنيف الذي يهمّ عملياً، لأنه يحدّد متى يُسجَّل القيد ومن يسجّله.
| النوع | متى | الغرض |
|---|---|---|
| قيد افتتاحي | أول الفترة أو عند التأسيس | إدخال الأرصدة الابتدائية |
| قيد يومي عادي | طوال الفترة | تسجيل العمليات فور وقوعها |
| قيد تسوية | نهاية الفترة قبل القوائم | مطابقة الاستحقاق مع الفترة |
| قيد إقفال | نهاية الفترة بعد التسويات | تصفير الحسابات المؤقتة |
| قيد عكسي | بداية الفترة التالية | إلغاء أثر بعض قيود التسوية |
| قيد تصحيحي | عند اكتشاف الخطأ | تصحيح قيد سابق |
القيد الافتتاحي
يُسجَّل مرة واحدة عند بدء استخدام النظام، أو في أول يوم من كل فترة مالية بترحيل أرصدة ما قبلها. وهو أخطر قيد في حياة النظام المحاسبي، لأن كل ما بعده مبني عليه: ميزان مراجعة يبدأ غير متوازن يبقى غير متوازن إلى الأبد.
والنقطة التي تُسقط معظم عمليات الانتقال من نظام إلى آخر أن القيد الافتتاحي ليس أرصدة الحسابات فقط، بل أرصدة بتفاصيلها: لا «مدينون 400,000» بل أرصدة كل عميل على حدة، ولا «مخزون 250,000» بل كميات وأصناف. ومن يُدخل الإجماليات وحدها يفقد القدرة على مطابقة أي حساب فرعي بعدها. وهذا من أكثر ما يُفسد الانتقال من نظام محاسبي إلى آخر.
القيود اليومية العادية
قيود العمليات: بيع، شراء، قبض، صرف، تحويل بين حسابات. وهي تمثّل تسعين في المئة أو أكثر من عدد القيود في أي منشأة، ومعظمها اليوم يُولَّد تلقائياً من مستند لا يُكتب يدوياً: الفاتورة تولّد قيدها، وسند القبض يولّد قيده، ومسير الرواتب يولّد قيد الرواتب.
والمعيار العملي لجودة نظامك هنا بسيط: كم عدد القيود التي تُكتب يدوياً في الشهر؟ الرقم الكبير لا يعني اجتهاداً، بل يعني أن المستندات غير مربوطة بقيودها. وكل قيد يدوي نقطة خطأ محتملة لا يكتشفها أحد إلا في الجرد.
قيود التسوية
نهاية الفترة، قبل إعداد القوائم. وغرضها أن تُنسب الإيرادات والمصروفات إلى الفترة التي تخصّها فعلاً، لا إلى الفترة التي دخل فيها النقد أو خرج. وهذا هو أساس الاستحقاق.
وأمثلتها المتكررة: الاستهلاك، والمصروف المستحق لم يُدفع، والمصروف المدفوع مقدماً، والإيراد المستحق لم يُحصّل، والإيراد المقبوض مقدماً، ومخصص الديون المشكوك فيها. وتفصيلها في قيود التسوية.
قيود الإقفال
بعد التسويات، وغرضها تصفير الحسابات المؤقتة — الإيرادات والمصروفات — ونقل صافيها إلى حقوق الملكية. فحسابات قائمة الدخل تبدأ كل سنة من صفر، بخلاف حسابات المركز المالي التي تُرحَّل بأرصدتها.
وهذا هو الفرق الجوهري بين نوعي الحسابات، ومن لا يفهمه لا يفهم لماذا يُقفَل حساب المبيعات ولا يُقفَل حساب الصندوق. وفي الأنظمة الحديثة يُنفَّذ الإقفال بأمر واحد، لكن معرفة ما يفعله الأمر تبقى ضرورية: الإقفال قرار لا زرّ، ولا يُنفَّذ قبل اكتمال التسويات ومراجعة ميزان المراجعة.
القيود العكسية
أقلّ الأنواع فهماً وأكثرها فائدة. القيد العكسي يُسجَّل في أول يوم من الفترة التالية، ويعكس قيد تسوية معيّناً سُجّل في نهاية الفترة السابقة.
ولماذا؟ مثال: استحق عليك أجر موظفين عن أيام ديسمبر لم يُصرف، فسجّلت قيد تسوية: مصروف رواتب مديناً، ورواتب مستحقة دائنة. ثم في يناير صرفت الراتب كاملاً. لو سجّلت الصرف بالطريقة المعتادة — مصروف رواتب مديناً والبنك دائناً — لحُمّل المصروف مرتين: مرة في ديسمبر بالتسوية ومرة في يناير بالصرف.
أمامك حلّان. الأول أن تتذكّر عند الصرف أن تُقسّم المبلغ بين «رواتب مستحقة» و«مصروف رواتب» بالنسبة الصحيحة. والثاني أن تعكس قيد التسوية في أول يناير، ثم تسجّل الصرف كاملاً كمصروف كالمعتاد — فيعادل العكسُ الزيادةَ ويخرج الرقم صحيحاً.
الحلّ الثاني أسلم، لأنه ينقل عبء التذكّر من الشخص إلى النظام. فالقيد العكسي ليس تعقيداً إضافياً، بل حذف لخطوة تحتاج انتباهاً بشرياً. ولهذا تُعكس عادة قيود المصروفات المستحقة والإيرادات المستحقة، ولا تُعكس قيود الاستهلاك ولا المخصصات.
القيود التصحيحية
عند اكتشاف خطأ في قيد سابق. والقاعدة النظامية والمهنية واحدة: لا يُحذف القيد الخاطئ ولا يُعدَّل في مكانه، بل يُسجَّل قيد يصحّح أثره، ويبقى الأثران في السجل.
وهذا ليس شكلية. السجل المحاسبي سجل أحداث، وحذف حدث منه يُفقده صفته كسجل. والنظام الذي يسمح بتعديل قيد مُرحَّل بلا أثر ليس نظاماً محاسبياً بل جدول بيانات بواجهة أفضل. وهذا سؤال يُسأل للمورّد قبل الشراء، وهو من الأسئلة قبل شراء نظام محاسبي.
كيف يتقاطع التصنيفان
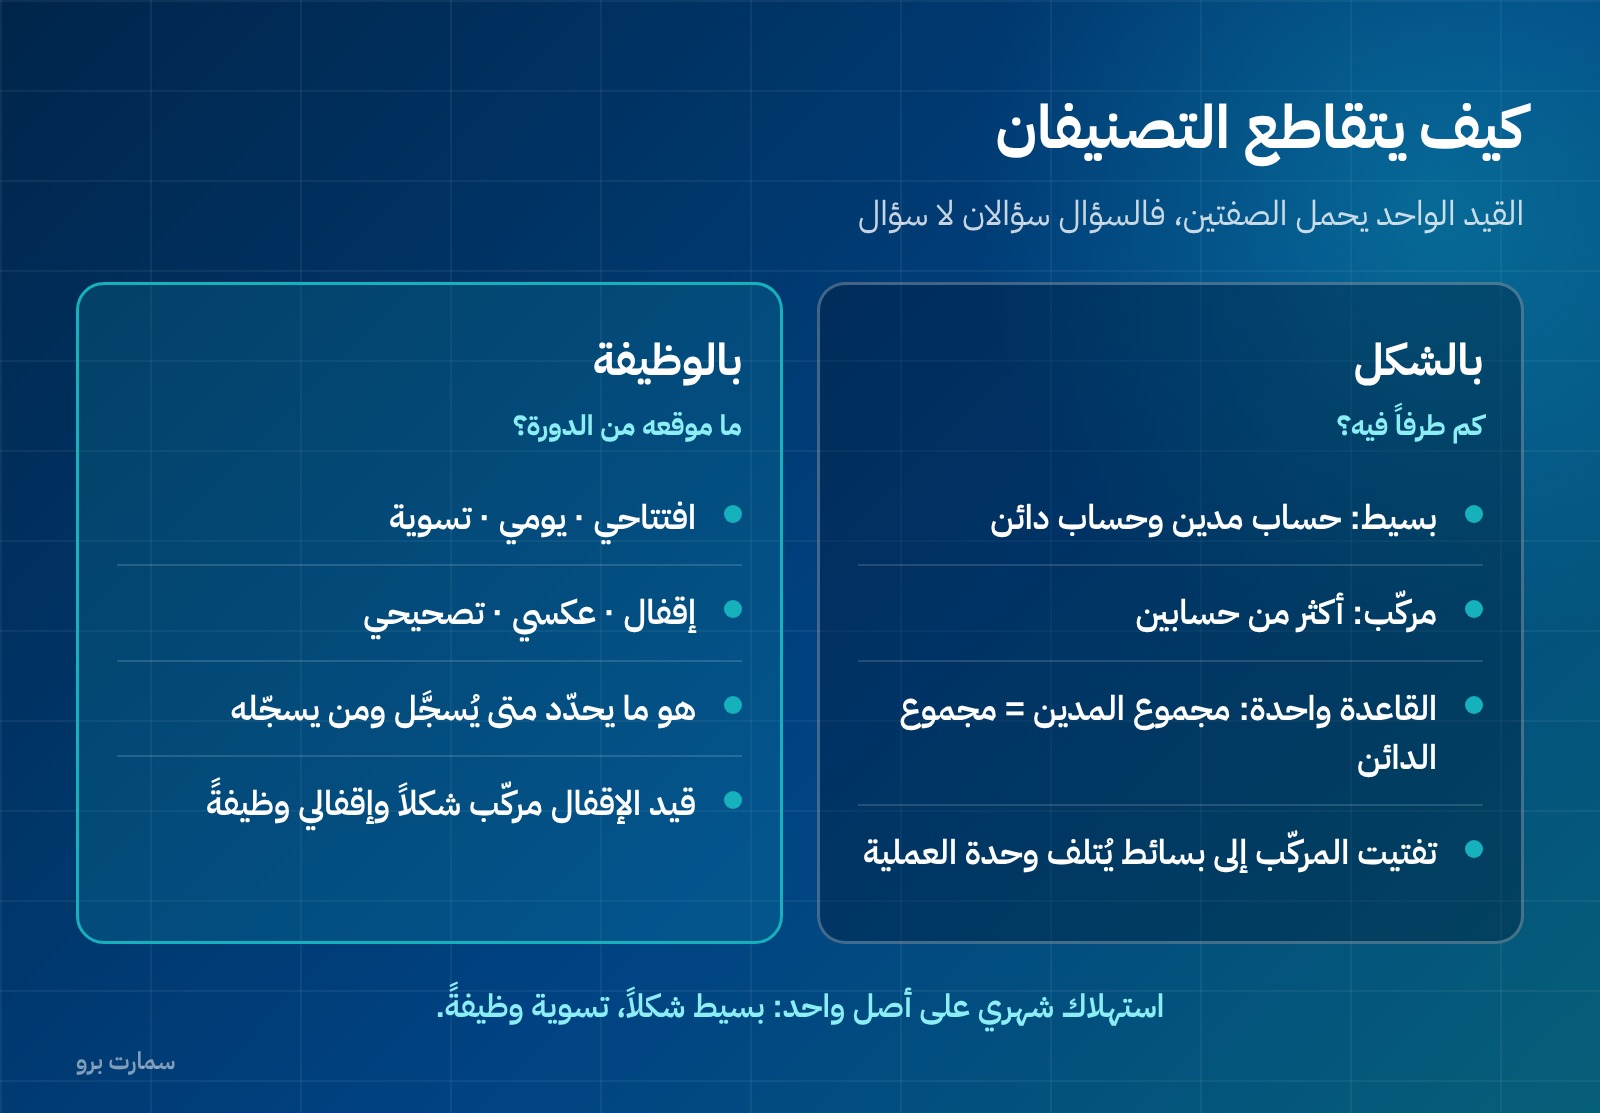
الآن يتّضح سبب الخلط في القوائم الشائعة. خذ ثلاثة أمثلة:
- قيد استهلاك شهري على أصل واحد: بسيط شكلاً، تسوية وظيفةً.
- قيد إقفال الإيرادات والمصروفات إلى ملخص الدخل: مركّب شكلاً، إقفال وظيفةً.
- قيد افتتاحي بأرصدة عشرين حساباً: مركّب شكلاً، افتتاحي وظيفةً.
فالسؤال الصحيح عن أي قيد سؤالان: كم طرفاً فيه؟ وما موقعه من الدورة؟ ومن يسأل سؤالاً واحداً يحصل على نصف الجواب.
ما الذي يجب أن يوجد في أي قيد
مهما كان نوعه:
- تاريخ يقع داخل فترة مفتوحة، لا فترة مقفلة.
- رقم تسلسلي لا يتكرّر ولا ينقطع.
- بيان يصف الحدث، لا يكرّر اسم الحساب. «تحصيل دفعة من عميل» بيان، و«مدين صندوق» ليس بياناً.
- مرجع المستند الذي نشأ عنه القيد.
- توازن الطرفين.
والبيان هو أكثر ما يُهمَل، وهو أول ما تحتاجه بعد سنة حين تُسأل عن قيد لا تذكره. وطريقة كتابة القيد خطوة بخطوة في كيف تكتب قيد يومية، والأساس كله في المدين والدائن.
صور المقال
الأسئلة الشائعة
ما أنواع القيود المحاسبية؟
تُصنّف بتصنيفين لا بتصنيف واحد. بالشكل: قيد بسيط بحسابين فقط، وقيد مركّب بأكثر من حسابين. وبالوظيفة في الدورة: افتتاحي، ويومي عادي، وتسوية، وإقفال، وعكسي، وتصحيحي. والقيد الواحد يحمل الصفتين معاً، فقيد الإقفال مركّب شكلاً وإقفالي وظيفةً.
ما الفرق بين القيد البسيط والقيد المركّب؟
القيد البسيط يضمّ حساباً مديناً واحداً وحساباً دائناً واحداً. والمركّب يضمّ أكثر من حسابين: مدين واحد مقابل عدة دائنين أو العكس أو عدة من كلٍّ. والقاعدة واحدة في الحالتين: مجموع المدين يساوي مجموع الدائن، على المجموع لا على كل سطر.
ما هو القيد العكسي ولماذا يُستخدم؟
قيد يُسجَّل في أول يوم من الفترة التالية ليعكس قيد تسوية سُجّل في نهاية الفترة السابقة، فيمنع تحميل المصروف أو الإيراد مرتين عند السداد أو التحصيل الفعلي. وفائدته أنه ينقل عبء التذكّر من الشخص إلى النظام. ويُستخدم عادة مع المصروفات والإيرادات المستحقة، لا مع الاستهلاك ولا المخصصات.
هل يجوز حذف قيد خاطئ أو تعديله؟
لا. القاعدة أن يُسجَّل قيد تصحيحي يعكس أثر الخطأ ويبقى الأثران في السجل. لأن السجل المحاسبي سجل أحداث، وحذف حدث منه يُفقده صفته كسجل. والنظام الذي يسمح بتعديل قيد مُرحَّل بلا أثر لا يصلح سجلاً محاسبياً.
ما الفرق بين قيود التسوية وقيود الإقفال؟
قيود التسوية تُسجَّل نهاية الفترة قبل إعداد القوائم، وغرضها نسبة الإيرادات والمصروفات إلى الفترة التي تخصّها فعلاً وفق أساس الاستحقاق. وقيود الإقفال تأتي بعدها، وغرضها تصفير الحسابات المؤقتة — الإيرادات والمصروفات — ونقل صافيها إلى حقوق الملكية. فالتسوية تصحّح الأرقام، والإقفال ينقلها.