
الجرد الدوري والجرد المستمر: الفرق في الدفاتر لا في المستودع
الفرق ليس في عدّ البضاعة بل في متى تعرف تكلفة مبيعاتك. المعادلة بمثال بالريال، ولماذا يبتلع الدوري العجز دون أن تراه.
الكاتب:سامي الحيدري
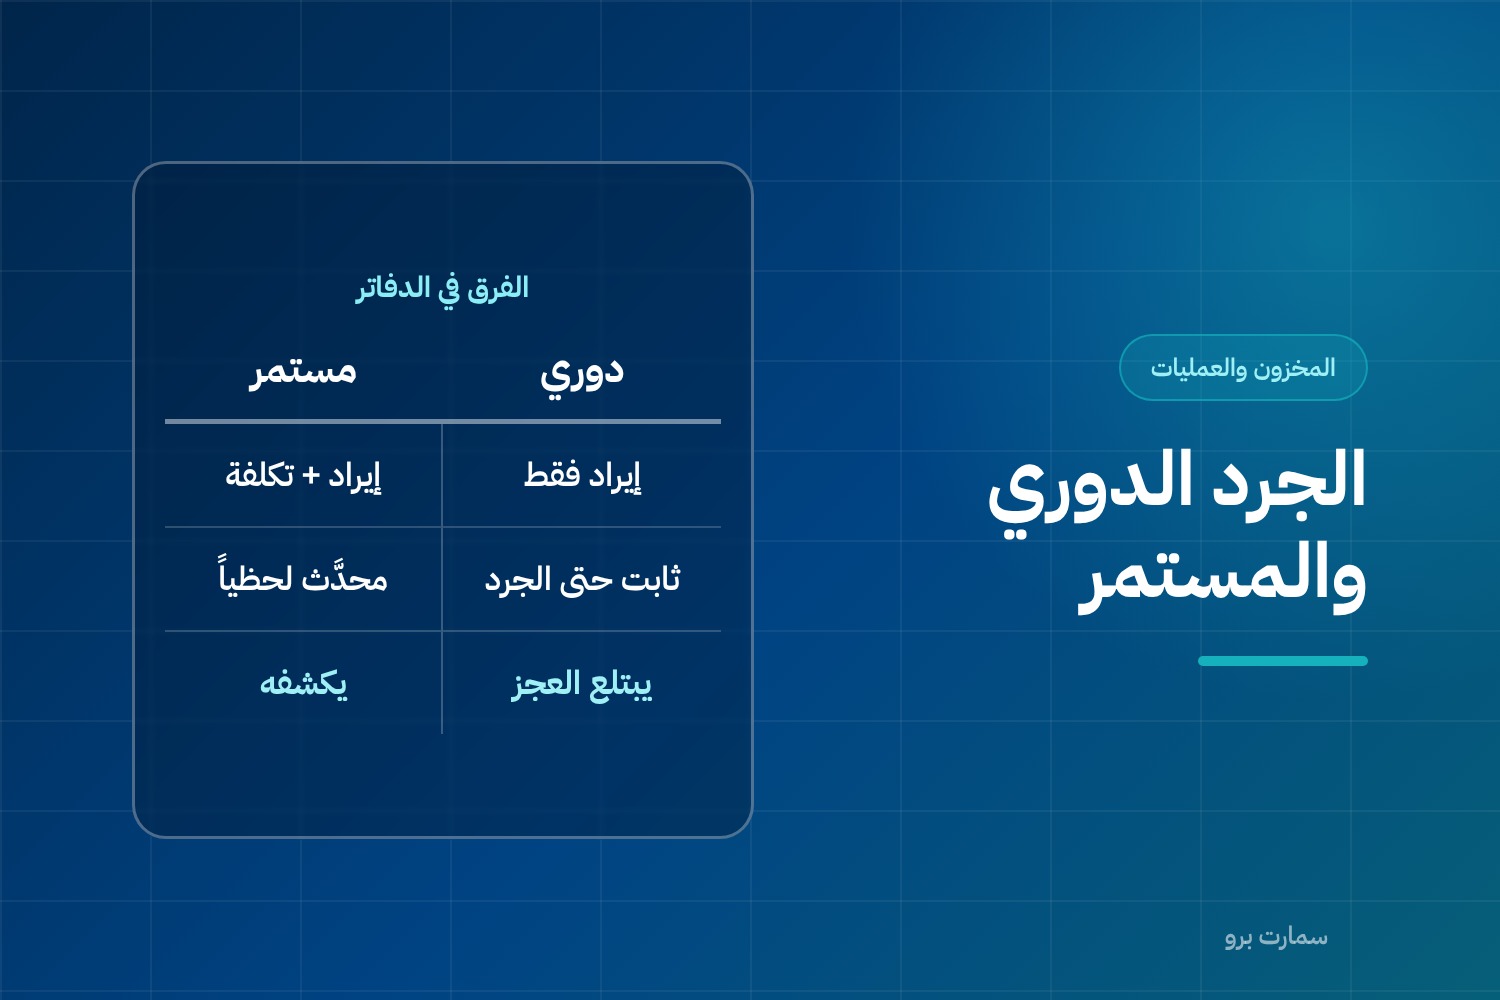
الجرد الدوري والجرد المستمر ليسا طريقتين لعدّ البضاعة، بل نظامين مختلفين لتسجيلها في الدفاتر. وأكثر ما يُربك المحاسب المبتدئ أن الفرق بينهما لا يظهر في المستودع، بل في متى تعرف تكلفة مبيعاتك: في كل عملية بيع، أم في آخر الفترة فقط.
والاختيار بينهما يحدّد شكل قيودك، وما يستطيع نظامك أن يخبرك به في أي لحظة.
الجرد الدوري والجرد المستمر: الفرق في جملة
في الجرد المستمر، كل حركة بيع تُنتج قيدين: واحد للإيراد، وآخر يُنزل الصنف من المخزون ويُحمّله على تكلفة المبيعات. فحساب المخزون في الدفاتر حيّ، يعرف رصيده في أي لحظة.
في الجرد الدوري، البيع يُنتج قيد الإيراد فقط. والمخزون يبقى بقيمته أول المدة طوال الفترة، ولا تُعرف تكلفة المبيعات إلا بعد عدّ فعلي في نهاية الفترة، بمعادلة: مخزون أول المدة + المشتريات − مخزون آخر المدة.
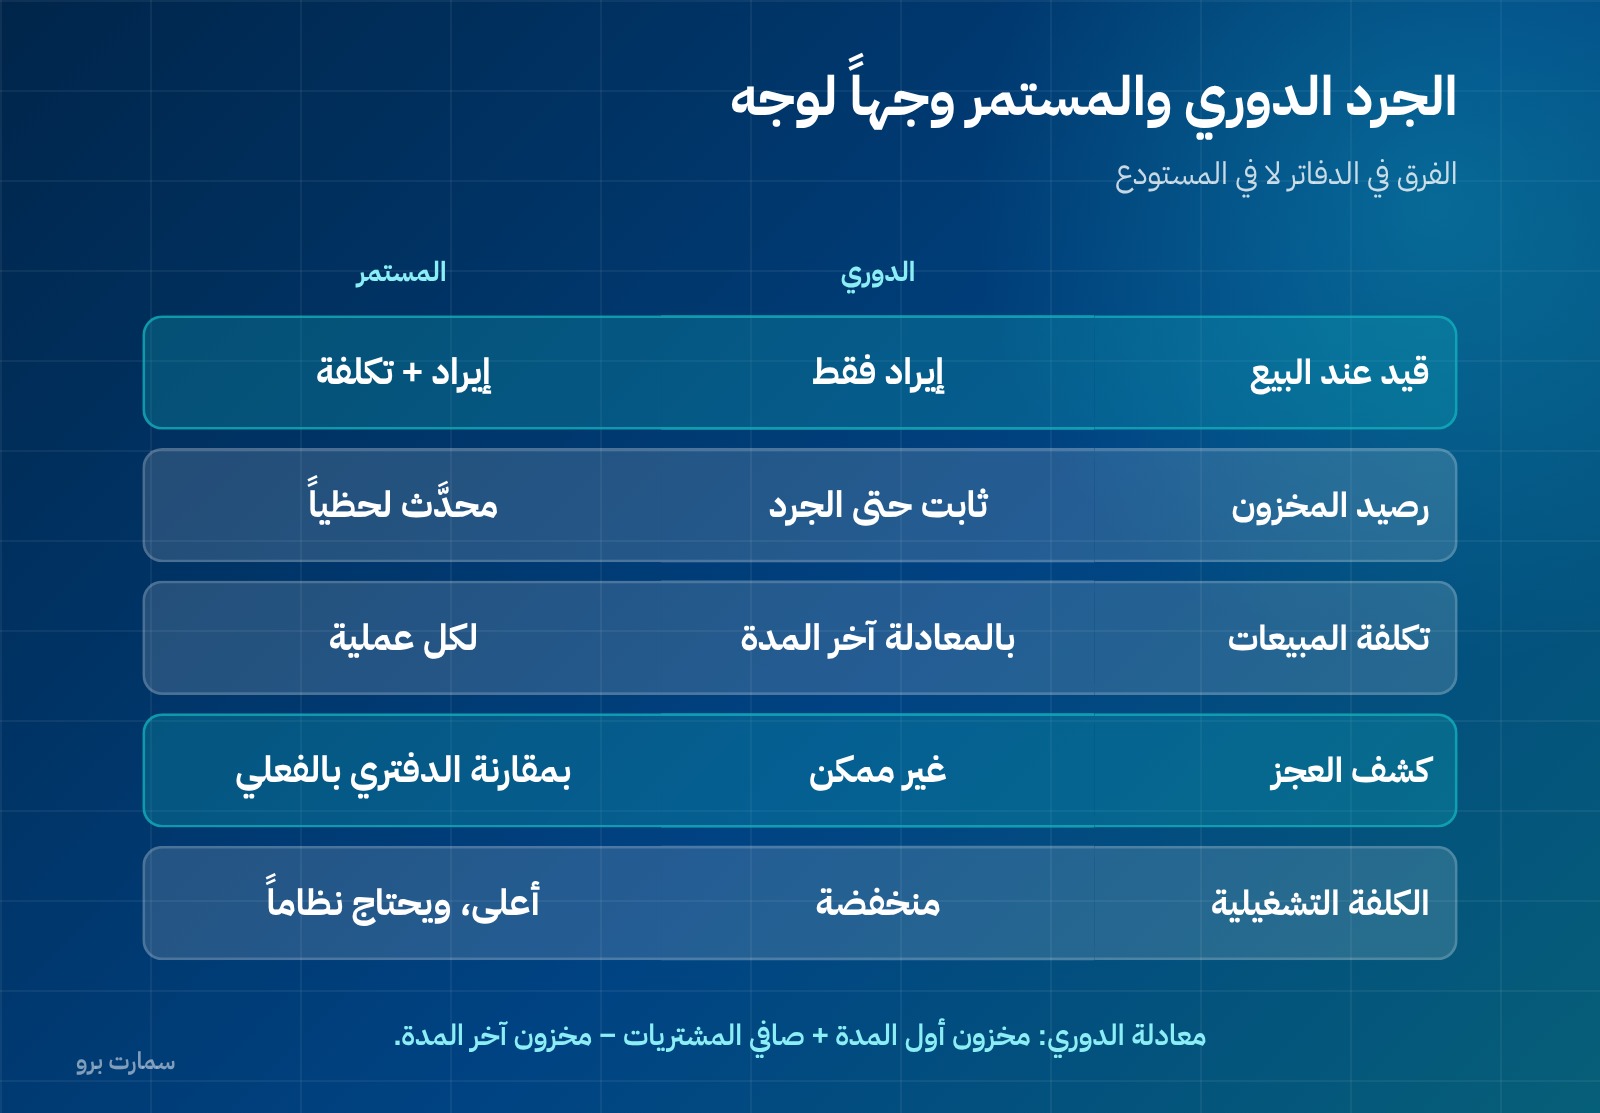
| الوجه | الجرد الدوري | الجرد المستمر |
|---|---|---|
| قيد عند البيع | إيراد فقط | إيراد + تكلفة مبيعات |
| رصيد المخزون في الدفاتر | ثابت حتى الجرد | محدَّث لحظياً |
| تكلفة المبيعات | تُستخرج بالمعادلة آخر المدة | معروفة لكل عملية |
| كشف العجز والسرقة | غير ممكن | بمقارنة الدفتري بالفعلي |
| الكلفة التشغيلية | منخفضة | أعلى، ويحتاج نظاماً |
المعادلة التي يقوم عليها الجرد الدوري
تكلفة المبيعات = مخزون أول المدة + صافي المشتريات − مخزون آخر المدة
وصافي المشتريات = المشتريات + مصاريف الشحن للداخل − مردودات المشتريات − الخصومات المكتسبة.
مثال افتراضي لتوضيح الطريقة: مخزون أول المدة 80,000 ريال، والمشتريات خلال السنة 460,000، والشحن للداخل 12,000، ومردودات مشتريات 8,000. والجرد الفعلي آخر السنة أظهر 95,000 ريال.
صافي المشتريات = 460,000 + 12,000 − 8,000 = 464,000 ريال تكلفة المبيعات = 80,000 + 464,000 − 95,000 = 449,000 ريال
لاحظ المشكلة البنيوية: هذا الرقم يبتلع كل ما خرج من المستودع، سواء بيع أو سُرق أو تلف أو ضاع. فالعجز لا يظهر بنداً مستقلاً، بل يختفي داخل تكلفة المبيعات ويُقرأ كأنه بضاعة مباعة. ومنشأة فقدت بضاعة بخمسة آلاف ريال لن ترى الرقم أبداً — سترى هامشاً أقل قليلاً ولن تعرف السبب.
ما يكشفه الجرد المستمر ولا يكشفه الدوري
في الجرد المستمر، عندك رقمان: الرصيد الدفتري من حركات النظام، والرصيد الفعلي من العدّ. والفرق بينهما هو العجز أو الزيادة، ويُسجَّل قيداً مستقلاً باسمه.
وهذا هو السبب الحقيقي لاختيار المستمر، لا دقة الأرقام وحدها: أنه يجعل الفقد مرئياً وقابلاً للمساءلة. المنشأة التي تدير مستودعاً فيه موظفون وحركة يومية ولا تستطيع قياس فرق الجرد تدير بلا أداة قياس.
ويُضيف المستمر قدرات تشغيلية: حدّ إعادة الطلب، وتنبيه نفاد الصنف، وهامش الربح لكل فاتورة لحظة إصدارها. وهذه كلها مبنية على أن النظام يعرف التكلفة الآن لا بعد ثلاثة أشهر.
«الجرد المستمر لا يُلغي العدّ»
خطأ شائع يستحق التصريح: اعتماد الجرد المستمر لا يعفي من الجرد الفعلي. بالعكس — الجرد الفعلي هو الوحيد الذي يعطي المستمر قيمته، لأنه الطرف الذي تقارن به الدفتري.
منشأة تعمل بالمستمر ولا تعدّ بضاعتها أبداً لديها أرقام دفترية نظيفة لا يصحّحها شيء، وهذا أخطر من الدوري لأنه يمنح ثقة بلا أساس. والعدّ الدوري بالعيّنة — صنف أو رفّ كل أسبوع — أفضل عملياً من جرد سنوي شامل يُغلق فيه النشاط يومين.
القيود: كيف يختلف الدفتر بين النظامين
عند الشراء: - في المستمر: المخزون مديناً، والمورّدون أو الصندوق دائناً. الشراء يدخل الأصل مباشرة. - في الدوري: المشتريات مديناً (حساب مؤقت في قائمة الدخل لا أصل)، والمورّدون دائناً. وحساب المخزون لا يُمسّ.
عند البيع: في المستمر قيدان — الأول للإيراد (العملاء مديناً، المبيعات وضريبة المخرجات دائناً)، والثاني للتكلفة (تكلفة المبيعات مديناً، المخزون دائناً). وفي الدوري قيد الإيراد وحده.
آخر المدة: الدوري يحتاج قيوداً لإقفال المشتريات والمخزون الافتتاحي وإثبات المخزون الختامي، وهي من قيود التسوية. والمستمر لا يحتاج شيئاً من ذلك، لأن أرقامه جاهزة — إلا قيد فرق الجرد إن وُجد.
وهنا سبب عملي يُهمل في المقارنة: الدوري يبدو أرخص، لكنه ينقل العبء إلى نهاية الفترة، حيث يتراكم مع الإقفال والمراجعة. والمستمر يوزّع العبء على الحركات اليومية التي يسجّلها النظام أصلاً. فالتوفير في الدوري توفير في التشغيل اليومي وليس في إجمالي الجهد.
علامة تخبرك أن الدوري لم يعد كافياً
ثلاث علامات متى ظهرت واحدة منها فالنظام الدوري صار يكلّفك أكثر مما يوفّر:
- لا تعرف هامشك إلا بعد الإقفال. إن كان سؤال «كم ربحت هذا الشهر؟» يحتاج جرداً، فأنت تدير بالمرآة الخلفية.
- تبيع ما ليس لديك، أو تخزّن ما لا يتحرّك. الرصيد غير اللحظي يُنتج الخطأين معاً.
- لا تستطيع إثبات فقد. موظف المستودع والمحاسب يتبادلان الاتهام ولا يوجد رقم يفصل.
أيهما يناسبك
الدوري يكفي لمنشأة صغيرة، بأصناف قليلة، وقيمة وحدة منخفضة، وبلا موظفي مستودع — محل خدمات ببعض المستلزمات مثلاً. كلفة تشغيله صفر تقريباً.
المستمر ضروري إن توفّر أي من هذه: أصناف كثيرة، أو قيمة وحدة مرتفعة، أو أكثر من فرع، أو موظفون يتعاملون مع البضاعة، أو بيع إلكتروني يحتاج رصيداً صحيحاً لحظياً. وفي هذه الحالات لا يكون المستمر خياراً بل شرطاً، ومعه يحتاج نظام إدارة مخزون لا جدول بيانات.
ولاحظ تقاطعاً مهماً: نظام الجرد شيء، وطريقة تقييم المخزون شيء آخر. المستمر يحتاج طريقة تقييم تعمل لحظياً — متوسط متحرّك أو طبقات تكلفة — بينما الدوري يحسبها مرة واحدة آخر المدة. فالسؤالان منفصلان ويُجابان معاً.
ثلاث خطوات
- اعرف نظامك الحالي: هل يُنتج البيع قيد تكلفة مبيعات تلقائياً؟ إن لم يفعل فأنت على الدوري مهما سُمّي النظام.
- إن كنت على الدوري وتريد الانتقال: ابدأ بجرد فعلي كامل يكون هو رصيد الافتتاح، لأن المستمر مبني على نقطة بداية صحيحة. وأثر ذلك مشروح في الانتقال من نظام محاسبي إلى آخر.
- ضع دورة عدّ ثابتة بالعيّنة، وسجّل فرق الجرد بقيد مستقل لا بتعديل صامت للرصيد.
قواعد قياس المخزون وعرضه في القوائم مرجعها المعايير الدولية للتقرير المالي.
صور المقال
الأسئلة الشائعة
ما الفرق بين الجرد الدوري والجرد المستمر؟
في الجرد المستمر تُنتج كل عملية بيع قيدين: إيراد وتكلفة مبيعات، فيكون رصيد المخزون محدَّثاً لحظياً. وفي الجرد الدوري يُنتج البيع قيد الإيراد فقط، ويبقى المخزون بقيمته أول المدة، ولا تُعرف تكلفة المبيعات إلا بعد عدّ فعلي في نهاية الفترة.
ما معادلة تكلفة المبيعات في الجرد الدوري؟
تكلفة المبيعات = مخزون أول المدة + صافي المشتريات − مخزون آخر المدة. وصافي المشتريات = المشتريات + مصاريف الشحن للداخل − مردودات المشتريات − الخصومات المكتسبة.
لماذا لا يكشف الجرد الدوري العجز والسرقة؟
لأن معادلته تبتلع كل ما خرج من المستودع سواء بيع أو سُرق أو تلف أو ضاع، فيختفي العجز داخل تكلفة المبيعات ويُقرأ كأنه بضاعة مباعة. أما المستمر فيعطيك رصيداً دفترياً ورصيداً فعلياً، والفرق بينهما يُسجَّل قيداً مستقلاً باسمه.
هل يُغني الجرد المستمر عن العدّ الفعلي؟
لا. العدّ الفعلي هو ما يعطي الجرد المستمر قيمته، لأنه الطرف الذي يُقارن به الرصيد الدفتري. والمنشأة التي تعمل بالمستمر ولا تعدّ بضاعتها لديها أرقام دفترية لا يصحّحها شيء، وهذا أخطر من الدوري لأنه يمنح ثقة بلا أساس.
أي نظام جرد يناسب منشأتي؟
الدوري يكفي لمنشأة صغيرة بأصناف قليلة وقيمة وحدة منخفضة وبلا موظفي مستودع. والمستمر ضروري عند توفّر أي من: أصناف كثيرة، أو قيمة وحدة مرتفعة، أو أكثر من فرع، أو موظفين يتعاملون مع البضاعة، أو بيع إلكتروني يحتاج رصيداً صحيحاً لحظياً.