
طرق تقييم المخزون: الثلاث المسموح بها ومثال بالريال يوضح الفرق
الوارد أولاً والمتوسط المرجّح والتحديد المحدّد — ولماذا الوارد أخيراً محظورة. مع مثال بالريال يُظهر فرق الربح بين طريقتين.
الكاتب:سامي الحيدري
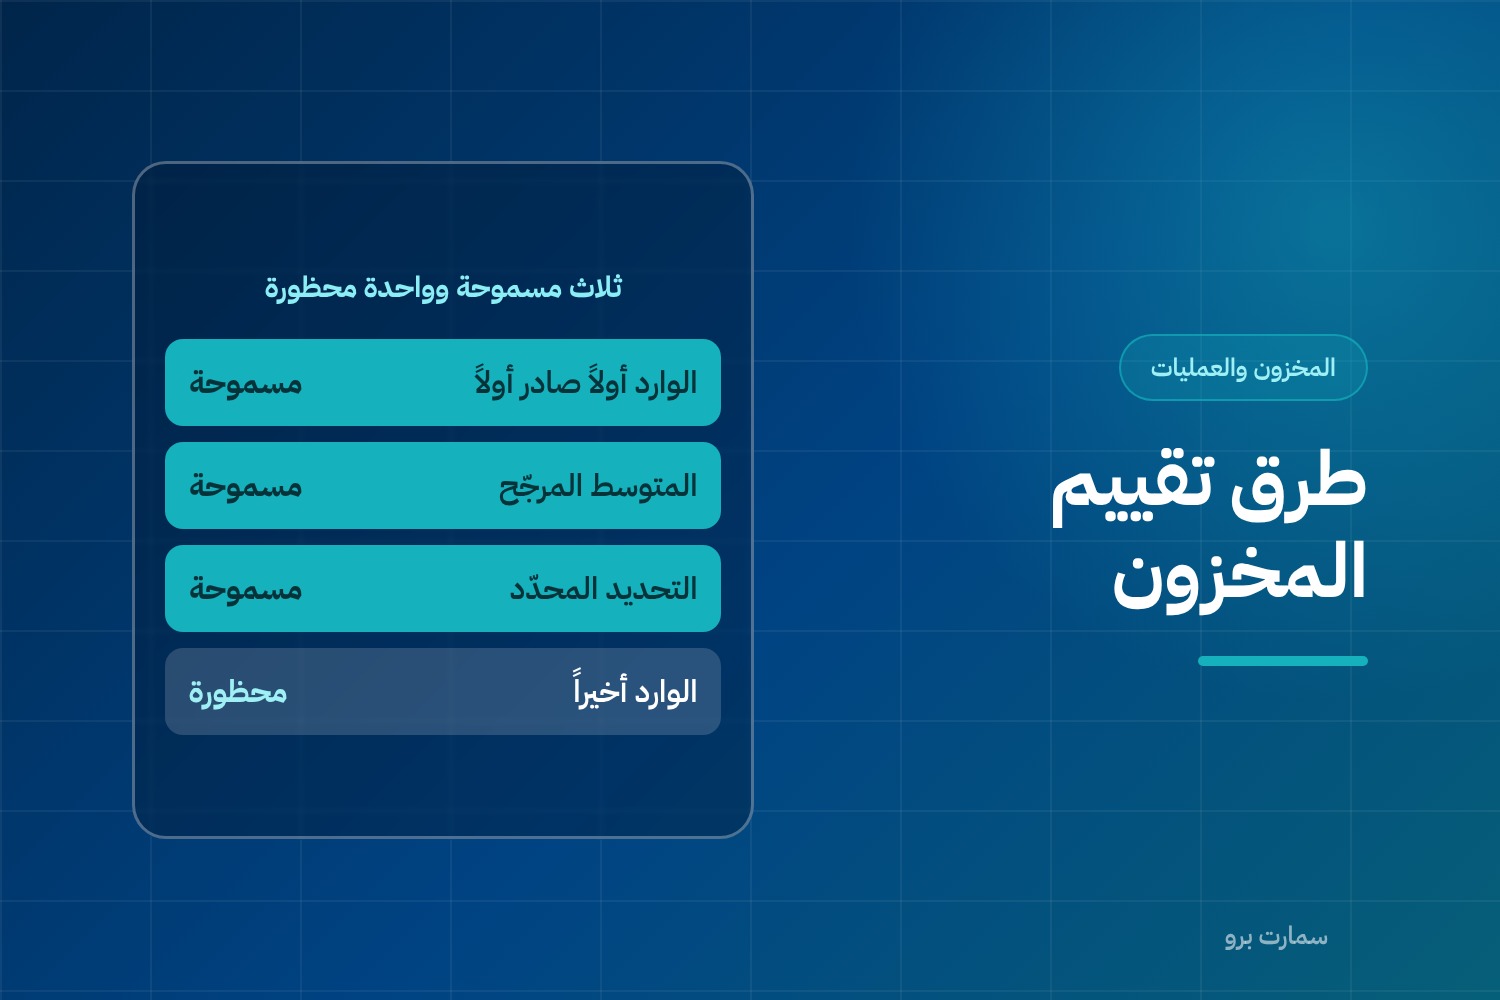
طرق تقييم المخزون ثلاث في المعيار الدولي، لا أربع كما يشيع: الوارد أولاً صادر أولاً، والمتوسط المرجّح، والتحديد المحدّد للتكلفة. أما الوارد أخيراً صادر أولاً فمحظورة، ومن يبني عليها دفاتره اليوم يبني على طريقة لا تُقبل في القوائم المالية.
والفرق بينها ليس نظرياً. نفس الكميات ونفس المشتريات تخرج بثلاثة أرقام مختلفة لتكلفة المبيعات وللمخزون الختامي — وبالتالي بثلاثة أرقام مختلفة للربح. ومن لا يعرف أي طريقة يطبّقها نظامه لا يعرف من أين جاء هامشه.
طرق تقييم المخزون الثلاث المسموح بها
الوارد أولاً صادر أولاً (FIFO) تفترض أن الوحدات الأقدم هي التي بيعت أولاً. فتكلفة المبيعات تُحسب بأسعار الشراء القديمة، ويبقى المخزون الختامي بأحدث الأسعار. وفي سوق ترتفع فيه الأسعار، هذا يُظهر ربحاً أعلى ومخزوناً أقرب إلى قيمته الحالية.
المتوسط المرجّح يحسب متوسط تكلفة الوحدة بعد كل شراء، أو في نهاية الفترة، ويصرف به. فيذوب أثر تقلّب الأسعار بدل أن يظهر في البنود. وهو الأكثر استخداماً في المنشآت التي تشتري نفس الصنف من موردين بأسعار متقاربة.
التحديد المحدّد للتكلفة يتتبّع تكلفة كل وحدة بعينها. ولا يصلح إلا لأصناف مميّزة ومعدودة: سيارة برقم هيكل، قطعة ذهب بوزن ورقم، جهاز بسيريال. أما في مستودع فيه آلاف الوحدات المتماثلة فهو غير عملي ولا مطلوب.
والمعيار الدولي يشترط ثبات الطريقة لجميع المخزون المتشابه في الطبيعة والاستخدام. فلا تُختار طريقة لصنف وأخرى لصنف مماثل لأن النتيجة أجمل. وتفصيل القواعد في معيار المخزون.
مثال بالريال: نفس الحركة، رقمان مختلفان
الأرقام التالية افتراضية لتوضيح الطريقة لا أرقام منشأة فعلية.
منشأة اشترت صنفاً واحداً ثلاث مرات ثم باعت 70 وحدة:
| الحركة | الكمية | سعر الوحدة | الإجمالي |
|---|---|---|---|
| شراء أول | 40 | 10 ريال | 400 |
| شراء ثانٍ | 30 | 12 ريال | 360 |
| شراء ثالث | 30 | 15 ريال | 450 |
| المتاح | 100 | — | 1,210 |
| مبيعات | 70 | — | — |
| المتبقي | 30 | — | — |
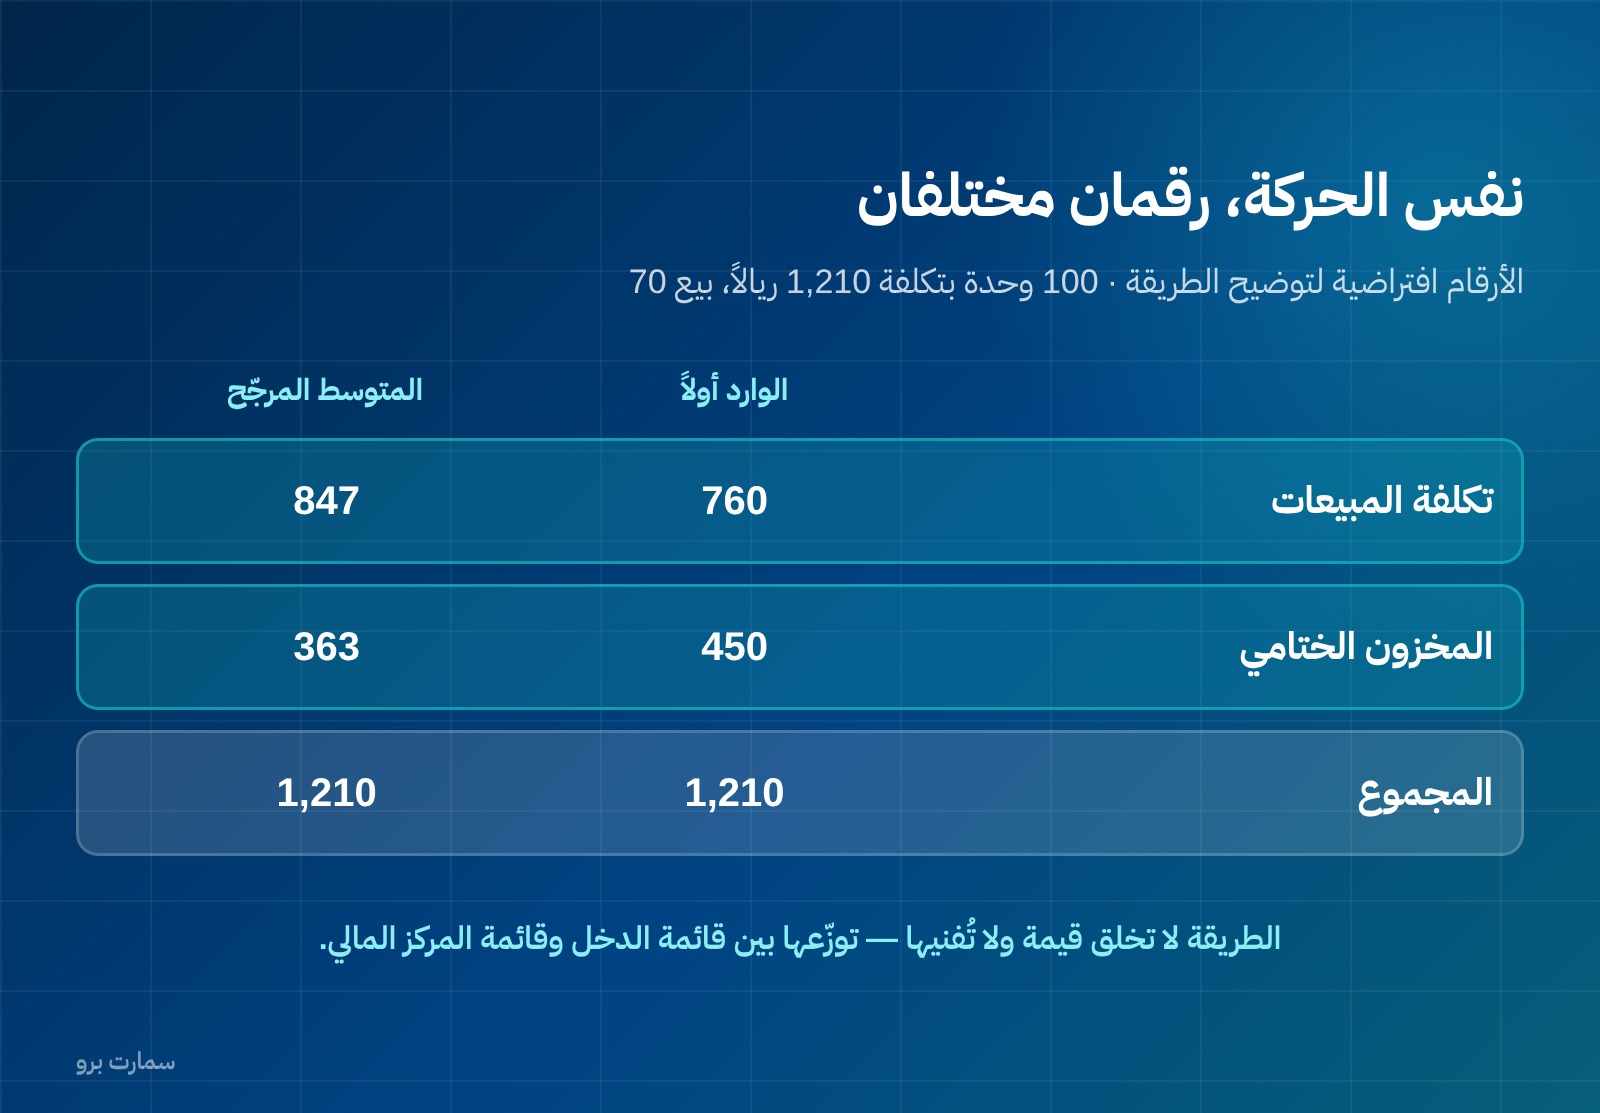
بالوارد أولاً صادر أولاً: تُصرف 40 بسعر 10 و30 بسعر 12 → تكلفة المبيعات = 400 + 360 = 760 ريالاً. والمخزون الختامي 30 وحدة من الشراء الثالث = 30 × 15 = 450 ريالاً.
بالمتوسط المرجّح: متوسط الوحدة = 1,210 ÷ 100 = 12.10 ريال. فتكلفة المبيعات = 70 × 12.10 = 847 ريالاً، والمخزون الختامي = 30 × 12.10 = 363 ريالاً.
الفرق في تكلفة المبيعات 87 ريالاً على صنف واحد وحركة واحدة. اضربها في مئات الأصناف وآلاف الحركات، وستفهم لماذا يسأل المراجع عن الطريقة قبل أن يسأل عن الأرقام.
لاحظ أيضاً أن المجموع يتوازن في الحالتين: 760 + 450 = 1,210، و847 + 363 = 1,210. الطريقة لا تخلق قيمة ولا تُفنيها — توزّعها بين قائمة الدخل وقائمة المركز المالي.
أيهما تختار؟
لا توجد طريقة «أفضل» مطلقاً، لكن هناك ما يناسب نشاطك:
- أصناف قابلة للتلف أو لها تواريخ صلاحية — مواد غذائية، أدوية، مستحضرات: الوارد أولاً صادر أولاً، لأنه يطابق الحركة الفعلية في المستودع.
- أصناف متماثلة تُشترى باستمرار بأسعار متقلّبة — مواد خام، قطع غيار، مستلزمات: المتوسط المرجّح، لأنه يمنع قفزات مصطنعة في الهامش بين شهر وآخر.
- أصناف مميّزة عالية القيمة — ذهب، سيارات، أجهزة بسيريال: التحديد المحدّد.
والاعتبار العملي الذي يُغفل: قدرة نظامك. المتوسط المرجّح المتحرّك يحتاج إعادة حساب بعد كل شراء، والوارد أولاً يحتاج تتبّع طبقات التكلفة. ونظام يسجّل سعراً واحداً للصنف لا يطبّق أي طريقة منهما فعلياً — يطبّق آخر سعر شراء، وهذه ليست طريقة معترفاً بها. اختبرها بنفسك: أدخل شراءين بسعرين، ثم بع وحدة، وانظر بأي تكلفة خرجت.
القاعدة التي تعلو على الطريقة
أياً كانت طريقتك، المخزون يُقاس بـالأقل من التكلفة وصافي القيمة القابلة للتحقق. فإن انخفض سعر بيع الصنف تحت تكلفته — تلف، أو كساد، أو نزول السوق — يُخفَّض إلى صافي ما سيتحقق منه، والفرق مصروف في الفترة.
وهذا بند يُهمل في المنشآت الصغيرة، فيظهر مخزون متقادم في الدفاتر بتكلفته الأصلية سنوات. وهو من أكثر ما يُفسد نسب السيولة في التحليل بالنسب المالية.
أثر الطريقة على الزكاة والضريبة
نقطة تُغفل في أغلب ما يُكتب عن هذا الموضوع: طريقة التقييم لا تبقى داخل القوائم المالية، بل تمتدّ أثراً.
قيمة المخزون آخر المدة تدخل في الوعاء الزكوي بصفتها من الأصول المتداولة، فاختلاف 87 ريالاً في المثال أعلاه على صنف واحد يصبح فرقاً حقيقياً في الوعاء حين يتكرّر على كل الأصناف. والطريقة التي ترفع المخزون الختامي ترفع الوعاء وتخفض تكلفة المبيعات في آن واحد.
وفي ضريبة الدخل للمنشآت الخاضعة لها، تكلفة المبيعات بند خصم، فاختلافها يغيّر الوعاء الضريبي في الاتجاه المقابل. ولهذا لا يُقبل تغيير الطريقة من سنة إلى سنة: لأن التغيير وحده قادر على تحريك الوعاء دون أن يتغيّر شيء في النشاط. ومواعيد الإقرارين في التقويم الزكوي والضريبي.
خطأ يتكرّر: الخلط بين التكلفة وسعر الشراء
تكلفة المخزون ليست رقم الفاتورة. المعيار يُدخل في التكلفة كل ما أُنفق لإيصال الصنف إلى موقعه وحالته الحاليين: سعر الشراء، والرسوم الجمركية، والشحن والتأمين للداخل، والمناولة. ويستبعد الخصومات التجارية والحسومات.
ويستبعد كذلك ما لا يضيف إلى الصنف: مصاريف التخزين بعد الاستلام (إلا إذا كانت لازمة لمرحلة إنتاج تالية)، والمصاريف الإدارية العامة، ومصاريف البيع.
فمن يُدخل 10,000 ريال شحناً مصروفاً في قائمة الدخل بدل تحميله على الأصناف يُظهر مخزوناً أقل من قيمته وربحاً أقل في سنة الشراء، ثم ربحاً أعلى في سنة البيع. والنتيجة قائمتان مشوّهتان لا واحدة.
وضريبة القيمة المضافة المدفوعة على الشراء لا تدخل في التكلفة إذا كانت قابلة للخصم، لأنها تُستردّ. وتدخل فيها إذا كان النشاط معفى ولا يحقّ له الخصم. وقواعد الخصم في خصم ضريبة المدخلات.
خمس خطوات تطبيقية
- افتح نظامك واعرف طريقته الفعلية — لا ما يقوله الكتيّب، بل ما يخرج من اختبار الشراءين.
- وثّق الطريقة في سياستك المحاسبية مع تاريخ بدء تطبيقها.
- طبّقها بثبات على كل مخزون متشابه في الطبيعة والاستخدام.
- افحص التقادم في كل جرد، وخفّض ما نزلت قيمته القابلة للتحقق.
- اربط الطريقة بقيود التكلفة حتى تخرج تكلفة المبيعات تلقائياً من حركة المخزون لا بقيد يدوي آخر الشهر. وطبيعة هذه القيود في أنواع القيود المحاسبية.
وتغيير الطريقة بعد اعتمادها ليس قراراً تشغيلياً: هو تغيير في سياسة محاسبية له شروطه وإفصاحاته، ولا يُفعَل لتحسين رقم في سنة.
مرجع القواعد: المعايير الدولية للتقرير المالي، وما تعتمده الهيئة السعودية للمراجعين والمحاسبين للتطبيق في المملكة.
صور المقال
الأسئلة الشائعة
ما طرق تقييم المخزون المسموح بها؟
ثلاث: الوارد أولاً صادر أولاً، والمتوسط المرجّح، والتحديد المحدّد للتكلفة. أما الوارد أخيراً صادر أولاً فمحظورة في المعايير الدولية ولا تُقبل في القوائم المالية. ويُشترط ثبات الطريقة لجميع المخزون المتشابه في الطبيعة والاستخدام.
ما الفرق بين الوارد أولاً والمتوسط المرجّح؟
الوارد أولاً يفترض أن الوحدات الأقدم بيعت أولاً، فتُحسب تكلفة المبيعات بالأسعار القديمة ويبقى المخزون بأحدث الأسعار. والمتوسط المرجّح يحسب متوسط تكلفة الوحدة بعد كل شراء أو في نهاية الفترة فيذوب أثر تقلّب الأسعار. والنتيجة رقمان مختلفان لتكلفة المبيعات وللربح من نفس الحركة.
أي طريقة تناسب نشاطي؟
الأصناف القابلة للتلف أو ذات تواريخ الصلاحية يناسبها الوارد أولاً لأنه يطابق حركة المستودع الفعلية. والأصناف المتماثلة التي تُشترى باستمرار بأسعار متقلّبة يناسبها المتوسط المرجّح. والأصناف المميّزة عالية القيمة مثل الذهب والسيارات يناسبها التحديد المحدّد للتكلفة.
كيف أعرف أي طريقة يطبّقها نظامي فعلاً؟
اختبرها: أدخل شراءين لنفس الصنف بسعرين مختلفين، ثم بع وحدة وانظر بأي تكلفة خرجت. النظام الذي يسجّل سعراً واحداً للصنف لا يطبّق أي طريقة معترفاً بها — يطبّق آخر سعر شراء.
ما قاعدة الأقل من التكلفة وصافي القيمة القابلة للتحقق؟
أياً كانت طريقة التقييم، يُقاس المخزون بالأقل من تكلفته وصافي قيمته القابلة للتحقق. فإن انخفض سعر بيع الصنف تحت تكلفته بسبب تلف أو كساد أو نزول السوق، يُخفَّض إلى صافي ما سيتحقق منه، ويُسجَّل الفرق مصروفاً في الفترة.