
التقويم الزكوي والضريبي: كل موعد في مكان واحد
كل المواعيد النظامية في صفحة واحدة: الزكاة 120 يوماً، القيمة المضافة، الاستقطاع، الانتقائية، التأمينات، وحماية الأجور.
الكاتب:سامي الحيدري
أكثر الغرامات التي تدفعها المنشآت ليست عن أخطاء في الحساب، بل عن تأخير في موعد. والمشكلة أن المواعيد موزّعة بين جهات مختلفة وأنظمة مختلفة، فيضيع أحدها في زحام الشهر. وهذا التقويم الزكوي والضريبي يجمعها في مكان واحد.
الزكاة وضريبة الدخل: 120 يوماً
الموعد النظامي: خلال مئة وعشرين يوماً من نهاية السنة المالية، للتقديم والسداد معاً لا للتقديم وحده.
والمثال الذي تنشره الهيئة نفسها: سنة مالية تنتهي 31 ديسمبر 2025 → آخر موعد للتقديم والسداد 30 أبريل.
ومن قدّم إقراره ولم يسدّد خلال المهلة، تصبح المستحقات نهائية وواجبة السداد. فالتقديم وحده لا يحمي من شيء. راجع حساب الزكاة وإقرار ضريبة الدخل.
ضريبة القيمة المضافة
| التوريدات السنوية | الفترة الضريبية | الموعد |
|---|---|---|
| حتى 40 مليون ريال | ربع سنوية | آخر يوم من الشهر التالي لنهاية الفترة |
| أكثر من 40 مليون ريال | شهرية | آخر يوم من الشهر التالي |
فالربع الثاني الذي ينتهي 30 يونيو موعده 31 يوليو. راجع تقديم إقرار القيمة المضافة.
ضريبة الاستقطاع
تُورَّد خلال الأيام العشرة الأولى من الشهر التالي للشهر الذي دُفع فيه المبلغ للمستفيد غير المقيم. وهذه أقصر مهلة في القائمة كلها، وأكثرها تفلّتاً من الانتباه لأنها مرتبطة بحدث لا بدورة. راجع ضريبة الاستقطاع.
الضريبة الانتقائية
الفترة الضريبية شهران ميلاديان، والتقديم والسداد خلال خمسة عشر يوماً من نهاية الفترة. وتخصّ من يستورد أو ينتج التبغ ومشتقاته ومشروبات الطاقة وأجهزة التدخين الإلكتروني وسوائلها والمشروبات الغازية والمحلاة.
الفوترة الإلكترونية
ليست مهلة شهرية بل فورية:
- الفاتورة الضريبية (القياسية): تمر بـالمصادقة لدى الهيئة قبل مشاركتها مع المشتري.
- الفاتورة المبسطة: تُبلَّغ للمنصة خلال 24 ساعة من الإصدار.
- الإشعارات الدائنة والمدينة: تتبع مسار فاتورتها. راجع الإشعار الدائن والمدين.
التأمينات الاجتماعية
الاشتراكات تُورَّد خلال الخمسة عشر يوماً الأولى من الشهر التالي، وغرامة التأخير 2% من الاشتراك المستحق عن كل شهر أو جزء منه. راجع نسب اشتراك التأمينات.
حماية الأجور
مهلة رفع ملف الأجور عبر منصة مُدد: ثلاثون يوماً، نافذة من 1 مارس 2025 بعد أن كانت ستين يوماً. راجع نظام حماية الأجور.
ضريبة التصرفات العقارية
ليس لها دورة: تُسدَّد قبل الإفراغ أو عنده. والتصرفات المعفاة تُسجَّل لدى الهيئة قبل الإفراغ كذلك. راجع ضريبة التصرفات العقارية.
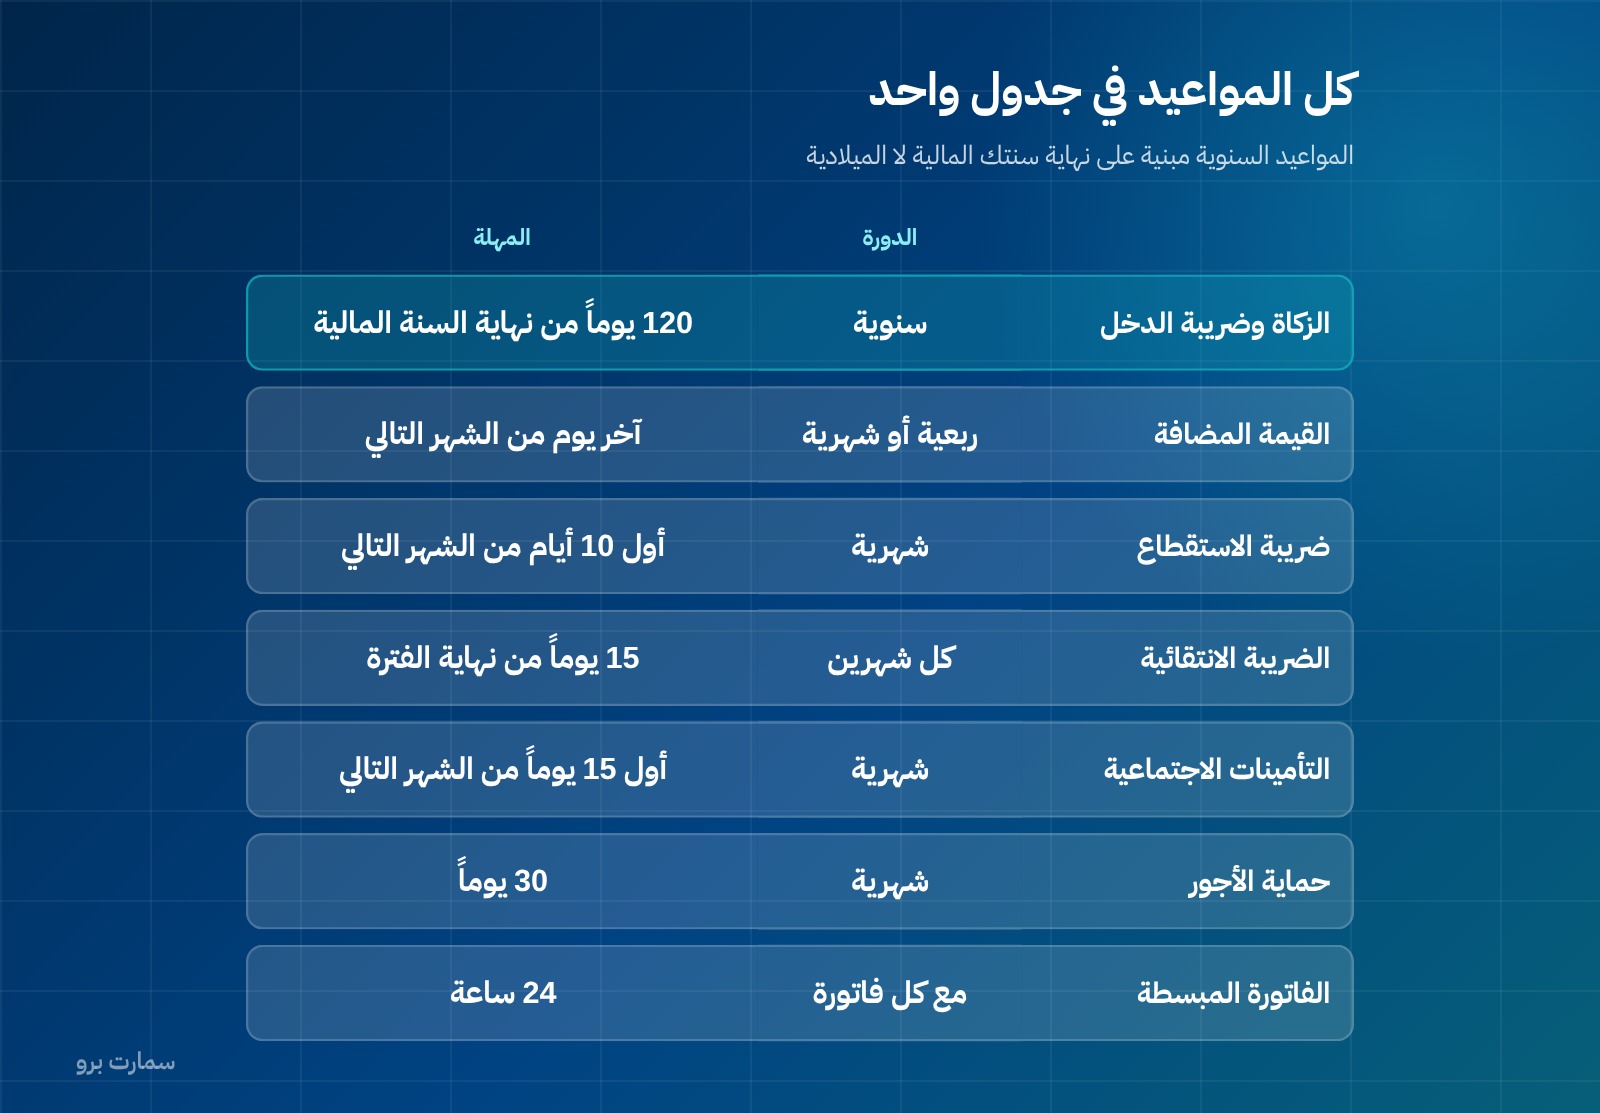
التقويم الزكوي والضريبي في جدول واحد
| الالتزام | الدورة | المهلة |
|---|---|---|
| الزكاة وضريبة الدخل | سنوية | 120 يوماً من نهاية السنة المالية |
| القيمة المضافة | ربعية أو شهرية | آخر يوم من الشهر التالي |
| ضريبة الاستقطاع | شهرية | أول 10 أيام من الشهر التالي |
| الضريبة الانتقائية | كل شهرين | 15 يوماً من نهاية الفترة |
| التأمينات الاجتماعية | شهرية | أول 15 يوماً من الشهر التالي |
| حماية الأجور | شهرية | 30 يوماً |
| الفاتورة المبسطة | مع كل فاتورة | 24 ساعة |
| التصرفات العقارية | مع كل صفقة | قبل الإفراغ |
الغرامات التي تنتظر المتأخر
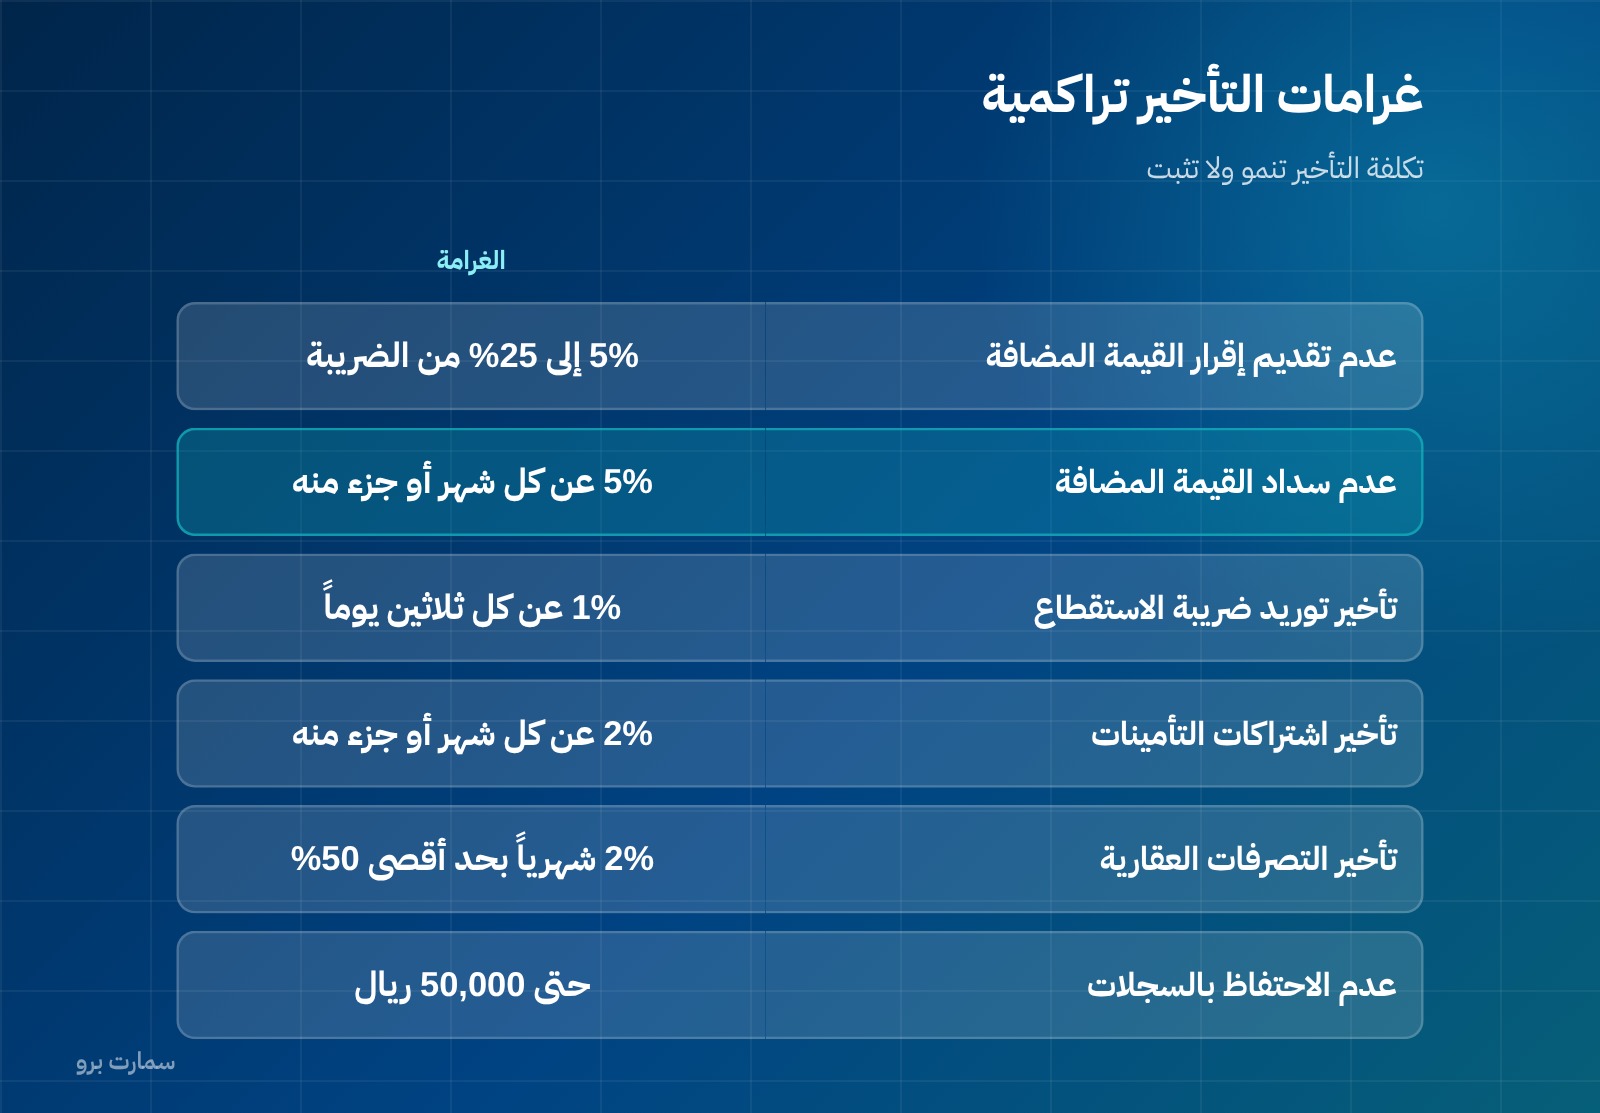
التأخير ليس مجرد تنبيه. وهذه الغرامات المنصوص عليها رسمياً:
| المخالفة | الغرامة |
|---|---|
| عدم تقديم إقرار القيمة المضافة | 5% إلى 25% من الضريبة التي كان يجب الإقرار عنها |
| عدم سداد القيمة المضافة | 5% من غير المسدد عن كل شهر أو جزء منه |
| تأخير توريد ضريبة الاستقطاع | 1% عن كل ثلاثين يوماً تأخير |
| تأخير اشتراكات التأمينات | 2% عن كل شهر أو جزء منه |
| تأخير ضريبة التصرفات العقارية | 2% شهرياً بحد أقصى 50% |
| عدم الاحتفاظ بالفواتير والسجلات | حتى 50,000 ريال |
ولاحظ أن أغلبها تراكمي شهري، أي أن تكلفة التأخير تنمو ولا تثبت. ومخالفة واحدة متروكة ستة أشهر تكلّف أضعاف ما كانت تكلّفه لو عولجت في شهرها.
كيف تحوّل هذا إلى نظام لا إلى ذاكرة
القائمة وحدها لا تمنع التأخير. ثلاثة إجراءات تفعل:
- أقفل الشهر في موعد ثابت، لا حين تحتاج الرقم. الإقفال المتأخر يجرّ كل ما بعده.
- اربط كل موعد بتنبيه قبله بأسبوع، لا يوم استحقاقه. المهلة ليست للتحضير بل للتسليم.
- افصل مسؤولية التقديم عن مسؤولية السداد. أكثر التأخير يقع حين يظن المحاسب أن المالية سدّدت، وتظن المالية أن المحاسب سدّد.
الخطأ الذي يصنع التأخير
أكثر سبب للتأخير ليس النسيان بل عدم جاهزية الأرقام. فالموعد يأتي والدفاتر غير مقفلة، فيُقدَّم إقرار تقديري ثم يُعدَّل، أو يُؤجَّل التقديم حتى تكتمل البيانات فيقع التأخير.
والعلاج في مكان آخر: إقفال شهري منضبط لا في مهلة الإقرار. من يُقفل شهره خلال الأسبوع الأول من الشهر التالي يجد أرقامه جاهزة في أي موعد يأتي.
ملاحظة على السنة المالية
كل المواعيد السنوية مبنية على نهاية سنتك المالية لا على نهاية السنة الميلادية. فمن تنتهي سنته في 30 يونيو يكون موعده 28 أكتوبر تقريباً لا 30 أبريل. وتغيير السنة المالية يغيّر التقويم كله، فيُراجَع عند أي تغيير.
المراجع: هيئة الزكاة والضريبة والجمارك · المؤسسة العامة للتأمينات الاجتماعية · وزارة الموارد البشرية والتنمية الاجتماعية.
صور المقال
الأسئلة الشائعة
ما مهلة تقديم الإقرار الزكوي؟
مئة وعشرون يوماً من نهاية السنة المالية، للتقديم والسداد معاً. فمن تنتهي سنته في 31 ديسمبر 2025 يكون آخر موعد له 30 أبريل.
ما موعد إقرار ضريبة القيمة المضافة؟
آخر يوم من الشهر التالي لنهاية الفترة الضريبية. والفترة ربع سنوية لمن توريداته السنوية حتى 40 مليون ريال، وشهرية لمن تجاوزها.
ما مهلة توريد ضريبة الاستقطاع؟
خلال الأيام العشرة الأولى من الشهر التالي للشهر الذي دُفع فيه المبلغ للمستفيد غير المقيم. وهي أقصر مهلة في التقويم.
ما موعد سداد اشتراكات التأمينات الاجتماعية؟
خلال الخمسة عشر يوماً الأولى من الشهر التالي، وغرامة التأخير 2% من الاشتراك المستحق عن كل شهر أو جزء منه.
هل المواعيد السنوية مرتبطة بالسنة الميلادية؟
لا. كلها مبنية على نهاية السنة المالية للمنشأة. فمن تنتهي سنته في 30 يونيو يختلف تقويمه عمّن تنتهي سنته في 31 ديسمبر.