
ضريبة التصرفات العقارية: 5% ومن يدفعها؟
نظام ضريبة التصرفات العقارية الجديد نافذ من أبريل 2025. النسبة 5%، والبائع هو الملزَم، والمعفى يجب تسجيله قبل الإفراغ.
الكاتب:سامي الحيدري
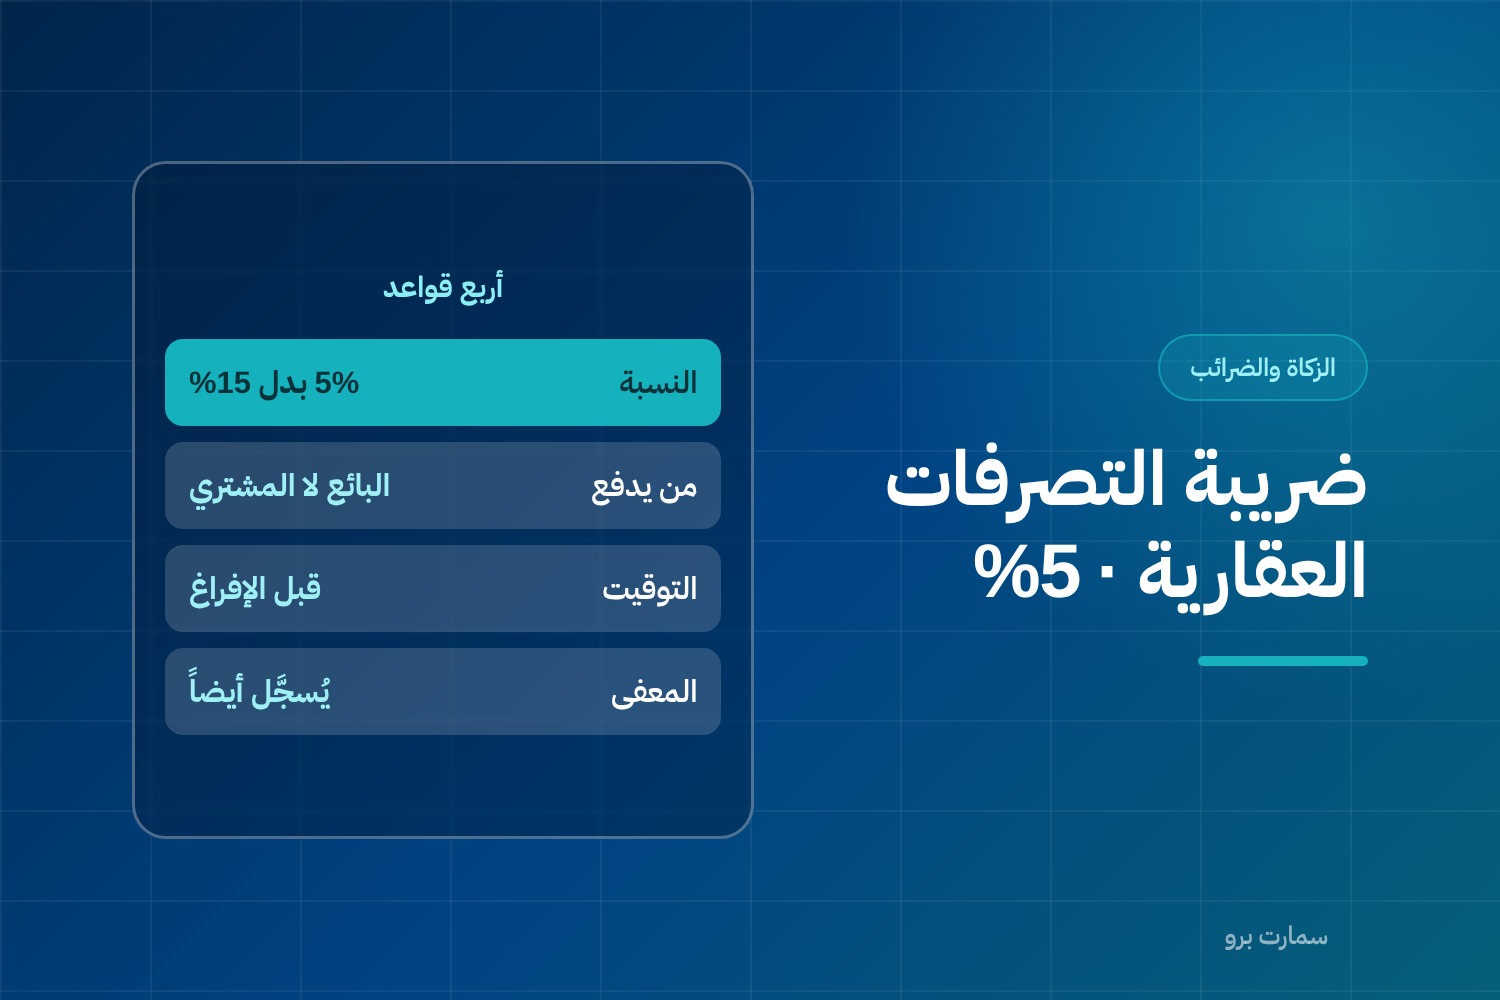
بيع العقار في السعودية لا يخضع لضريبة القيمة المضافة بنسبة 15%. يخضع بدلاً منها لـضريبة التصرفات العقارية بنسبة 5%. وهذا الفارق — عشر نقاط مئوية — هو أول ما يجب أن يعرفه كل من يبيع أو يشتري عقاراً أو يحاسب عن صفقة عقارية.
نظام جديد نافذ منذ أبريل 2025
الضريبة ليست جديدة؛ بدأ تطبيقها في أكتوبر 2020 بأمر ملكي. لكن الجديد أنها صارت نظاماً مستقلاً:
- صدر نظام ضريبة التصرفات العقارية بالمرسوم الملكي م/84 بتاريخ 19/03/1446هـ.
- نُفّذ اعتباراً من 10 أبريل 2025.
- صدرت لائحته التنفيذية الجديدة بقرار مجلس إدارة الهيئة رقم 01-03-25 بتاريخ 24 مارس 2025.
- وأُوقف العمل باللائحة القديمة الصادرة في 2020 من التاريخ نفسه.
فمن يعتمد اليوم على شرح منشور قبل أبريل 2025 يعتمد على نص موقوف.
ما الذي يُعدّ «تصرفاً عقارياً»؟
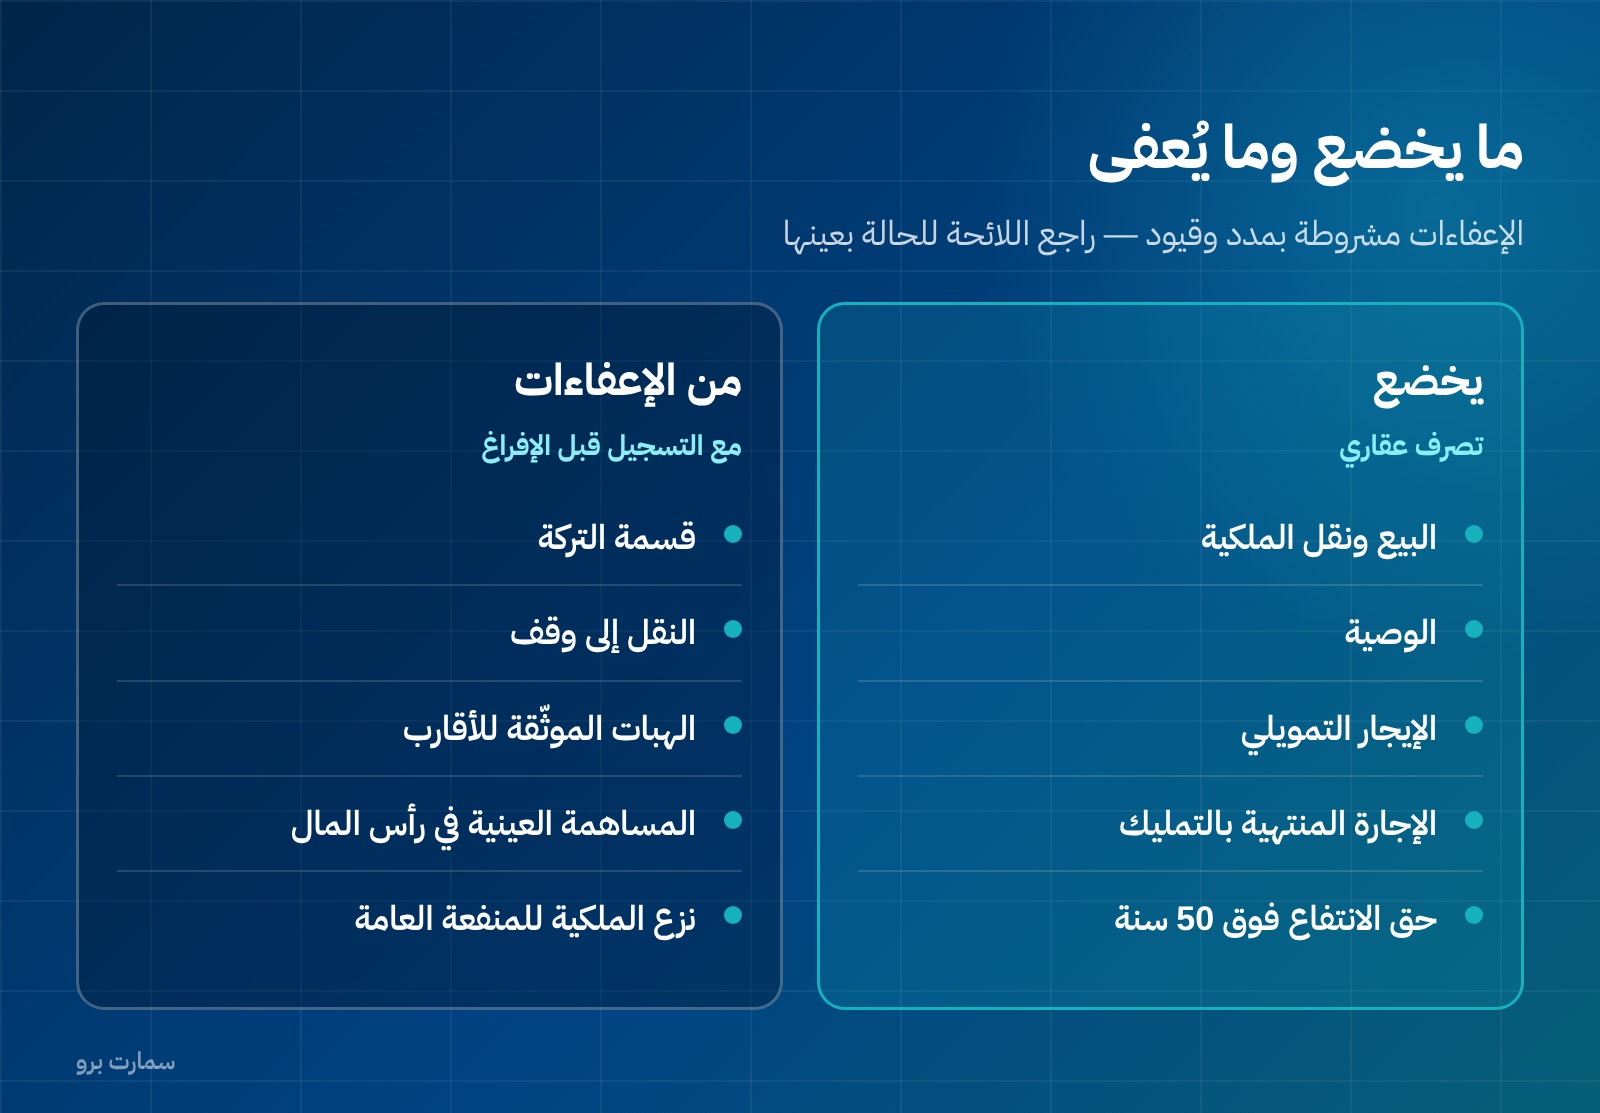
النطاق أوسع من البيع المعتاد:
| التصرف | يخضع؟ |
|---|---|
| البيع ونقل الملكية بما يشبهه | نعم |
| الوصية | نعم |
| الإيجار التمويلي | نعم |
| الإجارة المنتهية بالتمليك | نعم |
| حق الانتفاع الذي تتجاوز مدته 50 سنة | نعم |
ولاحظ الأخير: عقد انتفاع طويل الأجل قد يُعامَل معاملة نقل الملكية وإن لم يُسمَّ بيعاً.
من يدفع ضريبة التصرفات العقارية؟
هذه أكثر نقطة يقع فيها الخطأ. المتصرف — أي البائع — هو الملزَم بسداد الضريبة للهيئة. والمشتري لا يصبح متضامناً إلا إذا أثبتت الهيئة أنه تسبّب في عدم السداد.
وفي الممارسة يتفق الطرفان أحياناً على أن يتحمّلها المشتري، وهذا اتفاق بينهما لا يغيّر من المسؤولية النظامية شيئاً: الهيئة تطالب البائع.
التوقيت: قبل الإفراغ
تُسدَّد الضريبة قبل نقل الملكية أو عنده (الإفراغ). لا بعده ولا بالتقسيط اللاحق.
وهنا قاعدة يغفلها كثيرون: التصرفات المعفاة يجب تسجيلها لدى الهيئة قبل الإفراغ أيضاً. فالإعفاء لا يعني تجاوز الإجراء، بل يعني تسجيل التصرف وإثبات سبب إعفائه. ومن لم يسجّل لن يتمكن من الإفراغ أصلاً.
الإعفاءات
اللائحة الجديدة تسرد قائمة طويلة من التصرفات المعفاة، ومن أبرزها:
- قسمة التركة بين الورثة.
- النقل بلا مقابل إلى وقف عام أو خاص أو مشترك.
- النقل إلى الجهات الحكومية والمؤسسات العامة وجهات النفع العام.
- نزع الملكية للمنفعة العامة والاستيلاء المؤقت.
- الهبات الموثّقة بين الزوجين أو الأقارب حتى الدرجة الثالثة، بقيد على إعادة التصرف لمدة ثلاث سنوات.
- النقل بموجب وصية شرعية موثّقة.
- النقل المؤقت للعقار ضماناً لتمويل.
- التصرفات التي خضعت للقيمة المضافة وسُدّدت كاملةً قبل التوثيق.
- المساهمة العينية بالعقار في رأس مال شركة، بشرط احتفاظ لمدة خمس سنوات.
- النقل من شخص طبيعي إلى شركة أو صندوق يملكه بالكامل.
- الاندماج والاستحواذ بين الأشخاص الاعتباريين بشروط.
- النقل بين كيانات تحت ملكية كاملة مشتركة.
- النقل إلى مطوّر مرخّص للبيع على الخارطة، بنافذة ترخيص تسعين يوماً.
- إلغاء بيع موثّق بالتراضي خلال تسعين يوماً.
- البيع الجبري بأمر محكمة إفلاس.
⚠️ وتنبيه مهم: أغلب هذه الإعفاءات مشروطة بمدد وقيود — ثلاث سنوات، خمس سنوات، تسعون يوماً. وقائمتها في اللائحة أطول وأدق مما يختصره أي مقال. فلا يُبنى قرار على هذا السرد وحده، بل يُراجَع نصّ اللائحة والدليل المفصّل للحالة بعينها.
غرامة التأخير
في النظام الجديد: 2% من الضريبة غير المسددة عن كل شهر أو جزء منه، بحد أقصى 50% من الضريبة غير المسددة. وكانت 5% شهرياً للتصرفات السابقة لـ10 أبريل 2025.
أثرها المحاسبي
الضريبة ليست مصروفاً تشغيلياً مستقلاً عن الصفقة:
- على البائع: تدخل ضمن تكاليف التصرف وتُخصم عند احتساب مكسب أو خسارة الاستبعاد.
- على المشتري الذي تحمّلها باتفاق: تُرسمَل ضمن تكلفة الاقتناء للعقار، لأنها تكلفة منسوبة مباشرة لإيصاله إلى الحالة اللازمة للاستخدام. راجع العقارات والآلات والمعدات والعقارات الاستثمارية.
ولأن بيع العقار معفى من القيمة المضافة، فإن ضريبة المدخلات المرتبطة به قد لا تكون قابلة للخصم — وهذا فرق جوهري عن التوريد الخاضع بنسبة صفر. راجع الفرق بين المعفى والخاضع بنسبة صفر.
مثال على الفرق بين المسارين
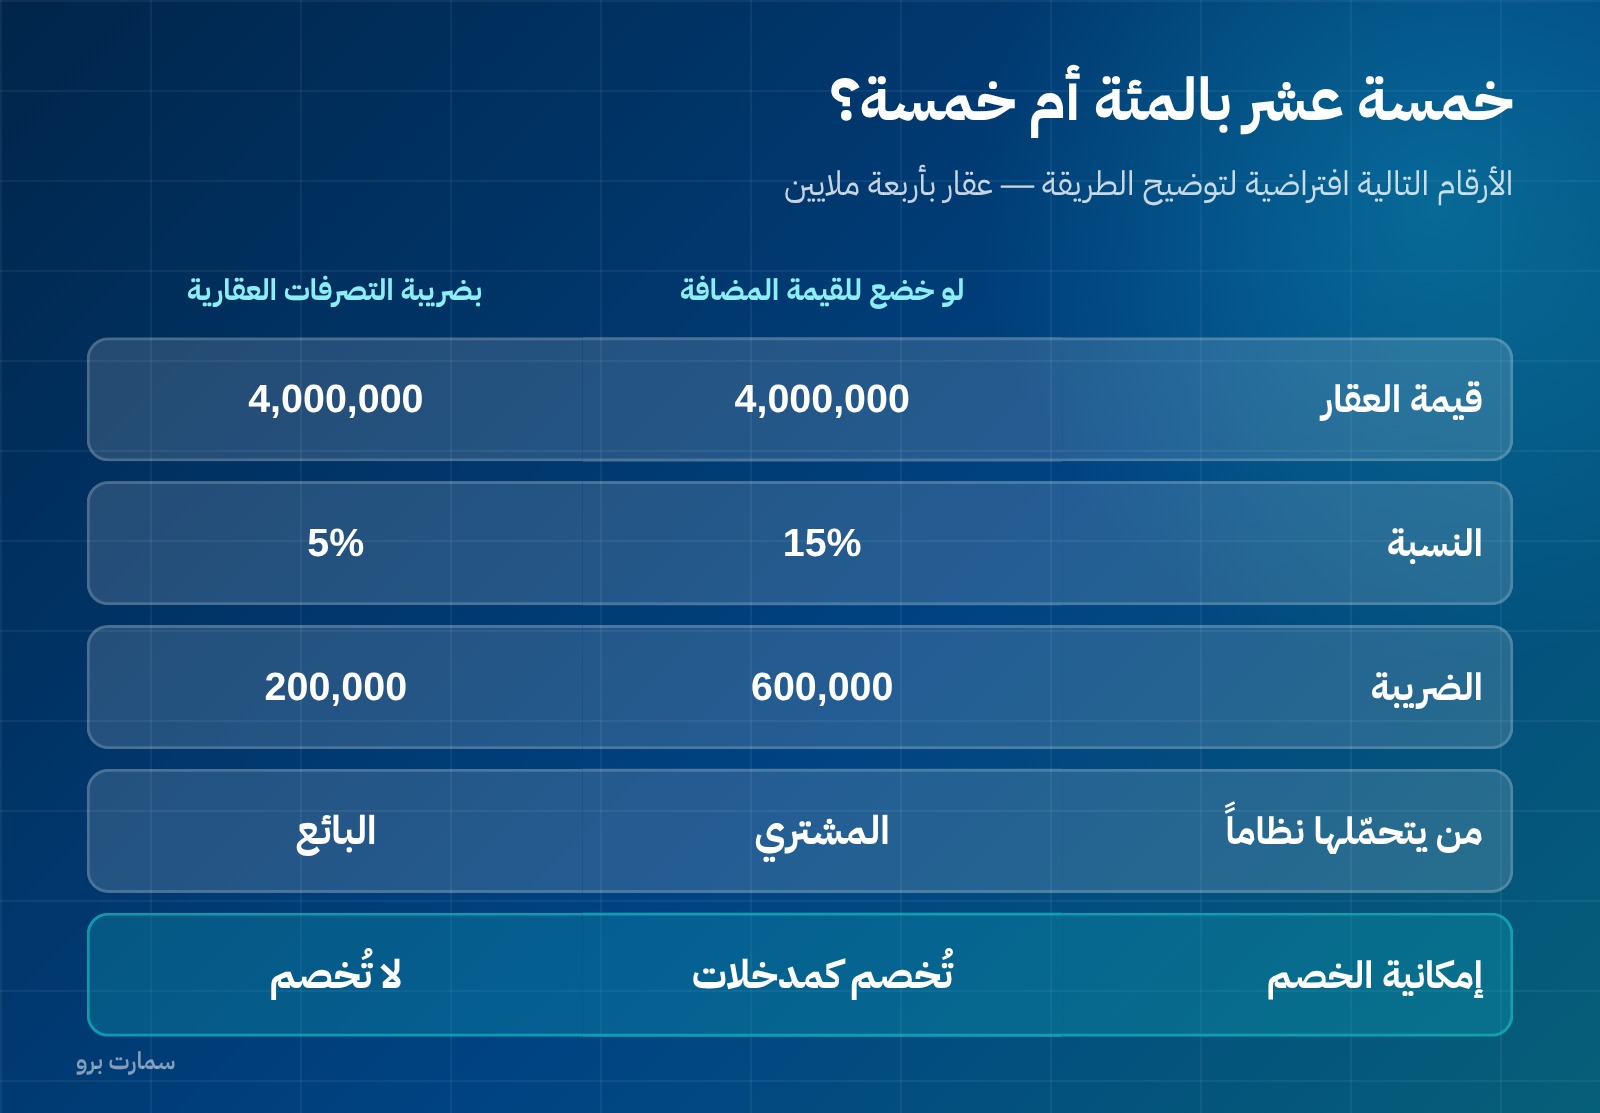
الأرقام التالية افتراضية لتوضيح الطريقة. عقار تجاري بقيمة 4,000,000 ريال:
| البند | لو خضع للقيمة المضافة | بضريبة التصرفات العقارية |
|---|---|---|
| قيمة العقار | 4,000,000 | 4,000,000 |
| النسبة | 15% | 5% |
| الضريبة | 600,000 | 200,000 |
| من يتحمّلها نظاماً | المشتري يدفعها للبائع | البائع يسددها للهيئة |
| إمكانية الخصم | قابلة للخصم كمدخلات | لا تُخصم |
الفرق في المبلغ 400,000 ريال، لكن الفرق الأهم في السطر الأخير: ضريبة المدخلات كانت قابلة للاسترداد لمن يستحق، أما ضريبة التصرفات العقارية فتكلفة نهائية.
ما تحتاجه في دفاترك
ثلاثة بنود تُضبط من البداية: حساب مستقل لضريبة التصرفات العقارية، وربط كل صفقة برقم التصرف المسجَّل لدى الهيئة، وحفظ إثبات السداد أو إثبات الإعفاء ضمن ملف العقار — لأن الإفراغ لا يتم بدونه، وأي مراجعة لاحقة ستطلبه.
المرجع: هيئة الزكاة والضريبة والجمارك — نظام ضريبة التصرفات العقارية ولائحته التنفيذية.
صور المقال
الأسئلة الشائعة
كم نسبة ضريبة التصرفات العقارية؟
5% من قيمة العقار، على ألا تقل القيمة عن القيمة السوقية العادلة بتاريخ التصرف. وهي تحلّ محل ضريبة القيمة المضافة بنسبة 15% التي يُعفى منها بيع العقار.
من الملزَم بسدادها، البائع أم المشتري؟
البائع (المتصرف) هو الملزَم نظاماً بالسداد للهيئة. ولا يصبح المشتري متضامناً إلا إذا أثبتت الهيئة أنه تسبّب في عدم السداد. وأي اتفاق بينهما لا يغيّر المسؤولية النظامية.
متى تُسدَّد؟
قبل نقل الملكية أو عنده (الإفراغ). كما يجب تسجيل التصرفات المعفاة لدى الهيئة قبل الإفراغ أيضاً، فالإعفاء لا يعني تجاوز الإجراء.
ما الجديد في نظام 2025؟
صدر نظام مستقل بالمرسوم الملكي م/84 نافذ من 10 أبريل 2025، ولائحة تنفيذية جديدة بقرار مجلس إدارة الهيئة في مارس 2025، وأُوقف العمل باللائحة القديمة الصادرة في 2020.
ما غرامة التأخير؟
2% من الضريبة غير المسددة عن كل شهر أو جزء منه، بحد أقصى 50% من الضريبة غير المسددة، وفق النظام الجديد.