
الإشعار الدائن والمدين: متى تُصدره وكيف؟
متى يجب إصدار الإشعار الدائن والمدين وفق اللائحة التنفيذية، وما بياناته الإلزامية، وكيف يُعالَج في الفوترة الإلكترونية.
الكاتب:سامي الحيدري
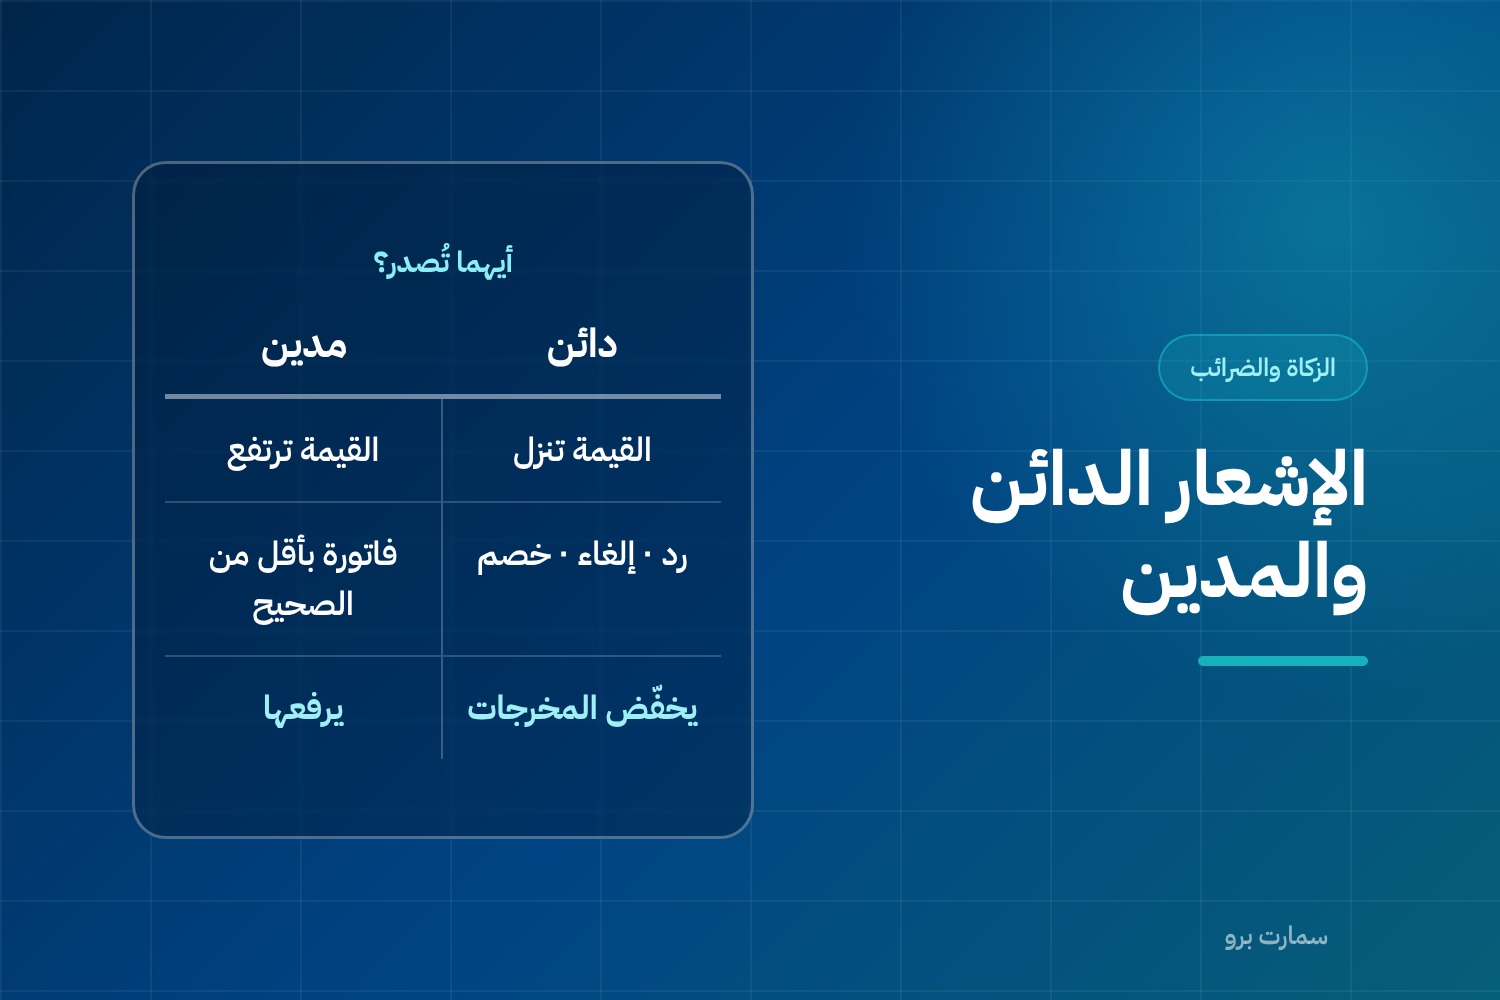
أصدرت فاتورة ضريبية ثم رجع العميل بالبضاعة، أو اكتشفت أن السعر خطأ، أو منحته خصماً بعد البيع. ماذا تفعل؟ الجواب في كل هذه الحالات واحد: إشعار. والإشعار الدائن هو أداة التصحيح حين تنزل القيمة، والإشعار المدين حين ترتفع.
وأهم ما يجب أن يُقال أولاً: الفاتورة الإلكترونية لا تُلغى مباشرة. من أراد إلغاء فاتورة صادرة يُصدر إشعاراً دائناً يعكسها، ثم يُصدر فاتورة جديدة صحيحة. وأي حل آخر — حذف من النظام أو تعديل الفاتورة في مكانها — مخالفة.
الحالات الأربع التي توجب الإشعار الدائن أو المدين
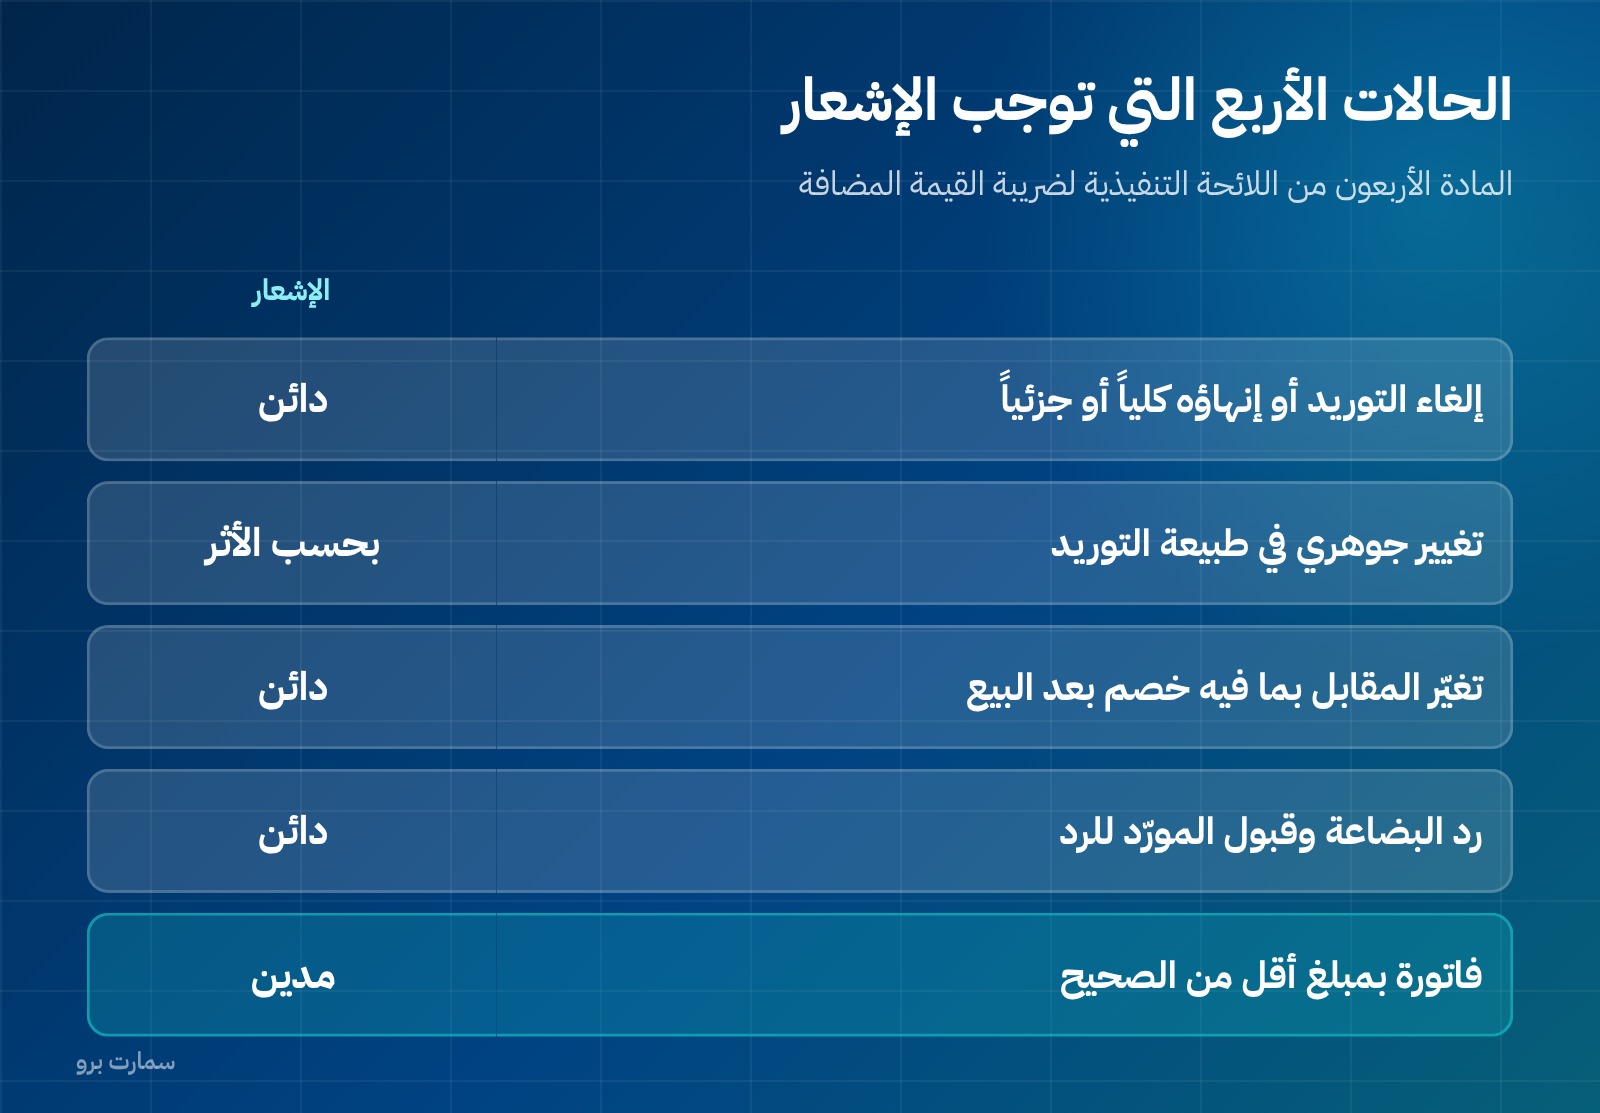
المادة الأربعون من اللائحة التنفيذية لضريبة القيمة المضافة تحصر حالات تعديل الضريبة في أربع:
- إلغاء التوريد أو إنهاؤه بعد وقوعه أو اعتباره واقعاً، كلياً أو جزئياً.
- تغيير جوهري في طبيعة التوريد يترتب عليه ضريبة مختلفة.
- تغيّر المقابل المتفق عليه لأي سبب، ويشمل ذلك خصماً مُنح بعد البيع.
- رد البضائع أو الخدمات أو جزء منها وقبول المورّد للرد.
وتضيف المادة الرابعة والخمسون حالة خامسة مستقلة: اكتشاف المورّد خطأً في بياناته أو بيانات العميل على الفاتورة. فتصحيح رقم السجل التجاري أو العنوان يتم بإشعار، لا بتعديل الفاتورة الأصلية.
أيهما: دائن أم مدين؟
| الحالة | أثرها على القيمة | الإشعار |
|---|---|---|
| رد بضاعة أو إلغاء | تنزل | دائن |
| خصم بعد البيع | تنزل | دائن |
| فاتورة بمبلغ أعلى من الصحيح | تنزل | دائن |
| بضاعة تالفة أو مخالفة للمواصفات | تنزل | دائن |
| فاتورة بمبلغ أقل من الصحيح | ترتفع | مدين |
| زيادة في السعر بعد الاتفاق | ترتفع | مدين |
القاعدة البسيطة: إذا كانت الضريبة في الفاتورة الأصلية أكبر مما يجب فهو دائن، وإذا كانت أقل فهو مدين.
البيانات الإلزامية
الإشعار ليس ورقة حرة. يجب أن يحمل:
- كل بيانات الفاتورة الضريبية المنصوص عليها في المادة الثالثة والخمسين، بما يتناسب مع طبيعته.
- بيان نوعه صراحةً: إشعار دائن أو إشعار مدين.
- الرقم التسلسلي للفاتورة الأصلية وإشارة واضحة إليها. وإذا عدّل الإشعار الواحد عدة فواتير، وجب الإشارة إلى كل رقم أو إلى نطاق الأرقام.
- معلومات الخصم التي تشترطها المادة الثالثة والخمسون على الفاتورة المقابلة.
- اللغة العربية إلزامية، كما في الفاتورة.
وغياب أي عنصر إلزامي — حتى عنوان المستند أو رمز الاستجابة السريعة — تعدّه الهيئة مخالفة.
الإشعار يتبع نوع فاتورته
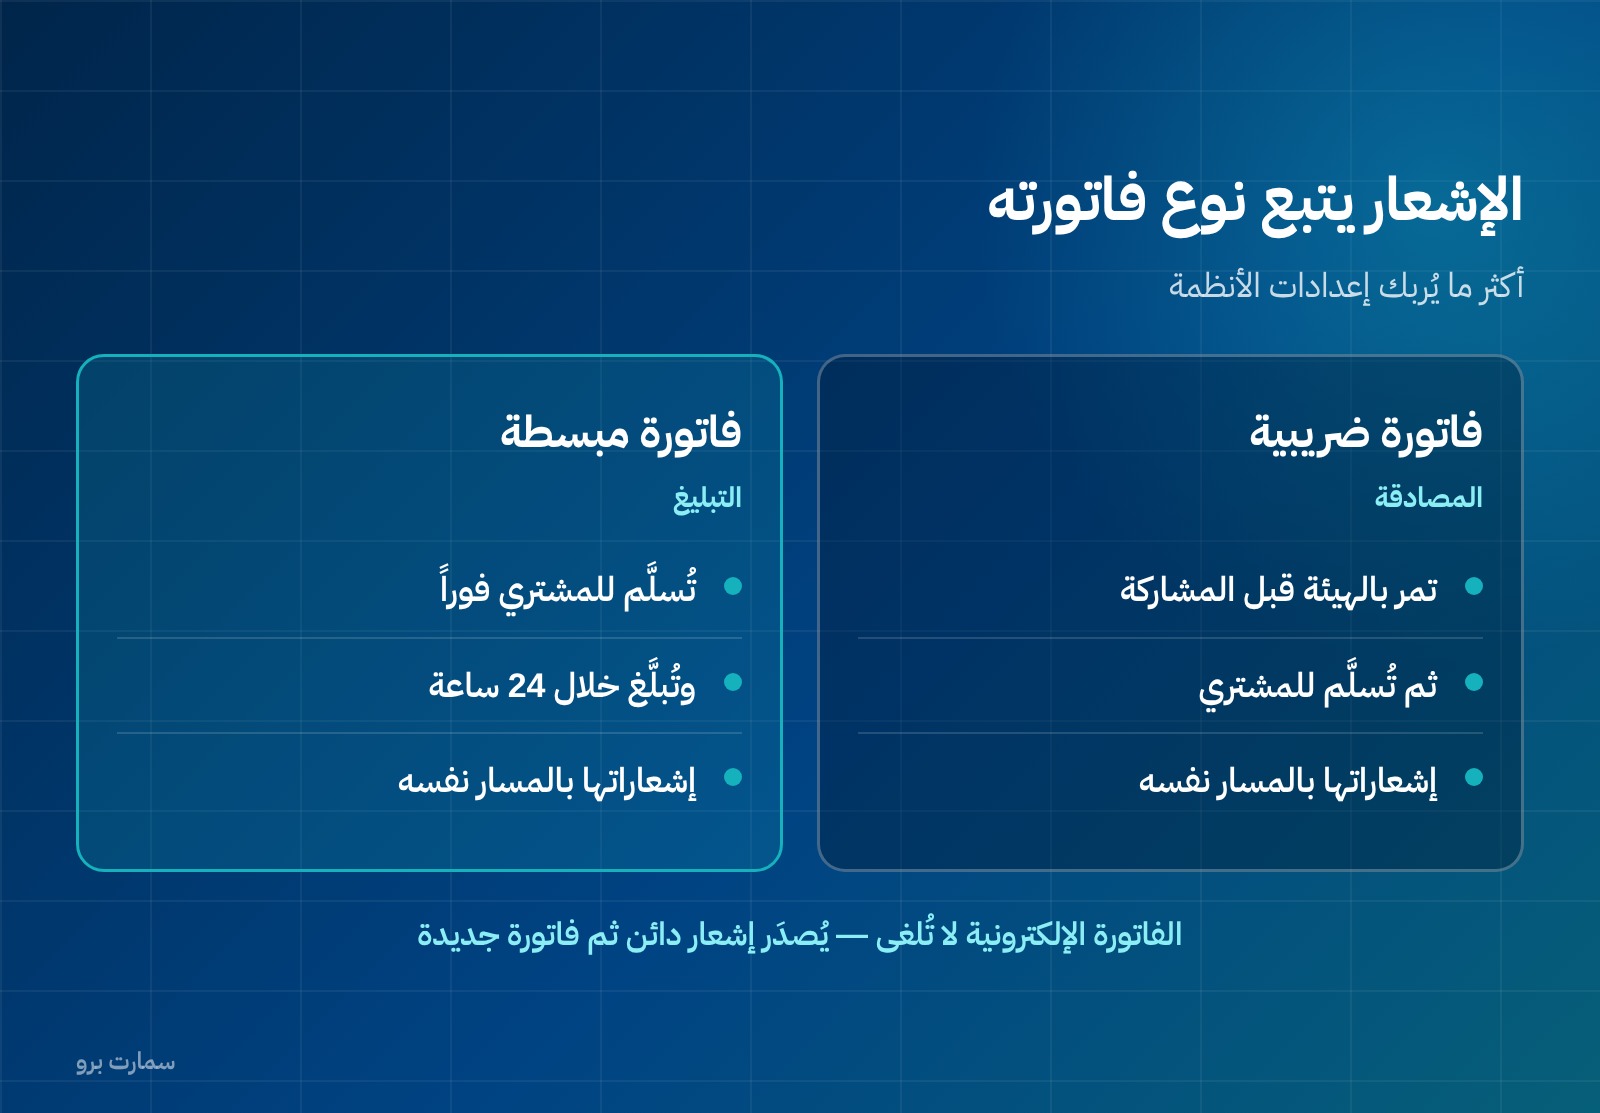
هذه النقطة التي تُربك إعدادات الأنظمة أكثر من غيرها. الإشعار يسلك مسار الفاتورة المرتبط بها:
| نوع الفاتورة الأصلية | مسار الإشعار |
|---|---|
| فاتورة ضريبية (قياسية) | المصادقة لدى الهيئة قبل مشاركتها مع المشتري |
| فاتورة ضريبية مبسطة | التبليغ للمنصة خلال 24 ساعة من الإصدار |
فمن ضبط نظامه على مسار واحد لكل الإشعارات سيقع في مخالفة في أحد المسارين. راجع الفرق بين الفاتورة القياسية والمبسطة.
ما يُعدّ إشعاراً إلكترونياً وما لا يُعدّ
لائحة الفوترة الإلكترونية تعرّف الإشعارات الإلكترونية بأنها إشعارات الدين والائتمان المطلوبة بموجب نظام القيمة المضافة ولائحته. والإشعار الورقي الذي يُمسح ضوئياً لاحقاً لا يُعدّ إلكترونياً.
ويشترط في الحل المُصدِر أن يكون متصلاً بالإنترنت، وقابلاً للتكامل عبر واجهات برمجية، ومقاوماً للعبث مع إمكانية كشفه، ومتوافقاً مع متطلبات البيانات والأمن السيبراني.
كما تنص اللائحة صراحةً على أن الفواتير والإشعارات الإلكترونية الصادرة بموجبها هي ذاتها الفواتير الضريبية والإشعارات لأغراض نظام القيمة المضافة كافة، بما في ذلك العقوبات.
أثر الإشعار على إقرارك
الإشعار ليس إجراءً شكلياً. الإشعار الدائن يخفّض ضريبة المخرجات في فترة إصداره، والمدين يرفعها. ومن أصدر إشعارات ولم يعكسها في الإقرار يسدّد ضريبة لا يستحقها عليه — أو أقل مما عليه، وهذا أخطر. راجع تقديم إقرار القيمة المضافة.
وعلى الجانب الآخر: العميل الذي استلم إشعاراً دائناً عليه أن يخفّض ضريبة المدخلات التي خصمها سابقاً. راجع خصم ضريبة المدخلات.
ثلاثة أخطاء متكررة
- حذف الفاتورة من النظام بدل إصدار إشعار دائن. الفاتورة التي خرجت لا تُحذف.
- إشعار بلا إشارة للفاتورة الأصلية. الرقم التسلسلي للأصل شرط لا خيار.
- الخلط بين الإشعار وفاتورة جديدة بالسالب. الفاتورة بقيمة سالبة ليست إشعاراً، ولا تستوفي متطلبات المستند.
متى يُصدَر الإشعار زمنياً؟
أُدخلت على اللائحة التنفيذية تعديلات في نوفمبر 2024 تضمّنت مهلة صريحة لإصدار الإشعارات الدائنة والمدينة مرتبطة بنهاية الشهر الذي وقع فيه الحدث الموجب.
وأنبّه هنا بأمانة: صياغة المهلة تختلف بين مصدرين رسميين قرأتهما، فلا أذكر تاريخاً محدداً حتى يُحسم من النص العربي النافذ. والقاعدة العملية الآمنة: أصدر الإشعار في الشهر نفسه الذي وقع فيه الحدث، فذلك يستوفي المهلة على أي من القراءتين، ويجنّبك فرق التوقيت بين الإشعار والإقرار.
ما يجب أن يحمله نظامك
نظام محاسبي سليم يُصدر الإشعار من داخل الفاتورة الأصلية لا كمستند منفصل: فيرث بياناتها، ويحمل رقمها تلقائياً، ويختار مساره الصحيح — مصادقة أو تبليغ — بناءً على نوعها، ويعكس أثره في الإقرار بلا تدخل يدوي. والمستند الذي يُبنى يدوياً في ملف منفصل هو مصدر أغلب المخالفات في هذا الباب.
المرجع: هيئة الزكاة والضريبة والجمارك — اللائحة التنفيذية لضريبة القيمة المضافة (المادتان 40 و54) ولائحة الفوترة الإلكترونية.
صور المقال
الأسئلة الشائعة
ما الفرق بين الإشعار الدائن والمدين؟
الدائن يُصدَر حين تكون الضريبة في الفاتورة الأصلية أكبر مما يجب — كرد بضاعة أو خصم بعد البيع. والمدين حين تكون أقل — كفاتورة بمبلغ أقل من الصحيح أو زيادة في السعر.
هل يمكن إلغاء فاتورة إلكترونية؟
لا تُلغى مباشرة. يُصدَر إشعار دائن يعكسها ثم فاتورة جديدة صحيحة. وحذف الفاتورة من النظام أو تعديلها في مكانها مخالفة.
ما البيانات الإلزامية في الإشعار؟
كل بيانات الفاتورة الضريبية بما يتناسب مع طبيعته، وبيان نوعه صراحةً، والرقم التسلسلي للفاتورة الأصلية مع إشارة واضحة إليها، ومعلومات الخصم، واللغة العربية.
هل يمر الإشعار بالمصادقة أم بالتبليغ؟
يتبع نوع الفاتورة المرتبط بها: إشعارات الفواتير الضريبية القياسية تمر بالمصادقة قبل مشاركتها مع المشتري، وإشعارات الفواتير المبسطة تُبلَّغ للمنصة خلال 24 ساعة من الإصدار.
هل تصحيح خطأ في بيانات العميل يحتاج إشعاراً؟
نعم. تجيز المادة الرابعة والخمسون إصدار إشعار عند اكتشاف خطأ في بيانات المورّد أو العميل على الفاتورة، ولا يُصحَّح ذلك بتعديل الفاتورة الأصلية.