
إلغاء التسجيل في ضريبة القيمة المضافة: متى وكيف؟
متى يجب إلغاء التسجيل في ضريبة القيمة المضافة ومتى يجوز، ومهلة الثلاثين يوماً، وقيد الاثني عشر شهراً، وما لا يسقط عنك بعده.
الكاتب:سامي الحيدري
التسجيل في ضريبة القيمة المضافة ليس التزاماً أبدياً. فمن تراجعت إيراداته، أو أغلق نشاطه، أو نقل عمله إلى كيان آخر، قد يكون ملزَماً بإلغاء تسجيله لا مخيّراً. والمادة الثالثة عشرة من اللائحة التنفيذية تحكم إلغاء التسجيل بكل حالاته.
متى يكون الإلغاء إلزامياً؟
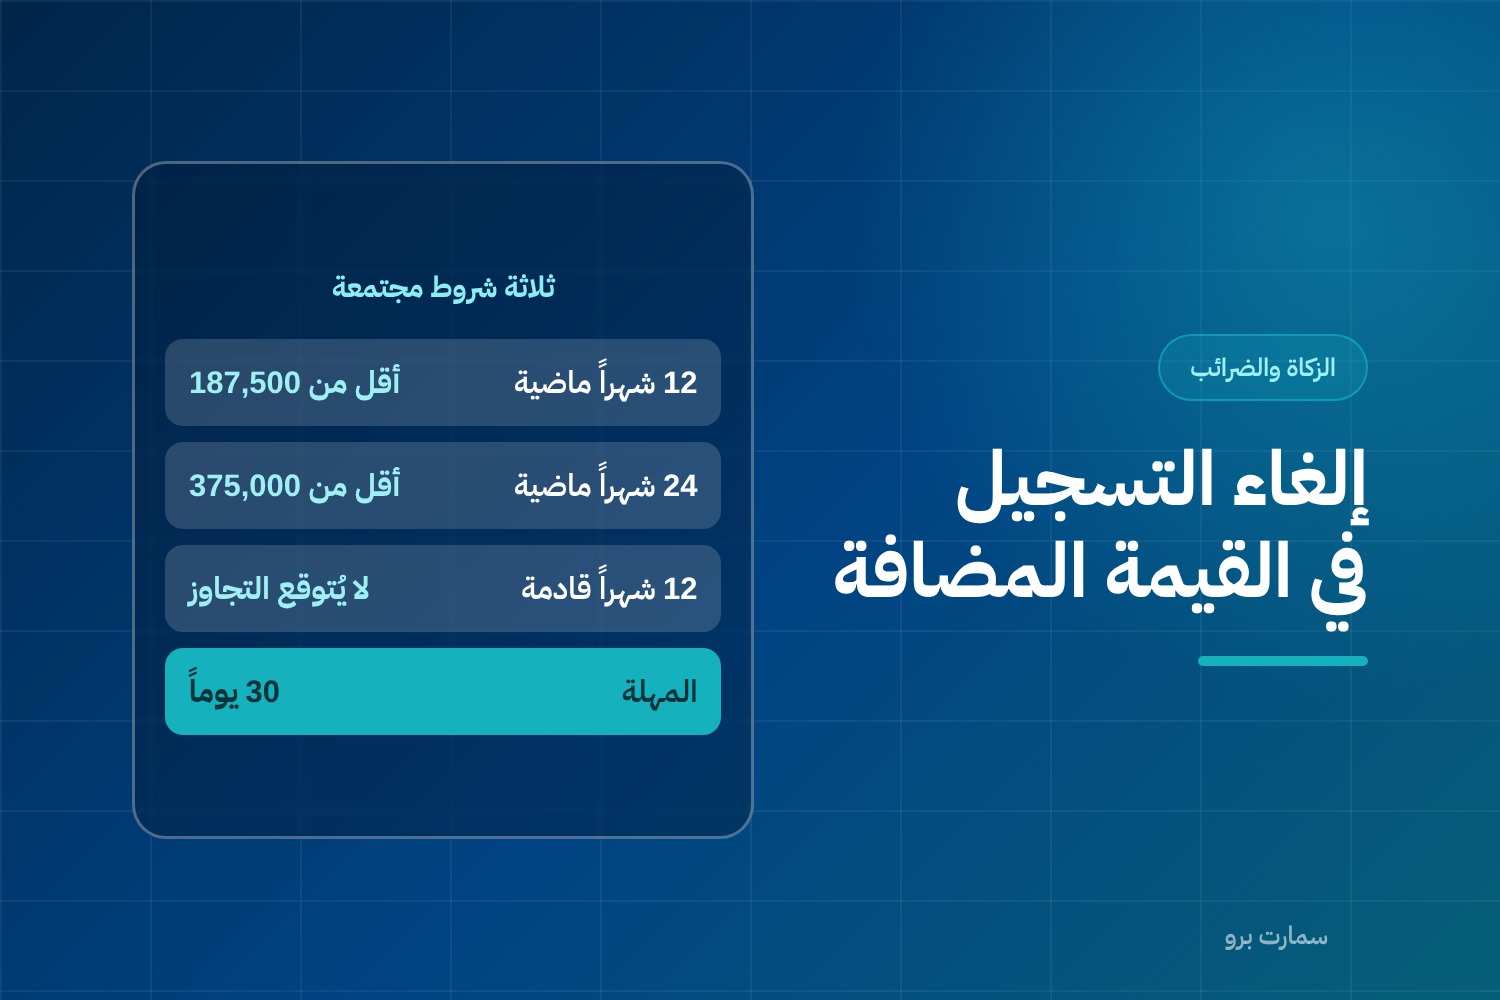
للشخص المقيم: يكون الإلغاء إلزامياً عند تحقق الشروط الثلاثة مجتمعة:
- ألّا تتجاوز قيمة التوريدات أو المصروفات خلال الاثني عشر شهراً الماضية حد التسجيل الاختياري.
- ألّا تتجاوز قيمتها خلال الأربعة والعشرين شهراً الماضية حد التسجيل الإلزامي.
- ألّا يُتوقع تجاوز الحد الاختياري في الشهر الحالي والأحد عشر شهراً التالية.
والحدّان المقصودان: 375,000 ريال للتسجيل الإلزامي و187,500 ريال للتسجيل الاختياري.
ولاحظ أن الشرط الثالث استشرافي: لا يكفي أن تكون إيراداتك انخفضت، بل يجب ألّا تتوقع عودتها خلال سنة قادمة.
حالات إلزامية أخرى
- غير المقيم المسجَّل الذي لم يقم بأي توريدات خاضعة في المملكة خلال الاثني عشر شهراً الماضية يجب أن يلغي تسجيله.
- توقف النشاط الاقتصادي أو فقدان الصفة النظامية.
- نقل النشاط الاقتصادي بما يؤدي إلى توقفه الكامل — وهذه حالة أُضيفت بتعديلات نوفمبر 2024. وعلى المنقول إليه إشعار الهيئة خلال ثلاثين يوماً من النقل، ما لم يكن الناقل قد تقدّم بطلب الإلغاء أصلاً.
مهلة إلغاء التسجيل: ثلاثون يوماً
تُقدَّم طلبات الإلغاء خلال ثلاثين يوماً من وقوع أي من الحالات الموجبة. ومن لم يتقدّم، فللهيئة أن تلغي تسجيله من تلقاء نفسها مع إصدار إشعار بذلك.
وهذا ليس في صالحك: الإلغاء بمبادرة الهيئة يعني أنك تجاوزت مهلة نظامية، ويُبنى عليه ما يُبنى.
قيد خاص بالمسجَّل اختيارياً
من سجّل اختيارياً — أي بإيرادات بين 187,500 و375,000 ريال — لا يستطيع طلب إلغاء تسجيله قبل مرور اثني عشر شهراً على التسجيل، إلا إذا توقف نشاطه الاقتصادي.
فالتسجيل الاختياري قرار بسنة على الأقل، لا تجربة تُلغى بعد شهر. وهذا يستحق التفكير قبل التسجيل لا بعده. راجع التسجيل في ضريبة القيمة المضافة.
مثال على تطبيق الشروط الثلاثة
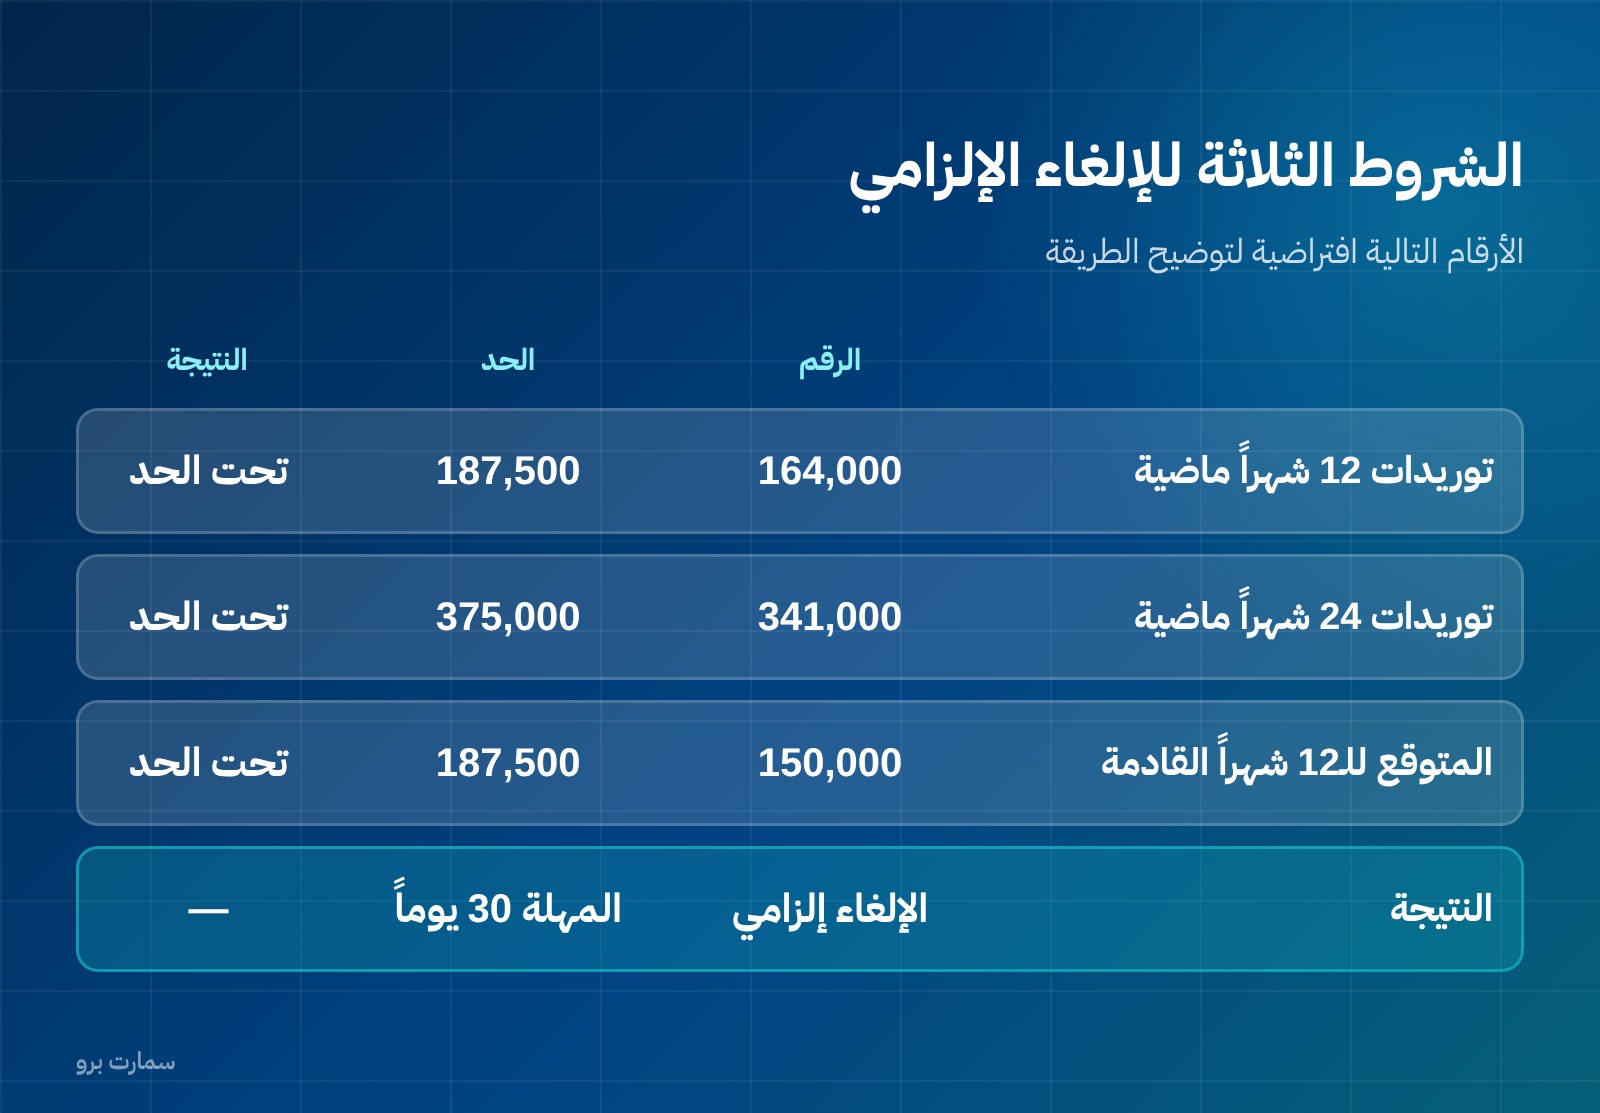
الأرقام التالية افتراضية لتوضيح الطريقة. منشأة تدرس إلغاء تسجيلها في نوفمبر:
| الاختبار | الرقم | الحد | النتيجة |
|---|---|---|---|
| توريدات 12 شهراً ماضية | 164,000 | 187,500 | ✅ تحت الحد |
| توريدات 24 شهراً ماضية | 341,000 | 375,000 | ✅ تحت الحد |
| المتوقع للـ12 شهراً القادمة | 150,000 | 187,500 | ✅ تحت الحد |
الشروط الثلاثة تحققت، فالإلغاء إلزامي لا اختياري، والمهلة ثلاثون يوماً.
ولو كان المتوقع للسنة القادمة 210,000 ريال — لعقد جديد موقّع مثلاً — لسقط الشرط الثالث ولبقي التسجيل قائماً، مهما انخفضت إيرادات الماضي.
متى يُبقي صاحب المنشأة تسجيله رغم انخفاض إيراداته؟
لا خيار له إن تحققت الشروط الثلاثة؛ الإلغاء عندها واجب. لكن قبل أن تتحقق، كثير من المنشآت الصغيرة تُبقي تسجيلها الاختياري عمداً لسببين: خصم ضريبة المدخلات على مشترياتها ومصروفاتها، والتعامل مع عملاء الشركات الذين يطلبون فاتورة ضريبية. والتسجيل الاختياري يكلّف إقرارات دورية والتزاماً بالفوترة الإلكترونية، فالمفاضلة بين الأمرين قرار تجاري لا محاسبي.
ما لا يسقط عنك بعد الإلغاء
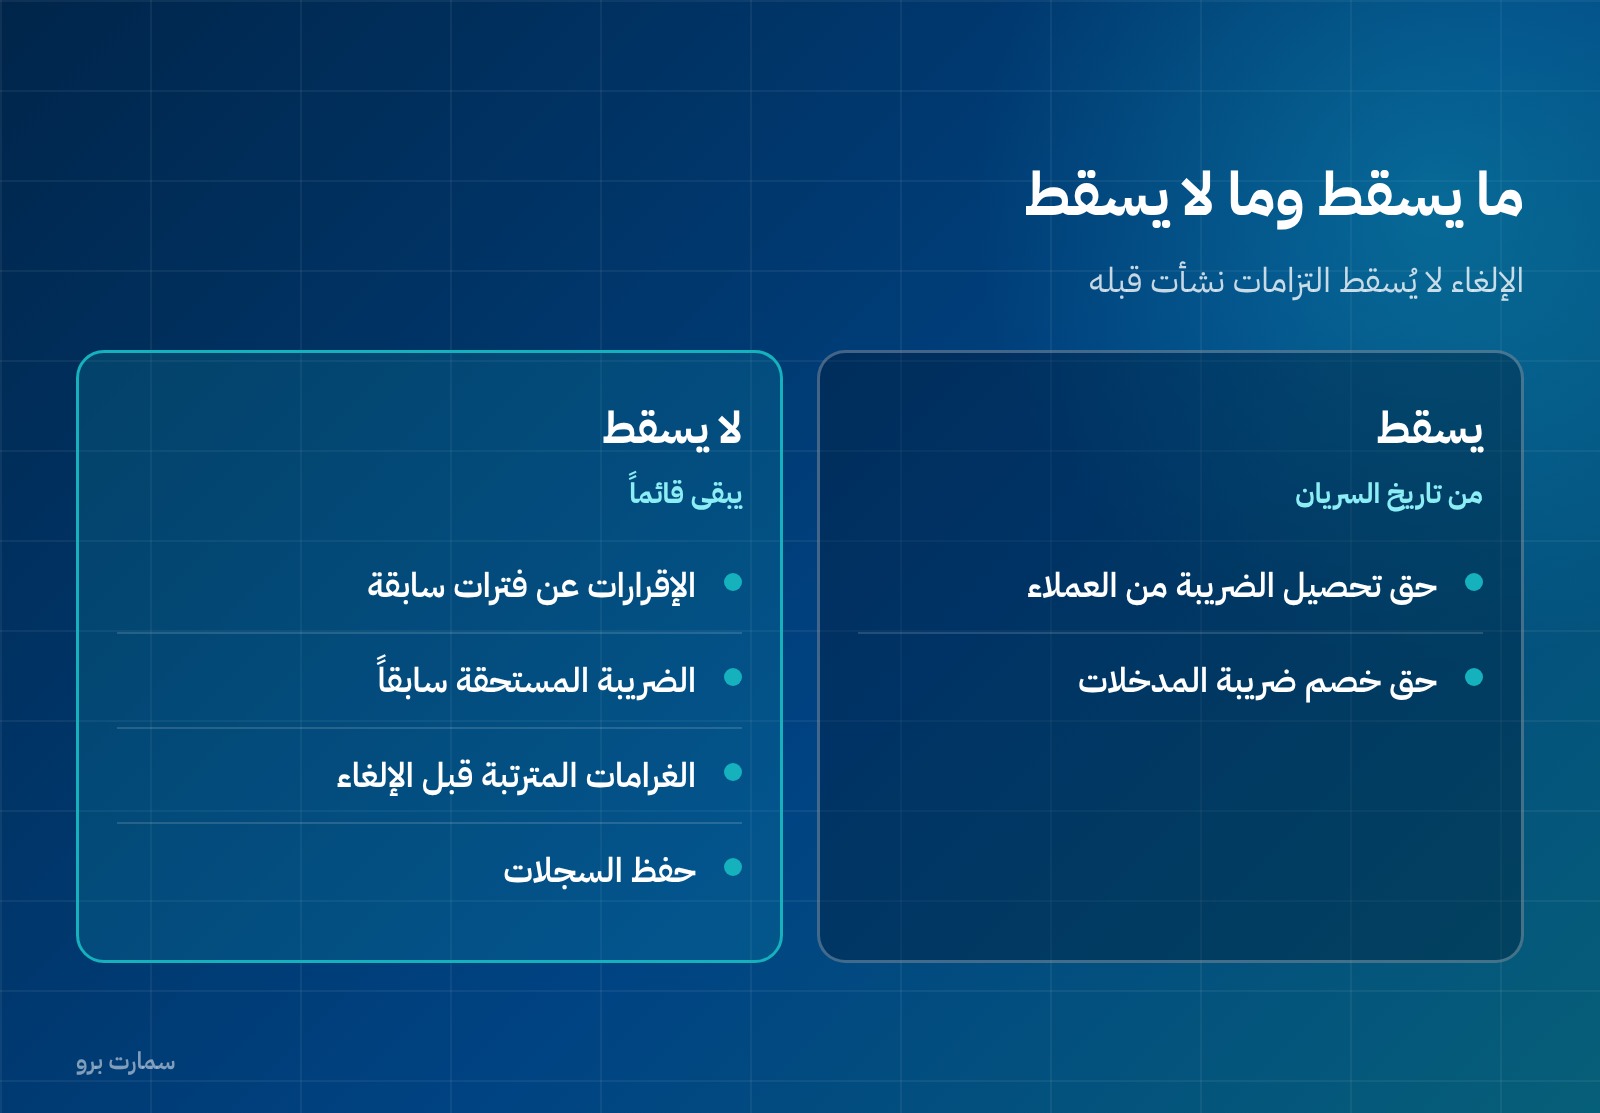
| يسقط | لا يسقط |
|---|---|
| حق تحصيل الضريبة من العملاء | الإقرارات عن فترات سابقة |
| حق خصم ضريبة المدخلات | الضريبة المستحقة عن فترات سابقة |
| — | الغرامات المترتبة قبل الإلغاء |
| — | حفظ السجلات وفق المادة السادسة والستين |
والقاعدة الحاكمة: الإلغاء لا يُسقط التزامات نشأت قبله. ولا تُلغى تسجيلك فعلياً حتى تُسوّى المستحقات القائمة أولاً. والهيئة هي التي تحدد تاريخ سريان الإلغاء.
ماذا عن المخزون والأصول؟
نقطة عملية تُهمل: من كان قد خصم ضريبة مدخلات على بضاعة أو أصول لا تزال بحوزته عند الإلغاء، يحتاج مراجعة موقفه الضريبي منها. فالخصم كان مبنياً على استخدامها في نشاط خاضع، والنشاط توقّف. فراجع خصم ضريبة المدخلات قبل تقديم الطلب لا بعده.
تاريخ السريان ليس تاريخ طلبك
الهيئة هي التي تحدد تاريخ سريان الإلغاء، وقد يختلف عن تاريخ تقديمك. وما بين التاريخين تبقى ملتزماً بكل شيء: تحصيل الضريبة على توريداتك، وإصدار الفواتير الإلكترونية، وتقديم الإقرار عن الفترة.
فمن توقف عن إصدار الفواتير الضريبية بمجرد تقديم الطلب يكون قد خالف قبل أن يسري إلغاؤه. والقاعدة: استمر على التزاماتك كاملة حتى يصلك إشعار السريان.
خطوات عملية قبل الطلب
- احسب الفترتين: توريدات اثني عشر شهراً وأربعة وعشرين شهراً، لا السنة المالية.
- قدّر الاثني عشر شهراً القادمة بأساس مكتوب — عقود قائمة، أو انتهاؤها.
- أقفل الإقرارات المعلّقة وسدّد المستحق قبل تقديم الطلب.
- وثّق سبب الإلغاء: محضر توقف نشاط، أو عقد نقل، أو كشف إيرادات.
- احتفظ بالسجلات بعد الإلغاء — الالتزام قائم.
وملاحظة أخيرة: الخدمة مجانية عبر بوابة الهيئة، لكن المجانية لا تعني البساطة. الطلب الذي يُقدَّم بلا تسوية سابقة يُرفض أو يُعلَّق.
المرجع: هيئة الزكاة والضريبة والجمارك — اللائحة التنفيذية لضريبة القيمة المضافة، المادة الثالثة عشرة، وتعديلات نوفمبر 2024.
وأخيراً: إلغاء التسجيل لا يعني إغلاق الدفاتر. المنشأة التي ألغت تسجيلها تبقى ملزَمة بمسك حساباتها وإعداد قوائمها المالية والتزاماتها الزكوية، لأن القيمة المضافة واحدة من التزامات عدة لا كلّها. راجع الفرق بين الزكاة وضريبة الدخل.
صور المقال
الأسئلة الشائعة
متى يكون إلغاء التسجيل في ضريبة القيمة المضافة إلزامياً؟
للمقيم عند تحقق ثلاثة شروط مجتمعة: ألّا تتجاوز توريدات اثني عشر شهراً ماضية الحد الاختياري 187,500 ريال، ولا توريدات أربعة وعشرين شهراً الحد الإلزامي 375,000 ريال، وألّا يُتوقع تجاوز الحد الاختياري خلال السنة القادمة.
ما مهلة تقديم طلب الإلغاء؟
ثلاثون يوماً من وقوع الحالة الموجبة. ومن لم يتقدّم فللهيئة إلغاء تسجيله من تلقاء نفسها مع إصدار إشعار.
هل يستطيع المسجَّل اختيارياً الإلغاء متى شاء؟
لا. لا يستطيع طلب الإلغاء قبل مرور اثني عشر شهراً على التسجيل، إلا إذا توقف نشاطه الاقتصادي.
هل يسقط الإلغاء الالتزامات السابقة؟
لا. الإقرارات والضريبة المستحقة والغرامات عن فترات سابقة تبقى قائمة، كما يستمر التزام حفظ السجلات وفق المادة السادسة والستين.
ماذا لو نُقل النشاط إلى كيان آخر؟
نقل النشاط الاقتصادي المؤدي إلى توقفه الكامل سبب للإلغاء أُضيف بتعديلات نوفمبر 2024، وعلى المنقول إليه إشعار الهيئة خلال ثلاثين يوماً ما لم يكن الناقل قد تقدّم بالطلب.